 Black Deal خصم 50 % على السنة الأولى عند الدفع السنوي – حتى 31 ديسمبر 2026 فقط.

Vorsteuerabzug 2026: الشروط والتوقيت الصحيح لخصم ضريبة المدخلات
يمكنكم استرداد ضريبة القيمة المضافة (Umsatzsteuer) الواردة في فاتورة مشتريات من مكتب الضرائب المحلي (Finanzamt) إذا تحققت أربعة شروط في الوقت نفسه: أن تكونوا صاحب مشروع (Unternehmer) خاضعًا لضريبة القيمة المضافة، وأن تكون الخدمة قد قُدّمت لمنشأتكم، وأن تتوفر لديكم فاتورة صحيحة تُظهر الضريبة بشكل منفصل، وألا يكون المصروف مرتبطًا بعمليات معفاة من الضريبة. إذا غاب أحد هذه الشروط، تبقى ضريبة المدخلات (Vorsteuer) عبئًا من التكاليف. ستقرؤون هنا ما يعنيه كل شرط في الممارسة اليومية، وفي أي شهر تخصمون Vorsteuer، وأين يفرّط أصحاب الأعمال الحرة في أموالهم في أغلب الأحيان.
باختصار
- ينظّم خصم ضريبة المدخلات (Vorsteuerabzug) § 15 UStG. ويُستثنى منه صغار المشاريع (Kleinunternehmer) وفق § 19 UStG.
- يجب أن تتضمن الفاتورة جميع البيانات الإلزامية (Pflichtangaben)، وإلا فلن تتمكنوا من ممارسة حق الخصم، حتى لو كانت الخدمة حقيقية.
- لا يهم ما إذا كنتم قد دفعتم الفاتورة بالفعل. الاستثناء: الدفعات المقدمة، إذ تحتاجون فيها إلى الفاتورة و السداد معًا.
- تمنح الإدارة الضريبية الخصم في فترة الإقرار المسبق التي تتوفر فيها الخدمة والفاتورة. ويشكّك حكم أوروبي صادر في 11 فبراير 2026 في ذلك.
- من يقدّم عمليات معفاة من الضريبة، كالعلاج الطبي أو تأجير المساكن، يفقد الخصم للتكاليف المرتبطة بها كليًا أو جزئيًا.
جدول المحتويات
- ما هو Vorsteuerabzug ولماذا ليس مكافأة
- الشروط في لمحة
- الشروط الأربعة بالتفصيل
- التوقيت الصحيح لـ Vorsteuerabzug
- Vorsteuer دون فاتورة تقليدية: ثلاث حالات خاصة
- كيف تضمنون Vorsteuerabzug عمليًا
- رأينا في Vorsteuerabzug
- تسجيل Vorsteuer بدقة مع KontoVexa
- أسئلة شائعة حول Vorsteuerabzug
- المصادر
ما هو Vorsteuerabzug ولماذا ليس مكافأة
ضريبة المدخلات هي ضريبة القيمة المضافة التي تفرضها عليكم منشآت أخرى في فواتيرها مقابل التوريدات والخدمات. ويصفها مكتب الضرائب في ولاية شمال الراين-وستفاليا (Finanzamt NRW) بأنها بند عابر: فمن الناحية الاقتصادية يتحمّل المستهلك النهائي ضريبة القيمة المضافة، وليس منشأتكم.
عمليًا يعني ذلك: تخصمون ضريبة المدخلات المدفوعة من ضريبة القيمة المضافة التي تحتسبونها على عملائكم، ولا تحوّلون إلا الفرق. وإذا كانت ضريبة المدخلات أعلى في شهر ما، مثلًا لأنكم قمتم باستثمار للتو، يردّ مكتب الضرائب الفائض.
مثال: تشترون حاسوبًا محمولًا بسعر 1.000 € صافيًا مضافًا إليه 190 € ضريبة قيمة مضافة. وفي الشهر نفسه تصدرون فواتير بقيمة 5.000 € صافيًا مضافًا إليها 950 € ضريبة قيمة مضافة. في إقراركم المسبق لضريبة القيمة المضافة (Umsatzsteuer-Voranmeldung) تظهر حينها 950 € ضريبة قيمة مضافة ناقص 190 € ضريبة مدخلات، فتدفعون 760 €. أي أن الحاسوب يكلّف منشأتكم فعليًا 1.000 € وليس 1.190 €. نشرح بالتفصيل كيف تتفاعل نسب الضريبة مع الإقرار المسبق في دليل Umsatzsteuer لأصحاب الأعمال الحرة.
لهذا السبب تحديدًا لا ينبغي للمؤسسين اعتبار خصم ضريبة المدخلات هديةً ضريبية. فهو يضمن فقط أن تبقى ضريبة القيمة المضافة محايدة في كل مرحلة من مراحل سلسلة التوريد. ومن يفقده يدفع من جيبه.
الشروط في لمحة
قبل الدخول في التفاصيل، إليكم نظرة عامة. تميّز المراجع المتخصصة بين الشروط الموضوعية (هل حصلتم فعلًا على خدمة لصالح المنشأة؟) والشرط الشكلي (هل تتوفر فاتورة صحيحة؟). وتؤكد هذا التمييز أيضًا شركة الاستشارات BDO في تحليلها للأحكام القضائية الحالية.
| الشرط | ما الذي يُفحص | العقبة الشائعة |
|---|---|---|
| صفة صاحب المشروع | أنكم صاحب مشروع ولستم من صغار المشاريع | اختيار نظام صغار المشاريع (Kleinunternehmerregelung) |
| خدمة لصالح منشأتكم | قام صاحب مشروع آخر بتوريد سلعة أو تقديم خدمة لكم، وذلك لصالح منشأتكم | الأصول ذات الاستخدام المختلط، الحصة الشخصية |
| فاتورة صحيحة | البيانات الإلزامية وفق §§ 14, 14a UStG، والضريبة مبيّنة بشكل منفصل | وصف غير دقيق للخدمة، عنوان خاطئ |
| عدم وجود استبعاد | ألا يخدم المصروف عمليات معفاة من الضريبة | التأجير، المهن الصحية، الوساطة التأمينية |
الشروط الأربعة بالتفصيل
1. أنتم صاحب مشروع يخضع للنظام الضريبي العادي
لا يحق الخصم إلا لمن هو نفسه صاحب مشروع بمفهوم قانون ضريبة القيمة المضافة. وينطبق ذلك على أصحاب المهن الحرة (Freiberufler) تمامًا كما ينطبق على أصحاب الأنشطة التجارية (Gewerbetreibende)، ولا يلعب التمييز بينهما دورًا هنا (المزيد حول ذلك في Freiberufler أم Gewerbe).
الاستثناء الأهم هم صغار المشاريع. وفقًا لمعلومات Finanzamt NRW حول نظام صغار المشاريع يسري هذا النظام إذا لم تتجاوز الإيرادات في السنة السابقة 25.000 € ولم يُتوقع أن تتجاوز 100.000 € في السنة الجارية. ومن يستفيد منه لا يُظهر ضريبة القيمة المضافة في فواتيره، وفي المقابل لا يحق له خصم ضريبة المدخلات.
قد يبدو ذلك مريحًا، لكنه قد يصبح مكلفًا. إذا كنتم تخططون لعملية شراء كبيرة، مثل آلات أو مركبة أو تجهيز مكتب كامل بقيمة 12.000 € صافيًا، فإن نحو 2.280 € من ضريبة القيمة المضافة ستبقى على عاتقكم بصفتكم من صغار المشاريع. كذلك تتحوّل التكاليف الجارية مثل إيجار المحلات التجارية واشتراكات البرمجيات والطاقة إلى تكاليف بقيمتها الإجمالية. فمن يحسب مثلًا تكاليف الكهرباء في المنشأة الصغيرة يلاحظ سريعًا أن ضريبة القيمة المضافة تُدفع مع كل دفعة مقدمة. أما ما إذا كان الانتقال إلى النظام الضريبي العادي (Regelbesteuerung) مجديًا، فيعتمد أساسًا على ما إذا كان عملاؤكم أصحاب مشاريع يمكنهم هم أنفسهم خصم ضريبة المدخلات. وقد فصّلنا هذه الموازنة في دليل Kleinunternehmerregelung 2026. ولأن الانتقال قد تكون له آثار لعدة سنوات، تحدّثوا مع مستشاركم الضريبي (Steuerberater) قبل الانتقال.
2. الخدمة قُدّمت لصالح منشأتكم
تشترط § 15 Abs. 1 UStG أن يكون صاحب مشروع آخر قد نفّذ التوريد أو الخدمة الأخرى لصالح منشأتكم. وبذلك تُستبعد فئتان: المشتريات من أفراد عاديين (لا يدينون بضريبة القيمة المضافة) والمشتريات لحياتكم الخاصة.
ثلاث نقاط من القانون ينبغي لأصحاب الأعمال الحرة معرفتها:
- حد الـ 10 بالمئة: إذا استخدمتم أصلًا بنسبة تقل عن 10 بالمئة لصالح منشأتكم، فلا يُعدّ مقتنًى لصالح المنشأة. لا خصم لضريبة المدخلات، ولا حتى جزئيًا.
- مصاريف تشغيلية غير قابلة للخصم: وفق § 15 Abs. 1a UStG تُستبعد ضريبة المدخلات على النفقات التي تخضع في ضريبة الدخل لحظر الخصم الوارد في § 4 Abs. 5 EStG، مثل الهدايا المفرطة القيمة لشركاء الأعمال. ويستثني القانون صراحةً مصاريف الضيافة التجارية (Bewirtungskosten)، إذ يبقى خصم ضريبة المدخلات ممكنًا فيها عند النفقات المعقولة والموثّقة. أما أي التكاليف تُعدّ أصلًا من المصاريف التشغيلية (Betriebsausgaben)، فتوضّحه قائمتنا حول خصم Betriebsausgaben.
- الاستخدام المختلط: في حالة سيارة تستخدمونها أيضًا لأغراض شخصية، يكون الخصم ممكنًا في البداية، ثم تُفرض الضريبة على الاستخدام الشخصي باعتباره سحبًا للاستعمال الخاص. كيف تعمل قاعدة الـ 1% ودفتر الرحلات هنا، تقرؤونه في الاستخدام الشخصي لسيارة الشركة.
الخطأ الأكثر شيوعًا في التفكير: أن ضريبة المدخلات مجرد إجراء شكلي بمجرد إصدار الفاتورة باسم الشركة. هذا غير صحيح. فمن دون استخدام تجاري فعلي لا يوجد خصم، مهما بدا المستند سليمًا.
3. لديكم فاتورة صحيحة
هنا تفشل معظم عمليات الخصم في التدقيق الضريبي (Betriebsprüfung). يجب أن تكون الضريبة مبيّنة بشكل منفصل في فاتورة وفق §§ 14, 14a UStG، كما ورد في التعميم التطبيقي لضريبة القيمة المضافة (Umsatzsteuer-Anwendungserlass)، القسم 15.2a. وإليكم البيانات الإلزامية في الفاتورة في لمحة:
- الاسم الكامل والعنوان لصاحب المشروع المورّد ولمنشأتكم
- الرقم الضريبي (Steuernummer) أو رقم التعريف الأوروبي لضريبة القيمة المضافة (Umsatzsteuer-Identifikationsnummer) للمورّد
- تاريخ الإصدار
- رقم فاتورة تسلسلي يُمنح مرة واحدة فقط
- الكمية والتسمية التجارية المعتادة للسلع أو نوع الخدمة ونطاقها
- تاريخ التوريد أو تقديم الخدمة
- المقابل مفصّلًا حسب نسب الضريبة، وكذلك التخفيضات المتفق عليها مسبقًا
- نسبة الضريبة ومبلغ الضريبة أو إشارة إلى الإعفاء الضريبي
مدى الصرامة في تطبيق ذلك يظهر في قرار للمحكمة المالية الاتحادية (Bundesfinanzhof): بفاتورة دون وصف كافٍ للخدمة لا يمكن ممارسة حق قائم محتمل في خصم ضريبة المدخلات. فعبارة «خدمات استشارية حسب الاتفاق» لا تكفي إذن. افحصوا كل فاتورة مشتريات قبل ترحيلها، واطلبوا فورًا نسخة مصحّحة عند وجود أخطاء.
هناك تسهيل للمبالغ الصغيرة. إذ لا تحتاج Kleinbetragsrechnung (فاتورة المبلغ الصغير) حتى 250 € إجماليًا وفق § 33 UStDV إلا إلى أربعة بيانات: اسم المورّد وعنوانه، وتاريخ الإصدار، وكمية الخدمة ونوعها، والمقابل مع مبلغ الضريبة في مبلغ واحد ونسبة الضريبة. وبذلك يكفي غالبًا إيصال محطة الوقود أو إيصال متجر مواد البناء. ولا يلزم أن يظهر عنوانكم عليه.
انتبهوا أيضًا إلى مُصدر الفاتورة: إذا أظهر شخص ضريبة القيمة المضافة وهو لا يدين بها أصلًا، كأحد صغار المشاريع، أو كان مبلغ الضريبة مرتفعًا أكثر من اللازم، فلا يحق لكم إلا خصم الضريبة المستحقة قانونًا. أما بقية الضريبة المبيّنة فيدين بها المُصدر وحده. ومع الإلزام التدريجي بالفاتورة الإلكترونية المهيكلة (E-Rechnung) تصل فواتير المشتريات بشكل متزايد بصيغة XRechnung أو ZUGFeRD. ما الذي يسري ومنذ متى، تجدونه في نظرتنا العامة حول إلزامية E-Rechnung.
4. المصروف لا يخدم عمليات معفاة من الضريبة
حتى مع فاتورة مثالية يسقط الخصم إذا استخدمتم الخدمة لعمليات معفاة من الضريبة. ووفقًا لعرض Finanzamt NRW يشمل ذلك على سبيل المثال بعض الخدمات الطبية والتأجير ونشاط وكلاء التأمين.
لكن هناك استثناءات يبقى فيها الخصم رغم الإعفاء، وأهمها التصدير إلى دول خارج الاتحاد الأوروبي (Ausfuhrlieferungen) والتوريدات داخل الاتحاد الأوروبي (innergemeinschaftliche Lieferungen) إلى منشآت في دول أوروبية أخرى. فمن يبيع بضائع إلى الخارج لا يخسر شيئًا.
يمكنكم التنازل عن بعض الإعفاءات الضريبية وفق § 9 UStG، مثلًا عند تأجير محلات تجارية لأصحاب مشاريع آخرين. حينها تصبح العمليات خاضعة للضريبة، ويعود خصم ضريبة المدخلات ممكنًا. وفي مشروع بناء أو ترميم قد يصل ذلك إلى مبالغ من خمس خانات.
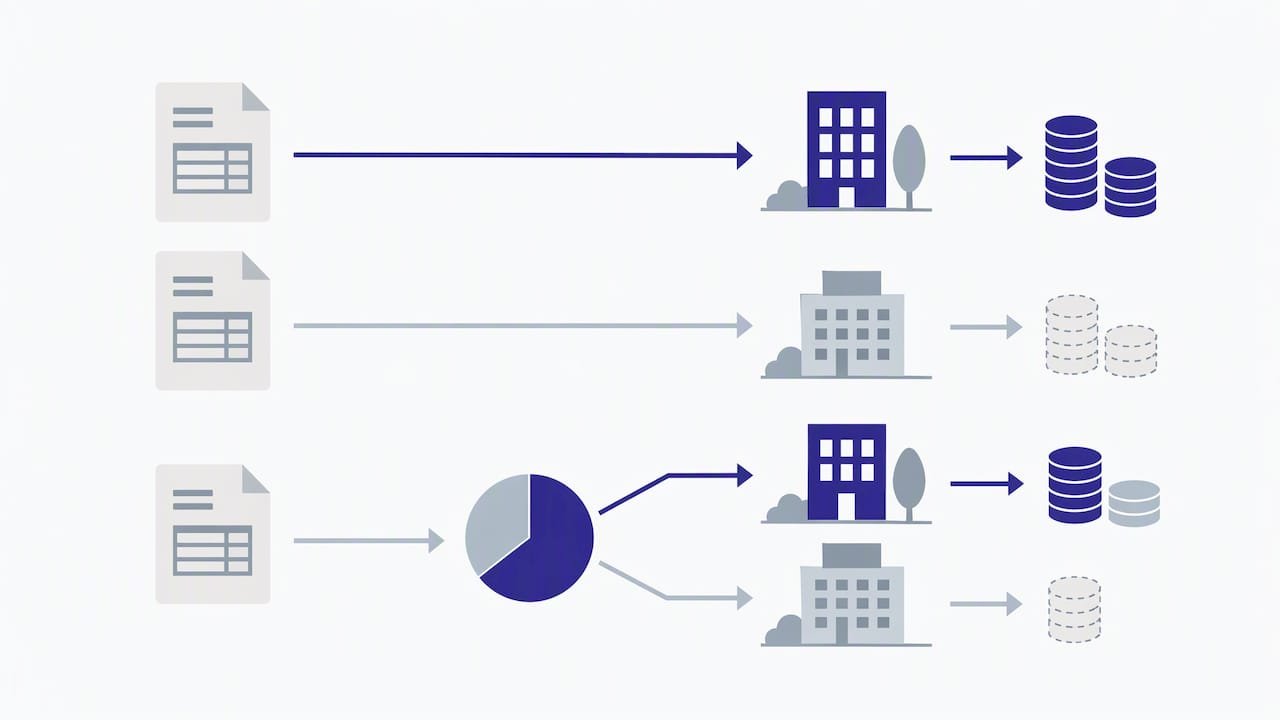
إذا كانت لديكم عمليات خاضعة للضريبة وأخرى معفاة في الوقت نفسه، كأخصائي علاج طبيعي يقدّم علاجات طبية ويبيع بعض أدوات التمرين، فعليكم نسبة كل خدمة واردة إلى مجالها. التكاليف التي تخدم المجال الخاضع للضريبة فقط قابلة للخصم بالكامل، والتكاليف التي تخدم المجال المعفى فقط غير قابلة للخصم إطلاقًا. أما التكاليف المشتركة مثل إيجار العيادة أو البرمجيات فلا تُخصم ضريبة مدخلاتها إلا جزئيًا، وفق مفتاح توزيع مفهوم وقابل للتتبع (§ 15 Abs. 4 UStG). ومن يخصم كل شيء بشكل جزافي هنا يخاطر بدفعات ضريبية لاحقة.
التوقيت الصحيح لـ Vorsteuerabzug
مسألة الشهر ليست أمرًا ثانويًا: فمن يخصم ضريبة المدخلات مبكرًا جدًا يضطر إلى التصحيح لاحقًا، ومن يخصمها متأخرًا يموّل سيولة مكتب الضرائب مسبقًا.
القاعدة الأساسية للإدارة الضريبية: يمكن الخصم في فترة الإقرار المسبق التي نُفّذت فيها الخدمة و توفرت فيها الفاتورة الصحيحة. والعبرة بالحدث المتأخر منهما. أما ما إذا كنتم قد دفعتم الفاتورة بالفعل، فهو وفقًا لـ Finanzamt NRW غير مهم. وينطبق ذلك أيضًا إذا كنتم أنتم أنفسكم تسددون ضريبة عملياتكم وفق المبالغ المحصّلة.
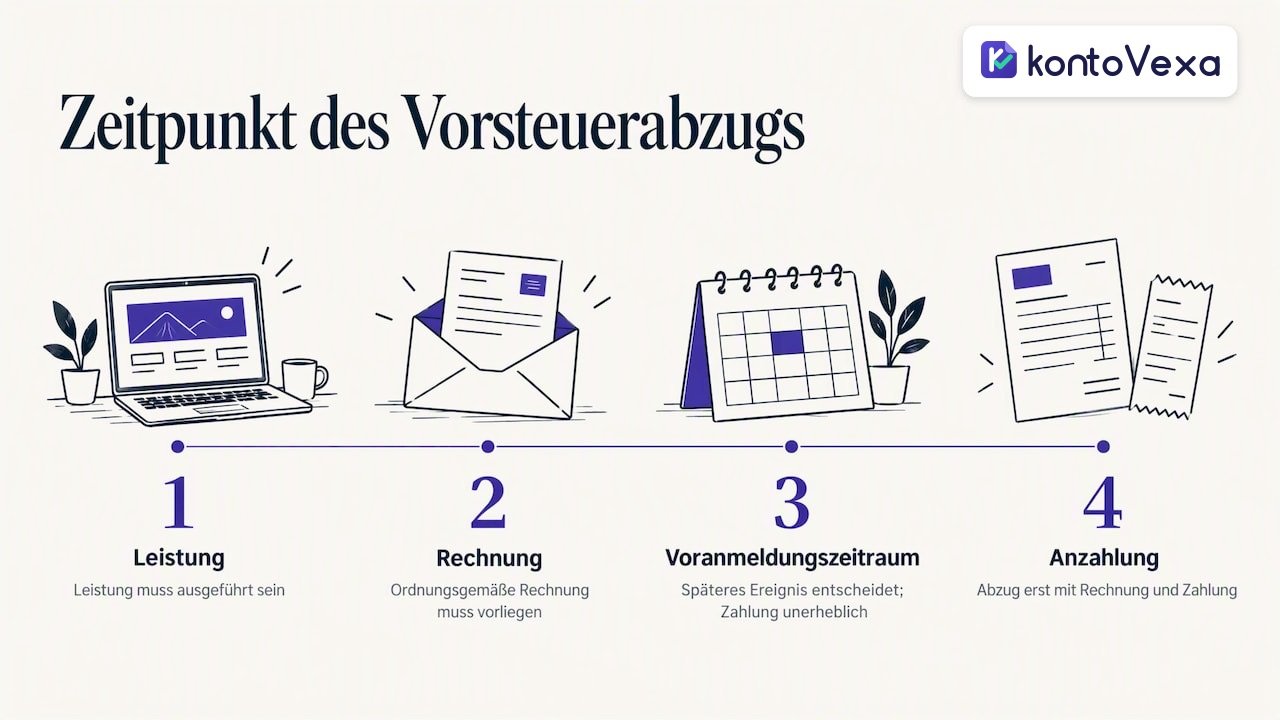
مثال: يسلّم مصمم المواقع الموقع الجديد في 28 سبتمبر 2026، وتصلكم الفاتورة في 5 أكتوبر 2026. وفقًا لرأي الإدارة الضريبية تنتمي ضريبة المدخلات إلى الإقرار المسبق لشهر أكتوبر، وليس إلى إقرار سبتمبر.
الدفعات المقدمة: إذا دفعتم قبل تقديم الخدمة، فإن مبلغ الضريبة المترتب عليها يصبح قابلًا للخصم وفق § 15 Abs. 1 UStG بمجرد توفر الفاتورة وإتمام الدفع. ويجب تحقق الشرطين معًا. كيف تتوافق فاتورة الدفعة المقدمة مع الفاتورة النهائية بشكل صحيح، يشرحه دليلنا حول فاتورة الدفعة الجزئية والدفعة المقدمة.
ما الذي يغيّره حكم المحكمة العامة للاتحاد الأوروبي (EuG) الصادر في فبراير 2026
بموجب الحكم الصادر في 11 فبراير 2026 (القضية T-689/24) قضت المحكمة العامة للاتحاد الأوروبي بما يلي: إذا توفرت الفاتورة على أبعد تقدير عند تقديم الإقرار الضريبي، فلا يجوز تأجيل الخصم إلى فترة لاحقة. وبذلك ينشأ الحق منذ الحصول على الخدمة. ويصنّف مكتب المحاماة Ebner Stolz الحكم بالطريقة نفسها أيضًا.
في مثال الموقع الإلكتروني يعني ذلك: إذا وصلت الفاتورة في 5 أكتوبر وقدّمتم الإقرار المسبق لشهر سبتمبر بعد ذلك، فيمكنكم خصم ضريبة المدخلات بالفعل في سبتمبر. لكن الإدارة الضريبية الألمانية، بحسب تقدير BDO، ما زالت حتى الآن تتمسك بتاريخ استلام الفاتورة. ومن يخالف موقف الإدارة ينبغي أن يُفصح عن ذلك في الإقرار المسبق وأن يتفق مسبقًا مع مستشاره الضريبي. وبالنسبة لمعظم أصحاب الأعمال الحرة يبقى النهج الآمن: ضريبة المدخلات في الشهر الذي تصل فيه الفاتورة.
Vorsteuer دون فاتورة تقليدية: ثلاث حالات خاصة
تعرف § 15 Abs. 1 UStG إلى جانب فاتورة صاحب مشروع محلي طرقًا أخرى لخصم ضريبة المدخلات:
- ضريبة القيمة المضافة على الاستيراد (Einfuhrumsatzsteuer): إذا استوردتم بضائع من دولة خارج الاتحاد الأوروبي، مثل الصين أو سويسرا، يمكنكم خصم ضريبة الاستيراد المترتبة لصالح منشأتكم.
- الاقتناء داخل الاتحاد الأوروبي (Innergemeinschaftlicher Erwerb): إذا اشتريتم بصفتكم صاحب مشروع بضائع في دولة أوروبية أخرى، فإنكم تدينون بضريبة الاقتناء الألمانية وتخصمونها في الخطوة نفسها كضريبة مدخلات.
- آلية عكس الالتزام الضريبي (Reverse-Charge) وفق § 13b UStG: في خدمات معينة، مثلًا من مقدمي خدمات أجانب أو في أعمال البناء، تدينون أنتم بصفتكم المستفيد بالضريبة. وهذه الضريبة أيضًا قابلة للخصم كضريبة مدخلات إذا كانت الخدمة لصالح منشأتكم.
في الحالات الثلاث يكون صافي الضريبة المستحقة (Zahllast) في المحصلة صفرًا غالبًا، ولكن فقط إذا سجّلتم الجانبين بشكل صحيح في الإقرار المسبق.
كيف تضمنون Vorsteuerabzug عمليًا
لا يوجد طلب للحصول على «أهلية خصم ضريبة المدخلات». وعند الشك عليكم إثبات توفر كل شرط على حدة. وقد أثبت هذا الروتين جدواه:
- توضيح الوضع: تحققوا من خلال استبيان التسجيل الضريبي (Fragebogen zur steuerlichen Erfassung) مما إذا كنتم مسجّلين ضمن النظام الضريبي العادي أو كصغار مشاريع.
- فحص كل فاتورة عند وصولها: البيانات الإلزامية، وعنوان منشأتكم الصحيح، ومبلغ الضريبة المبيّن، ووصف محدد للخدمة.
- توثيق الغرض التجاري: في الضيافة سجّلوا المناسبة والمشاركين، وفي الأصول ذات الاستخدام المختلط وثّقوا نسبة الاستخدام.
- حفظ المستندات رقميًا فورًا: يجب أرشفة الصور وملفات PDF والفواتير الإلكترونية بشكل غير قابل للتعديل، لتبقى متاحة لسنوات عند أي تدقيق.
- اختيار الشهر الصحيح: رحّلوا ضريبة المدخلات في فترة الإقرار المسبق التي تتوفر فيها الخدمة والفاتورة، وفي الدفعات المقدمة السداد أيضًا.
- الالتزام بالمواعيد: من يقدّم الإقرار المسبق متأخرًا يخاطر بغرامات إضافية. يشرح دليلنا العواقب في غرامة التأخير في التقديم وغرامة التأخير في السداد.
في نهاية السنة يجمع الإقرار السنوي لضريبة القيمة المضافة (Umsatzsteuererklärung) كل الإقرارات المسبقة. وهناك على أبعد تقدير تظهر مبالغ ضريبة المدخلات المفقودة أو المرحّلة مرتين. ما الذي يسري في ذلك تجدونه في Umsatzsteuererklärung: المهلة والدفعة الختامية.
رأينا في Vorsteuerabzug
نادرًا ما نرى لدى أصحاب الأعمال الحرة والمنشآت الصغيرة أن ضريبة المدخلات تضيع بسبب مسائل قانونية معقدة. إنها تضيع بسبب الحياة اليومية: إيصال الوقود في درج السيارة، وفاتورة المصمم الجرافيكي لا تذكر سوى «تصميم»، وفاتورة PDF من مزوّد الاستضافة تختفي في صندوق البريد. كل واحد من هذه المستندات مال نقدي، وكل واحد منها يغيب في النهاية عن الإقرار المسبق.
لذلك لا نحبّذ جمع المستندات في نهاية الربع فقط. فمن يصوّر فاتورة المشتريات في يوم وصولها ويفحصها ويصنّفها، يكتشف البيانات الإلزامية الناقصة ما دام المورّد قادرًا على التصحيح بسرعة. كما يرحّل ضريبة المدخلات تلقائيًا في الشهر الصحيح.
وللمؤسسين لدينا نصيحة ثانية: لا تحسموا مسألة نظام صغار المشاريع أو النظام الضريبي العادي بناءً على الجهد الإداري وحده. احسبوا استثماراتكم المخطط لها في أول سنتين. فغالبًا ما يُظهر هذا الحساب وحده أي الخيارين أوفر.
— Paulo
تسجيل Vorsteuer بدقة مع KontoVexa
صُمّم KontoVexa لهذا الروتين تحديدًا. تصوّرون المستندات مباشرة عند وصولها، وتعملون مع الفواتير الإلكترونية بصيغتي ZUGFeRD وXRechnung، وتؤرشفون كل شيء بشكل آمن قانونيًا، وتديرون مورّديكم في مكان واحد. ومن المصاريف المسجّلة يُعدّ KontoVexa إقراركم المسبق لضريبة القيمة المضافة والإقرار السنوي، ويرسلهما مباشرة عبر ELSTER (البوابة الرسمية للإقرار الضريبي الإلكتروني)، مع تذكيرات بالمواعيد. والواجهة متاحة بعدة لغات، إن كنتم تفضّلون عدم إدارة محاسبتكم بالألمانية.
تبلغ تكلفة باقة Start 9,90 € شهريًا أو 99 € سنويًا. يمكنكم تجربة جميع الباقات والأسعار مجانًا لمدة 30 يومًا، دون بطاقة ائتمان. المزيد عن هذه الوظيفة تجدونه في صفحة برنامج Umsatzsteuer.
أسئلة شائعة حول Vorsteuerabzug
ماذا يعني «مؤهَّل لخصم ضريبة المدخلات»؟
المؤهَّلون لخصم ضريبة المدخلات هم أصحاب المشاريع الذين يسددون ضريبة عملياتهم بالنظام العادي. ويحق لهم مقاصة ضريبة القيمة المضافة الواردة في فواتير المشتريات لمنشآتهم مع ضريبة القيمة المضافة المستحقة عليهم. أما صغار المشاريع وفق § 19 UStG والأفراد العاديون فليسوا مؤهَّلين.
هل تؤهّل العمليات المعفاة من الضريبة لخصم ضريبة المدخلات؟
من حيث المبدأ لا: فالتكاليف التي تخدم عمليات معفاة من الضريبة، كالعلاج الطبي أو تأجير المساكن، مستبعدة من الخصم. وتسري استثناءات منها التصدير خارج الاتحاد الأوروبي والتوريدات داخل الاتحاد الأوروبي. وفي بعض الإعفاءات يمكنكم وفق § 9 UStG التنازل عن الإعفاء الضريبي واستعادة الخصم بذلك.
هل يجب أن أكون قد دفعت الفاتورة لخصم ضريبة المدخلات؟
لا. العبرة بالخدمة المنفّذة وبفاتورة صحيحة. ولا تحتاجون إلى إثبات السداد إضافةً إلى ذلك إلا في الدفعات المقدمة قبل تقديم الخدمة.
هل يمكنني استدراك ضريبة المدخلات المنسية لاحقًا؟
نعم، من خلال إقرار مسبق مصحّح أو على أبعد تقدير في الإقرار السنوي لضريبة القيمة المضافة، ما دام الربط الضريبي (Steuerbescheid) قابلًا للتعديل. ورحّلوا ضريبة المدخلات في الفترة التي تنتمي إليها، وليس ببساطة في الشهر الحالي. وفي المبالغ الكبيرة أو السنوات الأقدم يُستحسن أن يلقي المستشار الضريبي نظرة.
المصادر
- § 15 UStG: خصم ضريبة المدخلات (gesetze-im-internet.de)
- Finanzamt NRW: ضريبة المدخلات (Vorsteuer)
- Finanzamt NRW: صغار المشاريع (Kleinunternehmerinnen und Kleinunternehmer)
- Finanzamt NRW: ضريبة القيمة المضافة، نظرة عامة
- UStAE القسم 15.2a: الفاتورة الصحيحة
- UStAE القسم 14.5: البيانات الإلزامية في الفاتورة
- Bundesfinanzhof: متطلبات الفاتورة لخصم ضريبة المدخلات
- BDO: مستجدات حول توقيت خصم ضريبة المدخلات
- FGS: خصم ضريبة المدخلات بأثر رجعي بعد حكم EuG T-689/24
- Ebner Stolz: خصم ضريبة المدخلات عند وصول الفاتورة لاحقًا
- Gründerfreunde: فاتورة المبلغ الصغير حتى 250 يورو
توصيات
تُرجم هذا المقال آليًا من الألمانية. النسخة الألمانية وحدها هي المرجع.