 Black Deal −50 % auf das erste Jahr bei jährlicher Zahlung – nur bis 31. Dezember 2026.

Vorsteuerabzug: Voraussetzungen und richtiger Zeitpunkt 2026
Sie dürfen sich die Umsatzsteuer aus einer Eingangsrechnung vom Finanzamt zurückholen, wenn vier Bedingungen gleichzeitig erfüllt sind: Sie sind umsatzsteuerpflichtiger Unternehmer, die Leistung wurde für Ihr Unternehmen erbracht, Ihnen liegt eine ordnungsgemäße Rechnung mit gesondert ausgewiesener Steuer vor, und die Ausgabe hängt nicht mit steuerfreien Umsätzen zusammen. Fehlt eine davon, bleibt die Vorsteuer ein Kostenfaktor. Hier lesen Sie, was jede Voraussetzung im Alltag bedeutet, in welchem Monat Sie die Vorsteuer ziehen und wo Selbstständige am häufigsten Geld liegen lassen.
Kurz gesagt
- Den Vorsteuerabzug regelt § 15 UStG. Kleinunternehmer nach § 19 UStG sind davon ausgeschlossen.
- Die Rechnung muss alle Pflichtangaben enthalten, sonst können Sie den Abzug nicht ausüben, auch wenn die Leistung echt war.
- Ob Sie die Rechnung schon bezahlt haben, spielt keine Rolle. Ausnahme: Anzahlungen, dort brauchen Sie Rechnung und Zahlung.
- Die Finanzverwaltung gewährt den Abzug im Voranmeldungszeitraum, in dem Leistung und Rechnung vorliegen. Ein EU-Urteil vom 11. Februar 2026 stellt das infrage.
- Wer steuerfreie Umsätze ausführt, etwa Heilbehandlungen oder Wohnungsvermietung, verliert den Abzug für die zugehörigen Kosten ganz oder anteilig.
Inhaltsverzeichnis
- Was der Vorsteuerabzug ist und warum er kein Bonus ist
- Die Voraussetzungen auf einen Blick
- Die vier Voraussetzungen im Detail
- Der richtige Zeitpunkt für den Vorsteuerabzug
- Vorsteuer ohne klassische Rechnung: drei Sonderfälle
- So sichern Sie Ihren Vorsteuerabzug in der Praxis
- Unser Blick auf den Vorsteuerabzug
- Vorsteuer sauber erfassen mit KontoVexa
- Häufige Fragen zum Vorsteuerabzug
- Quellen
Was der Vorsteuerabzug ist und warum er kein Bonus ist
Vorsteuer ist die Umsatzsteuer, die Ihnen andere Unternehmen für Lieferungen und Leistungen in Rechnung stellen. Das Finanzamt NRW beschreibt sie als durchlaufenden Posten: Wirtschaftlich trägt die Umsatzsteuer der Endverbraucher, nicht Ihr Betrieb.
In der Praxis heißt das: Sie ziehen die gezahlte Vorsteuer von der Umsatzsteuer ab, die Sie Ihren Kunden berechnen, und überweisen nur die Differenz. Ist die Vorsteuer in einem Monat höher, etwa weil Sie gerade investiert haben, erstattet das Finanzamt den Überhang.
Ein Beispiel: Sie kaufen einen Laptop für 1.000 € netto plus 190 € Umsatzsteuer. Im selben Monat stellen Sie Rechnungen über 5.000 € netto plus 950 € Umsatzsteuer. In Ihrer Umsatzsteuer-Voranmeldung stehen dann 950 € Umsatzsteuer minus 190 € Vorsteuer, Sie zahlen 760 €. Der Laptop kostet Ihren Betrieb also effektiv 1.000 €, nicht 1.190 €. Wie Steuersätze und Voranmeldung zusammenspielen, erklären wir ausführlich im Ratgeber zur Umsatzsteuer für Selbstständige.
Genau deshalb sollten Gründer den Vorsteuerabzug nicht als Steuergeschenk sehen. Er sorgt nur dafür, dass die Umsatzsteuer auf jeder Stufe der Lieferkette neutral bleibt. Wer ihn verliert, zahlt drauf.
Die Voraussetzungen auf einen Blick
Bevor wir ins Detail gehen, die Übersicht. Die Fachliteratur trennt dabei zwischen materiellen Voraussetzungen (Wurde wirklich eine Leistung für das Unternehmen bezogen?) und der formellen Voraussetzung (Liegt eine korrekte Rechnung vor?). Diese Trennung betont auch die Beratungsgesellschaft BDO in ihrer Analyse der aktuellen Rechtsprechung.
| Voraussetzung | Was geprüft wird | Typischer Stolperstein |
|---|---|---|
| Unternehmereigenschaft | Sie sind Unternehmer und nicht Kleinunternehmer | Kleinunternehmerregelung gewählt |
| Leistung für Ihr Unternehmen | Ein anderer Unternehmer hat an Sie geliefert oder geleistet, und zwar für Ihren Betrieb | Gemischt genutzte Gegenstände, Privatanteil |
| Ordnungsgemäße Rechnung | Pflichtangaben nach §§ 14, 14a UStG, Steuer gesondert ausgewiesen | Ungenaue Leistungsbeschreibung, falsche Adresse |
| Kein Ausschluss | Die Ausgabe dient nicht steuerfreien Umsätzen | Vermietung, Heilberufe, Versicherungsvermittlung |
Die vier Voraussetzungen im Detail
1. Sie sind Unternehmer mit Regelbesteuerung
Abziehen darf nur, wer selbst Unternehmer im Sinne des Umsatzsteuerrechts ist. Das gilt für Freiberufler genauso wie für Gewerbetreibende, die Abgrenzung spielt hier keine Rolle (mehr dazu unter Freiberufler oder Gewerbe).
Die wichtigste Ausnahme sind Kleinunternehmer. Nach Auskunft des Finanzamts NRW zur Kleinunternehmerregelung gilt sie, wenn der Umsatz im Vorjahr 25.000 € nicht überstiegen hat und im laufenden Jahr 100.000 € voraussichtlich nicht übersteigt. Wer sie nutzt, weist keine Umsatzsteuer aus und darf im Gegenzug keine Vorsteuer ziehen.
Das klingt bequem, kann aber teuer werden. Planen Sie eine größere Anschaffung, etwa Maschinen, ein Fahrzeug oder eine komplette Büroausstattung für 12.000 € netto, bleiben als Kleinunternehmer die rund 2.280 € Umsatzsteuer bei Ihnen hängen. Auch laufende Kosten wie Miete für Gewerberäume, Software-Abos und Energie werden dadurch brutto zu Kosten. Wer etwa die Stromkosten im kleinen Betrieb durchrechnet, sieht schnell, dass die Umsatzsteuer auf jeder Abschlagszahlung mitbezahlt wird. Ob sich der Wechsel zur Regelbesteuerung lohnt, hängt vor allem davon ab, ob Ihre Kunden Unternehmer sind, die selbst Vorsteuer ziehen können. Die Abwägung haben wir im Ratgeber zur Kleinunternehmerregelung 2026 aufgeschlüsselt. Weil der Wechsel Folgen für mehrere Jahre haben kann, sprechen Sie vor dem Wechsel mit Ihrer Steuerberatung.
2. Die Leistung wurde für Ihr Unternehmen ausgeführt
§ 15 Abs. 1 UStG verlangt, dass ein anderer Unternehmer die Lieferung oder sonstige Leistung für Ihr Unternehmen ausgeführt hat. Damit fallen zwei Gruppen heraus: Einkäufe bei Privatpersonen (die keine Umsatzsteuer schulden) und Einkäufe für Ihr Privatleben.
Drei Punkte aus dem Gesetz, die Selbstständige kennen sollten:
- Die 10-Prozent-Grenze: Nutzen Sie einen Gegenstand zu weniger als 10 Prozent für Ihr Unternehmen, gilt er nicht als für das Unternehmen bezogen. Kein Vorsteuerabzug, auch nicht anteilig.
- Nicht abzugsfähige Betriebsausgaben: Nach § 15 Abs. 1a UStG ist die Vorsteuer für Aufwendungen ausgeschlossen, die ertragsteuerlich unter das Abzugsverbot des § 4 Abs. 5 EStG fallen, etwa zu teure Geschenke an Geschäftspartner. Bewirtungskosten nimmt das Gesetz ausdrücklich aus, hier bleibt der Vorsteuerabzug bei angemessenen, nachgewiesenen Ausgaben möglich. Welche Kosten überhaupt als Betriebsausgabe gelten, zeigt unsere Liste zu Betriebsausgaben absetzen.
- Gemischte Nutzung: Bei einem Auto, das Sie auch privat fahren, ist der Abzug zunächst möglich, die private Nutzung wird dann als Entnahme versteuert. Wie die 1-%-Regel und das Fahrtenbuch hier wirken, lesen Sie unter Firmenwagen Privatnutzung.
Der häufigste Denkfehler: Vorsteuer sei eine reine Formsache, sobald eine Rechnung auf den Firmennamen ausgestellt ist. Das stimmt nicht. Ohne tatsächliche unternehmerische Verwendung gibt es keinen Abzug, egal wie sauber der Beleg aussieht.
3. Ihnen liegt eine ordnungsgemäße Rechnung vor
Hier scheitern in Betriebsprüfungen die meisten Abzüge. Die Steuer muss in einer Rechnung nach §§ 14, 14a UStG gesondert ausgewiesen sein, so steht es im Umsatzsteuer-Anwendungserlass, Abschnitt 15.2a. Die Pflichtangaben einer Rechnung im Überblick:
- Vollständiger Name und Anschrift des leistenden Unternehmers und Ihres Unternehmens
- Steuernummer oder Umsatzsteuer-Identifikationsnummer des Leistenden
- Ausstellungsdatum
- Fortlaufende, einmalig vergebene Rechnungsnummer
- Menge und handelsübliche Bezeichnung der Gegenstände oder Art und Umfang der Leistung
- Zeitpunkt der Lieferung oder Leistung
- Entgelt, nach Steuersätzen aufgeschlüsselt, sowie im Voraus vereinbarte Minderungen
- Steuersatz und Steuerbetrag oder ein Hinweis auf eine Steuerbefreiung
Wie streng das genommen wird, zeigt ein Beschluss des Bundesfinanzhofs: Mit einer Rechnung ohne ausreichende Leistungsbeschreibung kann ein möglicherweise bestehendes Recht auf Vorsteuerabzug nicht ausgeübt werden. „Beratungsleistungen laut Absprache“ reicht also nicht. Prüfen Sie jede Eingangsrechnung, bevor Sie sie buchen, und fordern Sie bei Fehlern sofort eine berichtigte Fassung an.
Eine Erleichterung gibt es für kleine Beträge. Eine Kleinbetragsrechnung bis 250 € brutto braucht nach § 33 UStDV nur vier Angaben: Name und Anschrift des Leistenden, Ausstellungsdatum, Menge und Art der Leistung sowie das Entgelt mit Steuerbetrag in einer Summe und den Steuersatz. Die Tankquittung oder der Beleg aus dem Baumarkt genügt damit meist. Ihre eigene Anschrift muss darauf nicht stehen.
Achten Sie außerdem auf den Rechnungsaussteller: Weist jemand Umsatzsteuer aus, der sie gar nicht schuldet, etwa ein Kleinunternehmer, oder ist der Steuerbetrag zu hoch, dürfen Sie nur die gesetzlich geschuldete Steuer abziehen. Die übrige ausgewiesene Steuer schuldet allein der Aussteller. Mit der schrittweisen E-Rechnungspflicht kommen Eingangsrechnungen zunehmend als XRechnung oder ZUGFeRD. Was ab wann gilt, steht in unserem Überblick zur E-Rechnung-Pflicht.
4. Die Ausgabe dient keinen steuerfreien Umsätzen
Selbst mit perfekter Rechnung entfällt der Abzug, wenn Sie die Leistung für steuerfreie Umsätze verwenden. Nach Darstellung des Finanzamts NRW betrifft das zum Beispiel bestimmte medizinische Leistungen, Vermietung und die Tätigkeit von Versicherungsvertretern.
Es gibt aber Ausnahmen, bei denen der Abzug trotz Steuerfreiheit bleibt, vor allem Ausfuhrlieferungen in Drittländer und innergemeinschaftliche Lieferungen an Unternehmen in anderen EU-Staaten. Wer Waren ins Ausland verkauft, verliert also nichts.
Auf manche Steuerbefreiungen können Sie nach § 9 UStG verzichten, etwa bei der Vermietung von Gewerberäumen an andere Unternehmer. Dann sind die Umsätze steuerpflichtig, und der Vorsteuerabzug ist wieder möglich. Bei einem Bau- oder Sanierungsprojekt kann das fünfstellige Beträge ausmachen.
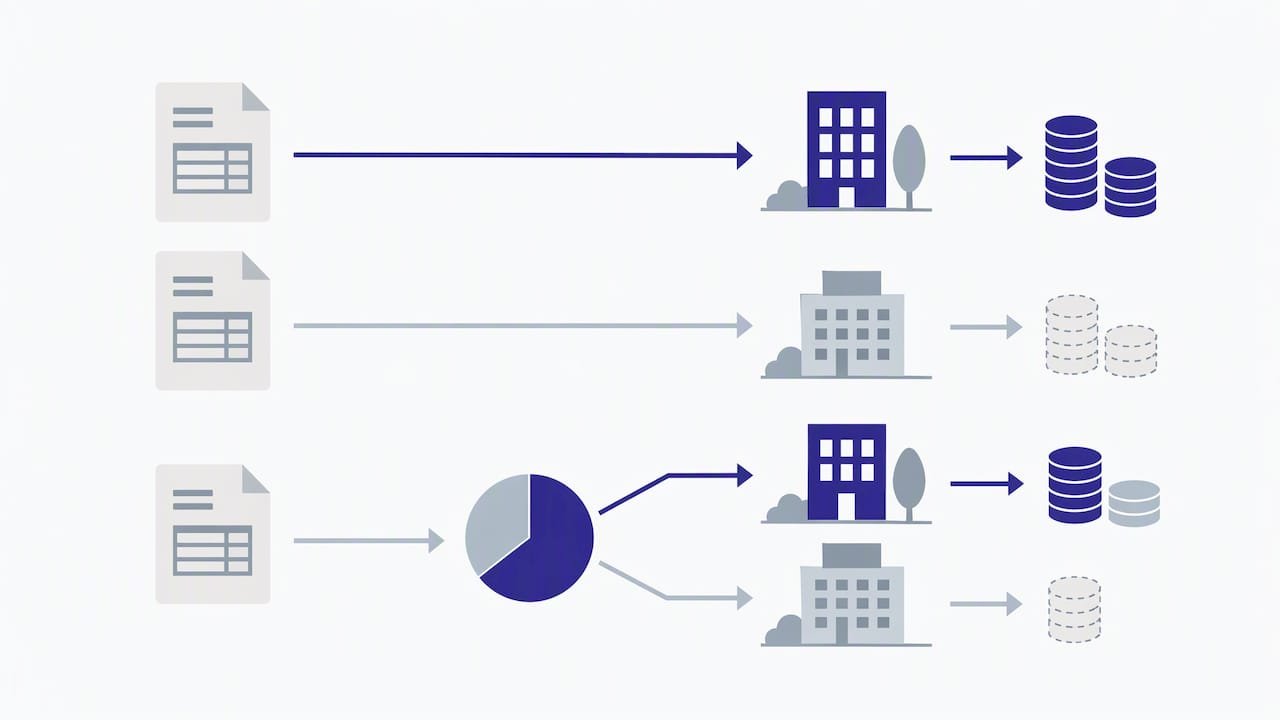
Haben Sie steuerpflichtige und steuerfreie Umsätze zugleich, etwa als Physiotherapeut mit Heilbehandlungen und einem kleinen Verkauf von Trainingsgeräten, müssen Sie jede Eingangsleistung zuordnen. Kosten, die nur dem steuerpflichtigen Bereich dienen, sind voll abziehbar, Kosten nur für den steuerfreien Bereich gar nicht. Für gemeinsam genutzte Kosten wie Praxismiete oder Software ist die Vorsteuer nur anteilig abziehbar, mit einem nachvollziehbaren Aufteilungsschlüssel (§ 15 Abs. 4 UStG). Wer hier pauschal alles zieht, riskiert Nachzahlungen.
Der richtige Zeitpunkt für den Vorsteuerabzug
Die Frage nach dem Monat ist keine Kleinigkeit: Wer die Vorsteuer zu früh zieht, korrigiert später, wer sie zu spät zieht, finanziert dem Finanzamt Liquidität vor.
Die Grundregel der Finanzverwaltung: Der Abzug ist im Voranmeldungszeitraum möglich, in dem die Leistung ausgeführt wurde und die ordnungsgemäße Rechnung vorliegt. Maßgeblich ist das spätere der beiden Ereignisse. Ob Sie die Rechnung bereits bezahlt haben, ist laut Finanzamt NRW unerheblich. Das gilt auch, wenn Sie selbst Ihre Umsätze nach vereinnahmten Entgelten versteuern.
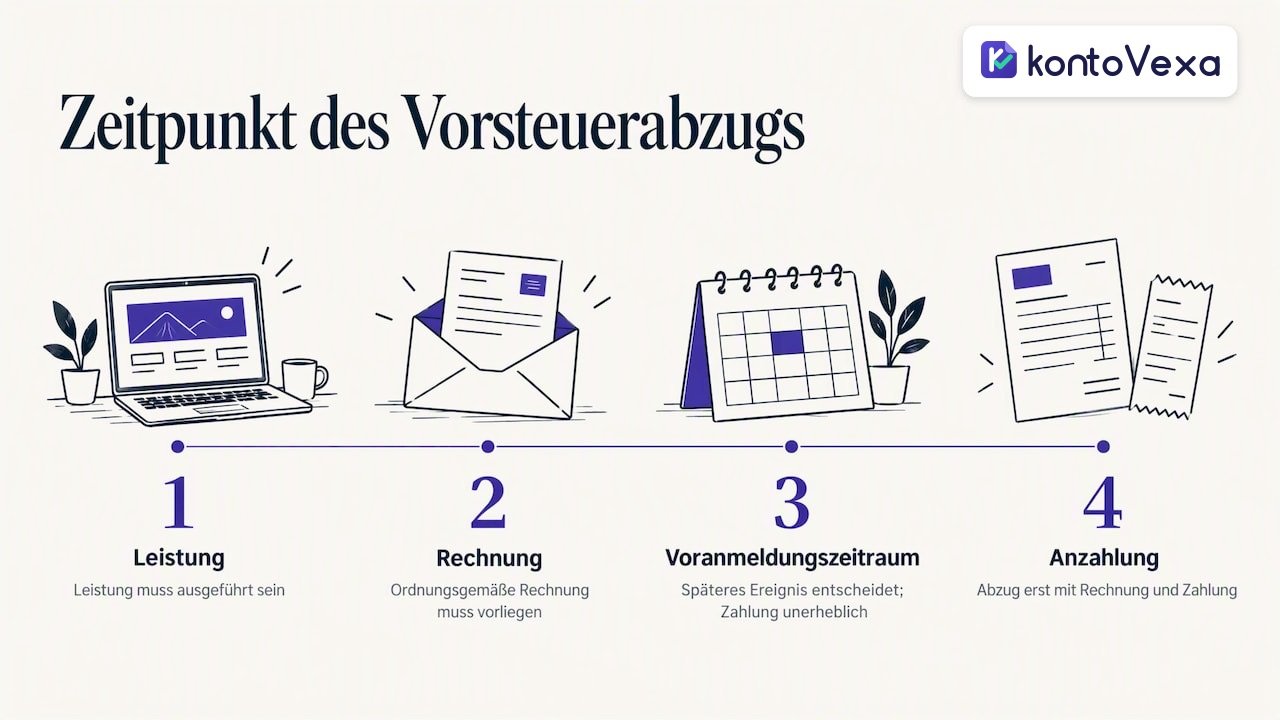
Ein Beispiel: Ihr Webdesigner liefert die neue Website am 28. September 2026, die Rechnung erreicht Sie am 5. Oktober 2026. Nach Verwaltungsauffassung gehört die Vorsteuer in die Oktober-Voranmeldung, nicht in die für September.
Anzahlungen: Zahlen Sie vor der Leistung, ist der darauf entfallende Steuerbetrag nach § 15 Abs. 1 UStG bereits abziehbar, wenn die Rechnung vorliegt und die Zahlung geleistet ist. Beide Bedingungen müssen erfüllt sein. Wie Anzahlungs- und Schlussrechnung korrekt zusammenpassen, erklärt unser Ratgeber zu Abschlagsrechnung und Anzahlung.
Was das EuG-Urteil vom Februar 2026 ändert
Mit Urteil vom 11. Februar 2026 (Rs. T-689/24) hat das Gericht der Europäischen Union entschieden: Liegt die Rechnung spätestens bei Abgabe der Steuererklärung vor, darf der Abzug nicht in einen späteren Zeitraum verschoben werden. Das Recht entsteht demnach bereits mit dem Leistungsbezug. Auch die Kanzlei Ebner Stolz ordnet das Urteil so ein.
Im Website-Beispiel hieße das: Wenn die Rechnung am 5. Oktober da ist und Sie die September-Voranmeldung erst danach abgeben, könnten Sie die Vorsteuer schon für September ziehen. Die deutsche Finanzverwaltung hält nach Einschätzung von BDO bislang aber am Rechnungserhalt fest. Wer vom Verwaltungsstandpunkt abweicht, sollte das in der Voranmeldung offenlegen und vorher mit der Steuerberatung abstimmen. Für die meisten Selbstständigen ist die sichere Linie weiterhin: Vorsteuer in den Monat, in dem die Rechnung eingeht.
Vorsteuer ohne klassische Rechnung: drei Sonderfälle
§ 15 Abs. 1 UStG kennt neben der Rechnung eines inländischen Unternehmers weitere Wege zur Vorsteuer:
- Einfuhrumsatzsteuer: Importieren Sie Waren aus einem Drittland, etwa aus China oder der Schweiz, können Sie die entstandene Einfuhrumsatzsteuer für Ihr Unternehmen abziehen.
- Innergemeinschaftlicher Erwerb: Kaufen Sie als Unternehmer Waren in einem anderen EU-Land ein, schulden Sie die deutsche Erwerbsteuer und ziehen sie im selben Zug als Vorsteuer wieder ab.
- Reverse-Charge nach § 13b UStG: Bei bestimmten Leistungen, etwa von ausländischen Dienstleistern oder bei Bauleistungen, schulden Sie als Empfänger die Steuer. Auch diese Steuer ist als Vorsteuer abziehbar, wenn die Leistung für Ihr Unternehmen bezogen wurde.
In allen drei Fällen ist die Zahllast unterm Strich meist null, aber nur, wenn Sie beide Seiten korrekt in der Voranmeldung erfassen.
So sichern Sie Ihren Vorsteuerabzug in der Praxis
Einen Antrag auf „Vorsteuerabzugsberechtigung“ gibt es nicht. Nachweisen müssen Sie im Zweifel, dass jede einzelne Voraussetzung vorlag. Diese Routine hat sich bewährt:
- Status klären: Prüfen Sie mit Ihrem Fragebogen zur steuerlichen Erfassung, ob Sie als Regelbesteuerer oder Kleinunternehmer geführt werden.
- Jede Rechnung beim Eingang prüfen: Pflichtangaben, Ihre korrekte Firmenanschrift, ausgewiesener Steuerbetrag, konkrete Leistungsbeschreibung.
- Betrieblichen Zweck festhalten: Bei Bewirtungen Anlass und Teilnehmer notieren, bei gemischt genutzten Gütern den Nutzungsanteil dokumentieren.
- Belege sofort digital ablegen: Fotos, PDFs und E-Rechnungen gehören unveränderbar archiviert, damit sie bei einer Prüfung jahrelang verfügbar sind.
- Den richtigen Monat wählen: Vorsteuer in den Voranmeldungszeitraum buchen, in dem Leistung und Rechnung vorliegen, bei Anzahlungen zusätzlich die Zahlung.
- Fristen einhalten: Wer die Voranmeldung zu spät abgibt, riskiert Zuschläge. Die Folgen erklärt unser Ratgeber zu Verspätungs- und Säumniszuschlag.
Am Jahresende fasst die Umsatzsteuererklärung alle Voranmeldungen zusammen. Spätestens dort fallen fehlende oder doppelt gebuchte Vorsteuerbeträge auf. Was dabei gilt, steht unter Umsatzsteuererklärung: Frist und Abschlusszahlung.
Unser Blick auf den Vorsteuerabzug
Wir sehen bei Selbstständigen und kleinen Unternehmen selten, dass Vorsteuer an komplizierten Rechtsfragen scheitert. Sie scheitert am Alltag: Die Tankquittung liegt im Handschuhfach, die Rechnung des Grafikers nennt nur „Gestaltung“, die PDF-Rechnung vom Hosting-Anbieter verschwindet im Postfach. Jeder dieser Belege ist bares Geld, und jeder fehlt am Ende der Voranmeldung.
Deshalb halten wir wenig davon, Belege erst am Quartalsende zu sammeln. Wer eine Eingangsrechnung am Tag des Eingangs fotografiert, prüft und zuordnet, erkennt fehlende Pflichtangaben noch, solange der Lieferant schnell korrigieren kann. Und er bucht die Vorsteuer automatisch im richtigen Monat.
Für Gründer haben wir einen zweiten Rat: Entscheiden Sie die Frage Kleinunternehmer oder Regelbesteuerung nicht nur nach dem Aufwand. Rechnen Sie Ihre geplanten Investitionen der ersten zwei Jahre durch. Oft zeigt schon diese Rechnung, welche Variante günstiger ist.
— Paulo
Vorsteuer sauber erfassen mit KontoVexa
KontoVexa ist für genau diese Routine gebaut. Sie fotografieren Belege direkt beim Eingang, arbeiten mit E-Rechnungen im Format ZUGFeRD und XRechnung, archivieren alles rechtssicher und verwalten Ihre Lieferanten an einem Ort. Aus den erfassten Ausgaben erstellt KontoVexa Ihre Umsatzsteuer-Voranmeldung und die Jahreserklärung und übermittelt sie direkt über ELSTER, Fristerinnerungen inklusive. Die Oberfläche ist mehrsprachig nutzbar, falls Sie Ihre Buchhaltung lieber nicht auf Deutsch führen.
Der Tarif Start kostet 9,90 € pro Monat oder 99 € pro Jahr. Alle Tarife und Preise können Sie 30 Tage kostenlos testen, ohne Kreditkarte. Mehr zur Funktion finden Sie auf der Seite zur Umsatzsteuer-Software.
Häufige Fragen zum Vorsteuerabzug
Was heißt „zum Vorsteuerabzug berechtigt“?
Vorsteuerabzugsberechtigt sind Unternehmer, die ihre Umsätze regulär versteuern. Sie dürfen die Umsatzsteuer aus Eingangsrechnungen für ihr Unternehmen mit der eigenen Umsatzsteuerschuld verrechnen. Kleinunternehmer nach § 19 UStG und Privatpersonen sind nicht berechtigt.
Sind steuerfreie Umsätze vorsteuerabzugsberechtigt?
Grundsätzlich nein: Für Kosten, die steuerfreien Umsätzen wie Heilbehandlungen oder Wohnungsvermietung dienen, ist der Abzug ausgeschlossen. Ausnahmen gelten unter anderem für Ausfuhrlieferungen und innergemeinschaftliche Lieferungen. Bei manchen Befreiungen können Sie nach § 9 UStG auf die Steuerfreiheit verzichten und so den Abzug wiederherstellen.
Muss ich die Rechnung bezahlt haben, um Vorsteuer zu ziehen?
Nein. Maßgeblich sind die ausgeführte Leistung und eine ordnungsgemäße Rechnung. Nur bei Anzahlungen vor der Leistung brauchen Sie zusätzlich den Zahlungsnachweis.
Kann ich vergessene Vorsteuer später nachholen?
Ja, über eine berichtigte Voranmeldung oder spätestens in der Umsatzsteuer-Jahreserklärung, solange der Steuerbescheid noch geändert werden kann. Buchen Sie die Vorsteuer dabei in den Zeitraum, in den sie gehört, nicht einfach in den aktuellen Monat. Bei größeren Beträgen oder älteren Jahren lohnt sich ein Blick der Steuerberatung.
Quellen
- § 15 UStG: Vorsteuerabzug (gesetze-im-internet.de)
- Finanzamt NRW: Vorsteuer
- Finanzamt NRW: Kleinunternehmerinnen und Kleinunternehmer
- Finanzamt NRW: Umsatzsteuer, ein Überblick
- UStAE Abschnitt 15.2a: Ordnungsmäßige Rechnung
- UStAE Abschnitt 14.5: Pflichtangaben in der Rechnung
- Bundesfinanzhof: Anforderungen an die Rechnung für den Vorsteuerabzug
- BDO: Neues zum Zeitpunkt des Vorsteuerabzugs
- FGS: Rückwirkender Vorsteuerabzug nach EuG T-689/24
- Ebner Stolz: Vorsteuerabzug bei späterem Rechnungseingang
- Gründerfreunde: Kleinbetragsrechnung bis 250 Euro