 Black Deal 50 % de remise sur la première année en paiement annuel – jusqu’au 31 décembre 2026 seulement.

Vorsteuerabzug 2026 : conditions et bon moment de la déduction
Vous pouvez récupérer auprès du Finanzamt (centre des impôts local) la Umsatzsteuer (TVA) figurant sur une facture d'achat lorsque quatre conditions sont réunies simultanément : vous êtes un entrepreneur assujetti à la TVA, la prestation a été fournie pour votre entreprise, vous disposez d'une facture en bonne et due forme mentionnant la taxe séparément, et la dépense n'est pas liée à des opérations exonérées. S'il manque une seule de ces conditions, la Vorsteuer (TVA déductible) reste un coût pour vous. Vous découvrirez ici ce que chaque condition signifie au quotidien, au cours de quel mois vous déduisez la Vorsteuer et où les indépendants laissent le plus souvent de l'argent sur la table.
En bref
- Le Vorsteuerabzug (déduction de la TVA en amont) est régi par le § 15 UStG. Les Kleinunternehmer (bénéficiaires de la franchise en base de TVA) au sens du § 19 UStG en sont exclus.
- La facture doit comporter toutes les mentions obligatoires ; à défaut, vous ne pouvez pas exercer la déduction, même si la prestation était bien réelle.
- Le fait d'avoir déjà payé la facture ou non ne joue aucun rôle. Exception : les acomptes, pour lesquels il vous faut la facture et le paiement.
- L'administration fiscale accorde la déduction pour la période de déclaration provisoire au cours de laquelle la prestation et la facture sont réunies. Un arrêt européen du 11 février 2026 remet cette pratique en question.
- Qui réalise des opérations exonérées, comme des soins médicaux ou la location de logements, perd en tout ou en partie la déduction pour les coûts correspondants.
Sommaire
- Ce qu'est le Vorsteuerabzug et pourquoi ce n'est pas un bonus
- Les conditions en un coup d'œil
- Les quatre conditions en détail
- Le bon moment pour le Vorsteuerabzug
- Vorsteuer sans facture classique : trois cas particuliers
- Comment sécuriser votre Vorsteuerabzug en pratique
- Notre regard sur le Vorsteuerabzug
- Saisir correctement la Vorsteuer avec KontoVexa
- Questions fréquentes sur le Vorsteuerabzug
- Sources
Ce qu'est le Vorsteuerabzug et pourquoi ce n'est pas un bonus
La Vorsteuer est la TVA que d'autres entreprises vous facturent pour des livraisons et des prestations. Le Finanzamt de Rhénanie-du-Nord-Westphalie (NRW) la décrit comme un poste de transit : économiquement, c'est le consommateur final qui supporte la TVA, et non votre entreprise.
En pratique, cela signifie que vous déduisez la Vorsteuer payée de la TVA que vous facturez à vos clients et ne versez que la différence. Si, au cours d'un mois, la Vorsteuer est plus élevée, par exemple parce que vous venez d'investir, le Finanzamt vous rembourse l'excédent.
Un exemple : vous achetez un ordinateur portable pour 1.000 € HT plus 190 € de TVA. Le même mois, vous émettez des factures pour 5.000 € HT plus 950 € de TVA. Votre Umsatzsteuer-Voranmeldung (UStVA, déclaration provisoire de TVA) indique alors 950 € de TVA moins 190 € de Vorsteuer : vous payez 760 €. L'ordinateur ne coûte donc effectivement que 1.000 € à votre entreprise, et non 1.190 €. Nous expliquons en détail comment les taux de TVA et la déclaration provisoire s'articulent dans notre guide sur la Umsatzsteuer pour les indépendants.
C'est précisément pourquoi les créateurs d'entreprise ne devraient pas considérer le Vorsteuerabzug comme un cadeau fiscal. Il garantit simplement que la TVA reste neutre à chaque étape de la chaîne d'approvisionnement. Qui le perd, paie de sa poche.
Les conditions en un coup d'œil
Avant d'entrer dans le détail, voici la vue d'ensemble. La doctrine distingue les conditions de fond (une prestation a-t-elle réellement été acquise pour l'entreprise ?) et la condition de forme (une facture correcte existe-t-elle ?). Le cabinet de conseil BDO souligne également cette distinction dans son analyse de la jurisprudence récente.
| Condition | Ce qui est vérifié | Écueil typique |
|---|---|---|
| Qualité d'entrepreneur | Vous êtes Unternehmer (entrepreneur assujetti) et non Kleinunternehmer | Choix de la Kleinunternehmerregelung (franchise en base de TVA) |
| Prestation pour votre entreprise | Un autre entrepreneur vous a livré un bien ou fourni une prestation, et ce pour votre activité | Biens à usage mixte, quote-part privée |
| Facture en bonne et due forme | Mentions obligatoires selon les §§ 14, 14a UStG, taxe mentionnée séparément | Description imprécise de la prestation, adresse erronée |
| Aucune exclusion | La dépense ne sert pas à des opérations exonérées | Location, professions de santé, courtage d'assurances |
Les quatre conditions en détail
1. Vous êtes un entrepreneur relevant de la Regelbesteuerung (régime normal de TVA)
Seul peut déduire celui qui est lui-même entrepreneur au sens du droit de la TVA. Cela vaut aussi bien pour les Freiberufler (professions libérales) que pour les Gewerbetreibende (exploitants d'une activité commerciale) ; la distinction ne joue ici aucun rôle (plus d'informations dans Freiberufler ou Gewerbe).
L'exception la plus importante concerne les Kleinunternehmer. Selon les informations du Finanzamt NRW sur la Kleinunternehmerregelung, celle-ci s'applique si le chiffre d'affaires de l'année précédente n'a pas dépassé 25.000 € et ne dépassera probablement pas 100.000 € pendant l'année en cours. Qui en bénéficie ne facture pas de TVA et, en contrepartie, ne peut pas déduire de Vorsteuer.
Cela semble pratique, mais peut coûter cher. Si vous prévoyez un achat important, par exemple des machines, un véhicule ou un équipement de bureau complet pour 12.000 € HT, les quelque 2.280 € de TVA restent à votre charge en tant que Kleinunternehmer. Les frais courants comme le loyer de locaux professionnels, les abonnements logiciels et l'énergie deviennent eux aussi des coûts TTC. Qui calcule par exemple les frais d'électricité d'une petite entreprise constate rapidement que la TVA est payée sur chaque acompte. Le passage à la Regelbesteuerung est-il rentable ? Cela dépend surtout de la question de savoir si vos clients sont des entrepreneurs pouvant eux-mêmes déduire la Vorsteuer. Nous avons détaillé cette mise en balance dans notre guide sur la Kleinunternehmerregelung 2026. Comme ce changement peut avoir des conséquences sur plusieurs années, parlez-en à votre Steuerberater (conseiller fiscal) avant de franchir le pas.
2. La prestation a été fournie pour votre entreprise
Le § 15 al. 1 UStG exige qu'un autre entrepreneur ait effectué la livraison ou la prestation de services pour votre entreprise. Deux catégories sont ainsi exclues : les achats auprès de particuliers (qui ne doivent pas de TVA) et les achats pour votre vie privée.
Trois points de la loi que les indépendants devraient connaître :
- Le seuil de 10 % : si vous utilisez un bien à moins de 10 % pour votre entreprise, il n'est pas considéré comme acquis pour l'entreprise. Pas de Vorsteuerabzug, pas même partiel.
- Betriebsausgaben (dépenses d'exploitation) non déductibles : selon le § 15 al. 1a UStG, la Vorsteuer est exclue pour les dépenses qui, en matière d'impôt sur le revenu, tombent sous l'interdiction de déduction du § 4 al. 5 EStG, par exemple des cadeaux trop coûteux à des partenaires commerciaux. La loi exclut expressément de cette règle les Bewirtungskosten (frais de représentation, repas d'affaires) : ici, le Vorsteuerabzug reste possible pour des dépenses raisonnables et justifiées. Quels coûts comptent comme Betriebsausgaben ? Notre liste Déduire les Betriebsausgaben vous le montre.
- Usage mixte : pour une voiture que vous utilisez aussi à titre privé, la déduction est d'abord possible, puis l'usage privé est imposé comme prélèvement. Comment la règle du 1 % et le carnet de bord s'appliquent ici, vous le découvrirez dans Usage privé du véhicule de société.
L'erreur de raisonnement la plus fréquente : la Vorsteuer serait une simple formalité dès lors qu'une facture est établie au nom de l'entreprise. C'est faux. Sans utilisation réelle à des fins professionnelles, pas de déduction, aussi impeccable que soit la pièce justificative.
3. Vous disposez d'une facture en bonne et due forme
C'est ici qu'échouent la plupart des déductions lors des Betriebsprüfungen (contrôles fiscaux). La taxe doit être mentionnée séparément sur une facture conforme aux §§ 14, 14a UStG, comme le prévoit l'Umsatzsteuer-Anwendungserlass (circulaire d'application de la TVA), section 15.2a. Les mentions obligatoires d'une facture en résumé :
- Nom complet et adresse de l'entrepreneur prestataire et de votre entreprise
- Steuernummer (numéro fiscal) ou USt-IdNr. (numéro de TVA intracommunautaire) du prestataire
- Date d'émission
- Numéro de facture séquentiel, attribué une seule fois
- Quantité et désignation commerciale usuelle des biens, ou nature et étendue de la prestation
- Date de la livraison ou de la prestation
- Montant hors taxe, ventilé par taux de TVA, ainsi que les réductions convenues à l'avance
- Taux de TVA et montant de la taxe, ou mention d'une exonération
Une décision du Bundesfinanzhof (Cour fédérale des finances) montre à quel point ces exigences sont appliquées strictement : avec une facture sans description suffisante de la prestation, un éventuel droit au Vorsteuerabzug ne peut pas être exercé. « Prestations de conseil selon accord » ne suffit donc pas. Vérifiez chaque facture d'achat avant de la comptabiliser et demandez immédiatement une version corrigée en cas d'erreur.
Un allègement existe pour les petits montants. Une Kleinbetragsrechnung (facture de faible montant) jusqu'à 250 € TTC ne requiert, selon le § 33 UStDV, que quatre mentions : nom et adresse du prestataire, date d'émission, quantité et nature de la prestation ainsi que le montant toutes taxes comprises en une seule somme et le taux de TVA. Le ticket de la station-service ou du magasin de bricolage suffit donc généralement. Votre propre adresse n'a pas besoin d'y figurer.
Faites aussi attention à l'émetteur de la facture : si quelqu'un mentionne de la TVA alors qu'il ne la doit pas du tout, par exemple un Kleinunternehmer, ou si le montant de la taxe est trop élevé, vous ne pouvez déduire que la taxe légalement due. Le reste de la taxe mentionnée est dû uniquement par l'émetteur. Avec l'introduction progressive de l'obligation de E-Rechnung (facture électronique structurée), les factures d'achat arrivent de plus en plus au format XRechnung (format allemand de facture électronique) ou ZUGFeRD (format hybride). Ce qui s'applique et à partir de quand figure dans notre aperçu de l'obligation de E-Rechnung.
4. La dépense ne sert pas à des opérations exonérées
Même avec une facture parfaite, la déduction tombe si vous utilisez la prestation pour des opérations exonérées. Selon la présentation du Finanzamt NRW, cela concerne par exemple certaines prestations médicales, la location et l'activité des agents d'assurance.
Il existe toutefois des exceptions dans lesquelles la déduction est maintenue malgré l'exonération, notamment les livraisons à l'exportation vers des pays tiers et les livraisons intracommunautaires à des entreprises d'autres États de l'UE. Qui vend des marchandises à l'étranger ne perd donc rien.
Vous pouvez renoncer à certaines exonérations en vertu du § 9 UStG, par exemple pour la location de locaux professionnels à d'autres entrepreneurs. Les opérations deviennent alors imposables et le Vorsteuerabzug redevient possible. Dans le cadre d'un projet de construction ou de rénovation, cela peut représenter des montants à cinq chiffres.
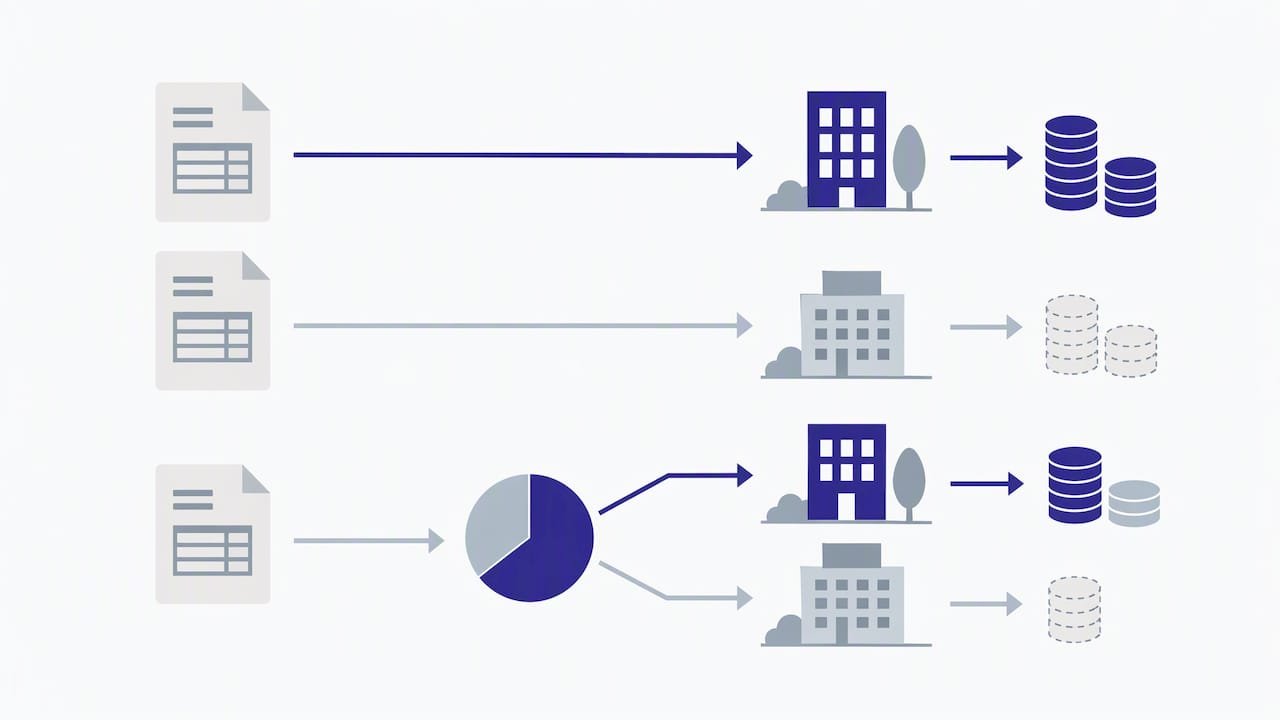
Si vous réalisez à la fois des opérations imposables et des opérations exonérées, par exemple en tant que kinésithérapeute proposant des soins et vendant un peu de matériel d'entraînement, vous devez affecter chaque prestation reçue. Les coûts servant uniquement au secteur imposable sont intégralement déductibles, ceux servant uniquement au secteur exonéré ne le sont pas du tout. Pour les coûts communs comme le loyer du cabinet ou les logiciels, la Vorsteuer n'est déductible qu'au prorata, selon une clé de répartition compréhensible (§ 15 al. 4 UStG). Qui déduit tout de manière forfaitaire s'expose à des redressements.
Le bon moment pour le Vorsteuerabzug
La question du mois n'est pas un détail : qui déduit la Vorsteuer trop tôt devra corriger plus tard ; qui la déduit trop tard avance de la trésorerie au Finanzamt.
La règle de base de l'administration fiscale : la déduction est possible au titre de la période de déclaration provisoire au cours de laquelle la prestation a été fournie et la facture en bonne et due forme est disponible. C'est le dernier des deux événements qui compte. Que vous ayez déjà payé la facture ou non est sans importance selon le Finanzamt NRW. Cela vaut également si vous déclarez vous-même votre chiffre d'affaires selon le régime des encaissements.
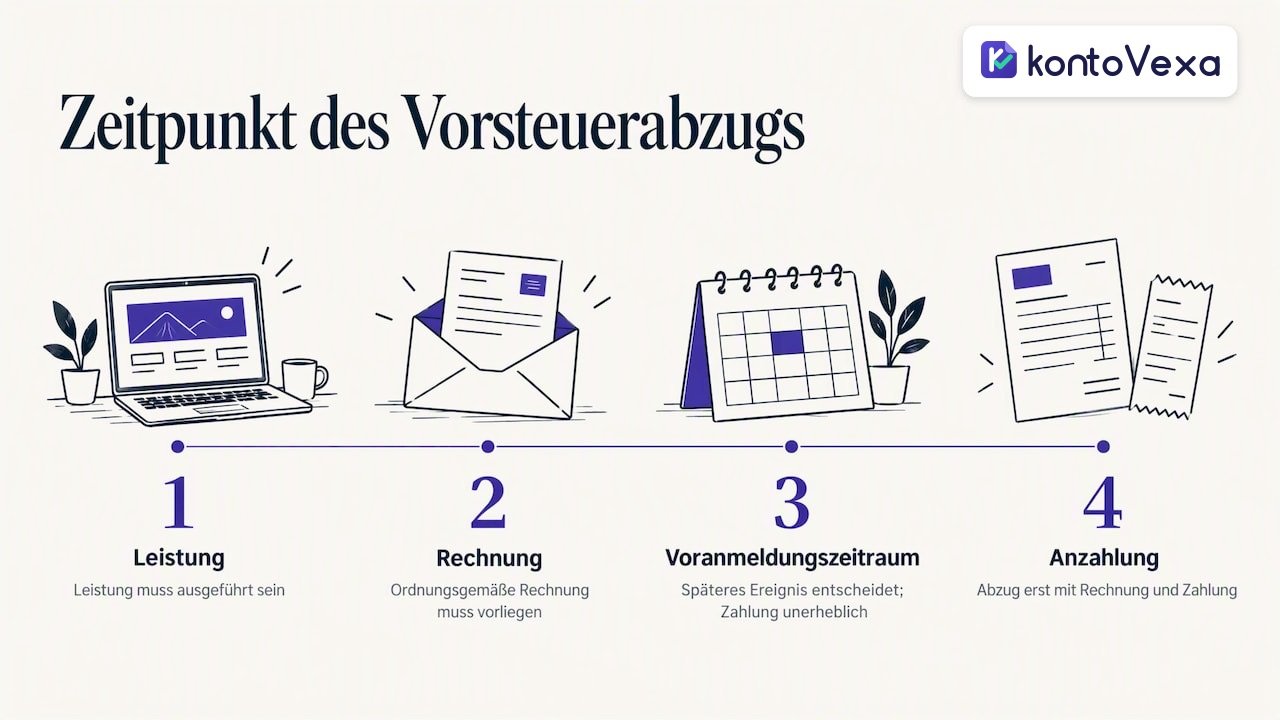
Un exemple : votre webdesigner livre le nouveau site web le 28 septembre 2026 et la facture vous parvient le 5 octobre 2026. Selon la position de l'administration, la Vorsteuer relève de la déclaration provisoire d'octobre, et non de celle de septembre.
Acomptes : si vous payez avant la prestation, le montant de taxe correspondant est déjà déductible selon le § 15 al. 1 UStG dès lors que la facture est disponible et que le paiement a été effectué. Les deux conditions doivent être remplies. Notre guide Facture d'acompte et acompte explique comment facture d'acompte et facture finale s'articulent correctement.
Ce que change l'arrêt du Tribunal de l'UE de février 2026
Par son arrêt du 11 février 2026 (aff. T-689/24), le Tribunal de l'Union européenne a jugé que si la facture est disponible au plus tard lors du dépôt de la déclaration fiscale, la déduction ne peut pas être reportée à une période ultérieure. Le droit naît donc dès l'acquisition de la prestation. Le cabinet Ebner Stolz interprète également l'arrêt en ce sens.
Dans l'exemple du site web, cela signifierait : si la facture est arrivée le 5 octobre et que vous ne déposez la déclaration provisoire de septembre qu'après cette date, vous pourriez déduire la Vorsteuer dès septembre. Selon l'analyse de BDO, l'administration fiscale allemande s'en tient toutefois jusqu'à présent à la réception de la facture. Qui s'écarte de la position de l'administration devrait l'indiquer dans la déclaration provisoire et en convenir au préalable avec son Steuerberater. Pour la plupart des indépendants, la ligne sûre reste la suivante : la Vorsteuer va dans le mois de réception de la facture.
Vorsteuer sans facture classique : trois cas particuliers
Outre la facture d'un entrepreneur établi en Allemagne, le § 15 al. 1 UStG prévoit d'autres voies d'accès à la Vorsteuer :
- Einfuhrumsatzsteuer (TVA à l'importation) : si vous importez des marchandises d'un pays tiers, par exemple de Chine ou de Suisse, vous pouvez déduire la TVA à l'importation acquittée pour votre entreprise.
- Innergemeinschaftlicher Erwerb (acquisition intracommunautaire) : si, en tant qu'entrepreneur, vous achetez des marchandises dans un autre pays de l'UE, vous devez la taxe allemande sur l'acquisition et la déduisez simultanément comme Vorsteuer.
- Reverse-Charge (autoliquidation de la TVA) selon le § 13b UStG : pour certaines prestations, par exemple de prestataires étrangers ou en cas de travaux de construction, c'est vous, en tant que preneur, qui devez la taxe. Cette taxe est elle aussi déductible comme Vorsteuer si la prestation a été acquise pour votre entreprise.
Dans ces trois cas, le Zahllast (solde de TVA à payer) est généralement nul au final, mais seulement si vous enregistrez correctement les deux côtés dans la déclaration provisoire.
Comment sécuriser votre Vorsteuerabzug en pratique
Il n'existe pas de demande d'« autorisation au Vorsteuerabzug ». En cas de doute, vous devez prouver que chaque condition était remplie. Cette routine a fait ses preuves :
- Clarifier votre statut : vérifiez à l'aide de votre Fragebogen zur steuerlichen Erfassung (questionnaire d'immatriculation fiscale) si vous êtes enregistré au régime normal de TVA ou comme Kleinunternehmer.
- Vérifier chaque facture à réception : mentions obligatoires, adresse correcte de votre entreprise, montant de la taxe indiqué, description concrète de la prestation.
- Consigner l'objet professionnel : pour les repas d'affaires, noter l'occasion et les participants ; pour les biens à usage mixte, documenter la quote-part d'utilisation.
- Archiver immédiatement les pièces justificatives sous forme numérique : photos, PDF et E-Rechnungen doivent être archivés de manière inaltérable, afin de rester disponibles pendant des années en cas de contrôle.
- Choisir le bon mois : comptabiliser la Vorsteuer dans la période de déclaration provisoire au cours de laquelle la prestation et la facture sont réunies, et pour les acomptes, également le paiement.
- Respecter les délais : qui dépose sa déclaration provisoire en retard s'expose à des majorations. Notre guide sur le Verspätungszuschlag et Säumniszuschlag (majorations de retard) en explique les conséquences.
En fin d'année, l'Umsatzsteuererklärung (déclaration annuelle de TVA) récapitule toutes les déclarations provisoires. C'est là, au plus tard, que les montants de Vorsteuer manquants ou comptabilisés en double apparaissent. Les règles applicables figurent dans Umsatzsteuererklärung : délai et paiement du solde.
Notre regard sur le Vorsteuerabzug
Chez les indépendants et les petites entreprises, nous voyons rarement la Vorsteuer échouer à cause de questions juridiques complexes. Elle échoue à cause du quotidien : le ticket d'essence reste dans la boîte à gants, la facture du graphiste indique seulement « Conception », la facture PDF de l'hébergeur disparaît dans la boîte mail. Chacune de ces pièces représente de l'argent comptant, et chacune manque à la fin dans la déclaration provisoire.
C'est pourquoi nous ne sommes guère favorables à l'idée de rassembler les pièces justificatives seulement en fin de trimestre. Qui photographie, vérifie et affecte une facture d'achat le jour même de sa réception repère les mentions obligatoires manquantes tant que le fournisseur peut encore rapidement corriger. Et il comptabilise automatiquement la Vorsteuer dans le bon mois.
Aux créateurs d'entreprise, nous donnons un second conseil : ne tranchez pas la question Kleinunternehmer ou Regelbesteuerung uniquement en fonction de la charge administrative. Faites le calcul de vos investissements prévus pour les deux premières années. Souvent, ce seul calcul montre déjà quelle option est la plus avantageuse.
— Paulo
Saisir correctement la Vorsteuer avec KontoVexa
KontoVexa est conçu précisément pour cette routine. Vous photographiez les pièces justificatives dès leur réception, travaillez avec des E-Rechnungen aux formats ZUGFeRD et XRechnung, archivez tout en toute conformité juridique et gérez vos fournisseurs en un seul endroit. À partir des dépenses saisies, KontoVexa établit votre Umsatzsteuer-Voranmeldung et la déclaration annuelle, et les transmet directement via ELSTER (portail officiel de télédéclaration), rappels d'échéances inclus. L'interface est disponible en plusieurs langues, si vous préférez ne pas tenir votre comptabilité en allemand.
La formule Start coûte 9,90 € par mois ou 99 € par an. Vous pouvez tester toutes les formules et tarifs gratuitement pendant 30 jours, sans carte bancaire. Pour en savoir plus sur cette fonction, consultez la page dédiée au logiciel de Umsatzsteuer.
Questions fréquentes sur le Vorsteuerabzug
Que signifie « avoir droit au Vorsteuerabzug » ?
Ont droit au Vorsteuerabzug les entrepreneurs qui soumettent leurs opérations au régime normal de TVA. Ils peuvent imputer la TVA figurant sur les factures d'achat pour leur entreprise sur leur propre dette de TVA. Les Kleinunternehmer au sens du § 19 UStG et les particuliers n'y ont pas droit.
Les opérations exonérées ouvrent-elles droit au Vorsteuerabzug ?
En principe, non : pour les coûts servant à des opérations exonérées comme les soins médicaux ou la location de logements, la déduction est exclue. Des exceptions existent notamment pour les livraisons à l'exportation et les livraisons intracommunautaires. Pour certaines exonérations, vous pouvez renoncer à l'exonération en vertu du § 9 UStG et rétablir ainsi la déduction.
Dois-je avoir payé la facture pour déduire la Vorsteuer ?
Non. Ce qui compte, ce sont la prestation effectuée et une facture en bonne et due forme. Ce n'est qu'en cas d'acomptes versés avant la prestation que vous avez besoin en plus de la preuve de paiement.
Puis-je rattraper plus tard une Vorsteuer oubliée ?
Oui, au moyen d'une déclaration provisoire rectificative ou, au plus tard, dans la déclaration annuelle de TVA, tant que l'avis d'imposition peut encore être modifié. Comptabilisez alors la Vorsteuer dans la période à laquelle elle se rattache, et pas simplement dans le mois en cours. Pour des montants importants ou des années plus anciennes, l'avis d'un Steuerberater est utile.
Sources
- § 15 UStG : Vorsteuerabzug (gesetze-im-internet.de)
- Finanzamt NRW : Vorsteuer
- Finanzamt NRW : Kleinunternehmerinnen et Kleinunternehmer
- Finanzamt NRW : Umsatzsteuer, un aperçu
- UStAE section 15.2a : facture en bonne et due forme
- UStAE section 14.5 : mentions obligatoires de la facture
- Bundesfinanzhof : exigences relatives à la facture pour le Vorsteuerabzug
- BDO : nouveautés sur le moment du Vorsteuerabzug
- FGS : Vorsteuerabzug rétroactif après l'arrêt du Tribunal de l'UE T-689/24
- Ebner Stolz : Vorsteuerabzug en cas de réception tardive de la facture
- Gründerfreunde : Kleinbetragsrechnung jusqu'à 250 euros
Recommandations
Cet article a été traduit automatiquement de l’allemand. Seule la version allemande fait foi.