 Black Deal 50 % de remise sur la première année en paiement annuel – jusqu’au 31 décembre 2026 seulement.

Digitaliser sa comptabilité : passer au zéro papier étape par étape
Digitaliser sa comptabilité, c'est remplacer classeurs, boîte à chaussures et tableaux Excel par un processus numérique fixe : les pièces justificatives arrivent sous forme numérique ou sont saisies immédiatement, les factures sont créées dans le logiciel, les écritures passent par la connexion bancaire, et à la fin, l'Umsatzsteuer-Voranmeldung (UStVA, déclaration provisoire de TVA) et l'EÜR (comptabilité de caisse simplifiée) sont transmises via ELSTER (portail officiel de télédéclaration). Pour les indépendants, les créateurs d'entreprise et les petites structures, c'est faisable en quelques semaines. L'essentiel n'est pas le scanner, mais un processus propre et conforme aux GoBD (principes de tenue et conservation des documents électroniques). Nous vous montrons ici quelles règles s'appliquent, dans quel ordre procéder et quelles erreurs vous pouvez vous épargner.
En bref
- Digitaliser ne se résume pas à scanner : cela concerne tous les systèmes pertinents pour la comptabilité et les impôts, de la facturation au classement des pièces justificatives en passant par les e-mails.
- Les GoBD exigent des enregistrements traçables et immuables ainsi qu'une Verfahrensdokumentation (documentation de procédure), y compris pour les petites structures.
- Les pièces reçues sous forme électronique restent électroniques. Une impression ne remplace pas l'original.
- Procédez dans un ordre précis : état des lieux, logiciel, connexion bancaire, flux des pièces justificatives, factures, documentation, déclarations fiscales.
- Avec un logiciel directement relié à ELSTER, vous pouvez transmettre déclarations provisoires et déclarations annuelles sans rupture de support.
Sommaire
- Ce que recouvre la comptabilité numérique
- Les règles du jeu : GoBD, délais et Verfahrensdokumentation
- La comptabilité numérique en sept étapes
- Ce que votre logiciel de comptabilité doit savoir faire
- Comptabilité numérique avec un Steuerberater ou soi-même via ELSTER
- Erreurs typiques lors du passage au numérique
- Notre point de vue : digitaliser, c'est simplifier
- Passer au numérique avec Kontelio
- Questions fréquentes sur la comptabilité numérique
- Sources
Ce que recouvre la comptabilité numérique
Quand on parle de « digitaliser sa comptabilité », beaucoup pensent d'abord au scanner. La notion est pourtant plus large. Selon le guide de l'IHK sur les GoBD, elle englobe tous les systèmes qui ont une importance pour la comptabilité et l'imposition : gestion documentaire, facturation et même la correspondance par e-mail. Les conséquences sont concrètes : lorsqu'une facture arrive en PDF dans votre boîte de réception, votre messagerie fait partie de votre comptabilité jusqu'à ce que la pièce soit archivée en toute sécurité.
Voici à quoi ressemble le passage au numérique dans les processus typiques :
| Processus | Sur papier | Numérique |
|---|---|---|
| Factures émises | Modèle Word, impression, classement dans un classeur | Facture dans le logiciel, numéro séquentiel, envoi en PDF ou en E-Rechnung (facture électronique structurée) |
| Pièces reçues | Collecter les reçus, trier chaque mois | Téléversement d'une photo ou import PDF dès réception |
| Rapprochement des paiements | Poser le relevé bancaire à côté de la liste des factures | Connexion bancaire, les paiements sont rattachés aux factures |
| Postes ouverts | Post-it, rappel de mémoire | Vue d'ensemble des factures impayées avec niveaux de relance |
| Umsatzsteuer (TVA) | Additionner les chiffres, les saisir dans le formulaire ELSTER | Générer la déclaration provisoire à partir des écritures et la transmettre |
| Clôture annuelle | Apporter les classeurs au Steuerberater (conseiller fiscal / expert-comptable agréé) | EÜR issue du logiciel, accès ou export pour le cabinet |
| Archives | Cave, étagères, cartons de déménagement | Archivage inaltérable avec fonction de recherche |
Chaque ligne représente une petite étape de transition à part entière. Vous n'avez pas besoin de tout changer en un week-end, mais vous devez savoir où vous voulez aller.
Les règles du jeu : GoBD, délais et Verfahrensdokumentation
Le cadre juridique de la comptabilité numérique en Allemagne est constitué par les principes de tenue et de conservation régulières des livres, enregistrements et documents sous forme électronique, en abrégé GoBD. Ils s'appliquent à toutes les personnes soumises à une obligation de tenue de comptabilité ou d'enregistrement, donc aussi aux Freiberufler (professions libérales) qui établissent une EÜR.
Saisie en temps utile
Numérique ne veut pas dire « un jour ou l'autre ». Le guide de l'IHK fixe des délais concrets : les opérations non réglées en espèces doivent être enregistrées dans un délai de dix jours, les écritures fournisseurs devraient être saisies dans un délai de huit jours, et les opérations doivent être comptabilisées au plus tard à la fin du mois suivant. Collecter ses pièces pendant un trimestre puis tout saisir d'un coup sort donc de ce cadre. Une routine comptable hebdomadaire de 30 minutes règle le problème presque d'elle-même.
Verfahrensdokumentation
Selon l'IHK, les contribuables soumis à une obligation de tenue de comptabilité ou d'enregistrement doivent établir une Verfahrensdokumentation qui présente de manière complète et cohérente le contenu, la structure, le déroulement et les résultats du traitement des données. Pour un entrepreneur individuel, il ne s'agit pas d'un manuel de 80 pages. Une description claire suffit souvent : quel logiciel utilisez-vous, comment les pièces y entrent-elles, qui les saisit, où sont-elles archivées, comment sauvegardez-vous les données.
Si vous scannez des pièces papier, une règle de numérisation en fait partie. Selon l'IHK, vous y définissez qui peut scanner, quand la numérisation a lieu, quels documents sont concernés et comment le contrôle qualité est effectué. Exemple pour une entreprise unipersonnelle : « Je photographie les reçus papier avec l'application au plus tard le vendredi de la même semaine, je vérifie la lisibilité du montant, de la date et de l'émetteur et je les classe directement dans une catégorie. »
L'électronique reste électronique
L'erreur de raisonnement la plus fréquente concerne les factures PDF. Beaucoup les impriment et les classent pour « avoir quelque chose en main ». Selon l'IHK Wiesbaden, l'administration fiscale ne reconnaît pas les impressions papier de pièces électroniques, ce qui entraîne une irrégularité formelle de la comptabilité. L'original, c'est le fichier, et c'est précisément lui qui doit être archivé sans modification. Combien de temps vous devez conserver quels documents, nous l'avons résumé dans notre guide sur les GoBD et Aufbewahrungsfristen (délais de conservation).
Caisses et E-Rechnung
Quiconque encaisse des espèces au moyen d'une Registrierkasse (caisse enregistreuse) électronique ne peut l'utiliser qu'avec un module de sécurité technique certifié (TSE) qui enregistre chaque vente, comme l'explique l'IHK Magdeburg au sujet des caisses enregistreuses. Les données de caisse font donc elles aussi partie de votre vue d'ensemble numérique.
S'y ajoute l'obligation de facture électronique, introduite progressivement dans les relations entre entreprises. Une E-Rechnung n'est pas un PDF, mais un ensemble de données structurées au format XRechnung (format allemand de facture électronique) ou ZUGFeRD (format hybride). Quelles étapes s'appliquent et à partir de quand elles vous concernent, vous le découvrirez dans notre guide sur l'obligation de E-Rechnung, et avec le calculateur d'obligation de E-Rechnung, vous vérifiez votre propre situation en une minute. Si vous digitalisez de toute façon, intégrez d'emblée les factures électroniques au lieu de devoir vous adapter plus tard.
La comptabilité numérique en sept étapes
Cet ordre a fait ses preuves chez les indépendants et les petites structures, car chaque étape s'appuie sur la précédente.
- Faire un état des lieux. Notez d'où viennent vos pièces justificatives : reçus papier, PDF par e-mail, téléchargements depuis des portails clients, tickets de caisse. Comptez approximativement combien il y en a par mois. Avec 20 pièces, on n'a pas besoin du même processus qu'avec 300.
- Choisir un logiciel. Définissez ce que vous voulez faire vous-même et ce que le Steuerberater prend en charge. C'est de cela que dépend la nécessité d'avoir facturation, EÜR, UStVA et transmission ELSTER dans un seul programme. Vous trouverez une aide à la décision dans notre guide Choisir un logiciel de comptabilité.
- Fixer une date de bascule. Le plus simple est de changer en début d'année ou de trimestre. Vous n'avez ainsi aucune période à gérer dans deux systèmes. Les anciens documents restent dans leur format d'origine et ne sont pas convertis a posteriori.
- Connecter la banque et créer les catégories. Reliez votre compte professionnel et créez quelques catégories de dépenses claires : logiciels, frais de déplacement, fournitures de bureau, prestations externes, véhicule. Trop de catégories entraînent des erreurs d'imputation.
- Définir le flux des pièces justificatives. Transférez les factures reçues par e-mail vers un emplacement fixe, photographiez les pièces papier juste après l'achat et consignez la règle de numérisation par écrit. Notre page Gérer ses pièces justificatives en numérique montre à quoi cela ressemble de manière conforme aux GoBD.
- Basculer les factures émises. À partir de la date de bascule, établissez toutes vos factures dans le logiciel. Ainsi, séries de numéros, mentions obligatoires et postes ouverts concordent automatiquement. Ce qui doit figurer sur une facture est expliqué dans le guide Rédiger une facture en tant qu'indépendant.
- Rédiger la Verfahrensdokumentation et tester la déclaration fiscale. Décrivez le nouveau processus sur une à deux pages. Transmettez ensuite la première UStVA depuis le logiciel et comparez une fois les chiffres avec vos relevés bancaires.
Après le premier mois complet, un bref bilan s'impose : quelles pièces manquent, quelle catégorie n'était pas claire, où avez-vous travaillé en double ? De petites corrections au début font gagner beaucoup d'heures par la suite.
Ce que votre logiciel de comptabilité doit savoir faire
Tout le monde n'a pas besoin de toutes les fonctions. Cette checklist vous aide à décider en fonction de vos besoins réels.
Pour tous les indépendants et créateurs d'entreprise :
- Factures avec numéro séquentiel et toutes les mentions obligatoires
- E-Rechnungen en XRechnung et ZUGFeRD, en émission et en réception
- Saisie des pièces par téléversement de photo et import PDF
- Archivage juridiquement sûr et immuable
- EÜR et UStVA à partir de vos propres données
- Transmission directe au Finanzamt (centre des impôts local) via ELSTER
- Rappels des échéances de déclaration
En plus, pour les petites entreprises avec plusieurs intervenants :
- Utilisateurs avec des droits différents, par exemple pour les collaborateurs ou le cabinet de conseil fiscal
- Gestion des clients et des fournisseurs
- Analyses du chiffre d'affaires, des dépenses et des postes ouverts
Pour les équipes internationales et les créateurs d'entreprise qui ne pensent pas en allemand :
- Interface disponible en plusieurs langues. Le droit fiscal allemand reste le droit fiscal allemand, mais celui qui lit catégories, indications et échéances dans sa propre langue fait moins d'erreurs.
Le matériel est généralement la question la moins importante. Un smartphone avec un bon appareil photo suffit pour la plupart des entreprises unipersonnelles. Un scanner de documents n'est rentable que si de grandes quantités de papier arrivent régulièrement. Notre panorama du marché pour les très petites entreprises donne une vue d'ensemble des solutions pour les très petites structures.
Comptabilité numérique avec un Steuerberater ou soi-même via ELSTER
Digitaliser n'exclut pas le Steuerberater, bien au contraire. Selon Haufe, la comptabilité dans le cloud permet l'échange numérique avec le cabinet grâce à des rôles et des droits d'accès. Les écritures et leurs pièces justificatives parviennent au logiciel du cabinet par des exports, et le Steuerberater peut consulter les écritures, corriger les erreurs et conseiller de manière ciblée. Vous payez alors moins pour le tri des pièces et davantage pour un vrai conseil.
Trois modèles sont courants :
| Modèle | Qui fait quoi | Adapté à |
|---|---|---|
| Tout soi-même | Vous comptabilisez, établissez la déclaration provisoire et l'EÜR et transmettez via ELSTER | Freiberufler et créateurs d'entreprise avec des situations simples |
| Saisie par vous, contrôle par le cabinet | Vous saisissez au fil de l'eau, le cabinet prend en charge la clôture annuelle et les déclarations | Indépendants avec un chiffre d'affaires croissant ou des cas particuliers |
| Le cabinet comptabilise | Vous fournissez les pièces en numérique, le cabinet s'occupe du reste | Structures qui veulent déléguer entièrement leur comptabilité |
Pour le premier et le deuxième modèle, une comptabilité numérique propre est la condition préalable. Elle est d'ailleurs utile au-delà de la fiscalité : un indépendant qui veut financer un bien immobilier doit généralement présenter à la banque plusieurs années de chiffres. Les documents qu'attendent les banques pour un financement immobilier pour Freiberufler montrent à quel point c'est plus simple avec des analyses complètes et consultables à tout moment.
Vous ne savez pas si vous devez déposer vos déclarations vous-même ? Pour l'Anlage EÜR (annexe EÜR officielle), la Umsatzsteuer et l'impôt sur le revenu dans une situation simple, beaucoup d'indépendants y parviennent seuls. En cas de création d'une GmbH, de chiffre d'affaires à l'étranger, de biens immobiliers dans le patrimoine professionnel ou de Betriebsprüfung (contrôle fiscal), faites appel à une conseillère fiscale ou un conseiller fiscal. Notre guide sur l'impôt sur le revenu des indépendants explique quelles annexes vous attendent.
Erreurs typiques lors du passage au numérique
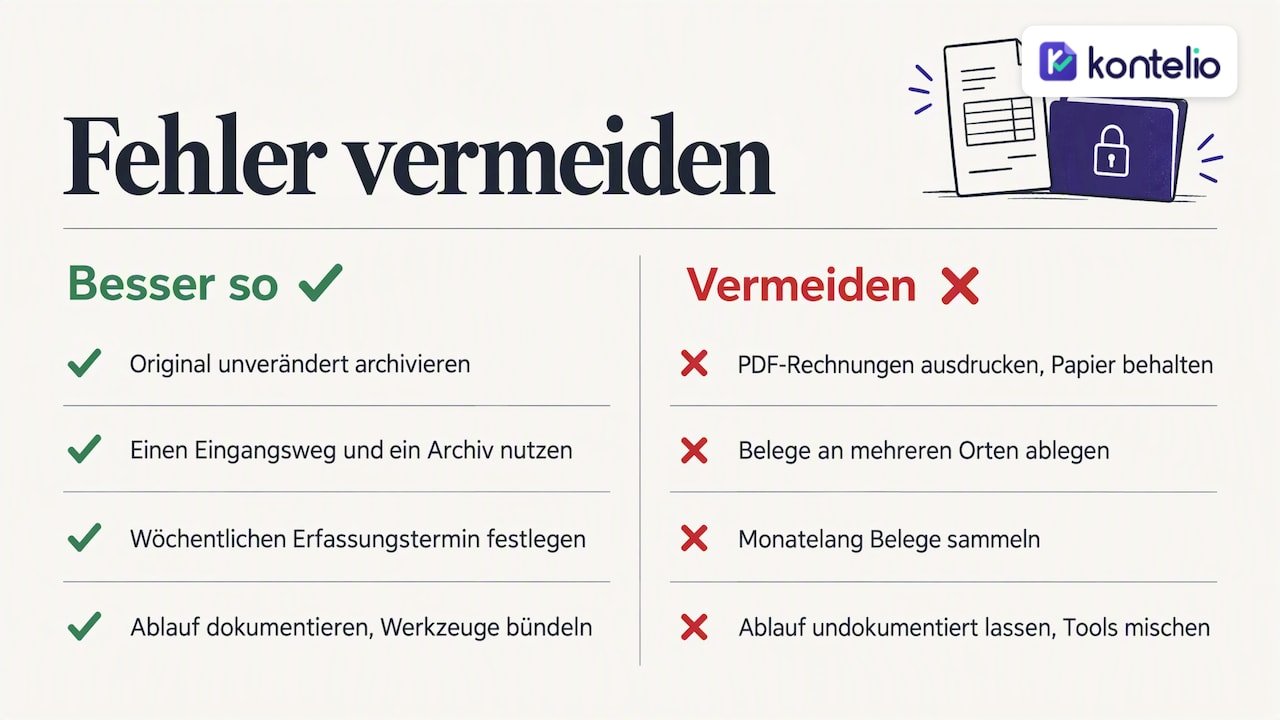
Imprimer les factures PDF et ne conserver que le papier. Comme décrit plus haut, c'est le fichier qui compte. Archivez l'original sans modification dans le logiciel.
Classement en double sans règle. Celui qui range ses pièces tantôt dans sa messagerie, tantôt dans le cloud et tantôt dans le logiciel ne les retrouve pas en cas de question. Un seul canal d'entrée, une seule archive.
Accumuler pendant des mois. Les délais de saisie en temps utile ne peuvent être respectés qu'avec une routine fixe. Un créneau fixe par semaine est plus réaliste qu'une grosse séance mensuelle.
Pas de Verfahrensdokumentation. Beaucoup de petites structures pensent que c'est une affaire de grandes entreprises. Elle est obligatoire, et une description courte et honnête de votre processus vaut mieux que rien.
Trop d'outils. Un outil pour les factures, un autre pour les pièces, un tableau pour la Umsatzsteuer et le portail ELSTER pour la déclaration : chaque transition est une source d'erreurs. Plus les choses se passent dans un seul système, moins vous recopiez.
Partager tous les accès. Si des collaborateurs ou le cabinet participent, chaque personne doit disposer de son propre accès avec les droits adaptés. Ainsi, on peut toujours retracer qui a modifié quoi.
Notre point de vue : digitaliser, c'est simplifier
Nous voyons chaque jour ce qui fait échouer la digitalisation chez les indépendants : ce n'est pas la technique, mais le fait que le nouveau processus paraît plus compliqué que l'ancien classeur. C'est pourquoi nous pensons qu'un bon logiciel de comptabilité doit s'adapter à votre entreprise, et non l'inverse. Une designer qui émet dix factures par mois a besoin d'autres catégories et d'autres vues qu'une entreprise artisanale avec du matériel, des véhicules et des salariés.
La langue est tout aussi importante à nos yeux. En Allemagne, beaucoup de personnes dont la langue maternelle n'est pas l'allemand créent leur entreprise. Elles comprennent très bien leurs obligations fiscales, mais démêler des termes techniques comme Vorsteuer (TVA déductible), Zufluss (encaissement) ou Anlagevermögen (actif immobilisé) dans une langue étrangère coûte du temps et des nerfs. C'est pourquoi Kontelio peut être utilisé en plusieurs langues, tandis que les factures, l'EÜR et la déclaration provisoire respectent les exigences allemandes.
Et nous considérons la dernière étape comme la plus importante : ce n'est que lorsque les chiffres arrivent au Finanzamt sans être recopiés que la comptabilité est vraiment numérique. C'est pourquoi la transmission via ELSTER est directement intégrée chez nous.
— Paulo
Passer au numérique avec Kontelio
Kontelio réunit les étapes de cet article dans une seule interface : factures et E-Rechnungen en ZUGFeRD et XRechnung, saisie des pièces par téléversement de photo, archivage juridiquement sûr, EÜR, UStVA et déclaration annuelle ainsi que la transmission directe via ELSTER. Les rappels d'échéances et la gestion des clients et des fournisseurs sont inclus.
Vous pouvez tester Kontelio gratuitement pendant 30 jours, sans carte bancaire. Ensuite, vous choisissez une formule : Start pour 99 € par an ou 9,90 € par mois, Business pour 199 € par an ou 22,90 € par mois, Pro pour 299 € par an ou 32,90 € par mois. Tous les détails figurent sur notre page des tarifs. Si vous souhaitez d'abord voir à quoi ressemble le processus, commencez par la visite guidée du produit en neuf étapes.
Questions fréquentes sur la comptabilité numérique
Puis-je jeter les pièces papier après les avoir scannées ?
La numérisation dite substitutive est en principe possible si votre Verfahrensdokumentation contient une règle de numérisation et si la pièce numérique est archivée de manière complète, lisible et sans modification. Pour les pièces ayant une valeur probante particulière, comme les contrats ou les documents douaniers, vérifiez au préalable avec votre conseil fiscal s'il faut conserver l'original. En cas de doute, conservez aussi le papier.
En tant que Freiberufler avec une EÜR, ai-je aussi besoin d'une Verfahrensdokumentation ?
Oui, l'obligation s'applique à toutes les personnes soumises à une obligation de tenue de comptabilité ou d'enregistrement, donc aussi dans le cadre de l'Einnahmenüberschussrechnung (EÜR). Pour les petites structures, une description concise du logiciel, de la réception des pièces, de la saisie, de l'archivage et de la sauvegarde des données suffit. L'important est qu'elle corresponde à votre processus réel.
Combien de temps dure le passage au numérique ?
Pour une entreprise unipersonnelle, la configuration, la connexion bancaire et les premières factures sont souvent réglées en un après-midi. Il faut généralement un à deux mois pour que le flux des pièces devienne une habitude. Le plus simple est de démarrer en début d'année ou de trimestre.
Une facture PDF suffit-elle, ou dois-je émettre des E-Rechnungen ?
Cela dépend de vos destinataires et de l'étape transitoire qui s'applique à vous. Dans les relations entre entreprises, la E-Rechnung devient progressivement obligatoire en Allemagne. Le moyen le plus rapide de clarifier votre situation est notre calculateur d'obligation de E-Rechnung.
Sources
- IHK Wiesbaden : GoBD – Que faire ?
- IHK Magdeburg : exigences fiscales applicables aux caisses enregistreuses
- Haufe : logiciels pour Steuerberater, bien utiliser les interfaces
- KreditImmo : financement immobilier pour Freiberufler, banque et documents
Recommandations
Cet article a été traduit automatiquement de l’allemand. Seule la version allemande fait foi.