 Black Deal −50 % auf das erste Jahr bei jährlicher Zahlung – nur bis 31. Dezember 2026.

Buchhaltung digitalisieren: Schritt für Schritt papierlos
Wer seine Buchhaltung digitalisiert, ersetzt Pendelordner, Schuhkarton und Excel-Listen durch einen festen digitalen Ablauf: Belege kommen digital an oder werden sofort erfasst, Rechnungen entstehen in der Software, Buchungen laufen über die Bankanbindung, und am Ende stehen Umsatzsteuer-Voranmeldung und EÜR per ELSTER. Für Selbstständige, Gründer und kleine Betriebe ist das in wenigen Wochen machbar. Entscheidend ist dabei nicht der Scanner, sondern ein sauberer, GoBD-konformer Prozess. Hier zeigen wir Ihnen, welche Regeln gelten, in welcher Reihenfolge Sie umstellen und welche Fehler Sie sich sparen können.
Kurz gesagt
- Digitalisieren heißt mehr als Scannen: Es geht um alle Systeme, die für Buchungen und Steuern relevant sind, von der Rechnungsstellung über die Belegablage bis zur E-Mail.
- Die GoBD verlangen nachvollziehbare, unveränderbare Aufzeichnungen und eine Verfahrensdokumentation, auch bei kleinen Betrieben.
- Elektronisch eingegangene Belege bleiben elektronisch. Ein Ausdruck ersetzt das Original nicht.
- Stellen Sie in einer festen Reihenfolge um: Bestandsaufnahme, Software, Bankanbindung, Belegfluss, Rechnungen, Dokumentation, Steuerabgabe.
- Mit einer Software, die ELSTER direkt anbindet, können Sie Voranmeldungen und Erklärungen ohne Medienbruch abgeben.
Inhaltsverzeichnis
- Was zur digitalen Buchhaltung gehört
- Die Spielregeln: GoBD, Fristen und Verfahrensdokumentation
- In sieben Schritten zur digitalen Buchhaltung
- Was Ihre Buchhaltungssoftware können sollte
- Digitale Buchhaltung mit Steuerberater oder selbst per ELSTER
- Typische Fehler bei der Umstellung
- Unsere Sicht: Digitalisieren heißt vereinfachen
- Mit Kontelio umstellen
- Häufige Fragen zur digitalen Buchhaltung
- Quellen
Was zur digitalen Buchhaltung gehört
Viele denken bei „Buchhaltung digitalisieren“ zuerst an den Scanner. Der Begriff ist breiter. Laut IHK-Ratgeber zu den GoBD fallen alle Systeme darunter, die für Buchungen und die Besteuerung von Bedeutung sind: Dokumenten-Management, Fakturierung und auch die E-Mail-Korrespondenz. Das hat praktische Folgen: Wenn eine Rechnung als PDF im Postfach landet, ist Ihr Mailprogramm Teil der Buchhaltung, bis der Beleg sicher archiviert ist.
So sieht die Umstellung in den typischen Abläufen aus:
| Ablauf | Papierbasiert | Digital |
|---|---|---|
| Ausgangsrechnungen | Word-Vorlage, Ausdruck, Ablage im Ordner | Rechnung in der Software, fortlaufende Nummer, Versand als PDF oder E-Rechnung |
| Eingangsbelege | Quittungen sammeln, monatlich sortieren | Foto-Upload oder PDF-Import direkt nach Eingang |
| Zahlungsabgleich | Kontoauszug neben Rechnungsliste legen | Bankanbindung, Zahlungen werden Rechnungen zugeordnet |
| Offene Posten | Notizzettel, Erinnerung im Kopf | Übersicht offener Rechnungen mit Mahnstufen |
| Umsatzsteuer | Zahlen zusammenrechnen, ins ELSTER-Formular tippen | Voranmeldung aus den Buchungen erzeugen und übermitteln |
| Jahresabschluss | Ordner zum Steuerberater bringen | EÜR aus der Software, Zugang oder Export für die Kanzlei |
| Archiv | Keller, Regale, Umzugskartons | Revisionssichere Ablage mit Suchfunktion |
Jede Zeile ist ein eigener kleiner Umstellungsschritt. Sie müssen nicht alles an einem Wochenende ändern, aber Sie sollten wissen, wo Sie hinwollen.
Die Spielregeln: GoBD, Fristen und Verfahrensdokumentation
Der rechtliche Rahmen für die digitale Buchführung in Deutschland sind die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form, kurz GoBD. Sie gelten für alle, die buchführungs- oder aufzeichnungspflichtig sind, also auch für Freiberufler mit EÜR.
Zeitnahe Erfassung
Digital heißt nicht „irgendwann“. Der IHK-Ratgeber nennt konkrete Zeitrahmen: Unbare Geschäftsvorfälle sind innerhalb von zehn Tagen aufzuzeichnen, kreditorische Buchungen sollten innerhalb von acht Tagen erfasst werden, und gebucht sein müssen die Geschäftsvorfälle spätestens bis zum Ablauf des Folgemonats. Wer Belege ein Quartal lang sammelt und dann auf einmal erfasst, liegt also außerhalb dieser Linie. Eine wöchentliche Buchhaltungsroutine von 30 Minuten löst das Problem fast von selbst.
Verfahrensdokumentation
Buchführungs- und aufzeichnungspflichtige Steuerpflichtige müssen laut IHK eine Verfahrensdokumentation erstellen, aus der Inhalt, Aufbau, Ablauf und Ergebnisse des Datenverarbeitungsverfahrens vollständig und schlüssig hervorgehen. Für einen Einzelunternehmer ist das kein Handbuch mit 80 Seiten. Es reicht oft eine klare Beschreibung: Welche Software nutzen Sie, wie kommen Belege hinein, wer erfasst sie, wo werden sie archiviert, wie sichern Sie die Daten.
Wenn Sie Papierbelege scannen, gehört eine Scanregel dazu. Darin legen Sie laut IHK fest, wer scannen darf, wann gescannt wird, welches Schriftgut betroffen ist und wie die Qualitätskontrolle erfolgt. Ein Beispiel für einen Ein-Personen-Betrieb: „Ich fotografiere Papierquittungen spätestens am Freitag derselben Woche mit der App, prüfe Lesbarkeit von Betrag, Datum und Aussteller und ordne sie direkt einer Kategorie zu.“
Elektronisch bleibt elektronisch
Der häufigste Denkfehler betrifft PDF-Rechnungen. Viele drucken sie aus und heften sie ab, um „etwas in der Hand zu haben“. Laut IHK Wiesbaden erkennt die Steuerverwaltung Papierausdrucke elektronischer Belege nicht an, das führt zu einem formellen Fehler der Buchführung. Das Original ist die Datei, und genau die muss unverändert archiviert werden. Wie lange Sie welche Unterlagen aufheben müssen, haben wir im Ratgeber zu GoBD und Aufbewahrungsfristen zusammengestellt.
Kassen und E-Rechnung
Wer Bargeld über eine elektronische Registrierkasse einnimmt, darf diese nur mit einer zertifizierten technischen Sicherheitseinrichtung betreiben, die die Einzelumsätze aufzeichnet, wie die IHK Magdeburg zu Registrierkassen erklärt. Die Kassendaten gehören damit ebenfalls in Ihr digitales Gesamtbild.
Dazu kommt die schrittweise eingeführte E-Rechnungspflicht im Geschäft zwischen Unternehmen. Eine E-Rechnung ist kein PDF, sondern ein strukturierter Datensatz im Format XRechnung oder ZUGFeRD. Welche Stufen gelten und ab wann sie Sie betreffen, lesen Sie in unserem Ratgeber zur E-Rechnung-Pflicht, und mit dem E-Rechnung-Pflicht-Rechner prüfen Sie Ihren eigenen Fall in einer Minute. Wer ohnehin digitalisiert, sollte E-Rechnungen gleich mitdenken, statt später nachzurüsten.
In sieben Schritten zur digitalen Buchhaltung
Diese Reihenfolge hat sich bei Selbstständigen und kleinen Betrieben bewährt, weil jeder Schritt auf dem vorherigen aufbaut.
- Bestandsaufnahme machen. Notieren Sie, woher Ihre Belege kommen: Papierquittungen, PDF per Mail, Downloads aus Kundenportalen, Kassenbelege. Zählen Sie grob, wie viele es pro Monat sind. Wer 20 Belege hat, braucht einen anderen Ablauf als jemand mit 300.
- Software auswählen. Legen Sie fest, was Sie selbst erledigen wollen und was der Steuerberater übernimmt. Davon hängt ab, ob Sie Rechnungsstellung, EÜR, Umsatzsteuer-Voranmeldung und ELSTER-Übermittlung in einem Programm brauchen. Eine Entscheidungshilfe finden Sie in unserem Leitfaden Buchhaltungssoftware auswählen.
- Stichtag festlegen. Am einfachsten ist der Wechsel zum Jahresanfang oder zum Quartalsbeginn. So müssen Sie keinen Zeitraum in zwei Systemen pflegen. Alte Unterlagen bleiben im bisherigen Format und werden nicht nachträglich umgebaut.
- Bank anbinden und Kategorien einrichten. Verbinden Sie Ihr Geschäftskonto und legen Sie wenige, klare Ausgabenkategorien an: Software, Reisekosten, Büromaterial, Fremdleistungen, Kfz. Zu viele Kategorien führen zu Fehlbuchungen.
- Belegfluss festlegen. Leiten Sie Rechnungen per Mail an einen festen Ort weiter, fotografieren Sie Papierbelege direkt nach dem Kauf und halten Sie die Scanregel schriftlich fest. Wie das GoBD-konform aussieht, zeigt unsere Seite zu Belegen digital verwalten.
- Ausgangsrechnungen umstellen. Schreiben Sie ab dem Stichtag alle Rechnungen in der Software. So stimmen Nummernkreise, Pflichtangaben und offene Posten automatisch. Was auf eine Rechnung muss, steht im Ratgeber Rechnung schreiben als Selbstständiger.
- Verfahrensdokumentation schreiben und Steuerabgabe testen. Beschreiben Sie den neuen Ablauf auf ein bis zwei Seiten. Übermitteln Sie dann die erste Umsatzsteuer-Voranmeldung aus der Software und prüfen Sie die Zahlen einmal gegen Ihre Kontoauszüge.
Nach dem ersten vollständigen Monat lohnt sich ein kurzer Rückblick: Welche Belege fehlen, welche Kategorie war unklar, wo haben Sie doppelt gearbeitet? Kleine Korrekturen am Anfang sparen später viele Stunden.
Was Ihre Buchhaltungssoftware können sollte
Nicht jede Funktion braucht jeder. Diese Checkliste hilft Ihnen, nach Ihrem tatsächlichen Bedarf zu entscheiden.
Für alle Selbstständigen und Gründer:
- Rechnungen mit fortlaufender Nummer und allen Pflichtangaben
- E-Rechnungen in XRechnung und ZUGFeRD, erstellen und empfangen
- Belegerfassung per Foto-Upload und PDF-Import
- Rechtssichere, unveränderbare Archivierung
- EÜR und Umsatzsteuer-Voranmeldung aus den eigenen Daten
- Direkte Übermittlung an das Finanzamt über ELSTER
- Erinnerungen an Abgabefristen
Für kleine Unternehmen mit mehreren Beteiligten zusätzlich:
- Benutzer mit unterschiedlichen Rechten, etwa für Mitarbeitende oder die Steuerkanzlei
- Kunden- und Lieferantenverwaltung
- Auswertungen zu Umsatz, Ausgaben und offenen Posten
Für internationale Teams und Gründer, die nicht auf Deutsch denken:
- Bedienoberfläche in mehreren Sprachen. Deutsches Steuerrecht bleibt deutsches Steuerrecht, aber wer Kategorien, Hinweise und Fristen in der eigenen Sprache liest, macht weniger Fehler.
Die Hardware ist dabei meist die kleinste Frage. Ein Smartphone mit guter Kamera reicht für die meisten Ein-Personen-Betriebe. Ein Dokumentenscanner lohnt sich erst, wenn regelmäßig größere Mengen Papier anfallen. Einen Überblick über die Lösungen für sehr kleine Betriebe gibt unser Marktüberblick für Kleinstunternehmen.
Digitale Buchhaltung mit Steuerberater oder selbst per ELSTER
Digitalisieren schließt den Steuerberater nicht aus, im Gegenteil. Cloud-Buchhaltung kann laut Haufe über Rollen und Zugriffsrechte den digitalen Austausch mit der Kanzlei ermöglichen. Über Exporte gelangen Buchungen samt Belegen in die Kanzleisoftware, und der Steuerberater kann Buchungen einsehen, Fehler korrigieren und gezielt beraten. Sie zahlen dann weniger für das Sortieren von Belegen und mehr für echte Beratung.
Drei Modelle sind üblich:
| Modell | Wer macht was | Passt zu |
|---|---|---|
| Alles selbst | Sie buchen, erstellen Voranmeldung und EÜR und übermitteln über ELSTER | Freiberufler und Gründer mit überschaubaren Fällen |
| Selbst buchen, Kanzlei prüft | Sie erfassen laufend, die Kanzlei übernimmt Jahresabschluss und Erklärungen | Selbstständige mit wachsendem Umsatz oder Sonderfällen |
| Kanzlei bucht | Sie liefern Belege digital, die Kanzlei erledigt den Rest | Betriebe, die Buchhaltung ganz abgeben wollen |
Für das erste und zweite Modell ist eine saubere digitale Buchhaltung die Voraussetzung. Sie hilft übrigens auch außerhalb der Steuer: Wer als Selbstständiger eine Immobilie finanzieren will, muss der Bank meist mehrere Jahre an Zahlen vorlegen. Was Banken bei einer Baufinanzierung für Freiberufler an Unterlagen erwarten, zeigt, wie viel leichter das mit vollständigen, jederzeit abrufbaren Auswertungen wird.
Unsicher, ob Sie Ihre Erklärungen selbst abgeben sollten? Bei Anlage EÜR, Umsatzsteuer und Einkommensteuer mit einfachen Verhältnissen schaffen das viele Selbstständige allein. Bei Gründung einer GmbH, Auslandsumsätzen, Immobilien im Betriebsvermögen oder einer Betriebsprüfung sollten Sie eine Steuerberaterin oder einen Steuerberater hinzuziehen. Welche Anlagen auf Sie zukommen, erklärt unser Ratgeber zur Einkommensteuer für Selbstständige.
Typische Fehler bei der Umstellung
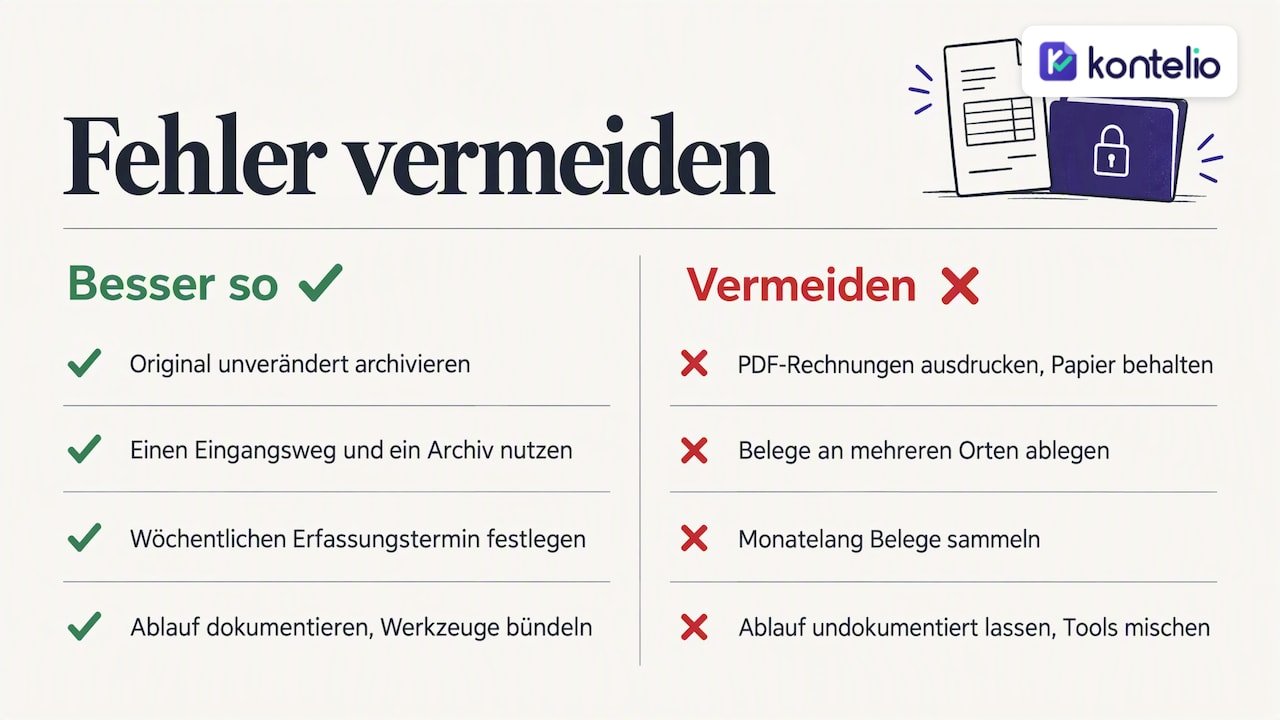
PDF-Rechnungen ausdrucken und nur das Papier aufheben. Wie oben beschrieben, zählt die Datei. Archivieren Sie das Original unverändert in der Software.
Doppelte Ablage ohne Regel. Wer Belege mal im Mailpostfach, mal in der Cloud-Ablage und mal in der Software ablegt, findet sie bei Rückfragen nicht. Ein Eingangsweg, ein Archiv.
Monatelang sammeln. Die Fristen für zeitnahe Erfassung lassen sich nur mit einer festen Routine einhalten. Ein fester Termin pro Woche ist realistischer als ein großer Monatstermin.
Keine Verfahrensdokumentation. Viele kleine Betriebe halten sie für ein Thema großer Unternehmen. Sie ist Pflicht, und eine kurze, ehrliche Beschreibung Ihres Ablaufs ist besser als keine.
Zu viele Werkzeuge. Ein Tool für Rechnungen, eines für Belege, eine Tabelle für die Umsatzsteuer und das ELSTER-Portal für die Abgabe: Jeder Übergang ist eine Fehlerquelle. Je mehr in einem System passiert, desto weniger tippen Sie ab.
Alle Zugänge teilen. Wenn Mitarbeitende oder die Kanzlei mitarbeiten, sollte jede Person einen eigenen Zugang mit passenden Rechten haben. So bleibt nachvollziehbar, wer was geändert hat.
Unsere Sicht: Digitalisieren heißt vereinfachen
Wir sehen jeden Tag, woran die Digitalisierung bei Selbstständigen scheitert: nicht an der Technik, sondern daran, dass der neue Ablauf komplizierter wirkt als der alte Ordner. Deshalb glauben wir, dass gute Buchhaltungssoftware sich an Ihr Unternehmen anpassen muss und nicht umgekehrt. Eine Designerin mit zehn Rechnungen im Monat braucht andere Kategorien und Ansichten als ein Handwerksbetrieb mit Material, Fahrzeugen und Angestellten.
Genauso wichtig ist uns die Sprache. In Deutschland gründen viele Menschen, deren Muttersprache nicht Deutsch ist. Steuerliche Pflichten verstehen sie sehr wohl, aber Fachbegriffe wie Vorsteuer, Zufluss oder Anlagevermögen in einer Fremdsprache zu sortieren, kostet Zeit und Nerven. Deshalb lässt sich Kontelio mehrsprachig bedienen, während Rechnungen, EÜR und Voranmeldung den deutschen Vorgaben folgen.
Und wir halten den letzten Schritt für den wichtigsten: Erst wenn die Zahlen ohne Abtippen beim Finanzamt ankommen, ist die Buchhaltung wirklich digital. Darum ist die Übermittlung über ELSTER bei uns direkt eingebaut.
— Paulo
Mit Kontelio umstellen
Kontelio vereint die Schritte aus diesem Artikel in einer Oberfläche: Rechnungen und E-Rechnungen in ZUGFeRD und XRechnung, Belegerfassung per Foto-Upload, rechtssichere Archivierung, EÜR, Umsatzsteuer-Voranmeldung und Jahreserklärung sowie die direkte Übermittlung über ELSTER. Fristerinnerungen und die Verwaltung von Kunden und Lieferanten sind dabei.
Sie können Kontelio 30 Tage kostenlos testen, ohne Kreditkarte. Danach wählen Sie einen Tarif: Start für 99 € pro Jahr oder 9,90 € monatlich, Business für 199 € pro Jahr oder 22,90 € monatlich, Pro für 299 € pro Jahr oder 32,90 € monatlich. Alle Details stehen auf unserer Preisseite. Wer erst schauen möchte, wie der Ablauf aussieht, startet mit der Produkttour in neun Schritten.
Häufige Fragen zur digitalen Buchhaltung
Darf ich Papierbelege nach dem Scannen wegwerfen?
Das sogenannte ersetzende Scannen ist grundsätzlich möglich, wenn Ihre Verfahrensdokumentation eine Scanregel enthält und der digitale Beleg vollständig, lesbar und unverändert archiviert wird. Bei Belegen mit besonderer Beweisfunktion, etwa Verträgen oder Zollpapieren, sollten Sie vorher mit Ihrer Steuerberatung klären, ob Sie das Original aufheben. Im Zweifel bewahren Sie das Papier zusätzlich auf.
Brauche ich als Freiberufler mit EÜR auch eine Verfahrensdokumentation?
Ja, die Pflicht gilt für alle Buchführungs- und Aufzeichnungspflichtigen, also auch bei der Einnahmenüberschussrechnung. Für kleine Betriebe reicht eine kompakte Beschreibung von Software, Belegeingang, Erfassung, Archivierung und Datensicherung. Wichtig ist, dass sie zu Ihrem tatsächlichen Ablauf passt.
Wie lange dauert die Umstellung?
Für einen Ein-Personen-Betrieb sind Einrichtung, Bankanbindung und die ersten Rechnungen oft an einem Nachmittag erledigt. Bis der Belegfluss zur Gewohnheit wird, vergehen meist ein bis zwei Monate. Am einfachsten ist der Start zum Jahres- oder Quartalsbeginn.
Reicht eine PDF-Rechnung, oder muss ich E-Rechnungen schreiben?
Das hängt davon ab, an wen Sie fakturieren und welche Übergangsstufe für Sie gilt. Im Geschäft mit Unternehmen wird die E-Rechnung in Deutschland schrittweise Pflicht. Ihren konkreten Fall klären Sie am schnellsten mit unserem E-Rechnung-Pflicht-Rechner.
Quellen
- IHK Wiesbaden: GoBD – Was ist zu tun?
- IHK Magdeburg: Steuerliche Anforderungen an Registrierkassen
- Haufe: Software für Steuerberater, Schnittstellen clever nutzen
- KreditImmo: Baufinanzierung für Freiberufler, Bank und Unterlagen