 Black Deal خصم 50 % على السنة الأولى عند الدفع السنوي – حتى 31 ديسمبر 2026 فقط.

Wiederkehrende Rechnungen: إعداد سلاسل الفواتير وأتمتتها
الفواتير المتكررة (Wiederkehrende Rechnungen) هي فواتير ترسلها بإيقاع ثابت إلى العميل نفسه مقابل خدمات متطابقة أو شبه متطابقة: رسوم الصيانة الشهرية الثابتة، أتعاب الـ Retainer، الترخيص، إيجار مكان عمل. تُنشئ القالب مرة واحدة، وتحدد الفاصل الزمني وتاريخ البدء والمدة، فتنشأ منه كل فاتورة جديدة برقم فاتورة خاص بها وتاريخ حالي وفترة تقديم الخدمة الصحيحة. ستقرأ هنا ما الذي ينطبق من الناحية القانونية، وكيف تختار الإيقاع، وأين ينبغي أن تنتبه رغم الأتمتة.
باختصار
- تستحق الفواتير المتكررة العناء لكل ما تفوتره بانتظام وبالشروط نفسها، مثل المبالغ الثابتة والاشتراكات والصيانة والمتابعة أو التأجير.
- تحتاج كل فاتورة منفردة في السلسلة إلى جميع البيانات الإلزامية (Pflichtangaben) وفق § 14 UStG، ولا سيما رقم تسلسلي خاص بها وفترة تقديم الخدمة المحددة.
- في الخدمات المستمرة يمكن أن يكون العقد الذي يتضمن جميع البيانات الإلزامية بمثابة فاتورة، وعندها يكفي رقم عقد أو رقم عقار لمرة واحدة.
- أتمت إنشاء الفواتير وإرسالها، لكن راجع تغييرات الأسعار ونسب الضريبة وبيانات المستلم والبنود المفتوحة على فترات ثابتة.
- الفواتير متعددة اللغات ممكنة، ما دامت البيانات الإلزامية كاملة وواضحة.
جدول المحتويات
- ما هي الفواتير المتكررة ولأي شيء تناسب
- اختيار إيقاع الفوترة المناسب
- البيانات الإلزامية: ما يجب أن يرد في كل فاتورة من السلسلة
- خطوة بخطوة: إعداد سلسلة فواتير
- إرسال آلي ومراجعة مدروسة
- تعديل السلسلة أو إيقافها مؤقتًا أو إنهاؤها
- الفواتير المتكررة كفاتورة إلكترونية (E-Rechnung)
- فواتير متعددة اللغات للعملاء الدوليين
- رؤيتنا للفواتير المتكررة
- الفواتير والضرائب في أداة واحدة
- أسئلة شائعة حول الفواتير المتكررة
- المصادر
ما هي الفواتير المتكررة ولأي شيء تناسب
الفاتورة المتكررة، التي تُسمّى أيضًا في كثير من الأحيان فاتورة متسلسلة أو فاتورة اشتراك أو فاتورة دائمة (Dauerrechnung)، ليست نوعًا مستقلًا من الفواتير في قانون ضريبة القيمة المضافة (Umsatzsteuerrecht). إنها طريقة عمل: تأخذ فاتورة كنموذج وتُنشئ منها على فترات ثابتة فواتير جديدة ومستقلة. وبالنسبة لمكتب الضرائب المحلي (Finanzamt) فإن كل واحدة منها فاتورة عادية تمامًا بكل الالتزامات المرتبطة بها.
تكمن الفائدة في العمل اليومي. فمن يخدم عشرة عملاء بمبلغ شهري ثابت، يكتب في غير ذلك الفاتورة نفسها عشر مرات في الشهر من جديد، وينسخ البنود، ويعدّل التاريخ والفترة، وينسى إحداها في وقت ما. مع السلسلة تختفي إعادة الكتابة، ويتقلص مصدر الخطأ البشري إلى المواضع التي يتغير فيها شيء فعلًا.
تناسبها جيدًا الخدمات ذات الإيقاع الثابت والبيانات المتطابقة إلى حد كبير:
| الخدمة | مثال نموذجي | الإيقاع المعتاد |
|---|---|---|
| رسوم متابعة ثابتة | مصممة مواقع تعتني بمواقع العملاء | شهريًا |
| Retainer | كاتب نصوص أو مستشار بحصة ساعات ثابتة | شهريًا |
| الصيانة والدعم | مقدّم خدمات تقنية يتولى أجهزة الحاسوب والخوادم | شهريًا أو ربع سنوي |
| البرمجيات والتراخيص | أداة أو إضافة برمجية خاصة باشتراك | شهريًا أو سنويًا |
| التأجير | مكان في مساحة عمل مشتركة، مساحة تخزين، أجهزة | شهريًا |
| الدورات والعضويات | استوديو يوغا، دروس موسيقى، برنامج تدريب (Coaching) | شهريًا أو ربع سنوي |
| الخدمات السنوية | الاستضافة، إدارة النطاقات، الصيانة السنوية | سنويًا |
أقل ملاءمة لها المشاريع التي يتغير نطاقها ومبلغها في كل مرة، مثل الفوترة حسب الساعات المنجزة فعليًا. ومع ذلك يمكن أن تساعدك السلسلة هناك أيضًا إذا استخدمتها كقالب ببيانات عملاء ونصوص ثابتة، ولم تعدّل إلا الكمية والمبلغ قبل الإرسال. الفصل الواضح مفيد: فاتورة متسلسلة لما هو ثابت، وفاتورة مشروع لما هو متغير.
إذا أردت أن تفهم بعمق كيف تعمل المدفوعات المنتظمة من جانب السداد، أي الخصم المباشر والخصم من البطاقة ونماذج الاشتراك، فستجد لمحة موجزة عن المدفوعات المتكررة في الممارسة العملية. الفاتورة والدفعة وجهان لأمر واحد: الفاتورة توثّق الحق، والدفعة تفي به.
اختيار إيقاع الفوترة المناسب
الفواصل الزمنية المعتادة هي: أسبوعيًا، شهريًا، ربع سنوي، نصف سنوي، وسنويًا. أيها يناسبك يتوقف على ثلاثة أسئلة: كيف تقدّم الخدمة، وماذا يتوقع عميلك، وكم تحتاج من السيولة؟
| الفاصل الزمني | يناسب جيدًا | الميزة بالنسبة لك | ما يجب الانتباه إليه |
|---|---|---|---|
| أسبوعيًا | الأعمال المساعدة، المهام القصيرة المكثفة | تحصيل سريع للمال | عبء إداري كبير، مستندات كثيرة |
| شهريًا | المبالغ الثابتة، Retainer، التأجير، الاشتراكات | تدفق نقدي قابل للتخطيط، والعملاء يعرفون الإيقاع | المعيار لدى معظم العاملين لحسابهم الخاص |
| ربع سنوي | عقود الصيانة، المتابعة مع العملاء من الشركات | فواتير أقل، مبالغ أكبر | تمويل مسبق أطول من جانبك |
| نصف سنوي | عقود العناية، الخدمات الموسمية | جهد قليل | العميل يدفع بوتيرة أقل، وأنت تنتظر مدة أطول |
| سنويًا | التراخيص، الاستضافة، العضويات السنوية | عملية واحدة في السنة، غالبًا بدفع مسبق | التخطيط في الوقت المناسب لإلغاء العقود وتعديل الأسعار |
أثبتت قاعدتان عمليتان جدواهما. أولًا: فوتر بإيقاع الخدمة. من يقدّم متابعة شهرية يفوتر شهريًا، وبذلك تتطابق فترة تقديم الخدمة مع الفاتورة بشكل سليم. ثانيًا: فكّر في Umsatzsteuer (ضريبة القيمة المضافة) الخاصة بك. إذا أصدرت الفواتير مسبقًا في بداية الشهر وكنت تخضع لنظام الاستحقاق (Soll-Versteuerung، أي الضريبة على المقابل المتفق عليه)، فقد تصبح ضريبة القيمة المضافة مستحقة قبل وصول المال. نشرح في دليلنا حول Umsatzsteuer-Voranmeldung (الإقرار الضريبي المسبق الدوري لضريبة القيمة المضافة) كيف يجري الإقرار المسبق وما المواعيد النهائية السارية. أما ما إذا كان ينطبق عليك نظام الاستحقاق أو نظام الأساس النقدي (Ist-Versteuerung)، فالأفضل أن توضّحه مع مستشارك الضريبي (Steuerberater) قبل أن تفوتر مبالغ سنوية كبيرة مسبقًا.
البيانات الإلزامية: ما يجب أن يرد في كل فاتورة من السلسلة
الأتمتة لا تغيّر شيئًا في القواعد. وفق § 14 UStG يجب أن تتضمن كل فاتورة البيانات الإلزامية القانونية. وبالنسبة للفاتورة المتسلسلة يعني ذلك تحديدًا:
- الاسم والعنوان الخاصان بك بصفتك المنشأة المقدّمة للخدمة، والخاصان بعميلك. إذا تغيّر عنوان العميل، يجب أن تعتمد السلسلة هذا التغيير.
- Steuernummer (الرقم الضريبي) أو USt-IdNr. (رقم التعريف الأوروبي لضريبة القيمة المضافة) الخاص بك.
- تاريخ الإصدار، أي التاريخ الذي تُنشأ فيه الفاتورة المعنية فعليًا.
- رقم فاتورة تسلسلي وفريد. تحصل كل فاتورة في السلسلة على رقم جديد، وتكرار رقم الشهر السابق خطأ.
- كمية الخدمة ونوعها، بوصف مفهوم، مثل «متابعة الموقع الإلكتروني وفق العقد المؤرخ 15.01.».
- تاريخ أو فترة تقديم الخدمة، وهي في السلاسل عمليًا دائمًا فترة مثل «فترة تقديم الخدمة من 01.10. إلى 31.10.». وهنا تقع معظم الأخطاء عندما لا يحدّث القالب الفترة تلقائيًا.
- المقابل ونسبة الضريبة ومبلغ الضريبة، أو الإشارة إلى إعفاء ضريبي، مثلًا إذا كنت تستفيد من Kleinunternehmerregelung (نظام صغار المشاريع).
تجد شرحًا مفصلًا لكل بيان مع أمثلة في دليلنا كتابة الفاتورة للعاملين لحسابهم الخاص. وبالنسبة للسلاسل خاصةً: يجب أن تتحدّث العناصر النائبة للتاريخ والرقم والفترة تلقائيًا في كل فاتورة. وإلا فإن نصًا ثابتًا مثل «أكتوبر 2026» في وصف الخدمة سيصبح مشكلة في نوفمبر.
حالة خاصة للخدمة المستمرة: العقد بمثابة فاتورة
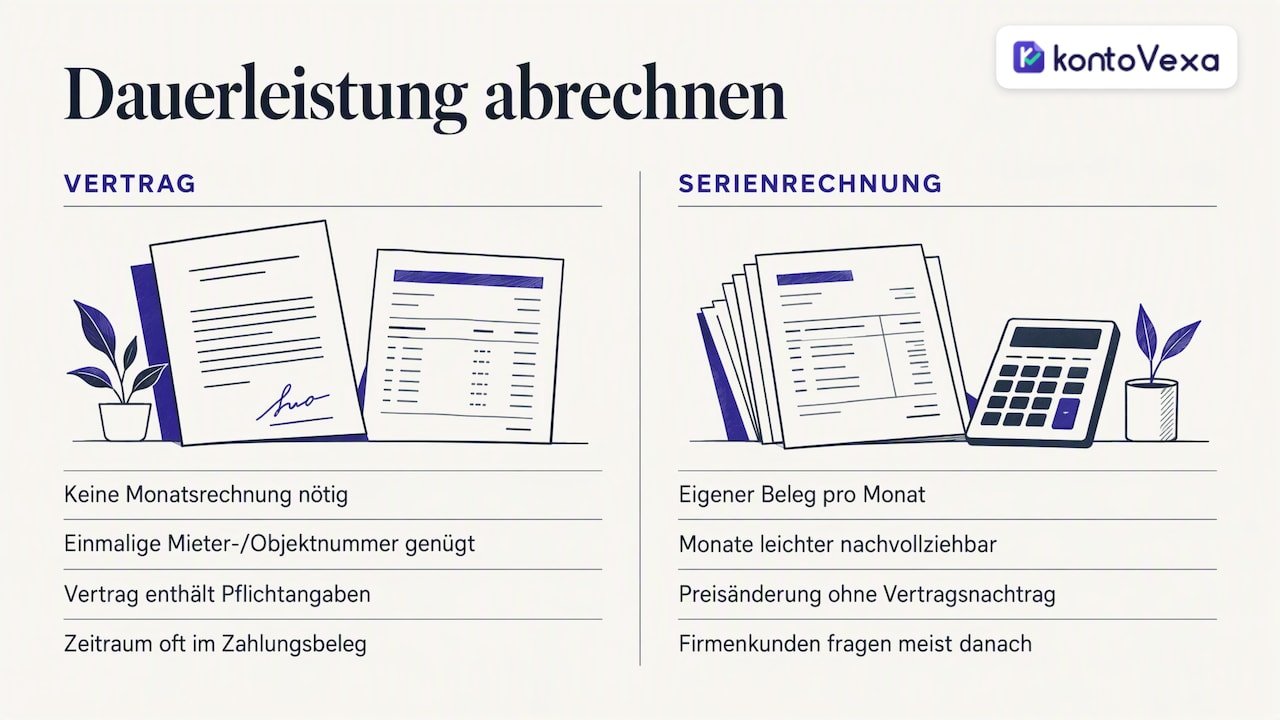
في الإيجار أو الاستئجار الزراعي أو عقود الصيانة كثيرًا ما لا تُكتب فاتورة شهرية على الإطلاق. توضح IHK بريمن (غرفة التجارة والصناعة) أنه في مثل هذه الخدمات المستمرة يمكن أن يجري الدفع المنتظم على أساس عقد. ولكي يتمكن عميلك من خصم Vorsteuer (ضريبة المدخلات)، يجب أن يتضمن هذا العقد عندئذٍ جميع البيانات الإلزامية للفاتورة.
وبدلًا من رقم تسلسلي لكل دفعة، يكفي وفق المصدر نفسه رقم واحد لمرة واحدة، مثل رقم المستأجر أو رقم العقار. وفي الممارسة العملية تُكمل مستندات الدفع الفترة في أغلب الأحيان، مثل كشف الحساب البنكي الذي يحمل في خانة الغرض عبارة «إيجار أكتوبر».
ومع ذلك تظل الفاتورة المتسلسلة الحقيقية الخيار الأفضل لكثير من العاملين لحسابهم الخاص. فهي أسهل في التتبع للطرفين، ولكل شهر مستند خاص به، وتوثّق تغييرات الأسعار دون ملحق للعقد. كما أن قسم المحاسبة لدى العملاء من الشركات يطلب في الغالب على أي حال فاتورة لكل فترة.
خطوة بخطوة: إعداد سلسلة فواتير
هكذا تتصرف، سواء كنت تعمل ببرنامج فواتير أو تعتني بقالب:
- مراجعة العقد أو الاتفاق. ما المتفق عليه بالضبط: المبلغ، نطاق الخدمة، المدة، مهلة الإلغاء، أجل السداد، تعديل السعر؟ هذه النقاط تحدد السلسلة.
- إدخال بيانات العميل كاملة. اسم الشركة، العنوان، الشخص المسؤول، البريد الإلكتروني للفواتير، ولدى العملاء من الشركات أيضًا رقم الطلب أو مركز التكلفة إذا طلبوه.
- إنشاء القالب. أدخل البنود وأسعار الوحدات ونسبة الضريبة ووصف الخدمة. واستخدم التاريخ ورقم الفاتورة وفترة تقديم الخدمة كحقول تلقائية.
- تحديد الفاصل الزمني والبداية. مثلًا شهريًا في اليوم الأول، الفاتورة الأولى في 1 نوفمبر، وفترة تقديم الخدمة هي الشهر الجاري في كل مرة.
- تحديد النهاية. غير محددة المدة، أو بعد عدد معين من الفواتير، أو حتى تاريخ معين. وفي العقود محددة المدة أدخل تاريخ الانتهاء مباشرة.
- ذكر أجل السداد وطريقة الدفع. البيانات البنكية، المهلة، وعند الاقتضاء الإشارة إلى الخصم المباشر مع مرجع التفويض.
- اختيار طريقة الإرسال. كمسودة للموافقة، أو آليًا بالبريد الإلكتروني، أو بصيغة الفاتورة الإلكترونية المهيكلة.
- مراجعة الفاتورة الأولى. قبل التشغيل الأول أنشئ معاينة وتحقق من الرقم والفترة والمبلغ والمستلم.
مثال: مصممة جرافيك تتولى أعمال منشأة حرفية مقابل 450 € صافي شهريًا. تُنشئ سلسلة تُصدر في اليوم الأول من كل شهر فاتورة تتضمن «متابعة جرافيكية، فترة تقديم الخدمة من 01.11. إلى 30.11.»، وضريبة قيمة مضافة بنسبة 19 %، وأجل سداد 14 يومًا. وبعد ذلك تقتصر مهمتها على نظرة سريعة إلى قائمة البنود المفتوحة (Offene Posten).
إرسال آلي ومراجعة مدروسة
الإرسال الآلي بالكامل يوفر أكبر قدر من الوقت، لكنه يتطلب إيقاع مراجعة ثابتًا. وقد أثبت المزيج جدواه: إنشاء آلي، وإرسال آلي للسلاسل المستقرة، وكمسودة للسلاسل التي يتغير فيها شيء ما كثيرًا.
راجع على فترات ثابتة، مثلًا مرة في الشهر قبل دورة الفوترة:
- الأسعار وتغييرات العقد: هل يسري اعتبارًا من الشهر القادم مبلغ جديد أو خدمة إضافية أو خصم؟
- نسب الضريبة والوضع الضريبي: هل تغيّر وضعك، مثلًا لأنك لم تعد تستفيد من نظام صغار المشاريع؟ عندها يجب تعديل جميع السلاسل.
- بيانات المستلم: عنوان جديد، بريد إلكتروني جديد للفواتير، شخص مسؤول جديد، تغيير اسم الشركة.
- المدد والإلغاءات: إذا انتهى عقد، يجب إيقاف السلسلة قبل خروج الفاتورة التالية.
- البنود المفتوحة: إذا لم يدفع عميل منذ فترتين، فلا ينبغي أن تستمر السلسلة دون تعليق.
- التسليم: إذا ارتدّت رسائل البريد الإلكتروني أو وصلت الفواتير إلى مجلد الرسائل غير المرغوب فيها، فغالبًا لا تلاحظ ذلك إلا من خلال الدفعات الغائبة.
والحفظ لا يقل أهمية. فكل فاتورة تُنشأ آليًا هي مستند محاسبي (Beleg) ويجب أرشفتها بشكل غير قابل للتعديل، تمامًا مثل أي فاتورة صادرة أخرى. البرامج التي توفر أرشفة آمنة ومطابقة للتدقيق تتولى ذلك عنك، أما مع القوالب في برامج معالجة النصوص والبريد الإلكتروني فعليك أن تهتم بذلك بنفسك.
تعديل السلسلة أو إيقافها مؤقتًا أو إنهاؤها
السلسلة تعيش مع العقد. وهناك ثلاث حالات تتكرر بانتظام.
تغيّر السعر أو الخدمة
عدّل القالب اعتبارًا من التاريخ المحدد، لا بأثر رجعي. فالفواتير المرسلة بالفعل تبقى كما هي. وإشارة قصيرة في الفاتورة الأولى بالسعر الجديد، مثل «تعديل وفق الاتفاق المؤرخ 12.09.»، توفّر عليك استفسارات قسم المحاسبة لدى عميلك.
فاتورة كانت خاطئة
إذا أُرسلت فاتورة خاطئة بالفعل، فلا تحذفها ببساطة. المعتاد هو إصدار Stornorechnung أو Rechnungskorrektur (فاتورة الإلغاء أو التصحيح) تشير إلى رقم الفاتورة الأصلية، ثم فاتورة جديدة صحيحة. وبذلك يبقى تسلسل أرقامك كاملًا دون فجوات وقابلًا للتتبع. ولأسئلة المعالجة الضريبية للتصحيح من منظور ضريبة القيمة المضافة يساعدك مستشارك الضريبي.
العميل لا يدفع أو يلغي العقد
عند التأخر في السداد توقف السلسلة مؤقتًا وتعالج الحالة شخصيًا: تذكير، إنذار بالدفع، وعند الشك حديث حول مستقبل التعاون. أما إذا استمرت السلسلة، فتتراكم المطالبات التي سيتعين عليك متابعتها لاحقًا كلًا على حدة. وعند الإلغاء تُدخل نهاية العقد كتاريخ انتهاء للسلسلة وتتحقق من أن الفاتورة الأخيرة تغطي الفترة الصحيحة، وربما الجزئية. وإذا تعذّر تحصيل مطالبة نهائيًا، فتحدّث مع مستشارك الضريبي، لأن ذلك قد يترتب عليه آثار على ضريبة القيمة المضافة الخاصة بك.
الفواتير المتكررة كفاتورة إلكترونية (E-Rechnung)
منذ إصلاح قانون ضريبة القيمة المضافة يميّز § 14 UStG بين الفاتورة الإلكترونية بصيغة مهيكلة والفواتير الأخرى مثل PDF أو الورق. وبالنسبة للفواتير بين الشركات في ألمانيا تصبح E-Rechnung (الفاتورة الإلكترونية المهيكلة) إلزامية تدريجيًا، مع قواعد انتقالية بحسب الإيرادات والتوقيت.
وهذا خبر سار بالنسبة للسلاسل. فالصيغ المهيكلة مثل XRechnung (الصيغة الألمانية للفاتورة الإلكترونية) وZUGFeRD (صيغة هجينة) يمكن إنشاؤها آليًا بشكل مثالي، لأن جميع الحقول تأتي أصلًا من بيانات العميل والقالب. ويمكن لعميلك قراءتها آليًا، مما يقلل الاستفسارات والأخطاء المطبعية لدى الطرفين. متى يسري الالتزام عليك، تبيّنه حاسبة إلزامية E-Rechnung لدينا، ويشرح الخلفيات دليلنا حول إلزامية E-Rechnung.
فواتير متعددة اللغات للعملاء الدوليين
يعمل كثير من العاملين لحسابهم الخاص في ألمانيا لصالح عملاء في الخارج أو لشركات تُدار محاسبتها باللغة الإنجليزية. والفاتورة بلغة أخرى ممكنة. المهم أن تبقى البيانات الإلزامية كاملة وواضحة، بغض النظر عن اللغة التي كُتبت بها.
ما ينبغي أن تنتبه إليه في السلاسل متعددة اللغات:
- قالب واحد لكل لغة وعميل. لا تخلط الألمانية والإنجليزية عشوائيًا، بل حدّد أي عميل يحصل على أي لغة.
- صيغ التاريخ والأرقام: 01.11.2026 و1.200,00 € تبدو صحيحة بالألمانية، أما للمستلمين الناطقين بالإنجليزية فقد تكون صيغة أخرى أوضح. المهم أن تكون المبالغ مقروءة بشكل لا لبس فيه.
- ترجمة الإشارات الضريبية بشكل صحيح: الإشارات إلى الإعفاءات الضريبية أو إلى Steuerschuldnerschaft des Leistungsempfängers (آلية عكس الالتزام الضريبي) لدى العملاء الأجانب يجب أن تكون صحيحة من حيث المضمون. وعند الشك اطلب من مستشارك الضريبي تأكيد الصياغة.
- إبقاء وصف الخدمة مفهومًا: وصف واضح وقصير بلغة العميل يسرّع الموافقة عليه في قسم المحاسبة لديه.
- إبقاء محاسبتك الخاصة تحت النظر: تخرج الفاتورة بلغة أجنبية، لكن القيد المحاسبي والإقرار المسبق لضريبة القيمة المضافة يجريان مع ذلك في ألمانيا. والبرنامج الذي تعمل فيه أنت نفسك بلغتك المفضلة يسهّل الأمرين كليهما.
رؤيتنا للفواتير المتكررة
نرى لدى العاملين لحسابهم الخاص النمط نفسه مرارًا وتكرارًا: العمل نفسه يسير على ما يرام، لكن الفواتير تتأخر. ليس بسبب الإهمال، بل لأن كتابة الفاتورة المتطابقة دائمًا في نهاية الشهر تضيع بين مواعيد العملاء. وكل أسبوع تأخير هو مال غائب عن حسابك.
لذلك نؤمن كثيرًا بتوحيد كل ما هو ثابت وتوجيه الاهتمام إلى الاستثناءات. العناية ببيانات العملاء مرة واحدة بشكل سليم، وإنشاء القوالب، ومتابعة المواعيد النهائية: هذا ليس بيروقراطية، بل الأساس الذي يجعل الإقرار المسبق لضريبة القيمة المضافة والإغلاق السنوي لاحقًا يتمّان دون بحث.
لقد بنينا Kontovexa بحيث تلتقي الفواتير والمصاريف والمستندات والضرائب في مكان واحد، في واجهة تتكيّف مع منشأتك، وباللغة التي تعمل بها على أفضل وجه. وعندما تُنشأ فواتيرك في المكان نفسه الذي يخرج منه إقرارك المسبق عبر ELSTER (البوابة الرسمية للإقرار الضريبي الإلكتروني)، يختفي جزء كبير من العمل الذي يضيع اليوم بين البرامج.
Paulo
الفواتير والضرائب في أداة واحدة
إذا كنت تفوتر العملاء أنفسهم بانتظام، فأنت تحتاج قبل كل شيء إلى أمر واحد: بيانات عملاء محدّثة، وقوالب سليمة، ونظرة شاملة على المواعيد النهائية. مع Kontovexa تكتب فواتير للعاملين لحسابهم الخاص وفواتير إلكترونية بصيغة ZUGFeRD أو XRechnung، وتدير العملاء والموردين، وتؤرشف المستندات بشكل آمن قانونيًا، وتتلقى تذكيرات بالمواعيد النهائية. وترسل الإقرار المسبق لضريبة القيمة المضافة وEÜR (حساب فائض الإيرادات) والإقرار السنوي مباشرة عبر ELSTER، وذلك بلغتك المفضلة إن رغبت.
يمكنك تجربة Kontovexa مجانًا لمدة 30 يومًا، دون بطاقة ائتمان. بعد ذلك تختار باقة: Start مقابل 99 € في السنة أو 9,90 € في الشهر، Business مقابل 199 € في السنة أو 22,90 € في الشهر، Pro مقابل 299 € في السنة أو 32,90 € في الشهر. تجد جميع التفاصيل في نظرة عامة على الأسعار.
أسئلة شائعة حول الفواتير المتكررة
هل تحتاج كل فاتورة متكررة إلى رقم فاتورة جديد؟
نعم. كل فاتورة في السلسلة هي فاتورة مستقلة وتحتاج وفق § 14 UStG إلى رقم تسلسلي فريد. ولا يوجد استثناء إلا إذا كان عقد خدمة مستمرة هو نفسه بمثابة فاتورة: عندها يكفي رقم واحد لمرة واحدة مثل رقم المستأجر أو رقم العقار.
هل يجوز لي إصدار الفواتير المتكررة مسبقًا؟
نعم، يمكنك إصدار فاتورة في بداية فترة تقديم الخدمة إذا كان ذلك متفقًا عليه. اذكر بوضوح الفترة التي تخصها الفاتورة. وانتبه إلى أنه في نظام الاستحقاق قد تظهر ضريبة القيمة المضافة بذلك مبكرًا في إقرارك المسبق.
ماذا أفعل إذا تغيّر السعر أثناء السلسلة؟
عدّل القالب اعتبارًا من التاريخ الذي يسري فيه السعر الجديد، واترك الفواتير المرسلة بالفعل دون تغيير. وإشارة قصيرة إلى الاتفاق في الفاتورة الأولى بالسعر الجديد تمنع الاستفسارات.
هل يجب إرسال الفاتورة المتسلسلة كفاتورة إلكترونية (E-Rechnung)؟
يتوقف ذلك على ما إذا كان عميلك منشأة في ألمانيا وعلى القواعد الانتقالية التي تنطبق عليك. والصيغ المهيكلة مثل XRechnung أو ZUGFeRD مناسبة للسلاسل بشكل خاص، لأنه يمكن إنشاؤها آليًا بالكامل. وتبيّن لك حاسبة إلزامية E-Rechnung لدينا متى يبدأ التزامك.
المصادر
توصيات
تُرجم هذا المقال آليًا من الألمانية. النسخة الألمانية وحدها هي المرجع.