 Black Deal خصم 50 % على السنة الأولى عند الدفع السنوي – حتى 31 ديسمبر 2026 فقط.

إعداد EÜR: دليل عملي مع مثال محسوب للمستقلين
في حساب فائض الإيرادات (EÜR) تطرح من جميع الإيرادات التشغيلية لسنة ما المصاريفَ التشغيلية القابلة للخصم التي دُفعت فعليًا في السنة نفسها. بعد ذلك تصحّح النتيجة بالإهلاك والحصص الشخصية وكذلك المسحوبات الشخصية والإيداعات. الربح الناتج تدوّنه في Anlage EÜR (ملحق حساب فائض الإيرادات) وترسله إلكترونيًا عبر ELSTER (البوابة الرسمية للإقرار الضريبي الإلكتروني) إلى Finanzamt (مكتب الضرائب المحلي) التابع لك. نعرض أدناه كل خطوة، ونشرح المستندات، ونحسب مثالًا كاملًا لصاحبة مهنة حرة من أول فاتورة حتى الربح.
باختصار
- من يحق له ذلك؟ أصحاب المهن الحرة دائمًا، وأصحاب الأنشطة التجارية (Gewerbe) ما داموا غير ملزمين بمسك الدفاتر ولا يمسكونها طوعًا.
- كيف يتم الحساب؟ الإيرادات التشغيلية ناقص المصاريف التشغيلية، كلٌّ منها في السنة التي يتدفق فيها المال (مبدأ التدفق النقدي).
- ماذا تحتاج؟ الفواتير الصادرة والواردة، وكشوف الحساب البنكي، وإيصالات الدفع النقدي، وإثباتات السفر والضيافة، مرتبةً بعناية.
- كيف تقدّمها؟ تُرسل Anlage EÜR إلكترونيًا وبشكل موثّق عبر ELSTER إلى Finanzamt، ولكل منشأة (Betrieb) ملحق خاص بها.
- ما الذي يوفّر الوقت؟ من يسجّل مستنداته باستمرار طوال العام تكون EÜR لديه شبه جاهزة في نهاية السنة.
جدول المحتويات
- ما هي EÜR ولماذا سُمّيت بهذا الاسم
- من يحق له إعداد EÜR
- مبدأ التدفق النقدي
- المستندات التي تحتاجها لإعداد EÜR
- مثال على EÜR: صاحبة مهنة حرة تحسب سنتها كاملة
- تسجيل المسحوبات الشخصية والإيداعات بشكل صحيح
- Anlage EÜR في ELSTER: خطوة بخطوة
- قالب Excel أم برنامج محاسبة؟
- الوصول إلى EÜR جاهزة مع Kontelio
- رؤيتنا لـ EÜR
- أسئلة شائعة حول EÜR
- المصادر
ما هي EÜR ولماذا سُمّيت بهذا الاسم
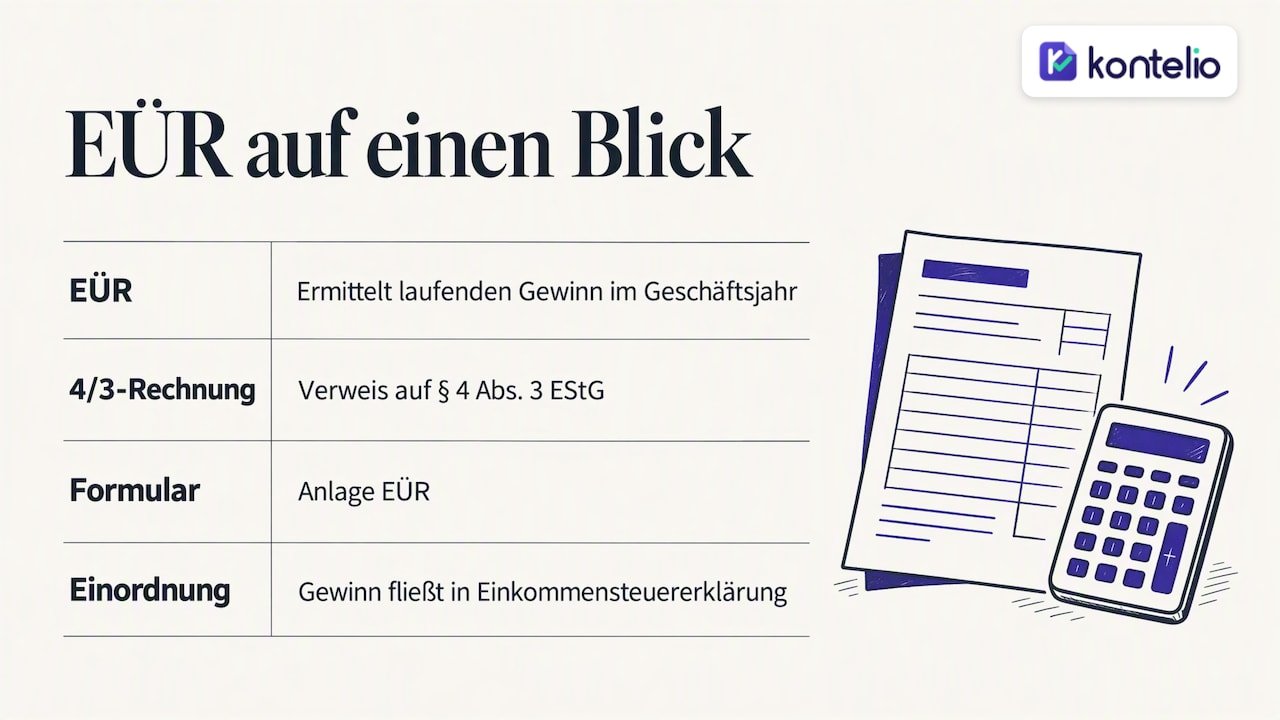
حساب فائض الإيرادات هو الشكل المبسّط لاحتساب الربح. ووفقًا لـ غرفة الصناعة والتجارة في نورنبرغ (IHK Nürnberg) تحتسب به الربح الجاري لسنة مالية، وتحصل في الوقت نفسه على نظرة عامة على إيراداتك ومصاريفك. ولا تحتاج لذلك إلى ميزانية عمومية (Bilanz) أو جرد أو محاسبة بالقيد المزدوج.
كثيرًا ما تسمع أيضًا مصطلح «4/3-Rechnung» (حساب 4/3). لا علاقة له بالرياضيات، بل يشير إلى الأساس القانوني، أي § 4 Abs. 3 من قانون ضريبة الدخل (EStG). والنموذج الرسمي الخاص به هو Anlage EÜR، وهو جزء من إقرار ضريبة الدخل الخاص بك: إذ يدخل الربح الناتج عن EÜR فيه بوصفه دخلًا من عمل مستقل أو من نشاط تجاري. لمعرفة المزيد عن الملاحق الأخرى التي تحتاجها بصفتك مستقلًا، اقرأ دليلنا حول ضريبة الدخل للمستقلين.
من يحق له إعداد EÜR
هذا السؤال يحدد ما إذا كان يحق لك أصلًا الحساب بهذه البساطة. ووفقًا لـ غرفة التجارة في هامبورغ (Handelskammer Hamburg) يحق لأصحاب المهن الحرة وأصحاب الأنشطة التجارية استخدام EÜR إذا لم يكونوا ملزمين بمسك الدفاتر ولا يمسكونها طوعًا.
EÜR لأصحاب المهن الحرة
بالنسبة لأصحاب المهن الحرة (Freiberufler)، مثل الطبيبات والمهندسين المعماريين والصحفيات والمترجمين أو مستشارات تقنية المعلومات اللواتي يمارسن نشاطًا حرًا، فإن EÜR ممكنة دائمًا، مهما بلغ حجم الإيرادات أو الربح. فأصحاب المهن الحرة ليسوا تجارًا بمفهوم قانون التجارة الألماني، ولذلك لا يلزمهم مسك الدفاتر. لكن ليس واضحًا دائمًا ما إذا كان نشاطك مهنة حرة فعلًا أم يُعدّ نشاطًا تجاريًا. يمكنك التحقق من ذلك عبر دليلنا مهنة حرة أم نشاط تجاري.
EÜR لأصحاب الأنشطة التجارية
يحق لأصحاب الأنشطة التجارية استخدام EÜR إلى أن يصبحوا ملزمين بمسك الدفاتر. والمعيار الحاسم وفقًا لـ غرفة التجارة في هامبورغ هو، من بين أمور أخرى، حدّا 800.000 يورو من الإيرادات و80.000 يورو من الربح سنويًا. ومن يتجاوز أحدهما يطالبه Finanzamt بمسك الدفاتر، ويجب عليه حينها إعداد ميزانية عمومية. أما التجار المسجّلون وشركات الأموال مثل GmbH أو UG فيُعدّون الميزانية العمومية في كل الأحوال.
صغار المشاريع (Kleinunternehmer) يحتاجون أيضًا إلى EÜR
نظام صغار المشاريع (Kleinunternehmerregelung) يعفيك من Umsatzsteuer (ضريبة القيمة المضافة)، لا من احتساب الربح. فحتى مع إيرادات لا تتجاوز بضعة آلاف من اليوروهات تقدّم Anlage EÜR كل عام. وما إذا كنت ضمن الحدود وفق § 19 UStG يمكنك التحقق منه بسرعة عبر حاسبة Kleinunternehmer. وتجد القواعد بالتفصيل في مقالنا حول نظام صغار المشاريع (Kleinunternehmerregelung).
مبدأ التدفق النقدي
جوهر EÜR قاعدة بسيطة: تُحتسب الإيرادات والمصاريف في اللحظة التي تُستلم فيها أو تُدفع فعليًا. فالحاسم إذن ليس تاريخ الفاتورة، بل اليوم الذي يدخل فيه المال إلى حسابك أو يخرج منه.
ثلاثة أمثلة توضّح ذلك:
- تصدر في 15 ديسمبر فاتورة بقيمة 2.000 يورو، ويدفع عميلك في 8 يناير. الإيراد ينتمي إلى السنة الجديدة.
- تشتري في ديسمبر لوازم مكتبية بالآجل وتدفع في يناير. المصروف أيضًا لا يُحتسب إلا في السنة الجديدة.
- تدفع اشتراكًا سنويًا لبرنامج في نوفمبر. المصروف يُحتسب في السنة الجارية.
يمكنك الاستفادة من هذه القاعدة ضمن حدود معينة، مثلًا بدفع ثمن المشتريات الضرورية قبل نهاية السنة. وهناك استثناءان ينبغي أن تعرفهما: للمدفوعات الدورية المتكررة حول نهاية السنة، مثل الإيجار أو الدفعات المسبقة لضريبة القيمة المضافة، تسري قواعد خاصة. كما أن المشتريات المكلفة مثل الحاسوب المحمول أو الآلة أو سيارة الشركة لا تخصمها كاملة فورًا، بل توزّعها على عدة سنوات عبر AfA (الإهلاك الضريبي). وكيف يعمل AfA في EÜR يوضّحه دليلنا إعداد EÜR مع AfA. وإذا لم تكن متأكدًا من كيفية نسبة دفعة ما عند تغيّر السنة، فاسأل مستشارتك الضريبية أو Finanzamt قبل إرسال الإقرار.
المستندات التي تحتاجها لإعداد EÜR
لا قيد دون مستند. ويذكر دليل صادر عن مكتب MGP Steuerberater للاستشارات الضريبية الوثائق التي يجب جمعها لإعداد EÜR:
| الوثيقة | الغرض منها | ما الذي تنتبه إليه |
|---|---|---|
| الفواتير الصادرة | إثبات إيراداتك التشغيلية | رقم تسلسلي، وجميع البيانات الإلزامية |
| الفواتير الواردة | إثبات مصاريفك التشغيلية | صادرة باسمك أو باسم شركتك |
| كشوف الحساب البنكي | تاريخ الدفع لأغراض مبدأ التدفق النقدي | تمييز المدفوعات التجارية |
| إيصالات الدفع النقدي | المصاريف النقدية، مثل البريد أو اللوازم المكتبية | احفظها مقروءة، فالورق الحراري يبهت |
| إثباتات مصاريف السفر | التنقلات والإقامة والوجبات | توثيق السبب المهني |
| مستندات الضيافة | وجبات العمل | ذكر المناسبة والمشاركين كاملًا |
يجب أن تتضمن فواتيرك الخاصة البيانات الإلزامية القانونية، وإلا ستواجه مشكلات عند التدقيق على أبعد تقدير. تجد قائمة مرجعية في دليل كتابة الفواتير للمستقلين. كما تصبح E-Rechnung (الفاتورة الإلكترونية المهيكلة) إلزامية تدريجيًا في التعاملات بين الشركات. وما الذي يسري ومتى، يشرحه ملخصنا حول إلزامية E-Rechnung.
مهم: لا ترسل المستندات مع الإقرار الضريبي. فـ مكتب الضرائب الحكومي في بافاريا (Bayerisches Landesamt für Steuern) يوضّح أنك تقدّمها فقط بناءً على طلب محدد من Finanzamt. ومع ذلك يجب عليك حفظها: فوفقًا لـ المستشار الضريبي ميشائيل شرودر (Michael Schröder) تبلغ مدة الحفظ 8 سنوات للمستندات المحاسبية والفواتير ومستندات التكاليف، و6 سنوات للمراسلات التجارية.
مثال على EÜR: صاحبة مهنة حرة تحسب سنتها كاملة
المثال التالي من نسج الخيال، لكنه يعرض بنودًا نموذجية. لينا مصممة جرافيك تعمل في مهنة حرة، وتعمل من غرفة عمل في شقتها، ولا تستخدم نظام صغار المشاريع. أي أنها تسوّي ضريبة القيمة المضافة مع Finanzamt.
من يخضع لضريبة القيمة المضافة يعامل Umsatzsteuer في EÜR كبند عابر ذي أثر: فضريبة القيمة المضافة المحصّلة من العملاء تُحتسب إيرادًا تشغيليًا، أما Vorsteuer (ضريبة المدخلات) المدفوعة والمبالغ المدفوعة إلى Finanzamt فتُحتسب مصاريف تشغيلية. وفي المحصلة يتعادل ذلك إلى حد كبير، لكن يجب أن يظهر كاملًا في Anlage EÜR.
الإيرادات التشغيلية
| البند | المبلغ |
|---|---|
| أتعاب من العملاء، صافية (المستلمة خلال السنة) | 54.000 € |
| ضريبة القيمة المضافة المحصّلة (19 %) | 10.260 € |
| استرداد ضريبة القيمة المضافة من Finanzamt | 0 € |
| إجمالي الإيرادات التشغيلية | 64.260 € |
المصاريف التشغيلية
| البند | المبلغ |
|---|---|
| اشتراكات البرامج والخطوط | 1.900 € |
| الإهلاك (AfA) لحاسوب جديد، السنة الأولى | 800 € |
| اللوازم المكتبية والطباعة | 650 € |
| الهاتف والإنترنت (الحصة التجارية) | 480 € |
| التدريب المهني | 1.200 € |
| تكاليف التنقل إلى العملاء | 1.150 € |
| تأمين المسؤولية المهنية والتأمينات | 620 € |
| ضريبة المدخلات المدفوعة | 1.300 € |
| ضريبة القيمة المضافة المدفوعة إلى Finanzamt | 8.700 € |
| إجمالي المصاريف التشغيلية | 16.800 € |
الربح
64.260 € من الإيرادات التشغيلية ناقص 16.800 € من المصاريف التشغيلية يساوي ربحًا قدره 47.460 €. وتنقل لينا هذا المبلغ إلى إقرار ضريبة الدخل الخاص بها.
يوضح المثال ثلاثة أمور. أولًا: لا يظهر الحاسوب بسعر شرائه الكامل، بل بقيمة إهلاك هذه السنة فقط. ثانيًا: يُحتسب الهاتف والإنترنت بالحصة التجارية فقط، ويبقى الجزء الشخصي خارج الحساب. ثالثًا: الفاتورة التي أصدرتها لينا في ديسمبر ولم تُدفع إلا في يناير غير موجودة في الإيرادات، وتُحتسب في السنة التالية.
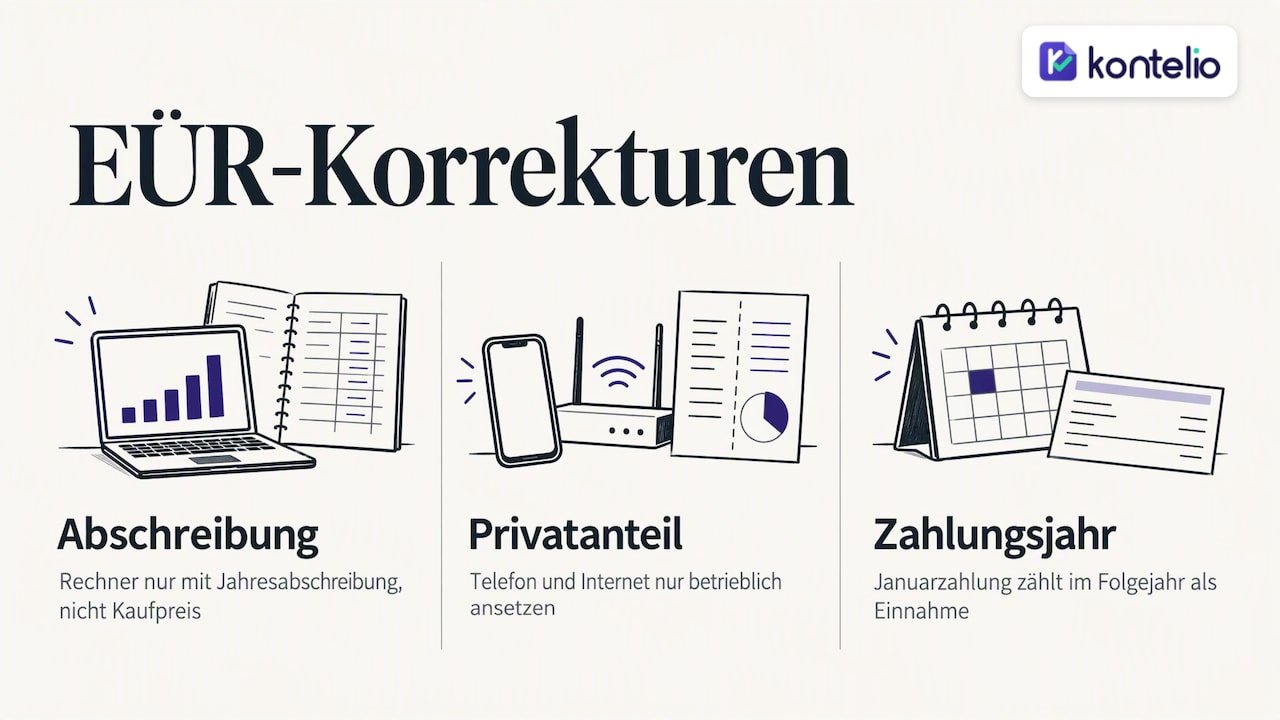
هذه التصحيحات بالذات هي ما يجعل EÜR صحيحة. ويؤكد المستشار الضريبي ميشائيل شرودر أن الحصص الشخصية والإهلاك والمصاريف غير القابلة للخصم لا غنى عنها لاحتساب الربح بشكل صحيح، حتى لو بدا الحساب الأساسي بسيطًا. ومن المصاريف غير القابلة للخصم أو القابلة للخصم جزئيًا مثلًا جزء من مصاريف الضيافة التجارية (Bewirtungskosten) والهدايا التي تتجاوز حدودًا معينة. وفي مثل هذه البنود يستحق الأمر نظرة سريعة على دليل التعبئة أو سؤال المستشار الضريبي.
تسجيل المسحوبات الشخصية والإيداعات بشكل صحيح
المسحوبات الشخصية (Entnahmen) والإيداعات (Einlagen) هي تدفقات نقدية أو قيم عينية بين حياتك الخاصة ومنشأتك. فإذا حوّلت لنفسك مالًا من الحساب التجاري إلى حسابك الشخصي، فهذا سحب شخصي وليس مصروفًا تشغيليًا. وإذا أودعت مالًا شخصيًا في النشاط، فهذا ليس إيرادًا تشغيليًا. وكلاهما لا يغيّر الربح مباشرة.
والأمر مختلف عند الاستخدام الشخصي لأشياء تابعة للنشاط: فإذا استخدمت سيارة الشركة لأغراض شخصية أو استخدمت هاتف الشركة لأغراض شخصية أيضًا، فيجب عليك احتساب هذه الحصة الشخصية بما يزيد الربح. وفي المقابل يمكن أن تدخل الإيداعات العينية، مثل حاسوب محمول اشتريته بشكل شخصي وتستخدمه مستقبلًا لأغراض مهنية، في EÜR كأصل من أصول المنشأة. وتسأل Anlage EÜR عن المسحوبات الشخصية والإيداعات في قسم خاص بها.
Anlage EÜR في ELSTER: خطوة بخطوة
يصف الإجراءَ الرسمي دليلُ ELSTER الخاص بـ Anlage EÜR. وعمليًا تتبع الخطوات التالية:
- إدخال Steuernummer (الرقم الضريبي) وFinanzamt. إذا كان لديك رقم ضريبي للمنشأة، تختار ولايتك وتدخله. وإن لم يكن لديك رقم، تختار Finanzamt المختص وتدخل بيانات عنوانك. أو بدلًا من ذلك تستخدم ملفًا ضريبيًا محفوظًا.
- إدخال البيانات العامة عن المنشأة. نوع النشاط، والشكل القانوني، وما إذا كنت Kleinunternehmer (صاحب مشروع صغير).
- إدخال الإيرادات التشغيلية. الإيرادات الخاضعة لضريبة القيمة المضافة، والإيرادات المعفاة من الضريبة، وضريبة القيمة المضافة المحصّلة، والمبالغ المستردة من Finanzamt، كلٌّ في السطر المخصص له.
- إدخال المصاريف التشغيلية. البضائع والخدمات من الغير، والإهلاك، وتكاليف المكان، وتكاليف المركبات، والمصاريف الأخرى، وضريبة المدخلات المدفوعة وضريبة القيمة المضافة.
- تسجيل تصحيحات الربح. وتشمل الاحتياطيات والاحتياطيات الكامنة وكذلك المسحوبات الشخصية والإيداعات.
- التحقق من الملاحق الإضافية. بحسب الحالة تحتاج إلى سجل الأصول الثابتة (AVEÜR)، أو Anlage SZ (ملحق فوائد الديون)، أو في حالة الزراعة والغابات Anlage LuF (ملحق الزراعة والغابات). وفي حالات الشراكة في النشاط تُضاف حسابات خاصة وتكميلية أخرى.
- الإرسال الإلكتروني. تُرسل Anlage EÜR مع جميع الملاحق اللازمة بشكل موثّق إلى Finanzamt. وتقدّم EÜR منفصلة لكل منشأة، وتترك الحقول التي لا تخصك فارغة.
نشرح الأسطر بالتفصيل في دليل تعبئة Anlage EÜR.
المواعيد النهائية وشكل التقديم
Anlage EÜR جزء من إقرار ضريبة الدخل، ولذلك لها موعد التقديم نفسه. ومن يُعدّ إقراره بمساعدة مستشار ضريبي يحصل عادةً على وقت أطول بكثير ممن يقدّمه بنفسه. وتنشر الإدارات الضريبية المواعيد الخاصة بكل سنة ضريبية من جديد كل عام، لذا تحقّق منها لدى Finanzamt أو على ELSTER. والتقديم الورقي لـ Anlage EÜR لم يعد مقررًا من حيث المبدأ. وإذا كنت فعلًا غير قادر على الإرسال الإلكتروني، مثلًا لعدم توفر التقنية، فتواصل مباشرة مع Finanzamt وقدّم طلب إعفاء. وإذا كانت لديك ضريبة قيمة مضافة، فيُضاف إلى ذلك Umsatzsteuererklärung (الإقرار السنوي لضريبة القيمة المضافة)، والمزيد عن ذلك في دليل Umsatzsteuererklärung: الموعد النهائي والدفعة الختامية.
قالب Excel أم برنامج محاسبة؟
للبداية يكفي كثيرين جدولٌ بسيط. فـ قالب EÜR المجاني لـ Excel الخاص بنا يعرض الإيرادات والمصاريف والربح بشكل واضح، ويساعدك على فهم بنية الحساب.
لكن بمجرد أن تتوالى الفواتير والمستندات وUStVA (الإقرار الضريبي المسبق الدوري لضريبة القيمة المضافة) بانتظام، يصبح الجدول عنق زجاجة: تُدخل الأرقام مرتين، وتطابق تواريخ الدفع بنفسك، وفي النهاية تنقل كل شيء يدويًا إلى ELSTER. وبرنامج المحاسبة يتولى هذه الخطوات تحديدًا. وما المعايير المهمة عند الاختيار، يوضّحه دليلنا اختيار برنامج المحاسبة.
الوصول إلى EÜR جاهزة مع Kontelio
Kontelio هو برنامج المحاسبة الخاص بنا للمستقلين وأصحاب المهن الحرة والشركات الصغيرة في ألمانيا. تكتب فيه الفواتير وE-Rechnungen بصيغة ZUGFeRD أو XRechnung، وتصوّر المستندات مباشرة وتؤرشفها بشكل آمن قانونيًا. ومن قيودك المحاسبية ينشأ حساب فائض الإيرادات، وترسل Anlage EÜR عبر تكامل ELSTER مباشرة إلى Finanzamt. كما يتضمن البرنامج الإقرار المسبق لضريبة القيمة المضافة والإقرار السنوي والتذكير بالمواعيد النهائية.
يمكنك تجربة Kontelio مجانًا لمدة 30 يومًا، دون بطاقة ائتمان. بعد ذلك تختار باقة: Start بسعر 99 € سنويًا أو 9,90 € شهريًا، وBusiness بسعر 199 € سنويًا أو 22,90 € شهريًا، وPro بسعر 299 € سنويًا أو 32,90 € شهريًا. تجد جميع التفاصيل في صفحة الأسعار والباقات، والمزيد عن الوظيفة في برنامج EÜR للمستقلين.
رؤيتنا لـ EÜR
معظم الأخطاء في EÜR لا تحدث في ديسمبر، بل في فبراير أو يونيو أو سبتمبر: عندما يبقى مستند في جيب السترة، أو لا تُنسب دفعة إلى أي عميل، أو تُنسى الحصة الشخصية من الهاتف. وفي نهاية السنة لا يمكن سد هذه الثغرات إلا بعناء.
لذلك صمّمنا Kontelio بحيث تنشأ EÜR تلقائيًا أثناء العمل. فمن يصوّر كل مستند فورًا ويكتب كل فاتورة في البرنامج، لا يكون عليه في نهاية السنة إعداد أي حساب، بل مجرد المراجعة والإرسال. والربط المباشر بـ ELSTER يوفّر عليك إعادة كتابة الأرقام في Anlage EÜR، والتذكير بالمواعيد النهائية يضمن ألا يضيع أي إقرار مسبق.
ومن المهم لنا أيضًا أن تتمكن من إدارة محاسبتك باللغة التي تفكر بها بأكبر قدر من الثقة. فكثير من المؤسسات والمؤسسين في ألمانيا لا يتحدثون الألمانية كلغة أم. ومصطلحات ضريبية مثل Vorsteuer أو Entnahme ثقيلة بما يكفي حتى بالألمانية. والواجهة متعددة اللغات تجعل EÜR مفهومة لهم، دون أن يضيع شيء من قانون الضرائب الألماني.
Paulo
أسئلة شائعة حول EÜR
هل يجب أن أقدّم EÜR إذا لم تكن لدي إيرادات؟
نعم، إذا كنت قد سجّلت منشأة، فإنك تقدّم Anlage EÜR حتى في سنة بلا إيرادات. وتؤدي المصاريف مثل التأمينات أو اشتراكات البرامج حينها إلى خسارة. ويمكن مقاصّة هذه الخسارة مع مداخيل أخرى.
هل يجب أن أرسل المستندات مع EÜR إلى Finanzamt؟
لا. تقدّم المستندات فقط إذا طلبها Finanzamt صراحة. لكنك تحفظها مرتبة، والفواتير والمستندات المحاسبية لمدة 8 سنوات.
ما الفرق بين EÜR والميزانية العمومية (Bilanz)؟
تقابل EÜR الإيرادات والمصاريف فقط بحسب وقت الدفع. أما الميزانية العمومية فتسجّل الذمم المدينة والذمم الدائنة وكامل الأصول في تاريخ الإقفال، وتتطلب محاسبة بالقيد المزدوج. ويكفي أصحاب المهن الحرة وأصحاب الأنشطة التجارية غير الملزمين بمسك الدفاتر إعداد EÜR.
هل أحتاج إلى مستشارة ضريبية لإعداد EÜR؟
لا، يحق لك إعداد EÜR بنفسك وتقديمها عبر ELSTER. أما في الحالات المعقدة، مثل سيارة الشركة أو العقارات ضمن أصول المنشأة أو تعدد المنشآت، فتستحق الاستشارة. ويتولى كثير من المستقلين المحاسبة الجارية بأنفسهم باستخدام برنامج، ولا يطلبون المشورة إلا في مسائل بعينها.
كم EÜR أقدّم إذا كان لدي نشاطان؟
واحدة منفصلة لكل منشأة. فإذا كنتِ مثلًا كاتبة محتوى في مهنة حرة وتديرين إلى جانب ذلك متجرًا إلكترونيًا كنشاط تجاري، فإنك تُعدّين ملحقَي Anlage EÜR. وتتركين الحقول غير المعنية فارغة في كلٍّ منهما.
المصادر
- غرفة التجارة في هامبورغ: حساب فائض الإيرادات (EÜR)
- IHK Nürnberg: احتساب الربح عبر حساب فائض الإيرادات
- ELSTER: دليل Anlage EÜR
- مكاتب الضرائب في بافاريا: مستجدات الإقرار الضريبي
- المستشار الضريبي ميشائيل شرودر: حساب فائض الإيرادات
- MGP Steuerberater: دليل تجهيز المستندات المحاسبية
توصيات
تُرجم هذا المقال آليًا من الألمانية. النسخة الألمانية وحدها هي المرجع.