 Black Deal 50 % de descuento el primer año con pago anual, solo hasta el 31 de diciembre de 2026.

Cómo elaborar la EÜR: guía con ejemplo para autónomos
Para su Einnahmenüberschussrechnung, EÜR (cálculo simplificado del beneficio), usted resta de todos los ingresos de explotación (Betriebseinnahmen) de un año los gastos de explotación (Betriebsausgaben) que se hayan cobrado o pagado efectivamente ese mismo año. Después corrige el resultado por amortizaciones, partes privadas y retiradas y aportaciones. El beneficio resultante lo anota en la Anlage EÜR (anexo EÜR) y lo envía electrónicamente a través de ELSTER (portal de declaración electrónica) a su Finanzamt (agencia tributaria local). A continuación le mostramos cada paso, le explicamos los justificantes y calculamos un ejemplo para una profesional liberal, desde la primera factura hasta el beneficio.
En resumen
- ¿Quién puede usarla? Los profesionales liberales (Freiberufler) siempre; los titulares de una actividad comercial (Gewerbe), mientras no estén obligados a llevar contabilidad ni la lleven voluntariamente.
- ¿Cómo se calcula? Ingresos de explotación menos gastos de explotación, cada uno en el año en que se mueve el dinero (Zufluss-Abfluss-Prinzip, principio de caja).
- ¿Qué necesita? Facturas emitidas y recibidas, extractos bancarios, tiques de caja, justificantes de viajes y de gastos de representación, bien ordenados.
- ¿Cómo se presenta? La Anlage EÜR se envía al Finanzamt de forma electrónica y autenticada a través de ELSTER, una por cada actividad (Betrieb).
- ¿Qué ahorra tiempo? Quien registra sus justificantes de forma continua durante todo el año tiene la EÜR casi terminada al final del ejercicio.
Índice
- Qué es la EÜR y por qué se llama así
- Quién puede elaborar una EÜR
- El principio de caja (Zufluss-Abfluss-Prinzip)
- Los justificantes que necesita para la EÜR
- Ejemplo de EÜR: una profesional liberal calcula su año
- Registrar correctamente retiradas y aportaciones
- La Anlage EÜR en ELSTER: paso a paso
- ¿Plantilla de Excel o software?
- Con Kontelio hasta la EÜR terminada
- Nuestra visión de la EÜR
- Preguntas frecuentes sobre la EÜR
- Fuentes
Qué es la EÜR y por qué se llama así
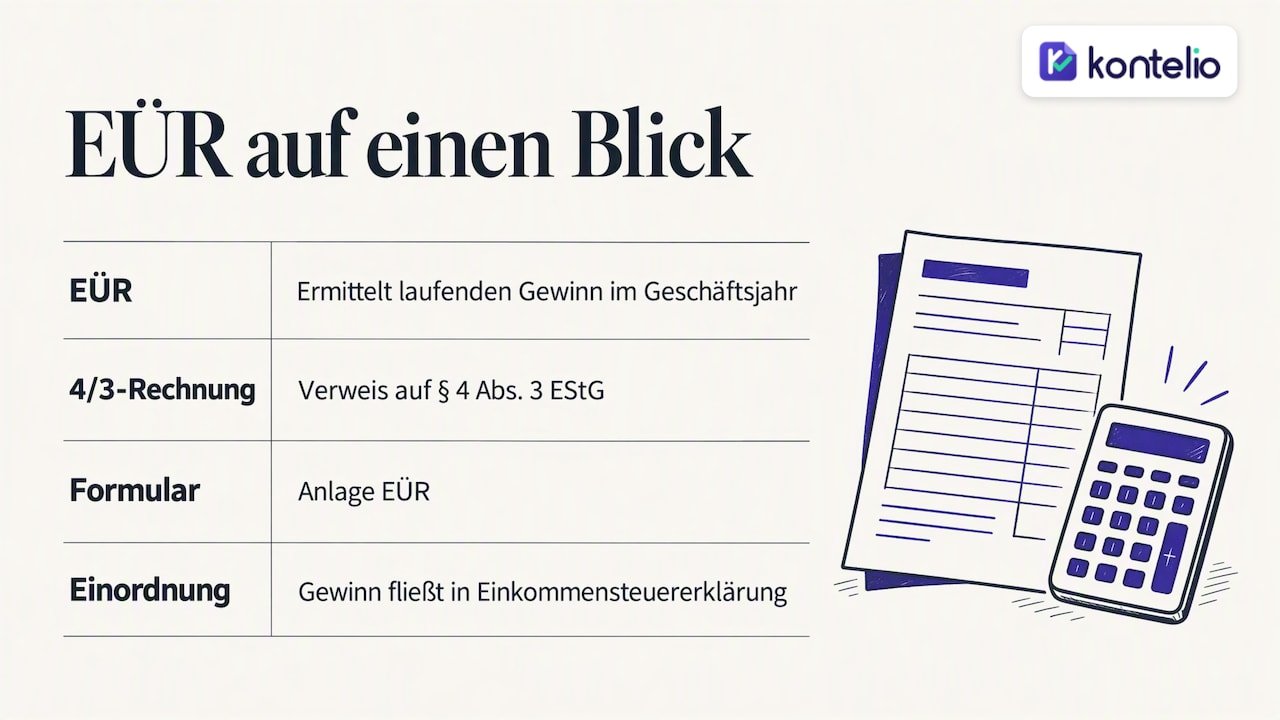
La Einnahmenüberschussrechnung es la forma sencilla de determinar el beneficio. Según la IHK Nürnberg, con ella se determina el beneficio corriente de un ejercicio y, al mismo tiempo, se obtiene una visión general de los ingresos y gastos. Para ello no necesita un balance de situación (Bilanz), un inventario ni contabilidad por partida doble.
A menudo oirá también el término «4/3-Rechnung». No tiene nada que ver con las matemáticas, sino que remite a la base legal, el § 4 Abs. 3 de la ley del impuesto sobre la renta (Einkommensteuergesetz). El formulario oficial correspondiente es la Anlage EÜR. Forma parte de su declaración de la renta (Einkommensteuererklärung): el beneficio de la EÜR se incluye en ella como rendimientos de actividad independiente o de actividad comercial. Puede leer más sobre qué otros anexos necesita como autónomo en nuestra guía sobre el impuesto sobre la renta para autónomos.
Quién puede elaborar una EÜR
Esta cuestión decide si puede calcular de forma tan sencilla. Según la Handelskammer Hamburg, los profesionales liberales y los titulares de actividades comerciales pueden usar la EÜR si no están obligados a llevar contabilidad y tampoco la llevan voluntariamente.
EÜR para profesionales liberales
Para los profesionales liberales, por ejemplo médicas, arquitectos, periodistas, traductores o consultoras informáticas con actividad liberal, la EÜR siempre es posible, sea cual sea su volumen de facturación o su beneficio. Los profesionales liberales no son comerciantes en el sentido del Código de Comercio (Handelsgesetzbuch) y, por tanto, no están obligados a llevar contabilidad. No siempre está claro si su actividad es realmente liberal o ya se considera actividad comercial. Puede comprobarlo con nuestra guía ¿Profesional liberal o actividad comercial?.
EÜR para titulares de una actividad comercial
Los titulares de una actividad comercial pueden usar la EÜR hasta que estén obligados a llevar contabilidad. Según la Handelskammer Hamburg, son determinantes, entre otros, los límites de 800.000 euros de facturación y 80.000 euros de beneficio al año. Quien supere uno de ellos recibirá del Finanzamt el requerimiento de llevar contabilidad y deberá entonces elaborar balances. Los comerciantes inscritos y las sociedades de capital como la GmbH o la UG elaboran balances en cualquier caso.
También los Kleinunternehmer necesitan una EÜR
La Kleinunternehmerregelung (régimen de pequeño empresario) le exime de la Umsatzsteuer (IVA), no de la determinación del beneficio. Incluso con unos pocos miles de euros de facturación, presenta cada año una Anlage EÜR. Si cumple los límites del § 19 UStG lo puede comprobar rápidamente con la calculadora para Kleinunternehmer. Las reglas en detalle figuran en nuestro artículo sobre la Kleinunternehmerregelung.
El principio de caja (Zufluss-Abfluss-Prinzip)
El corazón de la EÜR es una regla sencilla: los ingresos y gastos cuentan en el momento en que efectivamente se cobran o se pagan. Lo decisivo no es, por tanto, la fecha de la factura, sino el día en que el dinero entra en su cuenta o sale de ella.
Tres ejemplos lo hacen más tangible:
- Usted emite el 15 de diciembre una factura de 2.000 euros y su cliente paga el 8 de enero. El ingreso corresponde al nuevo año.
- Compra material de oficina en diciembre con factura y paga en enero. El gasto también cuenta en el nuevo año.
- Paga en noviembre un contrato anual de software. El gasto cuenta en el año en curso.
Puede aprovechar esta regla dentro de ciertos límites, por ejemplo pagando antes de fin de año las adquisiciones necesarias. Debe conocer dos excepciones: para los pagos periódicos en torno al cambio de año, como el alquiler o los pagos anticipados de Umsatzsteuer, rigen reglas especiales. Y las adquisiciones caras, como un portátil, una máquina o un coche de empresa, no se deducen íntegramente de inmediato, sino que se reparten a lo largo de varios años mediante la AfA (amortización fiscal). Cómo funciona la AfA en la EÜR se explica en nuestra guía Elaborar la EÜR con AfA. Si no está seguro de cómo asignar un pago en torno al cambio de año, consulte a su asesora fiscal o a su Finanzamt antes de enviar la declaración.
Los justificantes que necesita para la EÜR
Ningún asiento sin justificante (Beleg). Una guía del despacho MGP Steuerberater enumera los documentos que deben reunirse para la EÜR:
| Documento | Para qué sirve | A qué debe prestar atención |
|---|---|---|
| Facturas emitidas | Prueba de sus ingresos de explotación | número correlativo, todos los datos obligatorios |
| Facturas recibidas | Prueba de sus gastos de explotación | emitidas a su nombre o al de su empresa |
| Extractos bancarios | Fecha de pago para el principio de caja | marcar los pagos empresariales |
| Tiques de caja | Gastos en efectivo, como franqueo o material de oficina | conservarlos legibles, el papel térmico se borra |
| Justificantes de gastos de viaje | Desplazamientos, alojamiento, manutención | documentar el motivo profesional |
| Justificantes de gastos de representación | Comidas de negocios | indicar completamente el motivo y los asistentes |
Sus propias facturas deben contener los datos obligatorios legales; de lo contrario, habrá problemas como muy tarde en una inspección. Encontrará una lista de comprobación en la guía Emitir facturas como autónomo. Además, en las operaciones entre empresas, la E-Rechnung (factura electrónica) se va implantando gradualmente como obligación. Qué rige y cuándo lo explica nuestro resumen sobre la obligación de E-Rechnung.
Importante: los justificantes no se envían con la declaración. La Oficina Estatal de Impuestos de Baviera aclara que solo debe presentarlos cuando el Finanzamt lo solicite expresamente. Aun así, debe conservarlos: según el asesor fiscal Michael Schröder, para justificantes contables, facturas y justificantes de gastos rige un plazo de 8 años, y para la correspondencia comercial, de 6 años.
Ejemplo de EÜR: una profesional liberal calcula su año
El siguiente ejemplo es ficticio, pero muestra partidas típicas. Lena es diseñadora gráfica autónoma (profesional liberal), trabaja desde un despacho en su vivienda y no se acoge a la Kleinunternehmerregelung. Por tanto, liquida su Umsatzsteuer con el Finanzamt.
Quien está sujeto al IVA trata la Umsatzsteuer en la EÜR como una partida de paso con efecto: la Umsatzsteuer cobrada a los clientes cuenta como ingreso de explotación; la Vorsteuer (IVA soportado) pagada y los pagos al Finanzamt cuentan como gastos de explotación. En conjunto se compensa en gran medida, pero debe figurar íntegramente en la Anlage EÜR.
Ingresos de explotación
| Partida | Importe |
|---|---|
| Honorarios de clientes, netos (cobrados en el año) | 54.000 € |
| Umsatzsteuer cobrada (19 %) | 10.260 € |
| Devolución de Umsatzsteuer por el Finanzamt | 0 € |
| Total ingresos de explotación | 64.260 € |
Gastos de explotación
| Partida | Importe |
|---|---|
| Suscripciones de software y tipografías | 1.900 € |
| Amortización (AfA) del nuevo ordenador, 1.er año | 800 € |
| Material de oficina e impresión | 650 € |
| Teléfono e internet (parte empresarial) | 480 € |
| Formación continua | 1.200 € |
| Gastos de desplazamiento a clientes | 1.150 € |
| Seguro de responsabilidad civil profesional y otros seguros | 620 € |
| Vorsteuer pagada | 1.300 € |
| Umsatzsteuer pagada al Finanzamt | 8.700 € |
| Total gastos de explotación | 16.800 € |
Beneficio
64.260 € de ingresos de explotación menos 16.800 € de gastos de explotación dan un beneficio de 47.460 €. Lena traslada este importe a su declaración de la renta.
El ejemplo muestra tres cosas. Primero: el ordenador no aparece con el precio de compra completo, sino solo con la amortización de este año. Segundo: el teléfono e internet solo cuentan por la parte empresarial; la parte privada queda fuera. Tercero: una factura que Lena emitió en diciembre, pero que no se pagó hasta enero, no figura en los ingresos y cuenta en el año siguiente.
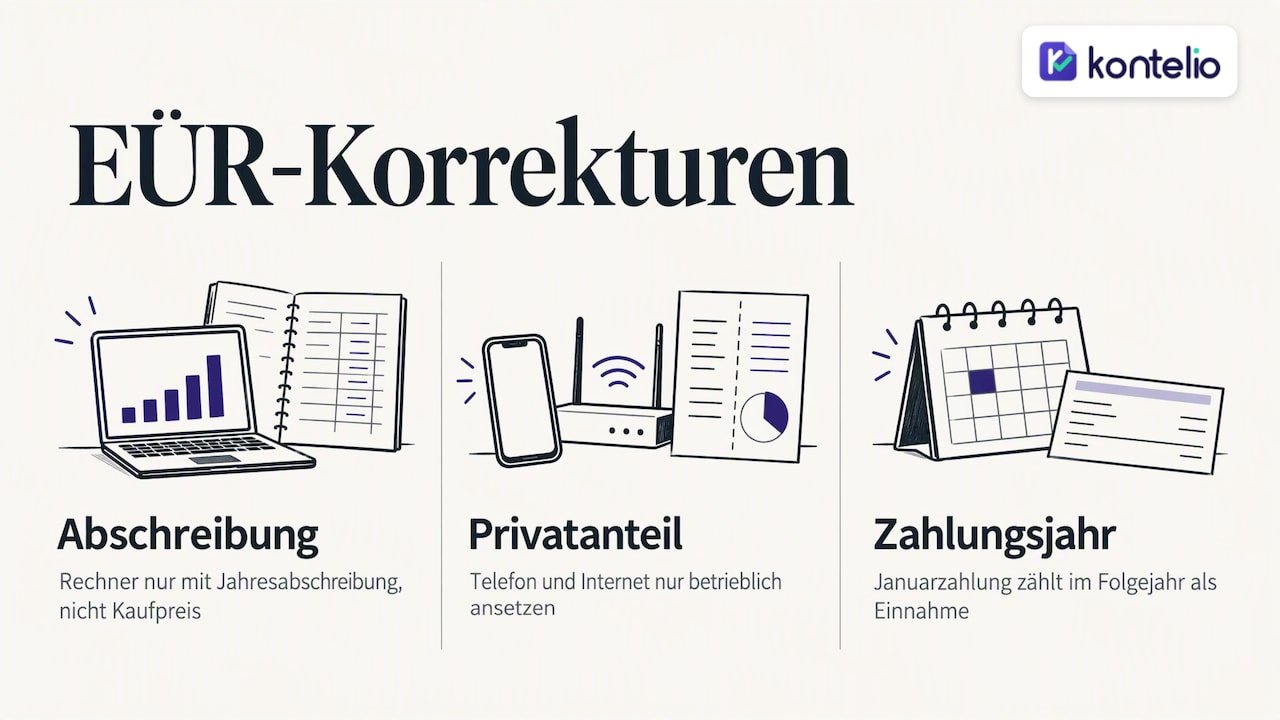
Son precisamente estas correcciones las que hacen correcta la EÜR. El asesor fiscal Michael Schröder subraya que las partes privadas, las amortizaciones y los gastos no deducibles son imprescindibles para una correcta determinación del beneficio, aunque el cálculo básico parezca sencillo. No son deducibles, o solo lo son en parte, por ejemplo una parte de los gastos de representación y los regalos que superen determinados límites. Con estas partidas merece la pena echar un vistazo a las instrucciones para cumplimentar el formulario o consultar a la asesoría fiscal.
Registrar correctamente retiradas y aportaciones
Las retiradas (Entnahmen) y aportaciones (Einlagen) son flujos de dinero o bienes entre su vida privada y su actividad. Si se transfiere dinero de la cuenta de la empresa a su cuenta privada, se trata de una retirada y no de un gasto de explotación. Si aporta dinero privado a la empresa, no es un ingreso de explotación. Ninguna de las dos cosas modifica directamente el beneficio.
Es distinto en el caso del uso privado de bienes de la empresa: si utiliza el coche de empresa para fines privados o usa también el móvil de empresa de forma privada, debe computar esa parte privada aumentando el beneficio. A la inversa, una aportación en especie, por ejemplo un portátil comprado de forma privada que en adelante utilice profesionalmente, puede incorporarse a la EÜR como patrimonio empresarial. La Anlage EÜR pregunta por las retiradas y aportaciones en un apartado propio.
La Anlage EÜR en ELSTER: paso a paso
El procedimiento oficial se describe en la ayuda de ELSTER sobre la Anlage EÜR. En la práctica, proceda así:
- Indicar la Steuernummer (número fiscal) y el Finanzamt. Si tiene una Steuernummer de la actividad, seleccione su estado federado e introdúzcala. Sin número, seleccione el Finanzamt competente e indique sus datos de dirección. Como alternativa, utilice un perfil fiscal guardado.
- Facilitar los datos generales de la actividad. Tipo de actividad, forma jurídica y si es Kleinunternehmer (pequeño empresario).
- Anotar los ingresos de explotación. Ingresos sujetos a IVA, ingresos exentos, Umsatzsteuer cobrada y devoluciones del Finanzamt en las líneas correspondientes.
- Anotar los gastos de explotación. Mercancías y servicios de terceros, amortizaciones, gastos de local, gastos de vehículo, otros gastos, Vorsteuer pagada y Umsatzsteuer.
- Registrar las correcciones del beneficio. Entre ellas figuran las reservas, las plusvalías latentes y las retiradas y aportaciones.
- Comprobar los anexos adicionales. Según el caso, necesitará la relación del inmovilizado (AVEÜR), la Anlage SZ sobre intereses de deudas o, en agricultura y silvicultura, la Anlage LuF. En las coempresas se añaden otros cálculos especiales y complementarios.
- Transmitir electrónicamente. La Anlage EÜR se envía de forma autenticada al Finanzamt con todos los anexos necesarios. Para cada actividad presenta una EÜR propia; los campos que no le afecten los deja vacíos.
Explicamos las líneas en detalle en la guía Cumplimentar la Anlage EÜR.
Plazos y forma de presentación
La Anlage EÜR forma parte de su declaración de la renta y, por tanto, tiene el mismo plazo de presentación. Quien elabora la declaración con asesoría fiscal suele disponer de bastante más tiempo que quien la presenta por su cuenta. Las administraciones tributarias publican cada año las fechas del ejercicio correspondiente, así que compruébelas en su Finanzamt o en ELSTER. La presentación en papel de la Anlage EÜR, en principio, ya no está prevista. Si realmente no puede transmitirla electrónicamente, por ejemplo por falta de medios técnicos, diríjase directamente a su Finanzamt y solicite una exención. Si tiene Umsatzsteuer, se añade además la Umsatzsteuererklärung (declaración anual de IVA); encontrará más información en la guía Umsatzsteuererklärung: plazo y pago final.
¿Plantilla de Excel o software?
Para empezar, a muchos les basta con una hoja de cálculo. Nuestra plantilla de EÜR para Excel gratuita muestra de forma clara los ingresos, los gastos y el beneficio. Le ayuda a entender cómo está estructurado el cálculo.
En cuanto se suman con regularidad facturas, justificantes y UStVA (declaraciones anticipadas de IVA), la hoja de cálculo se convierte en un cuello de botella: introduce las cifras dos veces, tiene que cotejar usted mismo las fechas de pago y, al final, traslada todo a mano a ELSTER. Un software de contabilidad se encarga precisamente de estos pasos. Qué criterios cuentan a la hora de elegir lo muestra nuestra guía Elegir un software de contabilidad.
Con Kontelio hasta la EÜR terminada
Kontelio es nuestro software de contabilidad para autónomos, profesionales liberales y pequeñas empresas en Alemania. Emite facturas y E-Rechnungen en formato ZUGFeRD o XRechnung, fotografía los justificantes directamente y los archiva con seguridad jurídica. A partir de sus asientos se genera la Einnahmenüberschussrechnung, y la Anlage EÜR la envía directamente a su Finanzamt mediante la integración con ELSTER. También incluye la UStVA, la declaración anual y recordatorios de plazos.
Puede probar Kontelio gratis durante 30 días, sin tarjeta de crédito. Después elige una tarifa: Start por 99 € al año o 9,90 € al mes, Business por 199 € al año o 22,90 € al mes, Pro por 299 € al año o 32,90 € al mes. Encontrará todos los detalles en la página Precios y tarifas y más información sobre la función en Software de EÜR para autónomos.
Nuestra visión de la EÜR
La mayoría de los errores en una EÜR no surgen en diciembre, sino en febrero, junio o septiembre: cuando un justificante se queda en el bolsillo de la chaqueta, un pago no se asigna a ningún cliente o se olvida la parte privada del móvil. Al final del año, estas lagunas solo se pueden cerrar con mucho esfuerzo.
Por eso hemos construido Kontelio de forma que la EÜR se vaya generando sobre la marcha. Quien fotografía cada justificante en el momento y emite cada factura en el software, al final del año ya no tiene que elaborar ningún cálculo, sino solo revisarlo y enviarlo. La conexión directa con ELSTER le ahorra teclear cifras en la Anlage EÜR, y los recordatorios de plazos garantizan que no se pase ninguna declaración anticipada.
Además, para nosotros es importante que pueda llevar su contabilidad en el idioma en el que piensa con mayor seguridad. Muchas fundadoras y fundadores en Alemania no tienen el alemán como lengua materna. Términos fiscales como Vorsteuer o Entnahme ya resultan bastante engorrosos en alemán. Una interfaz multilingüe les hace comprensible la EÜR sin que se pierda nada del derecho tributario alemán.
Paulo
Preguntas frecuentes sobre la EÜR
¿Debo presentar una EÜR si no he tenido ingresos?
Sí. Si tiene una actividad registrada, presenta una Anlage EÜR también en un año sin ingresos. Gastos como seguros o suscripciones de software generan entonces una pérdida. Esta pérdida puede compensarse con otros rendimientos.
¿Debo enviar justificantes al Finanzamt junto con la EÜR?
No. Solo presenta justificantes si el Finanzamt los solicita expresamente. Pero debe conservarlos ordenados: las facturas y los justificantes contables, durante 8 años.
¿Cuál es la diferencia entre la EÜR y el balance?
La EÜR solo contrapone ingresos y gastos según el momento del pago. Un balance de situación recoge créditos, deudas y todo el patrimonio a la fecha de cierre y requiere contabilidad por partida doble. A los profesionales liberales y a los titulares de actividades comerciales no obligados a llevar contabilidad les basta con la EÜR.
¿Necesito una asesora fiscal para la EÜR?
No, puede elaborar la EÜR usted mismo y presentarla a través de ELSTER. En casos complicados, por ejemplo con coche de empresa, inmuebles en el patrimonio empresarial o varias actividades, merece la pena asesorarse. Muchos autónomos llevan ellos mismos la contabilidad corriente con software y solo piden consejo para cuestiones puntuales.
¿Cuántas EÜR presento si tengo dos actividades?
Una por cada actividad. Si, por ejemplo, es redactora autónoma (profesional liberal) y además gestiona una tienda online como actividad comercial, elabora dos Anlagen EÜR. Los campos que no le afecten los deja vacíos en cada una.
Fuentes
- Handelskammer Hamburg: Einnahmenüberschussrechnung (EÜR)
- IHK Nürnberg: determinación del beneficio mediante la Einnahmen-Überschuss-Rechnung
- ELSTER: ayuda sobre la Anlage EÜR
- Finanzämter de Baviera: novedades en la declaración de impuestos
- Asesor fiscal Michael Schröder: Einnahmenüberschussrechnung
- MGP Steuerberater: guía para preparar la documentación contable
Recomendaciones
Este artículo se ha traducido automáticamente del alemán. Solo la versión alemana es la de referencia.