 Black Deal 50 % rabatu na pierwszy rok przy płatności rocznej – tylko do 31 grudnia 2026.

Jak sporządzić EÜR: poradnik z przykładem dla samozatrudnionych
Sporządzając Einnahmenüberschussrechnung (EÜR, uproszczone rozliczenie dochodu kasowego), odejmują Państwo od wszystkich Betriebseinnahmen (przychodów operacyjnych) danego roku Betriebsausgaben (koszty uzyskania przychodu), które w tym samym roku zostały faktycznie zapłacone. Następnie koryguje się wynik o amortyzację, udziały prywatne oraz pobrania i wkłady. Uzyskany w ten sposób zysk wpisują Państwo do Anlage EÜR (formularza EÜR) i wysyłają elektronicznie przez ELSTER (system elektronicznych deklaracji podatkowych) do swojego Finanzamt (urzędu skarbowego). Poniżej pokazujemy każdy krok, wyjaśniamy, jakie dokumenty są potrzebne, i przeliczamy przykład dla osoby wykonującej wolny zawód – od pierwszej faktury aż po zysk.
W skrócie
- Kto może? Freiberufler (osoby wykonujące wolny zawód) zawsze, Gewerbetreibende (osoby prowadzące działalność gospodarczą – Gewerbe), dopóki nie mają obowiązku prowadzenia ksiąg i nie prowadzą ich dobrowolnie.
- Jak się liczy? Przychody operacyjne minus koszty uzyskania przychodu, zawsze w tym roku, w którym następuje przepływ pieniędzy (Zufluss-Abfluss-Prinzip, zasada kasowa).
- Czego Państwo potrzebują? Faktur wystawionych i otrzymanych, wyciągów bankowych, paragonów, dowodów kosztów podróży i reprezentacji – starannie posortowanych.
- Jak złożyć? Anlage EÜR trafia do Finanzamt elektronicznie i z uwierzytelnieniem przez ELSTER, osobna dla każdego Betrieb (działalności gospodarczej).
- Co oszczędza czas? Kto przez cały rok na bieżąco ewidencjonuje swoje dokumenty, ma pod koniec roku EÜR niemal gotową.
Spis treści
- Czym jest EÜR i skąd jej nazwa
- Kto może sporządzać EÜR
- Zasada kasowa (Zufluss-Abfluss-Prinzip)
- Te dokumenty są potrzebne do EÜR
- Przykład EÜR: freelancerka rozlicza swój rok
- Prawidłowe ujmowanie pobrań i wkładów
- Anlage EÜR w ELSTER: krok po kroku
- Szablon Excel czy oprogramowanie?
- Z Kontelio do gotowej EÜR
- Nasze spojrzenie na EÜR
- Najczęstsze pytania o EÜR
- Źródła
Czym jest EÜR i skąd jej nazwa
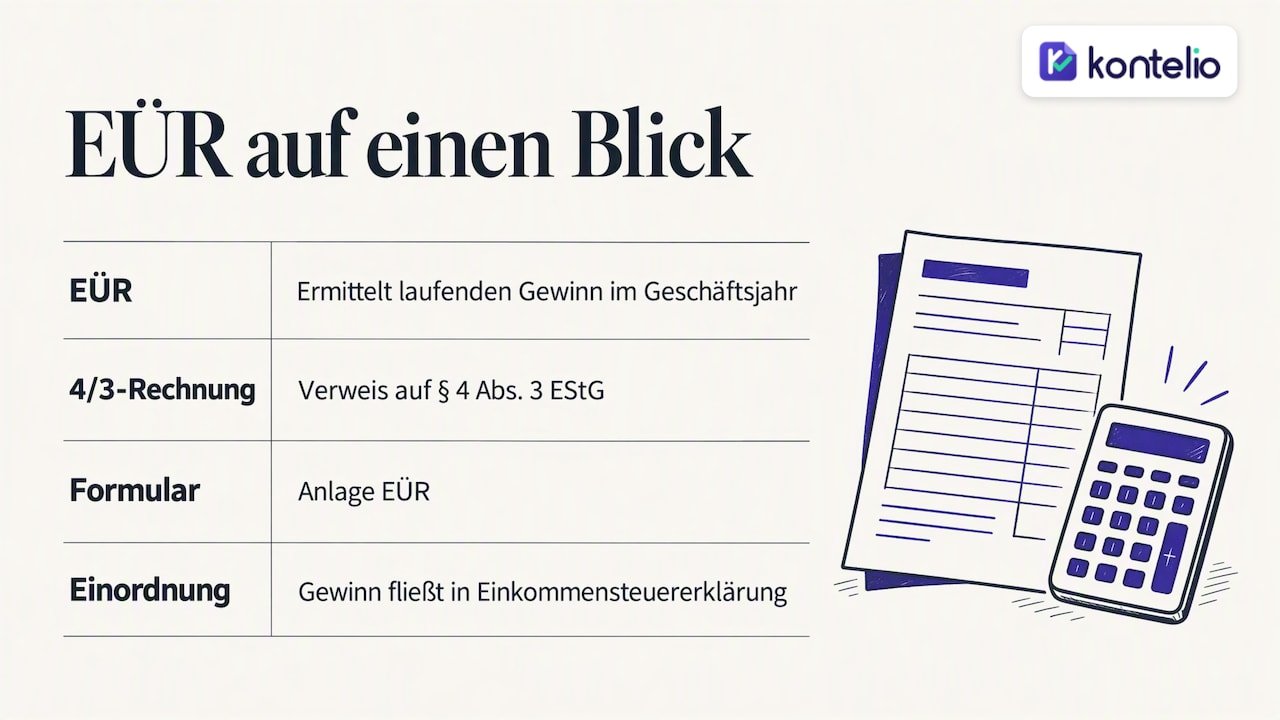
Einnahmenüberschussrechnung to prosta forma ustalania zysku. Według IHK Nürnberg (Izby Przemysłowo-Handlowej w Norymberdze) ustalają Państwo w ten sposób bieżący zysk roku obrotowego i jednocześnie zyskują przegląd swoich przychodów i wydatków. Bilans, inwentaryzacja czy księgowość podwójna nie są do tego potrzebne.
Często słyszy się też określenie „4/3-Rechnung”. Nie ma ono nic wspólnego z matematyką, lecz odsyła do podstawy prawnej – § 4 Abs. 3 Einkommensteuergesetz (EStG, ustawy o podatku dochodowym). Oficjalnym formularzem jest Anlage EÜR. Stanowi ona część Państwa Einkommensteuererklärung (zeznania w podatku dochodowym): zysk z EÜR trafia tam jako dochody z samodzielnej pracy (selbstständige Arbeit) lub z działalności gospodarczej (Gewerbebetrieb). Więcej o tym, jakich jeszcze załączników potrzebują Państwo jako osoby samozatrudnione, przeczytają Państwo w naszym poradniku Podatek dochodowy dla samozatrudnionych.
Kto może sporządzać EÜR
To pytanie decyduje o tym, czy w ogóle wolno Państwu liczyć w tak prosty sposób. Według informacji Handelskammer Hamburg (Izby Handlowej w Hamburgu) Freiberufler i Gewerbetreibende mogą korzystać z EÜR, jeśli nie mają obowiązku prowadzenia ksiąg rachunkowych i nie prowadzą ich też dobrowolnie.
EÜR dla wolnych zawodów (Freiberufler)
Dla Freiberufler, czyli np. lekarek, architektów, dziennikarek, tłumaczy czy konsultantek IT wykonujących wolny zawód, EÜR jest zawsze możliwa, bez względu na wysokość obrotu czy zysku. Freiberufler nie są kupcami w rozumieniu Handelsgesetzbuch (HGB, niemieckiego kodeksu handlowego) i dlatego nie mają obowiązku prowadzenia ksiąg. To, czy Państwa działalność jest rzeczywiście wolnym zawodem, czy już uchodzi za Gewerbe, nie zawsze jest jednoznaczne. Można to sprawdzić w naszym poradniku Wolny zawód czy Gewerbe.
EÜR dla przedsiębiorców prowadzących Gewerbe
Gewerbetreibende mogą korzystać z EÜR, dopóki nie powstanie u nich obowiązek prowadzenia ksiąg. Według Handelskammer Hamburg decydujące są m.in. limity 800.000 euro obrotu i 80.000 euro zysku rocznie. Kto przekroczy jeden z nich, zostanie wezwany przez Finanzamt do prowadzenia ksiąg i musi wtedy sporządzać bilans. Kupcy wpisani do rejestru (eingetragene Kaufleute) oraz spółki kapitałowe, takie jak GmbH czy UG, i tak sporządzają bilans.
Również Kleinunternehmer (mali przedsiębiorcy) potrzebują EÜR
Kleinunternehmerregelung (zasada małego przedsiębiorcy) zwalnia Państwa z Umsatzsteuer (podatku od wartości dodanej, VAT), ale nie z ustalania zysku. Nawet przy obrocie rzędu kilku tysięcy euro składają Państwo co roku Anlage EÜR. Czy mieszczą się Państwo w limitach z § 19 UStG, szybko sprawdzą Państwo za pomocą kalkulatora Kleinunternehmer. Szczegółowe zasady opisujemy w artykule o Kleinunternehmerregelung.
Zasada kasowa (Zufluss-Abfluss-Prinzip)
Sercem EÜR jest prosta zasada: przychody i wydatki liczą się w momencie, w którym faktycznie wpływają lub zostają zapłacone. Decydująca nie jest więc data faktury, lecz dzień, w którym pieniądze wpływają na Państwa konto lub z niego wychodzą.
Trzy przykłady pokazują to w praktyce:
- 15 grudnia wystawiają Państwo fakturę na 2.000 euro, a klient płaci 8 stycznia. Przychód należy do nowego roku.
- W grudniu kupują Państwo materiały biurowe na fakturę i płacą za nie w styczniu. Wydatek również liczy się dopiero w nowym roku.
- W listopadzie opłacają Państwo roczną umowę na oprogramowanie. Wydatek liczy się w bieżącym roku.
Z tej zasady można w pewnych granicach korzystać, np. opłacając niezbędne zakupy jeszcze przed końcem roku. Warto znać dwa wyjątki: dla regularnie powtarzających się płatności w okolicach przełomu roku, np. czynszu czy przedpłat Umsatzsteuer, obowiązują szczególne zasady. Z kolei drogich zakupów, takich jak laptop, maszyna czy samochód firmowy, nie odlicza się od razu w całości, lecz rozkłada się je na kilka lat w ramach amortyzacji – AfA (amortyzacja podatkowa). Jak działa AfA w EÜR, pokazuje nasz poradnik Sporządzanie EÜR z AfA. Jeśli nie są Państwo pewni, jak przypisać płatność dokonaną na przełomie roku, przed wysłaniem zeznania warto zapytać swojego Steuerberater (doradcę podatkowego) lub Finanzamt.
Te dokumenty są potrzebne do EÜR
Bez dokumentu nie ma księgowania. Poradnik kancelarii MGP Steuerberater wymienia dokumenty, które trzeba zebrać do EÜR:
| Dokument | Do czego służy | Na co zwrócić uwagę |
|---|---|---|
| Faktury wystawione | Dowód Państwa przychodów operacyjnych | kolejny numer, wszystkie obowiązkowe elementy |
| Faktury otrzymane | Dowód Państwa kosztów uzyskania przychodu | wystawione na Państwa nazwisko lub firmę |
| Wyciągi bankowe | Data płatności dla zasady kasowej | oznaczyć płatności firmowe |
| Paragony | Wydatki gotówkowe, np. opłaty pocztowe lub artykuły biurowe | przechowywać w czytelnej formie, papier termiczny blaknie |
| Dowody kosztów podróży | Przejazdy, noclegi, wyżywienie | udokumentować służbowy cel |
| Dowody kosztów reprezentacji | Posiłki biznesowe | w pełni podać okazję i uczestników |
Państwa własne faktury muszą zawierać ustawowe obowiązkowe elementy (Pflichtangaben), w przeciwnym razie najpóźniej podczas kontroli pojawią się problemy. Listę kontrolną znajdą Państwo w poradniku Wystawianie faktur jako osoba samozatrudniona. W obrocie między przedsiębiorstwami stopniowo wchodzi ponadto obowiązek E-Rechnung (e-faktury ustrukturyzowanej). Co i kiedy obowiązuje, wyjaśnia nasze omówienie Obowiązek E-Rechnung.
Ważne: dokumentów nie wysyła się razem z zeznaniem podatkowym. Bayerische Landesamt für Steuern (Bawarski Krajowy Urząd Podatkowy) wyjaśnia, że przedkłada się je wyłącznie na konkretne wezwanie Finanzamt. Mimo to trzeba je przechowywać: według doradcy podatkowego Michaela Schrödera dla dowodów księgowych, faktur i dokumentów kosztowych obowiązuje okres 8 lat, a dla korespondencji handlowej 6 lat.
Przykład EÜR: freelancerka rozlicza swój rok
Poniższy przykład jest całkowicie fikcyjny, ale pokazuje typowe pozycje. Lena jest graficzką wykonującą wolny zawód, pracuje w gabinecie (Arbeitszimmer) w swoim mieszkaniu i nie korzysta z Kleinunternehmerregelung. Rozlicza więc Umsatzsteuer z Finanzamt.
Kto jest podatnikiem Umsatzsteuer, traktuje ją w EÜR jako pozycję przejściową, która jednak wpływa na rozliczenie: Umsatzsteuer pobrana od klientów liczy się jako przychód operacyjny, a zapłacony Vorsteuer (podatek naliczony) i płatności na rzecz Finanzamt – jako koszty uzyskania przychodu. Per saldo w dużej mierze się to wyrównuje, ale musi zostać w całości wykazane w Anlage EÜR.
Przychody operacyjne (Betriebseinnahmen)
| Pozycja | Kwota |
|---|---|
| Honoraria od klientów, netto (wpłynęły w ciągu roku) | 54.000 € |
| Pobrana Umsatzsteuer (19 %) | 10.260 € |
| Zwrot Umsatzsteuer z Finanzamt | 0 € |
| Suma przychodów operacyjnych | 64.260 € |
Koszty uzyskania przychodu (Betriebsausgaben)
| Pozycja | Kwota |
|---|---|
| Abonamenty na oprogramowanie i fonty | 1.900 € |
| Amortyzacja (AfA) nowego komputera, 1. rok | 800 € |
| Materiały biurowe i druk | 650 € |
| Telefon i internet (udział firmowy) | 480 € |
| Szkolenia | 1.200 € |
| Koszty dojazdów do klientów | 1.150 € |
| Ubezpieczenie OC zawodowe i inne ubezpieczenia | 620 € |
| Zapłacony Vorsteuer | 1.300 € |
| Umsatzsteuer zapłacona do Finanzamt | 8.700 € |
| Suma kosztów uzyskania przychodu | 16.800 € |
Zysk
64.260 € przychodów operacyjnych minus 16.800 € kosztów uzyskania przychodu daje zysk w wysokości 47.460 €. Tę kwotę Lena przenosi do swojego zeznania w podatku dochodowym.
Przykład pokazuje trzy rzeczy. Po pierwsze: komputer nie pojawia się z pełną ceną zakupu, lecz tylko z amortyzacją za ten rok. Po drugie: telefon i internet liczą się tylko w udziale firmowym, część prywatna pozostaje poza rozliczeniem. Po trzecie: faktura, którą Lena wystawiła w grudniu, ale która została opłacona dopiero w styczniu, nie występuje w przychodach i liczy się w kolejnym roku.
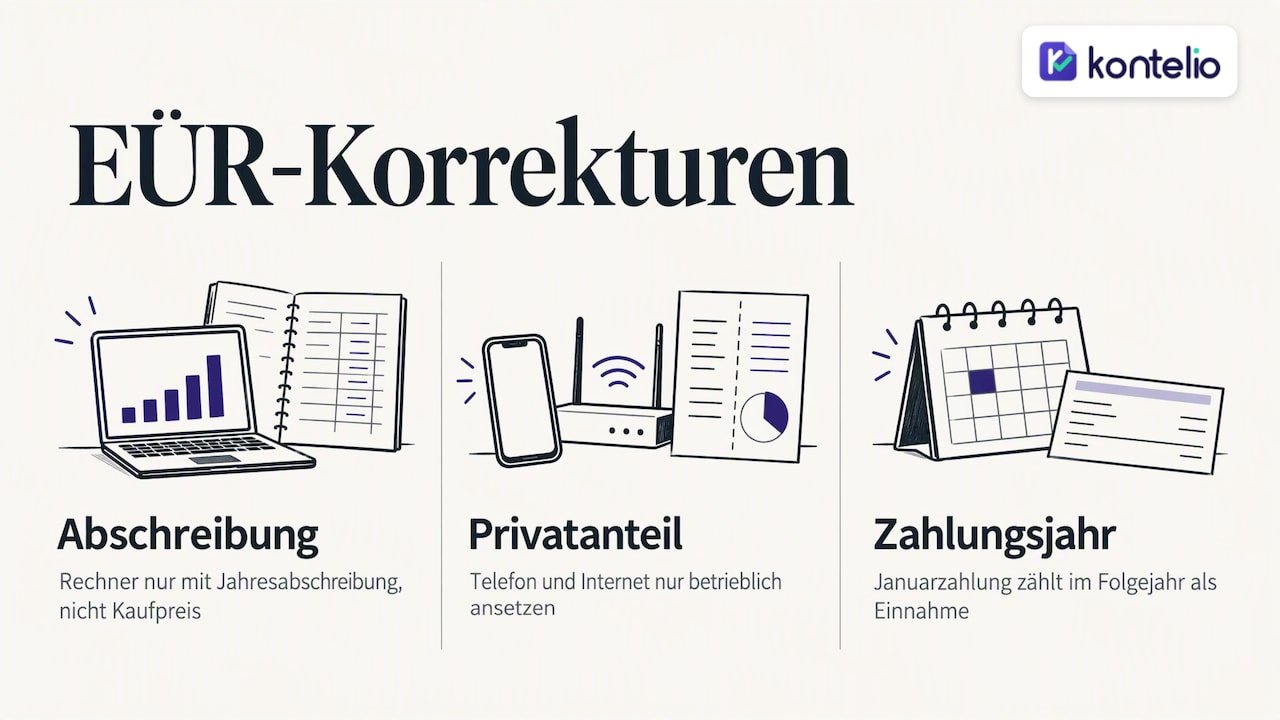
Właśnie takie korekty sprawiają, że EÜR jest poprawna. Doradca podatkowy Michael Schröder podkreśla, że udziały prywatne, amortyzacja i wydatki niepodlegające odliczeniu są niezbędne do prawidłowego ustalenia zysku, nawet jeśli podstawowe obliczenie wydaje się proste. Nie podlegają odliczeniu lub podlegają mu tylko częściowo np. część Bewirtungskosten (kosztów reprezentacji) oraz prezenty powyżej określonych limitów. Przy takich pozycjach warto zajrzeć do instrukcji wypełniania (Ausfüllhilfe) lub zapytać doradcę podatkowego.
Prawidłowe ujmowanie pobrań i wkładów
Pobrania (Entnahmen) i wkłady (Einlagen) to przepływy pieniędzy lub składników majątku między Państwa życiem prywatnym a działalnością. Jeśli wypłacają Państwo sobie pieniądze z konta firmowego na konto prywatne, jest to pobranie, a nie koszt uzyskania przychodu. Jeśli wnoszą Państwo prywatne pieniądze do firmy, nie jest to przychód operacyjny. Ani jedno, ani drugie nie zmienia bezpośrednio zysku.
Inaczej jest w przypadku prywatnego korzystania z rzeczy firmowych: jeśli jeżdżą Państwo samochodem firmowym prywatnie lub korzystają prywatnie z telefonu firmowego, muszą Państwo ująć ten udział prywatny jako zwiększający zysk. I odwrotnie: wkład niepieniężny, np. prywatnie kupiony laptop, którego będą Państwo odtąd używać służbowo, może trafić do EÜR jako majątek firmowy (Betriebsvermögen). Anlage EÜR pyta o pobrania i wkłady w osobnej sekcji.
Anlage EÜR w ELSTER: krok po kroku
Oficjalną procedurę opisuje pomoc ELSTER do Anlage EÜR. W praktyce postępuje się następująco:
- Podać Steuernummer (numer podatkowy) i Finanzamt. Jeśli mają Państwo Steuernummer dla działalności, wybierają Państwo swój kraj związkowy i wpisują go. Bez numeru wybierają Państwo właściwy Finanzamt i podają swoje dane adresowe. Alternatywnie można skorzystać z zapisanego profilu podatkowego.
- Podać ogólne informacje o działalności. Rodzaj działalności, forma prawna (Rechtsform) i to, czy są Państwo Kleinunternehmer.
- Wpisać przychody operacyjne. Przychody podlegające Umsatzsteuer, przychody zwolnione z podatku, pobraną Umsatzsteuer i zwroty z Finanzamt – w odpowiednich wierszach.
- Wpisać koszty uzyskania przychodu. Towary i usługi obce, amortyzację, koszty pomieszczeń, koszty pojazdów, pozostałe wydatki, zapłacony Vorsteuer i Umsatzsteuer.
- Ująć korekty zysku. Należą do nich rezerwy (Rücklagen), ukryte rezerwy (stille Reserven) oraz pobrania i wkłady.
- Sprawdzić dodatkowe załączniki. W zależności od sytuacji potrzebny jest wykaz środków trwałych – Anlage AVEÜR (załącznik środków trwałych), Anlage SZ dotycząca odsetek od zadłużenia (Schuldzinsen) lub – w przypadku rolnictwa i leśnictwa – Anlage LuF. Przy współprzedsiębiorczości (Mitunternehmerschaften) dochodzą dalsze rozliczenia szczególne i uzupełniające.
- Przesłać elektronicznie. Anlage EÜR trafia wraz ze wszystkimi niezbędnymi załącznikami z uwierzytelnieniem do Finanzamt. Dla każdego Betrieb składają Państwo osobną EÜR, a pola, które Państwa nie dotyczą, pozostawiają Państwo puste.
Poszczególne wiersze objaśniamy w poradniku Wypełnianie Anlage EÜR.
Terminy i forma złożenia
Anlage EÜR jest częścią Państwa zeznania w podatku dochodowym i dlatego obowiązuje ją ten sam termin złożenia. Kto przygotowuje zeznanie z doradcą podatkowym, ma z reguły znacznie więcej czasu niż osoba składająca je samodzielnie. Terminy dla danego roku podatkowego administracja skarbowa publikuje co roku na nowo, dlatego warto sprawdzić je w swoim Finanzamt lub w ELSTER. Złożenie Anlage EÜR w formie papierowej co do zasady nie jest już przewidziane. Jeśli naprawdę nie mogą Państwo przesłać jej elektronicznie, np. z powodu braku sprzętu, należy zwrócić się bezpośrednio do swojego Finanzamt i złożyć wniosek o zwolnienie. Jeśli rozliczają Państwo Umsatzsteuer, dochodzi jeszcze Umsatzsteuererklärung (roczna deklaracja VAT) – więcej na ten temat w poradniku Umsatzsteuererklärung: termin i dopłata końcowa.
Szablon Excel czy oprogramowanie?
Na początek wielu osobom wystarcza arkusz kalkulacyjny. Nasz bezpłatny szablon EÜR dla Excela przejrzyście przedstawia przychody, wydatki i zysk. Pomaga zrozumieć, jak zbudowane jest to rozliczenie.
Gdy regularnie dochodzą faktury, dokumenty i Umsatzsteuer-Voranmeldungen (UStVA, wstępne deklaracje VAT), arkusz staje się wąskim gardłem: wpisują Państwo liczby dwukrotnie, muszą samodzielnie uzgadniać daty płatności, a na koniec ręcznie przenosić wszystko do ELSTER. Oprogramowanie księgowe przejmuje właśnie te kroki. Jakie kryteria liczą się przy wyborze, pokazuje nasz poradnik Wybór oprogramowania księgowego.
Z Kontelio do gotowej EÜR
Kontelio to nasze oprogramowanie księgowe dla samozatrudnionych, wolnych zawodów i małych firm w Niemczech. Wystawiają w nim Państwo faktury i E-Rechnungen w formacie ZUGFeRD (hybrydowy format e-faktury) lub XRechnung (niemiecki format e-faktury XML), fotografują dokumenty bezpośrednio i archiwizują je zgodnie z prawem. Z Państwa księgowań powstaje Einnahmenüberschussrechnung, a Anlage EÜR wysyłają Państwo przez integrację z ELSTER bezpośrednio do swojego Finanzamt. W zestawie są również Umsatzsteuer-Voranmeldung, deklaracja roczna i przypomnienia o terminach.
Kontelio można testować bezpłatnie przez 30 dni, bez karty kredytowej. Następnie wybierają Państwo plan: Start za 99 € rocznie lub 9,90 € miesięcznie, Business za 199 € rocznie lub 22,90 € miesięcznie, Pro za 299 € rocznie lub 32,90 € miesięcznie. Wszystkie szczegóły znajdą Państwo na stronie Ceny i plany, a więcej o tej funkcji na stronie Oprogramowanie EÜR dla samozatrudnionych.
Nasze spojrzenie na EÜR
Większość błędów w EÜR nie powstaje w grudniu, lecz w lutym, czerwcu czy wrześniu: gdy paragon zostaje w kieszeni kurtki, płatność nie zostaje przypisana do żadnego klienta albo zapomina się o prywatnym udziale w kosztach telefonu. Pod koniec roku takie luki można uzupełnić tylko z dużym trudem.
Dlatego zbudowaliśmy Kontelio tak, aby EÜR powstawała niejako przy okazji. Kto od razu fotografuje każdy dokument i wystawia każdą fakturę w programie, pod koniec roku nie musi już niczego obliczać, a jedynie sprawdzić i wysłać. Bezpośrednie połączenie z ELSTER oszczędza Państwu przepisywania liczb do Anlage EÜR, a przypomnienia o terminach sprawiają, że żadna deklaracja wstępna nie umknie.
Ważne jest dla nas również to, aby mogli Państwo prowadzić księgowość w języku, w którym myślą Państwo najpewniej. Wiele założycielek i założycieli firm w Niemczech nie posługuje się niemieckim jako językiem ojczystym. Pojęcia podatkowe, takie jak Vorsteuer czy Entnahme, są wystarczająco nieporęczne już po niemiecku. Wielojęzyczny interfejs sprawia, że EÜR staje się dla nich zrozumiała, bez utraty czegokolwiek z niemieckiego prawa podatkowego.
Paulo
Najczęstsze pytania o EÜR
Czy muszę złożyć EÜR, jeśli nie było żadnych przychodów?
Tak – jeśli zarejestrowali Państwo działalność, składają Państwo Anlage EÜR także w roku bez przychodów. Wydatki, takie jak ubezpieczenia czy abonamenty na oprogramowanie, prowadzą wtedy do straty. Stratę tę można rozliczyć z innymi dochodami.
Czy muszę wysyłać dokumenty razem z EÜR do Finanzamt?
Nie. Dokumenty składa się tylko wtedy, gdy Finanzamt wyraźnie o nie poprosi. Należy je jednak przechowywać w uporządkowany sposób – faktury i dowody księgowe przez 8 lat.
Jaka jest różnica między EÜR a bilansem?
EÜR zestawia jedynie przychody i wydatki według momentu płatności. Bilans (Bilanz) obejmuje należności, zobowiązania i cały majątek na dzień bilansowy i wymaga księgowości podwójnej. Freiberufler i Gewerbetreibende bez obowiązku prowadzenia ksiąg mogą poprzestać na EÜR.
Czy do EÜR potrzebuję doradcy podatkowego?
Nie, EÜR mogą Państwo sporządzić samodzielnie i złożyć przez ELSTER. W skomplikowanych przypadkach, np. przy samochodzie firmowym, nieruchomościach w majątku firmowym lub kilku działalnościach, warto skorzystać z porady. Wiele osób samozatrudnionych prowadzi bieżącą księgowość samodzielnie za pomocą oprogramowania i zasięga porady tylko w pojedynczych kwestiach.
Ile EÜR składam, jeśli prowadzę dwie działalności?
Dla każdego Betrieb osobną. Jeśli np. są Państwo copywriterką w ramach wolnego zawodu i dodatkowo prowadzą sklep internetowy jako Gewerbe, sporządzają Państwo dwie Anlagen EÜR. Pola, które Państwa nie dotyczą, pozostawia się w każdej z nich puste.
Źródła
- Handelskammer Hamburg: Einnahmenüberschussrechnung (EÜR)
- IHK Nürnberg: Ustalanie zysku za pomocą Einnahmen-Überschuss-Rechnung
- ELSTER: Pomoc do Anlage EÜR
- Urzędy skarbowe w Bawarii: zmiany w zeznaniu podatkowym
- Doradca podatkowy Michael Schröder: Einnahmenüberschussrechnung
- MGP Steuerberater: Instrukcja przygotowania dokumentów księgowych
Polecane
Ten artykuł został przetłumaczony maszynowo z języka niemieckiego. Wiążąca jest tylko wersja niemiecka.