 Black Deal 50 % di sconto il primo anno con pagamento annuale – solo fino al 31 dicembre 2026.

Come compilare la EÜR: guida con esempio per lavoratori autonomi
Per la sua Einnahmenüberschussrechnung (EÜR, rendiconto semplificato entrate-uscite) sottrae da tutti i ricavi operativi (Betriebseinnahmen) di un anno le spese operative (Betriebsausgaben) effettivamente pagate nello stesso anno. Poi corregge il risultato per ammortamenti, quote private, prelievi e conferimenti. L'utile che ne risulta lo inserisce nell'Anlage EÜR (Allegato EÜR) e lo invia in via elettronica tramite ELSTER (portale di dichiarazione elettronica) al suo Finanzamt (ufficio delle imposte locale). Di seguito mostriamo ogni passaggio, spieghiamo i giustificativi e calcoliamo un esempio per una libera professionista, dalla prima fattura fino all'utile.
In breve
- Chi può usarla? I liberi professionisti (Freiberufler) sempre, i titolari di attività commerciale (Gewerbetreibende) finché non sono obbligati alla tenuta della contabilità e non tengono volontariamente i libri contabili.
- Come si calcola? Ricavi operativi meno spese operative, ciascuno nell'anno in cui il denaro viene incassato o pagato (principio di cassa, Zufluss-Abfluss-Prinzip).
- Che cosa serve? Fatture emesse e ricevute, estratti conto, scontrini, documentazione di viaggi e spese di rappresentanza, ben ordinati.
- Come si presenta? L'Anlage EÜR viene inviata al Finanzamt in via elettronica e con autenticazione tramite ELSTER, una per ogni attività (Betrieb).
- Che cosa fa risparmiare tempo? Chi registra i giustificativi in modo continuo durante tutto l'anno, a fine anno ha la EÜR quasi pronta.
Indice
- Che cos'è la EÜR e perché si chiama così
- Chi può redigere una EÜR
- Il principio di cassa (Zufluss-Abfluss-Prinzip)
- I giustificativi necessari per la EÜR
- Esempio di EÜR: una libera professionista calcola il suo anno
- Registrare correttamente prelievi e conferimenti
- Anlage EÜR in ELSTER: passo per passo
- Modello Excel o software?
- Con Kontelio fino alla EÜR completa
- Il nostro punto di vista sulla EÜR
- Domande frequenti sulla EÜR
- Fonti
Che cos'è la EÜR e perché si chiama così
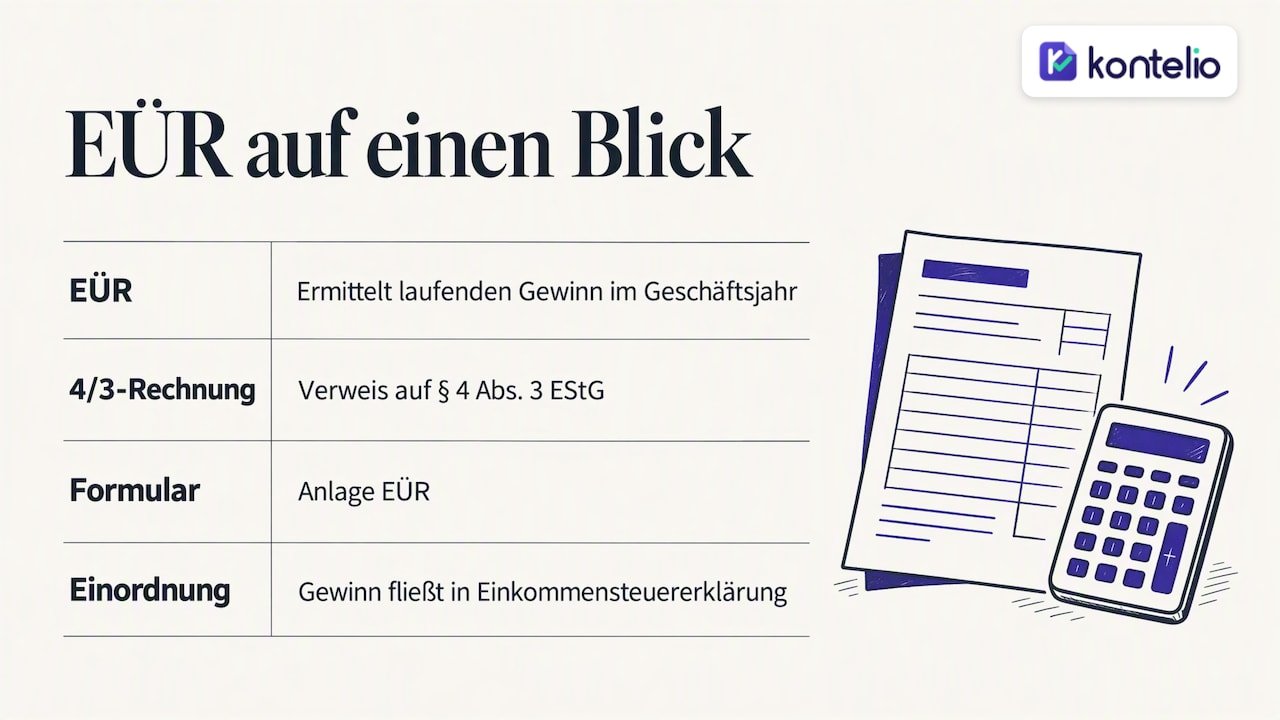
La Einnahmenüberschussrechnung è la forma semplificata di determinazione dell'utile. Secondo l'IHK Nürnberg, con essa si determina l'utile corrente di un esercizio e allo stesso tempo si ottiene una panoramica delle proprie entrate e uscite. Non servono bilancio, inventario né contabilità in partita doppia.
Spesso si sente anche l'espressione „4/3-Rechnung“. Non ha nulla a che fare con la matematica, ma rimanda alla base giuridica, il § 4 Abs. 3 dell'Einkommensteuergesetz (EStG, legge sull'imposta sul reddito). Il modulo ufficiale è l'Anlage EÜR. Fa parte della sua dichiarazione dei redditi (Einkommensteuererklärung): l'utile della EÜR vi confluisce come reddito da lavoro autonomo o da attività commerciale. Quali altri allegati servono ai lavoratori autonomi lo può leggere nella nostra guida sull'imposta sul reddito per lavoratori autonomi.
Chi può redigere una EÜR
Questa domanda stabilisce se può davvero fare un calcolo così semplice. Secondo la Handelskammer Hamburg, liberi professionisti e titolari di attività commerciale possono usare la EÜR se non sono obbligati alla tenuta della contabilità e non tengono nemmeno volontariamente i libri contabili.
EÜR per liberi professionisti
Per i liberi professionisti, ad esempio medici, architetti, giornaliste, traduttori o consulenti IT con attività libero-professionale, la EÜR è sempre possibile, indipendentemente dall'ammontare di fatturato o utile. I liberi professionisti non sono commercianti ai sensi dell'Handelsgesetzbuch (codice commerciale tedesco) e quindi non sono obbligati alla tenuta della contabilità. Se la sua attività sia davvero libero-professionale o rientri già nel Gewerbe (attività commerciale) non è sempre chiaro. Può verificarlo con la nostra guida Libero professionista o attività commerciale.
EÜR per titolari di attività commerciale
I titolari di attività commerciale possono usare la EÜR finché non diventano obbligati alla tenuta della contabilità. Determinanti sono, secondo la Handelskammer Hamburg, tra l'altro le soglie di 800.000 euro di fatturato e 80.000 euro di utile all'anno. Chi ne supera una viene invitato dal Finanzamt a tenere la contabilità e deve poi redigere un bilancio. I commercianti iscritti nel registro delle imprese e le società di capitali come GmbH o UG redigono comunque un bilancio.
Anche i Kleinunternehmer hanno bisogno di una EÜR
La Kleinunternehmerregelung (regime dei piccoli imprenditori) la esonera dalla Umsatzsteuer (IVA), non dalla determinazione dell'utile. Anche con poche migliaia di euro di fatturato presenta ogni anno un'Anlage EÜR. Se rispetta le soglie del § 19 UStG lo verifica rapidamente con il calcolatore per Kleinunternehmer. Le regole nel dettaglio sono spiegate nel nostro articolo sulla Kleinunternehmerregelung.
Il principio di cassa (Zufluss-Abfluss-Prinzip)
Il cuore della EÜR è una regola semplice: entrate e uscite contano nel momento in cui vengono effettivamente incassate o pagate. Decisiva non è quindi la data della fattura, ma il giorno in cui il denaro entra o esce dal suo conto.
Tre esempi lo rendono concreto:
- Il 15 dicembre emette una fattura di 2.000 euro, il cliente paga l'8 gennaio. Il ricavo appartiene al nuovo anno.
- A dicembre acquista materiale d'ufficio con pagamento su fattura e paga a gennaio. Anche la spesa conta solo nel nuovo anno.
- A novembre paga un contratto annuale per un software. La spesa conta nell'anno in corso.
Entro certi limiti può sfruttare questa regola, ad esempio pagando gli acquisti necessari ancora prima della fine dell'anno. Ci sono due eccezioni da conoscere: per i pagamenti ricorrenti a cavallo del cambio d'anno, ad esempio l'affitto o i versamenti periodici della Umsatzsteuer, valgono regole speciali. E gli acquisti costosi come laptop, macchinari o auto aziendale non si deducono subito per intero, ma si ripartiscono su più anni tramite l'ammortamento, la AfA (ammortamento fiscale). Come funziona la AfA nella EÜR lo mostra la nostra guida Redigere la EÜR con la AfA. Se non è sicuro di come attribuire un pagamento a cavallo del cambio d'anno, chieda alla sua consulente fiscale o al suo Finanzamt prima di inviare la dichiarazione.
I giustificativi necessari per la EÜR
Nessuna registrazione senza giustificativo. Una guida dello studio MGP Steuerberater elenca la documentazione che deve essere raccolta per la EÜR:
| Documento | A cosa serve | A cosa fare attenzione |
|---|---|---|
| Fatture emesse | Prova dei suoi ricavi operativi | numero progressivo, tutti i dati obbligatori |
| Fatture ricevute | Prova delle sue spese operative | intestate a lei o alla sua impresa |
| Estratti conto | Data di pagamento per il principio di cassa | contrassegnare i pagamenti aziendali |
| Scontrini | Spese in contanti, ad esempio affrancature o materiale d'ufficio | conservarli leggibili, la carta termica sbiadisce |
| Documentazione delle spese di viaggio | Trasferte, pernottamenti, vitto | documentare il motivo professionale |
| Giustificativi delle spese di rappresentanza | Pranzi e cene d'affari | indicare in modo completo motivo e partecipanti |
Le sue fatture devono contenere i dati obbligatori previsti dalla legge, altrimenti al più tardi in sede di verifica ci saranno problemi. Trova una checklist nella guida Emettere fatture come lavoratore autonomo. Nei rapporti tra imprese, inoltre, la E-Rechnung (fattura elettronica) diventa gradualmente obbligatoria. Che cosa vale e quando lo spiega la nostra panoramica sull'obbligo di E-Rechnung.
Importante: i giustificativi non vanno inviati insieme alla dichiarazione. Il Bayerisches Landesamt für Steuern chiarisce che li presenta solo su richiesta specifica del Finanzamt. Deve comunque conservarli: secondo il consulente fiscale Michael Schröder, per giustificativi contabili, fatture e documenti di spesa valgono 8 anni, per la corrispondenza commerciale 6 anni.
Esempio di EÜR: una libera professionista calcola il suo anno
L'esempio seguente è inventato, ma mostra voci tipiche. Lena è una graphic designer libera professionista, lavora da uno studio nel suo appartamento e non applica la Kleinunternehmerregelung. Regola quindi la sua Umsatzsteuer con il Finanzamt.
Chi è soggetto a IVA tratta la Umsatzsteuer nella EÜR come una partita di giro con effetto: l'IVA incassata dai clienti conta come ricavo operativo, l'IVA a credito (Vorsteuer) pagata e i versamenti al Finanzamt contano come spese operative. In definitiva le voci si compensano in gran parte, ma devono comparire tutte nell'Anlage EÜR.
Ricavi operativi
| Voce | Importo |
|---|---|
| Compensi dai clienti, netti (incassati nell'anno) | 54.000 € |
| Umsatzsteuer incassata (19 %) | 10.260 € |
| Rimborso Umsatzsteuer dal Finanzamt | 0 € |
| Totale ricavi operativi | 64.260 € |
Spese operative
| Voce | Importo |
|---|---|
| Abbonamenti software e font | 1.900 € |
| Ammortamento (AfA) nuovo computer, 1° anno | 800 € |
| Materiale d'ufficio e stampa | 650 € |
| Telefono e internet (quota aziendale) | 480 € |
| Formazione | 1.200 € |
| Spese di viaggio verso i clienti | 1.150 € |
| Responsabilità civile professionale e assicurazioni | 620 € |
| IVA a credito pagata | 1.300 € |
| Umsatzsteuer versata al Finanzamt | 8.700 € |
| Totale spese operative | 16.800 € |
Utile
64.260 € di ricavi operativi meno 16.800 € di spese operative danno un utile di 47.460 €. Lena riporta questo importo nella sua dichiarazione dei redditi.
L'esempio mostra tre cose. Primo: il computer non compare con l'intero prezzo d'acquisto, ma solo con l'ammortamento di quest'anno. Secondo: telefono e internet contano solo per la quota aziendale, la parte privata resta esclusa. Terzo: una fattura che Lena ha emesso a dicembre, ma che è stata pagata solo a gennaio, manca nei ricavi e conta nell'anno successivo.
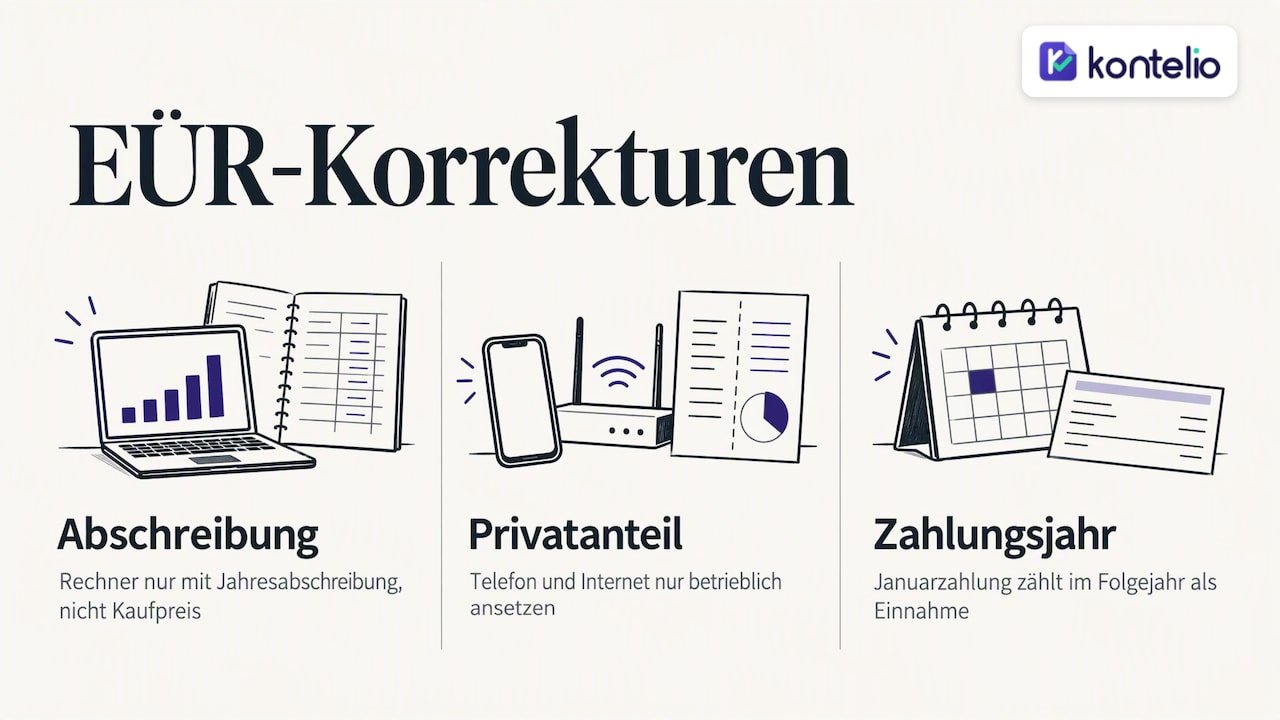
Sono proprio correzioni come queste a rendere corretta la EÜR. Il consulente fiscale Michael Schröder sottolinea che quote private, ammortamenti e spese non deducibili sono indispensabili per una corretta determinazione dell'utile, anche se il calcolo di base sembra semplice. Non deducibili o deducibili solo in parte sono ad esempio una parte delle spese di rappresentanza e i regali oltre determinate soglie. Per queste voci conviene dare un'occhiata alle istruzioni di compilazione o chiedere alla consulenza fiscale.
Registrare correttamente prelievi e conferimenti
Prelievi (Entnahmen) e conferimenti (Einlagen) sono flussi di denaro o beni tra la sua vita privata e la sua attività. Se trasferisce denaro dal conto aziendale al conto privato, si tratta di un prelievo e non di una spesa operativa. Se apporta denaro privato all'attività, questo non è un ricavo operativo. Entrambi non modificano direttamente l'utile.
Diverso è il caso dell'uso privato di beni aziendali: se usa l'auto aziendale per scopi privati o il telefono aziendale anche privatamente, deve contabilizzare questa quota privata aumentando l'utile. Al contrario, un conferimento in natura, ad esempio un laptop acquistato privatamente che in futuro userà per lavoro, può entrare nella EÜR come patrimonio aziendale. L'Anlage EÜR richiede prelievi e conferimenti in una sezione apposita.
Anlage EÜR in ELSTER: passo per passo
La procedura ufficiale è descritta nella guida ELSTER all'Anlage EÜR. In pratica si procede così:
- Indicare Steuernummer e Finanzamt. Se ha una Steuernummer (numero fiscale) dell'attività, seleziona il suo Land e la inserisce. Senza numero, seleziona il Finanzamt competente e indica i suoi dati di indirizzo. In alternativa utilizza un profilo fiscale salvato.
- Fornire i dati generali sull'attività. Tipo di attività, forma giuridica e se è Kleinunternehmer.
- Inserire i ricavi operativi. Ricavi soggetti a IVA, ricavi esenti, Umsatzsteuer incassata e rimborsi dal Finanzamt nelle rispettive righe.
- Inserire le spese operative. Merci e prestazioni di terzi, ammortamenti, costi dei locali, costi dei veicoli, altre spese, IVA a credito pagata e Umsatzsteuer.
- Registrare le correzioni dell'utile. Ne fanno parte riserve, plusvalenze latenti nonché prelievi e conferimenti.
- Verificare gli allegati aggiuntivi. A seconda del caso serve l'elenco delle immobilizzazioni (Anlage AVEÜR), l'Anlage SZ sugli interessi passivi o, per l'agricoltura e la silvicoltura, l'Anlage LuF. Per le società di persone (Mitunternehmerschaften) si aggiungono ulteriori conti speciali e integrativi.
- Trasmettere in via elettronica. L'Anlage EÜR viene inviata al Finanzamt con autenticazione, insieme a tutti gli allegati necessari. Per ogni attività presenta una EÜR separata; i campi che non la riguardano restano vuoti.
Le singole righe le spieghiamo nella guida Compilare l'Anlage EÜR.
Termini e forma di presentazione
L'Anlage EÜR fa parte della sua dichiarazione dei redditi e ha quindi la stessa scadenza. Chi prepara la dichiarazione con un consulente fiscale di norma ha molto più tempo di chi la presenta da sé. Le scadenze per ciascun anno fiscale vengono pubblicate ogni anno dall'amministrazione finanziaria, quindi le verifichi presso il suo Finanzamt o su ELSTER. La presentazione cartacea dell'Anlage EÜR in linea di principio non è più prevista. Se davvero non può trasmettere in via elettronica, ad esempio per mancanza di mezzi tecnici, si rivolga direttamente al suo Finanzamt e presenti una richiesta di esonero. Se è soggetto a Umsatzsteuer, si aggiunge anche la dichiarazione IVA annuale (Umsatzsteuererklärung); maggiori dettagli nella guida Umsatzsteuererklärung: scadenza e versamento a saldo.
Modello Excel o software?
Per iniziare a molti basta una tabella. Il nostro modello EÜR gratuito per Excel rappresenta in modo chiaro entrate, uscite e utile. La aiuta a capire come è strutturato il calcolo.
Non appena si aggiungono regolarmente fatture, giustificativi e UStVA (dichiarazioni periodiche IVA), la tabella diventa un collo di bottiglia: inserisce i numeri due volte, deve abbinare da sé le date di pagamento e alla fine trasferisce tutto a mano in ELSTER. Un software di contabilità si occupa proprio di questi passaggi. Quali criteri contano nella scelta lo mostra la nostra guida Scegliere un software di contabilità.
Con Kontelio fino alla EÜR completa
Kontelio è il nostro software di contabilità per lavoratori autonomi, liberi professionisti e piccole imprese in Germania. Emette fatture ed E-Rechnungen nei formati ZUGFeRD o XRechnung, fotografa i giustificativi direttamente e li archivia in modo conforme alla legge. Dalle sue registrazioni nasce la Einnahmenüberschussrechnung, e l'Anlage EÜR la invia direttamente al suo Finanzamt tramite l'integrazione con ELSTER. Sono inclusi anche UStVA, dichiarazione annuale e promemoria delle scadenze.
Può provare Kontelio gratuitamente per 30 giorni, senza carta di credito. Poi sceglie un piano: Start a 99 € all'anno o 9,90 € al mese, Business a 199 € all'anno o 22,90 € al mese, Pro a 299 € all'anno o 32,90 € al mese. Tutti i dettagli si trovano nella pagina Prezzi e piani, maggiori informazioni sulla funzione in Software EÜR per lavoratori autonomi.
Il nostro punto di vista sulla EÜR
La maggior parte degli errori in una EÜR non nasce a dicembre, ma a febbraio, giugno o settembre: quando uno scontrino resta nella tasca della giacca, un pagamento non viene abbinato a nessun cliente o si dimentica la quota privata del cellulare. A fine anno queste lacune si colmano solo con fatica.
Per questo abbiamo costruito Kontelio in modo che la EÜR nasca strada facendo. Chi fotografa subito ogni giustificativo e scrive ogni fattura nel software, a fine anno non deve più fare alcun calcolo, ma solo controllare e inviare. Il collegamento diretto con ELSTER le risparmia di ricopiare i numeri nell'Anlage EÜR, e i promemoria delle scadenze fanno sì che nessuna dichiarazione periodica vada persa.
Per noi è inoltre importante che possa tenere la sua contabilità nella lingua in cui pensa con più sicurezza. Molte fondatrici e molti fondatori in Germania non hanno il tedesco come lingua madre. Termini fiscali come Vorsteuer o Entnahme sono già abbastanza ostici in tedesco. Un'interfaccia multilingue rende la EÜR comprensibile, senza che nulla del diritto tributario tedesco vada perso.
Paulo
Domande frequenti sulla EÜR
Devo presentare una EÜR se non ho avuto entrate?
Sì, se ha registrato un'attività, presenta un'Anlage EÜR anche in un anno senza entrate. Spese come assicurazioni o abbonamenti software determinano in questo caso una perdita. Questa perdita può essere compensata con altri redditi.
Devo inviare i giustificativi al Finanzamt insieme alla EÜR?
No. I giustificativi li presenta solo se il Finanzamt li richiede espressamente. Deve però conservarli in modo ordinato, fatture e giustificativi contabili per 8 anni.
Qual è la differenza tra EÜR e bilancio (Bilanz)?
La EÜR mette a confronto solo entrate e uscite in base al momento del pagamento. Un bilancio rileva crediti, debiti e l'intero patrimonio alla data di chiusura e presuppone una contabilità in partita doppia. Ai liberi professionisti e ai titolari di attività commerciale non obbligati alla tenuta della contabilità basta la EÜR.
Ho bisogno di una consulente fiscale per la EÜR?
No, può redigere la EÜR da sé e presentarla tramite ELSTER. Nei casi complessi, ad esempio auto aziendale, immobili nel patrimonio aziendale o più attività, conviene una consulenza. Molti lavoratori autonomi gestiscono da sé la contabilità corrente con un software e chiedono consiglio solo per singole questioni.
Quante EÜR devo presentare se svolgo due attività?
Una per ogni attività. Se ad esempio è copywriter libera professionista e gestisce in aggiunta un negozio online come attività commerciale, redige due Anlagen EÜR. I campi che non la riguardano li lascia vuoti in ciascuna.
Fonti
- Handelskammer Hamburg: Einnahmenüberschussrechnung (EÜR)
- IHK Nürnberg: determinazione dell'utile tramite Einnahmen-Überschuss-Rechnung
- ELSTER: guida all'Anlage EÜR
- Finanzämter in Bayern: novità sulla dichiarazione dei redditi
- Consulente fiscale Michael Schröder: Einnahmenüberschussrechnung
- MGP Steuerberater: guida alla preparazione della documentazione contabile
Consigli di lettura
Questo articolo è stato tradotto automaticamente dal tedesco. Fa fede solo la versione tedesca.