 Black Deal 50 % de remise sur la première année en paiement annuel – jusqu’au 31 décembre 2026 seulement.

Établir l'EÜR : guide avec exemple pour les indépendants
Pour votre Einnahmenüberschussrechnung (EÜR, comptabilité de caisse simplifiée), vous déduisez de toutes les recettes d'exploitation d'une année les dépenses d'exploitation déductibles effectivement payées la même année. Vous corrigez ensuite le résultat pour tenir compte des amortissements, des quotes-parts privées ainsi que des prélèvements et des apports. Le bénéfice obtenu est reporté dans l'Anlage EÜR (annexe EÜR officielle), que vous transmettez par voie électronique via ELSTER (portail officiel de télédéclaration) à votre Finanzamt (centre des impôts local). Ci-dessous, nous présentons chaque étape, expliquons les pièces justificatives et calculons un exemple pour une professionnelle libérale, de la première facture jusqu'au bénéfice.
En bref
- Qui peut l'utiliser ? Les Freiberufler (professions libérales) toujours ; les Gewerbetreibende (exploitants d'une activité commerciale ou industrielle) tant qu'ils ne sont pas tenus à une comptabilité commerciale et ne tiennent pas de livres volontairement.
- Comment calcule-t-on ? Recettes d'exploitation moins dépenses d'exploitation, chacune l'année où l'argent circule (principe de caisse, Zufluss-Abfluss-Prinzip).
- De quoi avez-vous besoin ? Factures émises et reçues, relevés bancaires, tickets de caisse, justificatifs de déplacements et de repas d'affaires, soigneusement classés.
- Comment la déposer ? L'Anlage EÜR est transmise au Finanzamt par voie électronique et authentifiée via ELSTER, une par Betrieb (établissement).
- Qu'est-ce qui fait gagner du temps ? Celui qui saisit ses pièces justificatives au fil de l'année a une EÜR presque terminée en fin d'année.
Sommaire
- Ce qu'est l'EÜR et pourquoi elle porte ce nom
- Qui peut établir une EÜR
- Le principe de caisse (Zufluss-Abfluss-Prinzip)
- Les pièces justificatives nécessaires pour l'EÜR
- Exemple d'EÜR : une professionnelle libérale fait le bilan de son année
- Bien enregistrer les prélèvements et les apports
- L'Anlage EÜR dans ELSTER : étape par étape
- Modèle Excel ou logiciel ?
- Une EÜR prête avec Kontelio
- Notre regard sur l'EÜR
- Questions fréquentes sur l'EÜR
- Sources
Ce qu'est l'EÜR et pourquoi elle porte ce nom
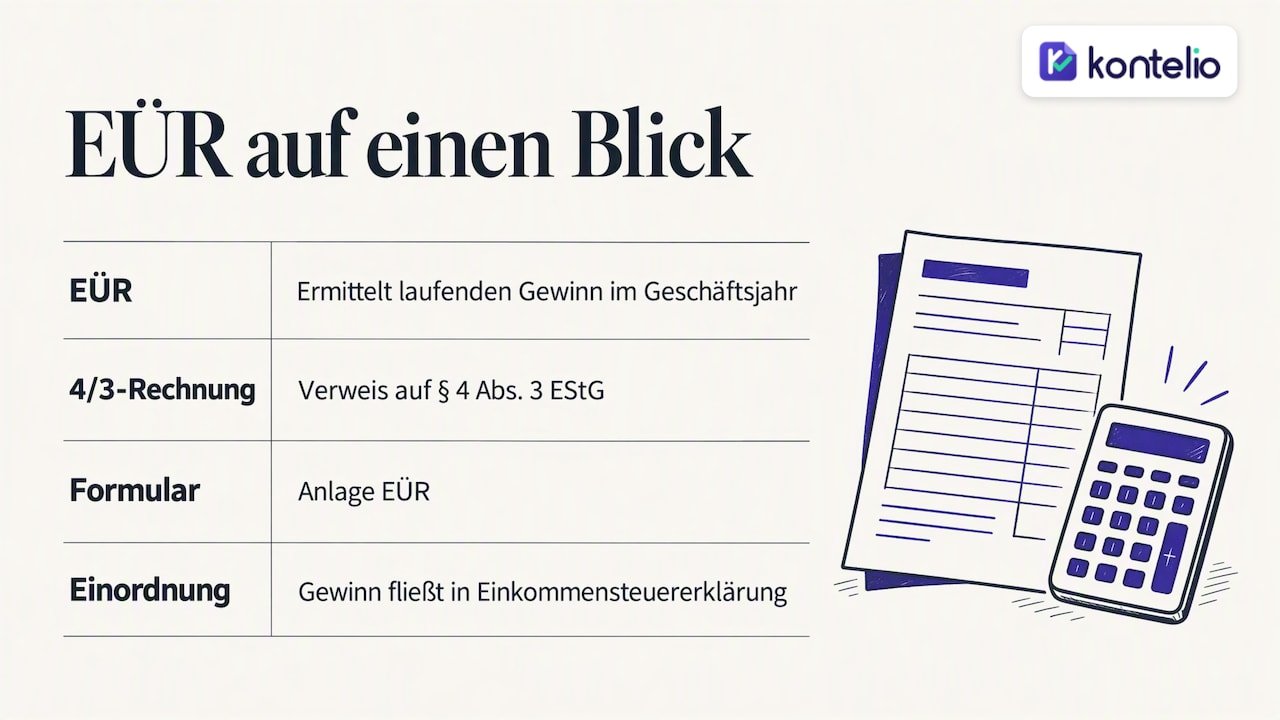
L'Einnahmenüberschussrechnung est la forme simplifiée de détermination du bénéfice. Selon l'IHK de Nuremberg, elle vous permet de déterminer le bénéfice courant d'un exercice tout en obtenant une vue d'ensemble de vos recettes et de vos dépenses. Vous n'avez besoin pour cela ni de bilan comptable, ni d'inventaire, ni de comptabilité en partie double.
Vous entendrez souvent aussi l'expression « 4/3-Rechnung ». Elle n'a rien à voir avec les mathématiques : elle renvoie à la base légale, le § 4 al. 3 de l'Einkommensteuergesetz (EStG, loi de l'impôt sur le revenu). Le formulaire officiel correspondant est l'Anlage EÜR. Elle fait partie de votre déclaration d'impôt sur le revenu : le bénéfice issu de l'EÜR y est intégré en tant que revenus d'une activité indépendante ou d'une activité commerciale. Pour savoir quelles autres annexes vous sont nécessaires en tant qu'indépendant, consultez notre guide sur l'impôt sur le revenu des indépendants.
Qui peut établir une EÜR
Cette question détermine si vous avez le droit de calculer de façon aussi simple. Selon la Handelskammer Hamburg, les Freiberufler et les Gewerbetreibende peuvent utiliser l'EÜR s'ils ne sont pas tenus à une comptabilité commerciale et ne tiennent pas non plus de livres volontairement.
L'EÜR pour les professions libérales
Pour les Freiberufler, par exemple les médecins, architectes, journalistes, traducteurs ou consultantes informatiques exerçant à titre libéral, l'EÜR est toujours possible, quel que soit le montant du chiffre d'affaires ou du bénéfice. Les Freiberufler ne sont pas des commerçants au sens du Handelsgesetzbuch (code de commerce) et ne sont donc pas tenus à une comptabilité commerciale. Savoir si votre activité est réellement libérale ou si elle relève déjà d'un Gewerbe (activité commerciale ou industrielle) n'est pas toujours évident. Vous pouvez le vérifier avec notre guide Freiberufler ou Gewerbe.
L'EÜR pour les Gewerbetreibende
Les Gewerbetreibende peuvent utiliser l'EÜR jusqu'à ce qu'ils deviennent tenus à une comptabilité commerciale. Selon la Handelskammer Hamburg, les seuils déterminants sont notamment de 800.000 euros de chiffre d'affaires et de 80.000 euros de bénéfice par an. Quiconque dépasse l'un d'eux est invité par le Finanzamt à tenir une comptabilité et doit alors établir un bilan. Les commerçants inscrits au registre du commerce et les sociétés de capitaux comme la GmbH ou l'UG établissent de toute façon un bilan.
Les Kleinunternehmer ont aussi besoin d'une EÜR
La Kleinunternehmerregelung (franchise en base de TVA) vous dispense de la TVA (Umsatzsteuer), pas de la détermination du bénéfice. Même avec quelques milliers d'euros de chiffre d'affaires, vous déposez chaque année une Anlage EÜR. Pour vérifier si vous respectez les seuils du § 19 UStG, utilisez rapidement le calculateur Kleinunternehmer. Les règles détaillées figurent dans notre article sur la Kleinunternehmerregelung.
Le principe de caisse (Zufluss-Abfluss-Prinzip)
Le cœur de l'EÜR est une règle simple : les recettes et les dépenses comptent au moment où elles sont effectivement encaissées ou décaissées. Ce n'est donc pas la date de la facture qui compte, mais le jour où l'argent arrive sur votre compte ou en sort.
Trois exemples rendent cela concret :
- Vous émettez le 15 décembre une facture de 2.000 euros, votre client paie le 8 janvier. La recette appartient à la nouvelle année.
- Vous achetez en décembre des fournitures de bureau sur facture et payez en janvier. La dépense ne compte elle aussi que pour la nouvelle année.
- Vous payez un abonnement logiciel annuel en novembre. La dépense compte pour l'année en cours.
Vous pouvez tirer parti de cette règle dans une certaine mesure, par exemple en payant des acquisitions nécessaires avant la fin de l'année. Vous devez connaître deux exceptions : pour les paiements récurrents réguliers autour du changement d'année, comme le loyer ou les versements anticipés de TVA, des règles particulières s'appliquent. Et les acquisitions coûteuses comme un ordinateur portable, une machine ou un véhicule de société ne sont pas déduites immédiatement en totalité, mais réparties sur plusieurs années par l'AfA (amortissement fiscal). Notre guide Établir l'EÜR avec l'AfA montre comment fonctionne l'AfA dans l'EÜR. Si vous ne savez pas à quelle année rattacher un paiement effectué au changement d'année, demandez à votre conseillère fiscale ou à votre Finanzamt avant d'envoyer la déclaration.
Les pièces justificatives nécessaires pour l'EÜR
Pas d'écriture comptable sans pièce justificative. Un guide du cabinet MGP Steuerberater cite les documents à réunir pour l'EÜR :
| Document | À quoi il sert | Points d'attention |
|---|---|---|
| Factures émises | Justificatif de vos recettes d'exploitation | numéro séquentiel, toutes les mentions obligatoires |
| Factures reçues | Justificatif de vos dépenses d'exploitation | établies à votre nom ou au nom de votre entreprise |
| Relevés bancaires | Date de paiement pour le principe de caisse | marquer les paiements professionnels |
| Tickets de caisse | Dépenses en espèces, par exemple affranchissement ou fournitures de bureau | conserver lisibles, le papier thermique s'efface |
| Justificatifs de frais de déplacement | Trajets, nuitées, repas | documenter le motif professionnel |
| Justificatifs de repas d'affaires | Repas d'affaires | indiquer intégralement le motif et les participants |
Vos propres factures doivent comporter les mentions obligatoires légales, sinon des problèmes surgiront au plus tard lors d'un contrôle. Vous trouverez une liste de contrôle dans le guide Rédiger une facture en tant qu'indépendant. Dans les échanges entre entreprises, l'E-Rechnung (facture électronique structurée) devient en outre progressivement obligatoire. Notre aperçu sur l'obligation d'E-Rechnung explique ce qui s'applique et à partir de quand.
Important : vous n'envoyez pas les pièces justificatives avec la déclaration d'impôt. Le Bayerisches Landesamt für Steuern précise que vous ne les présentez que sur demande concrète du Finanzamt. Vous devez néanmoins les conserver : selon le conseiller fiscal Michael Schröder, le délai est de 8 ans pour les pièces comptables, factures et justificatifs de frais, et de 6 ans pour la correspondance commerciale.
Exemple d'EÜR : une professionnelle libérale fait le bilan de son année
L'exemple suivant est fictif, mais présente des postes typiques. Lena est graphiste en profession libérale, travaille depuis un bureau dans son appartement et n'utilise pas la Kleinunternehmerregelung. Elle règle donc sa TVA avec le Finanzamt.
Celui qui est assujetti à la TVA traite celle-ci dans l'EÜR comme un poste de passage ayant un effet : la TVA encaissée auprès des clients compte comme recette d'exploitation, la Vorsteuer (TVA déductible) payée et les versements au Finanzamt comptent comme dépenses d'exploitation. Au final, cela s'équilibre en grande partie, mais doit figurer intégralement dans l'Anlage EÜR.
Recettes d'exploitation
| Poste | Montant |
|---|---|
| Honoraires des clients, nets (encaissés dans l'année) | 54.000 € |
| TVA encaissée (19 %) | 10.260 € |
| Remboursement de TVA par le Finanzamt | 0 € |
| Total des recettes d'exploitation | 64.260 € |
Dépenses d'exploitation
| Poste | Montant |
|---|---|
| Abonnements logiciels et polices de caractères | 1.900 € |
| Amortissement (AfA) du nouvel ordinateur, 1re année | 800 € |
| Fournitures de bureau et impression | 650 € |
| Téléphone et Internet (quote-part professionnelle) | 480 € |
| Formation continue | 1.200 € |
| Frais de déplacement chez les clients | 1.150 € |
| Responsabilité civile professionnelle et assurances | 620 € |
| Vorsteuer payée | 1.300 € |
| TVA versée au Finanzamt | 8.700 € |
| Total des dépenses d'exploitation | 16.800 € |
Bénéfice
64.260 € de recettes d'exploitation moins 16.800 € de dépenses d'exploitation donnent un bénéfice de 47.460 €. Lena reporte ce montant dans sa déclaration d'impôt sur le revenu.
L'exemple montre trois choses. Premièrement : l'ordinateur n'apparaît pas pour son prix d'achat total, mais uniquement pour l'amortissement de cette année. Deuxièmement : le téléphone et Internet ne comptent que pour la quote-part professionnelle, la part privée reste exclue. Troisièmement : une facture que Lena a émise en décembre, mais qui n'a été payée qu'en janvier, ne figure pas dans les recettes et compte pour l'année suivante.
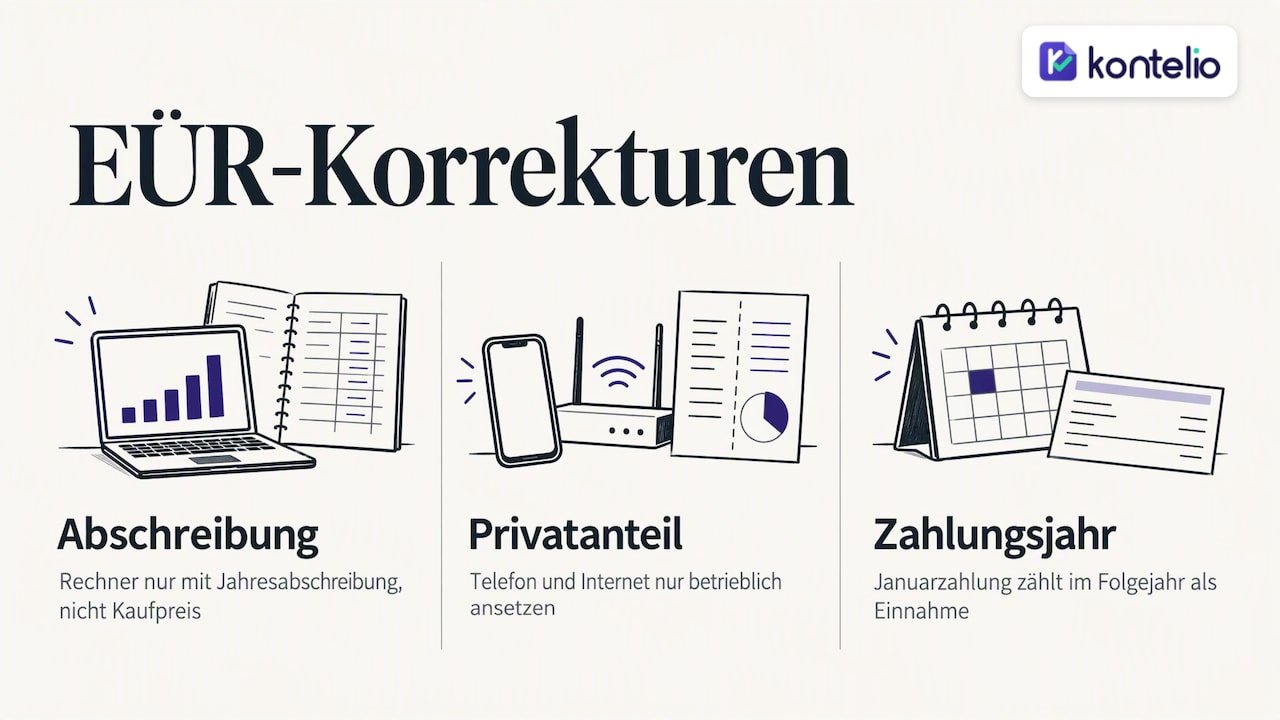
Ce sont précisément ces corrections qui rendent l'EÜR exacte. Le conseiller fiscal Michael Schröder souligne que les quotes-parts privées, les amortissements et les dépenses non déductibles sont indispensables à une détermination correcte du bénéfice, même si le calcul de base paraît simple. Ne sont pas ou seulement partiellement déductibles, par exemple, une partie des frais de représentation (repas d'affaires) et les cadeaux au-delà de certains plafonds. Pour ces postes, un rapide coup d'œil à la notice de remplissage ou une question à votre conseiller fiscal en vaut la peine.
Bien enregistrer les prélèvements et les apports
Les prélèvements (Entnahmen) et les apports (Einlagen) sont des flux d'argent ou de biens entre votre vie privée et votre activité. Si vous vous versez de l'argent du compte professionnel sur votre compte privé, il s'agit d'un prélèvement et non d'une dépense d'exploitation. Si vous apportez de l'argent privé dans l'activité, ce n'est pas une recette d'exploitation. Ni l'un ni l'autre ne modifie directement le bénéfice.
Il en va autrement de l'usage privé de biens professionnels : si vous utilisez le véhicule de société à titre privé ou le téléphone professionnel également pour un usage privé, vous devez comptabiliser cette quote-part privée en augmentation du bénéfice. À l'inverse, un apport en nature, par exemple un ordinateur portable acheté à titre privé que vous utiliserez désormais à titre professionnel, peut entrer dans l'EÜR en tant qu'actif professionnel. L'Anlage EÜR interroge sur les prélèvements et les apports dans une section dédiée.
L'Anlage EÜR dans ELSTER : étape par étape
La procédure officielle est décrite dans l'aide ELSTER sur l'Anlage EÜR. En pratique, procédez ainsi :
- Indiquer le Steuernummer et le Finanzamt. Si vous disposez d'un Steuernummer (numéro fiscal) professionnel, sélectionnez votre Land et saisissez-le. Sans numéro, choisissez le Finanzamt compétent et indiquez votre adresse. Vous pouvez aussi utiliser un profil fiscal enregistré.
- Fournir les informations générales sur l'activité. Nature de l'activité, forme juridique et si vous êtes Kleinunternehmer.
- Saisir les recettes d'exploitation. Recettes soumises à la TVA, recettes exonérées, TVA encaissée et remboursements du Finanzamt dans les lignes correspondantes.
- Saisir les dépenses d'exploitation. Marchandises et prestations de tiers, amortissements, frais de locaux, frais de véhicule, autres dépenses, Vorsteuer et TVA payées.
- Enregistrer les corrections du bénéfice. Il s'agit notamment des provisions, des plus-values latentes ainsi que des prélèvements et des apports.
- Vérifier les annexes complémentaires. Selon le cas, vous avez besoin de l'état des immobilisations (Anlage AVEÜR, annexe des immobilisations), de l'Anlage SZ sur les intérêts débiteurs ou, pour l'agriculture et la sylviculture, de l'Anlage LuF. En cas de co-entreprise (Mitunternehmerschaft), d'autres comptes spéciaux et complémentaires s'y ajoutent.
- Transmettre par voie électronique. L'Anlage EÜR est transmise au Finanzamt de manière authentifiée avec toutes les annexes nécessaires. Vous déposez une EÜR distincte pour chaque Betrieb ; les champs qui ne vous concernent pas restent vides.
Nous expliquons les lignes une par une dans le guide Remplir l'Anlage EÜR.
Délais et forme du dépôt
L'Anlage EÜR fait partie de votre déclaration d'impôt sur le revenu et a donc le même délai de dépôt. Si vous établissez la déclaration avec un conseiller fiscal, vous disposez en règle générale de nettement plus de temps que si vous la déposez vous-même. Les administrations fiscales publient chaque année les dates applicables à l'année fiscale concernée ; vérifiez-les donc auprès de votre Finanzamt ou sur ELSTER. Le dépôt sur papier n'est en principe plus prévu pour l'Anlage EÜR. Si vous ne pouvez vraiment pas transmettre par voie électronique, par exemple faute d'équipement, adressez-vous directement à votre Finanzamt et déposez une demande de dispense. Si vous êtes redevable de la TVA, la déclaration annuelle de TVA (Umsatzsteuererklärung) s'y ajoute ; plus d'informations dans le guide Umsatzsteuererklärung : délai et paiement du solde.
Modèle Excel ou logiciel ?
Pour débuter, un tableau suffit à beaucoup. Notre modèle d'EÜR gratuit pour Excel présente clairement les recettes, les dépenses et le bénéfice. Il vous aide à comprendre comment le calcul est structuré.
Dès que les factures, les pièces justificatives et les UStVA (déclarations provisoires de TVA) deviennent régulières, le tableau devient un goulot d'étranglement : vous saisissez les chiffres deux fois, devez rapprocher vous-même les dates de paiement et reportez finalement tout à la main dans ELSTER. Un logiciel de comptabilité prend en charge précisément ces étapes. Notre guide Choisir un logiciel de comptabilité présente les critères qui comptent dans ce choix.
Une EÜR prête avec Kontelio
Kontelio est notre logiciel de comptabilité pour les indépendants, les professions libérales et les petites entreprises en Allemagne. Vous rédigez des factures et des E-Rechnungen au format ZUGFeRD (format hybride) ou XRechnung (format allemand de facture électronique), photographiez directement vos pièces justificatives et les archivez en toute conformité juridique. Vos écritures comptables génèrent l'Einnahmenüberschussrechnung, et vous envoyez l'Anlage EÜR directement à votre Finanzamt grâce à l'intégration ELSTER. La UStVA, la déclaration annuelle et les rappels d'échéances sont également inclus.
Vous pouvez tester Kontelio gratuitement pendant 30 jours, sans carte bancaire. Vous choisissez ensuite une formule : Start pour 99 € par an ou 9,90 € par mois, Business pour 199 € par an ou 22,90 € par mois, Pro pour 299 € par an ou 32,90 € par mois. Tous les détails figurent sur la page Prix et formules, et plus d'informations sur la fonctionnalité sur Logiciel EÜR pour indépendants.
Notre regard sur l'EÜR
La plupart des erreurs dans une EÜR ne naissent pas en décembre, mais en février, en juin ou en septembre : quand une pièce justificative reste dans la poche d'une veste, qu'un paiement n'est rattaché à aucun client ou que la quote-part privée du téléphone est oubliée. En fin d'année, ces lacunes ne se comblent qu'à grand-peine.
C'est pourquoi nous avons conçu Kontelio de sorte que l'EÜR se constitue au fil de l'eau. Celui qui photographie chaque pièce justificative immédiatement et rédige chaque facture dans le logiciel n'a plus aucun calcul à faire en fin d'année : il lui reste seulement à vérifier et à envoyer. La connexion directe à ELSTER vous épargne la ressaisie des chiffres dans l'Anlage EÜR, et les rappels d'échéances veillent à ce qu'aucune déclaration provisoire ne passe à la trappe.
Il nous importe aussi que vous puissiez tenir votre comptabilité dans la langue dans laquelle vous pensez avec le plus d'assurance. Beaucoup de créatrices et de créateurs d'entreprise en Allemagne n'ont pas l'allemand comme langue maternelle. Des termes fiscaux comme Vorsteuer ou Entnahme sont déjà assez rébarbatifs en allemand. Une interface multilingue leur rend l'EÜR compréhensible, sans rien perdre du droit fiscal allemand.
Paulo
Questions fréquentes sur l'EÜR
Dois-je déposer une EÜR si je n'ai eu aucune recette ?
Oui, si vous avez déclaré une activité, vous déposez une Anlage EÜR même pour une année sans recettes. Des dépenses comme les assurances ou les abonnements logiciels entraînent alors une perte. Cette perte peut être imputée sur d'autres revenus.
Dois-je envoyer les pièces justificatives au Finanzamt avec l'EÜR ?
Non. Vous ne transmettez les pièces justificatives que si le Finanzamt les demande expressément. Vous les conservez toutefois de manière ordonnée, les factures et pièces comptables pendant 8 ans.
Quelle est la différence entre l'EÜR et le bilan ?
L'EÜR se contente de comparer les recettes et les dépenses selon la date de paiement. Un bilan comptable enregistre les créances, les dettes et l'ensemble du patrimoine à la date de clôture et suppose une comptabilité en partie double. Les Freiberufler et les Gewerbetreibende non tenus à une comptabilité commerciale s'en sortent avec l'EÜR.
Ai-je besoin d'une conseillère fiscale pour l'EÜR ?
Non, vous pouvez établir l'EÜR vous-même et la déposer via ELSTER. Dans les cas complexes, par exemple un véhicule de société, des biens immobiliers dans l'actif professionnel ou plusieurs activités, un conseil vaut la peine. Beaucoup d'indépendants gèrent eux-mêmes leur comptabilité courante avec un logiciel et ne demandent conseil que pour des questions ponctuelles.
Combien d'EÜR dois-je déposer si j'exerce deux activités ?
Une distincte pour chaque Betrieb. Si vous êtes par exemple rédactrice en profession libérale et exploitez en plus une boutique en ligne en tant que Gewerbe, vous établissez deux Anlagen EÜR. Vous laissez vides, dans chacune, les champs qui ne vous concernent pas.
Sources
- Handelskammer Hamburg : Einnahmenüberschussrechnung (EÜR)
- IHK Nürnberg : détermination du bénéfice par l'Einnahmen-Überschuss-Rechnung
- ELSTER : aide sur l'Anlage EÜR
- Finanzämter de Bavière : nouveautés concernant la déclaration d'impôt
- Conseiller fiscal Michael Schröder : Einnahmenüberschussrechnung
- MGP Steuerberater : guide de préparation des documents comptables
Recommandations
Cet article a été traduit automatiquement de l’allemand. Seule la version allemande fait foi.