 Black Deal 50 % de desconto no primeiro ano com pagamento anual – só até 31 de dezembro de 2026.

Como fazer a EÜR: guia com exemplo para autônomos
Na sua Einnahmenüberschussrechnung (EÜR, apuração simplificada do lucro), você subtrai de todas as receitas operacionais de um ano as despesas operacionais que foram efetivamente pagas no mesmo ano. Depois, você ajusta o resultado por depreciações, parcelas privadas, retiradas e aportes. O lucro resultante você lança na Anlage EÜR (anexo EÜR) e a envia eletronicamente pelo ELSTER (portal de declaração eletrônica) ao seu Finanzamt (Repartição de Finanças). Abaixo mostramos cada etapa, explicamos os comprovantes e calculamos um exemplo para uma profissional liberal, da primeira fatura até o lucro.
Em resumo
- Quem pode? Profissionais liberais (Freiberufler) sempre; quem exerce atividade comercial (Gewerbe), desde que não seja obrigado a manter escrituração contábil e não a mantenha voluntariamente.
- Como se calcula? Receitas operacionais menos despesas operacionais, sempre no ano em que o dinheiro entra ou sai (princípio de caixa, Zufluss-Abfluss-Prinzip).
- Do que você precisa? Faturas emitidas e recebidas, extratos bancários, recibos de caixa, comprovantes de viagens e de despesas de representação, bem organizados.
- Como você entrega? A Anlage EÜR é enviada ao Finanzamt de forma eletrônica e autenticada pelo ELSTER, uma para cada estabelecimento (Betrieb).
- O que economiza tempo? Quem registra seus comprovantes continuamente ao longo do ano tem a EÜR quase pronta no fim do ano.
Índice
- O que é a EÜR e por que tem esse nome
- Quem pode fazer uma EÜR
- O princípio de caixa
- Os comprovantes de que você precisa para a EÜR
- Exemplo de EÜR: uma profissional liberal calcula o seu ano
- Registrar corretamente retiradas e aportes
- Anlage EÜR no ELSTER: passo a passo
- Planilha de Excel ou software?
- EÜR pronta com o Kontelio
- Nossa visão sobre a EÜR
- Perguntas frequentes sobre a EÜR
- Fontes
O que é a EÜR e por que tem esse nome
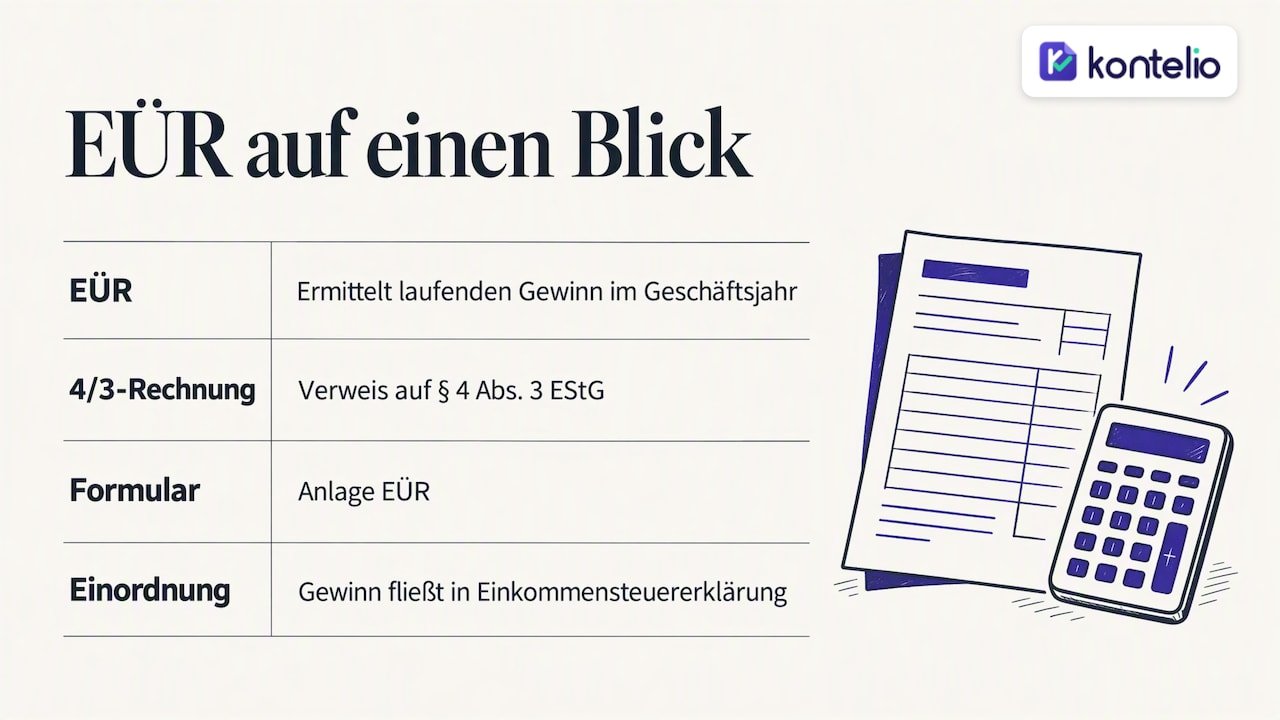
A Einnahmenüberschussrechnung é a forma simplificada de apuração do lucro. Segundo a IHK Nürnberg, com ela você apura o lucro corrente de um exercício fiscal e, ao mesmo tempo, obtém uma visão geral das suas receitas e despesas. Para isso, você não precisa de balanço patrimonial (Bilanz), inventário nem contabilidade em partidas dobradas.
Muitas vezes você também ouve o termo “4/3-Rechnung”. Ele não tem nada a ver com matemática: refere-se à base legal, o § 4 Abs. 3 do Einkommensteuergesetz (EStG, lei do imposto de renda). O formulário oficial correspondente é a Anlage EÜR. Ela faz parte da sua declaração de imposto de renda (Einkommensteuererklärung): o lucro da EÜR entra ali como rendimentos de trabalho autônomo ou de atividade comercial. Saiba mais sobre quais outros anexos você precisa como autônomo no nosso guia sobre imposto de renda para autônomos.
Quem pode fazer uma EÜR
Essa questão define se você pode mesmo fazer um cálculo tão simples. Segundo a Handelskammer Hamburg, profissionais liberais e quem exerce atividade comercial podem usar a EÜR se não forem obrigados a manter escrituração contábil e também não a mantiverem voluntariamente.
EÜR para profissionais liberais
Para profissionais liberais, como médicas, arquitetos, jornalistas, tradutores ou consultoras de TI com atividade liberal, a EÜR é sempre possível, independentemente do valor do faturamento ou do lucro. Profissionais liberais não são comerciantes no sentido do Handelsgesetzbuch (Código Comercial alemão) e, por isso, não são obrigados a manter escrituração contábil. Nem sempre é claro se a sua atividade é realmente liberal ou se já é considerada atividade comercial (Gewerbe). Você pode verificar isso com o nosso guia Freiberufler ou Gewerbe.
EÜR para quem exerce atividade comercial
Quem exerce atividade comercial pode usar a EÜR até se tornar obrigado a manter escrituração contábil. Segundo a Handelskammer Hamburg, são determinantes, entre outros, os limites de 800.000 euros de faturamento e 80.000 euros de lucro por ano. Quem ultrapassar um deles é intimado pelo Finanzamt a manter escrituração contábil e passa a ter de elaborar balanço. Comerciantes registrados e sociedades de capital, como a GmbH ou a UG, já elaboram balanço de qualquer forma.
Pequenos empresários (Kleinunternehmer) também precisam de uma EÜR
A Kleinunternehmerregelung (regime de pequeno empresário) isenta você da Umsatzsteuer (imposto sobre valor agregado, IVA), não da apuração do lucro. Mesmo com poucos milhares de euros de faturamento, você entrega todos os anos uma Anlage EÜR. Se você respeita os limites do § 19 UStG, você confere rapidamente com a calculadora de Kleinunternehmer. As regras em detalhe estão no nosso artigo sobre a Kleinunternehmerregelung.
O princípio de caixa
O coração da EÜR é uma regra simples: receitas e despesas contam no momento em que efetivamente entram ou saem. O decisivo, portanto, não é a data da fatura, mas o dia em que o dinheiro entra ou sai da sua conta.
Três exemplos deixam isso concreto:
- Você emite em 15 de dezembro uma fatura de 2.000 euros, e seu cliente paga em 8 de janeiro. A receita pertence ao novo ano.
- Você compra material de escritório em dezembro com pagamento por fatura e paga em janeiro. A despesa também só conta no novo ano.
- Você paga um contrato anual de software em novembro. A despesa conta no ano corrente.
Você pode aproveitar essa regra até certo ponto, por exemplo pagando aquisições necessárias ainda antes do fim do ano. Há duas exceções que você deve conhecer: para pagamentos recorrentes próximos à virada do ano, como aluguel ou pagamentos antecipados de IVA, valem regras especiais. E aquisições caras, como notebook, máquina ou carro da empresa, não são deduzidas integralmente de imediato, mas distribuídas por vários anos por meio da AfA (depreciação fiscal). Como a AfA funciona na EÜR, mostra o nosso guia Fazer a EÜR com AfA. Se você não tiver certeza de como atribuir um pagamento na virada do ano, pergunte à sua consultora tributária ou ao seu Finanzamt antes de enviar a declaração.
Os comprovantes de que você precisa para a EÜR
Sem comprovante, não há lançamento. Um guia do escritório MGP Steuerberater lista os documentos que precisam ser reunidos para a EÜR:
| Documento | Para que serve | Ao que você deve ficar atento |
|---|---|---|
| Faturas emitidas | Comprovação das suas receitas operacionais | número sequencial, todos os dados obrigatórios |
| Faturas recebidas | Comprovação das suas despesas operacionais | emitidas em seu nome ou em nome da sua empresa |
| Extratos bancários | Data de pagamento para o princípio de caixa | marcar os pagamentos empresariais |
| Recibos de caixa | Despesas em dinheiro, como correio ou material de escritório | guardar de forma legível, o papel térmico desbota |
| Comprovantes de despesas de viagem | Deslocamentos, pernoites, alimentação | documentar o motivo profissional |
| Comprovantes de despesas de representação | Refeições de negócios | informar por completo o motivo e os participantes |
As suas próprias faturas precisam conter os dados obrigatórios previstos em lei; caso contrário, haverá problemas no mais tardar na auditoria. Você encontra uma checklist no guia Emitir faturas como autônomo. Além disso, nas operações entre empresas, a E-Rechnung (fatura eletrônica) está se tornando obrigatória de forma gradual. O que vale e a partir de quando, explica o nosso panorama sobre a obrigação de E-Rechnung.
Importante: você não envia os comprovantes junto com a declaração de imposto. O Bayerisches Landesamt für Steuern esclarece que você só os apresenta mediante solicitação concreta do Finanzamt. Mesmo assim, você precisa guardá-los: segundo o consultor tributário Michael Schröder, para comprovantes contábeis, faturas e comprovantes de custos vale o prazo de 8 anos; para cartas comerciais, 6 anos.
Exemplo de EÜR: uma profissional liberal calcula o seu ano
O exemplo a seguir é totalmente fictício, mas mostra itens típicos. Lena é designer gráfica autônoma (profissional liberal), trabalha em um escritório dentro do seu apartamento e não utiliza a Kleinunternehmerregelung. Portanto, ela acerta o seu IVA com o Finanzamt.
Quem está sujeito ao IVA trata a Umsatzsteuer na EÜR como um item de passagem com efeito: o IVA recebido dos clientes conta como receita operacional; a Vorsteuer (crédito de IVA, IVA pago nas compras) paga e os pagamentos ao Finanzamt contam como despesas operacionais. No fim das contas, isso se compensa em grande parte, mas precisa constar integralmente na Anlage EÜR.
Receitas operacionais (Betriebseinnahmen)
| Item | Valor |
|---|---|
| Honorários de clientes, líquidos (recebidos no ano) | 54.000 € |
| IVA recebido (19 %) | 10.260 € |
| Restituição de IVA pelo Finanzamt | 0 € |
| Total de receitas operacionais | 64.260 € |
Despesas operacionais (Betriebsausgaben)
| Item | Valor |
|---|---|
| Assinaturas de software e fontes tipográficas | 1.900 € |
| Depreciação (AfA) do computador novo, 1º ano | 800 € |
| Material de escritório e impressão | 650 € |
| Telefone e internet (parcela empresarial) | 480 € |
| Capacitação | 1.200 € |
| Despesas de deslocamento até clientes | 1.150 € |
| Seguro de responsabilidade profissional e outros seguros | 620 € |
| Vorsteuer paga | 1.300 € |
| IVA pago ao Finanzamt | 8.700 € |
| Total de despesas operacionais | 16.800 € |
Lucro
64.260 € de receitas operacionais menos 16.800 € de despesas operacionais resultam em um lucro de 47.460 €. Lena transfere esse valor para a sua declaração de imposto de renda.
O exemplo mostra três coisas. Primeiro: o computador não aparece pelo preço de compra integral, mas apenas pela depreciação deste ano. Segundo: telefone e internet contam apenas pela parcela empresarial; a parcela privada fica de fora. Terceiro: uma fatura que Lena emitiu em dezembro, mas que só foi paga em janeiro, não consta nas receitas e conta no ano seguinte.
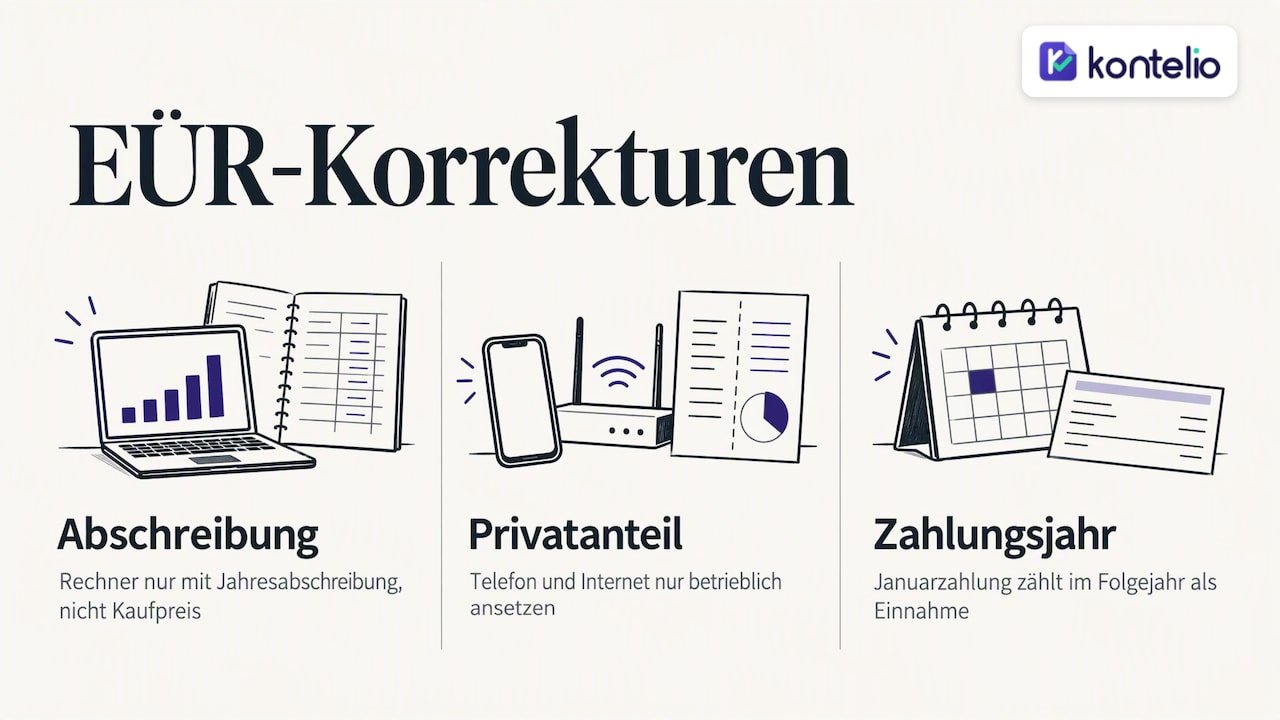
São justamente esses ajustes que tornam a EÜR correta. O consultor tributário Michael Schröder ressalta que parcelas privadas, depreciações e despesas não dedutíveis são indispensáveis para uma apuração correta do lucro, mesmo que o cálculo básico pareça simples. Não são dedutíveis, ou só em parte, por exemplo uma parte das despesas de representação e presentes acima de determinados limites. Nesses itens, vale a pena dar uma olhada rápida nas instruções de preenchimento ou perguntar à sua consultoria tributária.
Registrar corretamente retiradas e aportes
Retiradas (Entnahmen) e aportes (Einlagen) são fluxos de dinheiro ou bens entre a sua vida privada e o seu estabelecimento. Se você transfere dinheiro da conta empresarial para a sua conta pessoal, isso é uma retirada, e não uma despesa operacional. Se você coloca dinheiro privado no negócio, isso não é uma receita operacional. Nenhum dos dois altera o lucro diretamente.
É diferente no uso privado de bens da empresa: se você usa o carro da empresa para fins privados ou também usa o celular da empresa para fins pessoais, precisa lançar essa parcela privada aumentando o lucro. Por outro lado, um aporte em bens, como um notebook comprado com recursos privados que você passa a usar profissionalmente, pode entrar na EÜR como patrimônio da empresa. A Anlage EÜR pergunta sobre retiradas e aportes em uma seção própria.
Anlage EÜR no ELSTER: passo a passo
O procedimento oficial é descrito na ajuda do ELSTER sobre a Anlage EÜR. Na prática, você procede assim:
- Informar Steuernummer e Finanzamt. Se você tem uma Steuernummer (número fiscal) da atividade, escolhe o seu estado e a informa. Sem número, você escolhe o Finanzamt competente e informa os seus dados de endereço. Como alternativa, você usa um perfil fiscal salvo.
- Fornecer dados gerais sobre o estabelecimento. Tipo de atividade, forma jurídica e se você é Kleinunternehmer.
- Lançar as receitas operacionais. Receitas sujeitas ao IVA, receitas isentas, IVA recebido e restituições do Finanzamt nas respectivas linhas.
- Lançar as despesas operacionais. Mercadorias e serviços de terceiros, depreciações, custos de espaço, custos de veículos, outras despesas, Vorsteuer paga e IVA.
- Registrar os ajustes do lucro. Isso inclui reservas, reservas ocultas, além de retiradas e aportes.
- Verificar anexos adicionais. Dependendo do caso, você precisa da relação de ativos imobilizados (AVEÜR), da Anlage SZ sobre juros de dívidas ou, em atividades agrícolas e florestais, da Anlage LuF. Em sociedades de coempresários, somam-se outros cálculos especiais e complementares.
- Enviar eletronicamente. A Anlage EÜR é enviada de forma autenticada ao Finanzamt com todos os anexos necessários. Para cada estabelecimento você entrega uma EÜR própria; os campos que não se aplicam a você ficam em branco.
Explicamos as linhas em detalhe no guia Preencher a Anlage EÜR.
Prazos e forma de entrega
A Anlage EÜR faz parte da sua declaração de imposto de renda e, por isso, tem o mesmo prazo de entrega. Quem faz a declaração com consultoria tributária costuma ter bem mais tempo do que quem entrega por conta própria. As datas de cada ano fiscal são publicadas anualmente pelas administrações fiscais; por isso, confira-as no seu Finanzamt ou no ELSTER. A entrega em papel, em princípio, não está mais prevista para a Anlage EÜR. Se você realmente não puder enviar eletronicamente, por exemplo por falta de equipamento, fale diretamente com o seu Finanzamt e solicite uma dispensa. Se você tem IVA, soma-se ainda a Umsatzsteuererklärung (declaração anual de IVA); saiba mais no guia Umsatzsteuererklärung: prazo e pagamento final.
Planilha de Excel ou software?
Para começar, uma planilha basta para muita gente. O nosso modelo gratuito de EÜR para Excel apresenta receitas, despesas e lucro de forma clara. Ele ajuda você a entender como o cálculo é estruturado.
Assim que faturas, comprovantes e UStVA (declarações antecipadas de IVA) passam a ser frequentes, a planilha vira um gargalo: você digita números em dobro, precisa conferir as datas de pagamento por conta própria e, no fim, transfere tudo manualmente para o ELSTER. Um software de contabilidade assume exatamente essas etapas. Quais critérios contam na escolha, mostra o nosso guia Escolher um software de contabilidade.
EÜR pronta com o Kontelio
O Kontelio é o nosso software de contabilidade para autônomos, profissionais liberais e pequenas empresas na Alemanha. Você emite faturas e E-Rechnungen nos formatos ZUGFeRD ou XRechnung, fotografa comprovantes diretamente e os arquiva com segurança jurídica. A partir dos seus lançamentos surge a Einnahmenüberschussrechnung, e você envia a Anlage EÜR diretamente ao seu Finanzamt pela integração com o ELSTER. UStVA, declaração anual e lembretes de prazos também estão incluídos.
Você pode testar o Kontelio gratuitamente por 30 dias, sem cartão de crédito. Depois, você escolhe um plano: Start por 99 € por ano ou 9,90 € por mês, Business por 199 € por ano ou 22,90 € por mês, Pro por 299 € por ano ou 32,90 € por mês. Todos os detalhes estão na página Preços e planos; mais sobre a funcionalidade em Software de EÜR para autônomos.
Nossa visão sobre a EÜR
A maioria dos erros em uma EÜR não surge em dezembro, mas em fevereiro, junho ou setembro: quando um comprovante fica esquecido no bolso do casaco, um pagamento não é atribuído a nenhum cliente ou a parcela privada do celular é esquecida. No fim do ano, essas lacunas só podem ser fechadas com muito esforço.
Por isso, construímos o Kontelio para que a EÜR surja de forma natural, no dia a dia. Quem fotografa cada comprovante na hora e emite cada fatura no software não tem mais nenhum cálculo a fazer no fim do ano, apenas conferir e enviar. A conexão direta com o ELSTER poupa você de digitar números na Anlage EÜR, e os lembretes de prazos garantem que nenhuma declaração antecipada seja esquecida.
Para nós também é importante que você possa fazer a sua contabilidade no idioma em que pensa com mais segurança. Muitas fundadoras e fundadores na Alemanha não têm o alemão como língua materna. Termos fiscais como Vorsteuer ou Entnahme já são complicados o suficiente em alemão. Uma interface multilíngue torna a EÜR compreensível para essas pessoas, sem que nada do direito tributário alemão se perca.
Paulo
Perguntas frequentes sobre a EÜR
Preciso entregar uma EÜR se não tive receitas?
Sim. Se você registrou uma atividade, entrega uma Anlage EÜR mesmo em um ano sem receitas. Despesas como seguros ou assinaturas de software resultam então em um prejuízo. Esse prejuízo pode ser compensado com outros rendimentos.
Preciso enviar comprovantes ao Finanzamt junto com a EÜR?
Não. Você só apresenta comprovantes se o Finanzamt os solicitar expressamente. Mas você os guarda de forma organizada: faturas e comprovantes contábeis por 8 anos.
Qual é a diferença entre EÜR e balanço patrimonial (Bilanz)?
A EÜR apenas confronta receitas e despesas de acordo com a data de pagamento. Um balanço patrimonial registra contas a receber, obrigações e todo o patrimônio na data de referência e pressupõe contabilidade em partidas dobradas. Profissionais liberais e quem exerce atividade comercial sem obrigação de escrituração contábil se viram com a EÜR.
Preciso de uma consultora tributária para a EÜR?
Não, você pode fazer a EÜR por conta própria e entregá-la pelo ELSTER. Em casos complicados, como carro da empresa, imóveis no patrimônio da empresa ou vários estabelecimentos, vale a pena buscar consultoria. Muitos autônomos cuidam da contabilidade corrente por conta própria com um software e só buscam orientação para questões pontuais.
Quantas EÜR entrego se tenho duas atividades?
Uma para cada estabelecimento. Se você, por exemplo, é redatora autônoma (profissional liberal) e, além disso, mantém uma loja on-line como atividade comercial, faz duas Anlagen EÜR. Em cada uma, os campos que não se aplicam ficam em branco.
Fontes
- Handelskammer Hamburg: Einnahmenüberschussrechnung (EÜR)
- IHK Nürnberg: apuração do lucro pela Einnahmen-Überschuss-Rechnung
- ELSTER: ajuda sobre a Anlage EÜR
- Finanzämter da Baviera: novidades na declaração de imposto
- Consultor tributário Michael Schröder: Einnahmenüberschussrechnung
- MGP Steuerberater: guia para preparação dos documentos contábeis
Recomendações
Este artigo foi traduzido automaticamente do alemão. Só a versão alemã é a de referência.