 Black Deal −50 % auf das erste Jahr bei jährlicher Zahlung – nur bis 31. Dezember 2026.

EÜR erstellen: Anleitung mit Beispiel für Selbstständige
Für deine Einnahmenüberschussrechnung (EÜR) ziehst du von allen Betriebseinnahmen eines Jahres die Betriebsausgaben ab, die im selben Jahr tatsächlich geflossen sind. Danach korrigierst du das Ergebnis um Abschreibungen, Privatanteile sowie Entnahmen und Einlagen. Den Gewinn, der dabei herauskommt, trägst du in die Anlage EÜR ein und schickst sie elektronisch über ELSTER an dein Finanzamt. Unten zeigen wir jeden Schritt, erklären die Belege und rechnen ein Beispiel für eine Freiberuflerin von der ersten Rechnung bis zum Gewinn durch.
Kurz gesagt
- Wer darf? Freiberufler immer, Gewerbetreibende, solange sie nicht buchführungspflichtig sind und nicht freiwillig Bücher führen.
- Wie wird gerechnet? Betriebseinnahmen minus Betriebsausgaben, jeweils in dem Jahr, in dem das Geld fließt (Zufluss-Abfluss-Prinzip).
- Was brauchst du? Ausgangs- und Eingangsrechnungen, Kontoauszüge, Kassenbelege, Reise- und Bewirtungsnachweise, sauber sortiert.
- Wie gibst du ab? Die Anlage EÜR geht elektronisch und authentifiziert über ELSTER ans Finanzamt, für jeden Betrieb eine eigene.
- Was spart Zeit? Wer seine Belege das ganze Jahr über laufend erfasst, hat die EÜR am Jahresende fast fertig.
Inhaltsverzeichnis
- Was die EÜR ist und warum sie so heißt
- Wer eine EÜR erstellen darf
- Das Zufluss-Abfluss-Prinzip
- Diese Belege brauchst du für die EÜR
- EÜR-Beispiel: eine Freiberuflerin rechnet ihr Jahr durch
- Entnahmen und Einlagen richtig erfassen
- Anlage EÜR in ELSTER: Schritt für Schritt
- Excel-Vorlage oder Software?
- Mit Kontelio zur fertigen EÜR
- Unsere Sicht auf die EÜR
- Häufige Fragen zur EÜR
- Quellen
Was die EÜR ist und warum sie so heißt
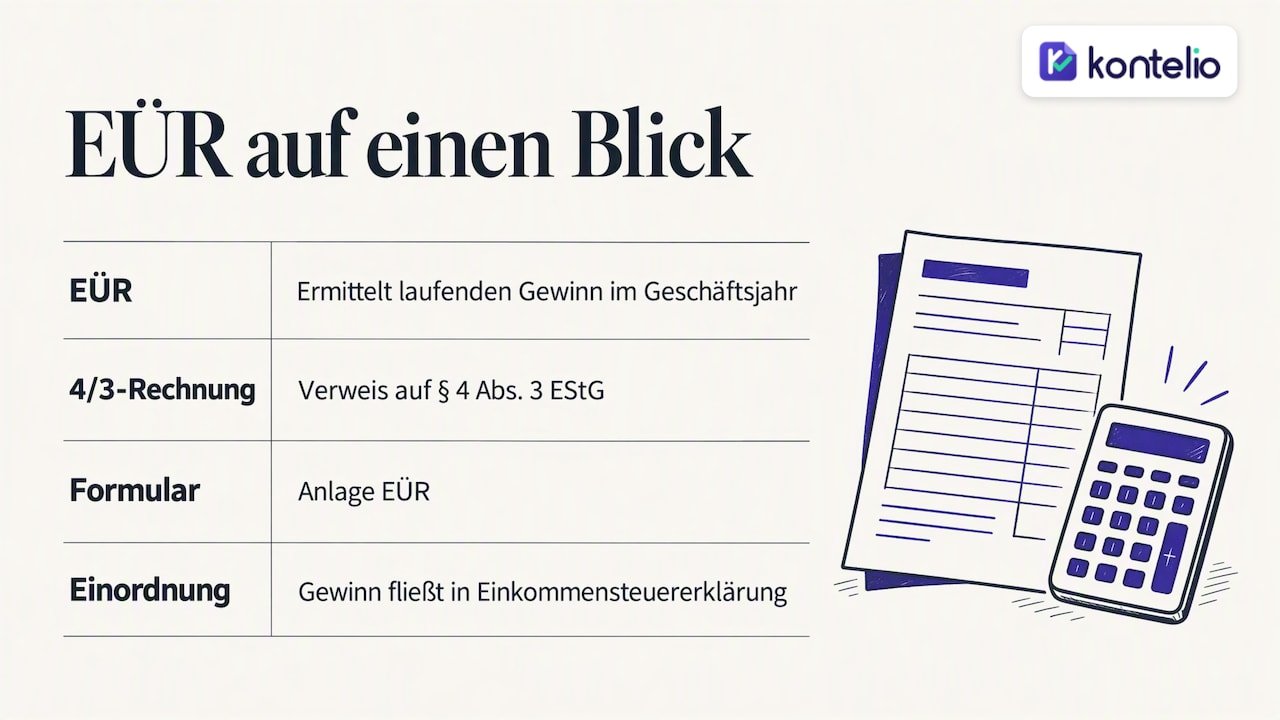
Die Einnahmenüberschussrechnung ist die einfache Form der Gewinnermittlung. Laut IHK Nürnberg ermittelst du damit den laufenden Gewinn eines Geschäftsjahres und bekommst gleichzeitig einen Überblick über deine Einnahmen und Ausgaben. Eine Bilanz, Inventur oder doppelte Buchführung brauchst du dafür nicht.
Oft hörst du auch den Begriff „4/3-Rechnung“. Der hat mit Mathematik nichts zu tun, sondern verweist auf die Rechtsgrundlage, § 4 Abs. 3 des Einkommensteuergesetzes. Das amtliche Formular dazu ist die Anlage EÜR. Sie gehört zu deiner Einkommensteuererklärung: Der Gewinn aus der EÜR fließt dort als Einkünfte aus selbstständiger Arbeit oder aus Gewerbebetrieb ein. Mehr dazu, welche weiteren Anlagen du als Selbstständiger brauchst, liest du in unserem Ratgeber zur Einkommensteuer für Selbstständige.
Wer eine EÜR erstellen darf
Die Frage entscheidet, ob du überhaupt so einfach rechnen darfst. Nach Auskunft der Handelskammer Hamburg dürfen Freiberufler und Gewerbetreibende die EÜR nutzen, wenn sie nicht zur Buchführung verpflichtet sind und auch nicht freiwillig Bücher führen.
EÜR für Freiberufler
Für Freiberufler, also etwa Ärztinnen, Architekten, Journalistinnen, Übersetzer oder IT-Beraterinnen mit freiberuflicher Tätigkeit, ist die EÜR immer möglich, egal wie hoch Umsatz oder Gewinn sind. Freiberufler sind keine Kaufleute im Sinne des Handelsgesetzbuchs und deshalb nicht buchführungspflichtig. Ob deine Tätigkeit wirklich freiberuflich ist oder schon als Gewerbe gilt, ist nicht immer eindeutig. Prüfen kannst du das mit unserem Ratgeber Freiberufler oder Gewerbe.
EÜR für Gewerbetreibende
Gewerbetreibende dürfen die EÜR so lange nutzen, bis sie buchführungspflichtig werden. Maßgeblich sind laut Handelskammer Hamburg unter anderem die Grenzen von 800.000 Euro Umsatz und 80.000 Euro Gewinn im Jahr. Wer eine davon überschreitet, wird vom Finanzamt zur Buchführung aufgefordert und muss dann bilanzieren. Eingetragene Kaufleute und Kapitalgesellschaften wie die GmbH oder UG bilanzieren ohnehin.
Auch Kleinunternehmer brauchen eine EÜR
Die Kleinunternehmerregelung befreit dich von der Umsatzsteuer, nicht von der Gewinnermittlung. Auch mit wenigen tausend Euro Umsatz gibst du jedes Jahr eine Anlage EÜR ab. Ob du die Grenzen nach § 19 UStG einhältst, rechnest du schnell mit dem Kleinunternehmer-Rechner nach. Die Regeln im Detail stehen in unserem Artikel zur Kleinunternehmerregelung.
Das Zufluss-Abfluss-Prinzip
Das Herz der EÜR ist eine einfache Regel: Einnahmen und Ausgaben zählen in dem Moment, in dem sie tatsächlich zu- oder abfließen. Entscheidend ist also nicht das Rechnungsdatum, sondern der Tag, an dem das Geld auf deinem Konto eingeht oder abgeht.
Drei Beispiele machen das greifbar:
- Du schreibst am 15. Dezember eine Rechnung über 2.000 Euro, dein Kunde zahlt am 8. Januar. Die Einnahme gehört ins neue Jahr.
- Du kaufst im Dezember Büromaterial auf Rechnung und zahlst im Januar. Die Ausgabe zählt ebenfalls erst im neuen Jahr.
- Du bezahlst einen Software-Jahresvertrag im November. Die Ausgabe zählt im laufenden Jahr.
Diese Regel kannst du in gewissem Rahmen nutzen, etwa indem du notwendige Anschaffungen noch vor dem Jahresende bezahlst. Zwei Ausnahmen solltest du kennen: Für regelmäßig wiederkehrende Zahlungen rund um den Jahreswechsel, zum Beispiel Miete oder Umsatzsteuer-Vorauszahlungen, gelten Sonderregeln. Und teure Anschaffungen wie Laptop, Maschine oder Firmenwagen setzt du nicht sofort voll ab, sondern verteilst sie über die Abschreibung (AfA) auf mehrere Jahre. Wie die AfA in der EÜR funktioniert, zeigt unser Ratgeber EÜR erstellen mit AfA. Bist du unsicher, wie eine Zahlung zum Jahreswechsel zuzuordnen ist, frag deine Steuerberaterin oder dein Finanzamt, bevor du die Erklärung abschickst.
Diese Belege brauchst du für die EÜR
Ohne Belege keine Buchung. Ein Leitfaden der Kanzlei MGP Steuerberater nennt die Unterlagen, die für die EÜR zusammenkommen müssen:
| Unterlage | Wofür sie dient | Worauf du achtest |
|---|---|---|
| Ausgangsrechnungen | Nachweis deiner Betriebseinnahmen | fortlaufende Nummer, alle Pflichtangaben |
| Eingangsrechnungen | Nachweis deiner Betriebsausgaben | auf deinen Namen oder deine Firma ausgestellt |
| Kontoauszüge | Zahlungsdatum für das Zufluss-Abfluss-Prinzip | betriebliche Zahlungen markieren |
| Kassenbelege | Barausgaben, etwa Porto oder Bürobedarf | lesbar aufbewahren, Thermopapier verblasst |
| Reisekostennachweise | Fahrten, Übernachtungen, Verpflegung | beruflichen Anlass dokumentieren |
| Bewirtungsbelege | Geschäftsessen | Anlass und Teilnehmende vollständig angeben |
Deine eigenen Rechnungen müssen die gesetzlichen Pflichtangaben enthalten, sonst gibt es spätestens bei der Prüfung Ärger. Eine Checkliste findest du im Ratgeber Rechnung schreiben als Selbstständiger. Im Geschäftsverkehr zwischen Unternehmen kommt außerdem die E-Rechnung schrittweise als Pflicht. Was wann gilt, erklärt unser Überblick zur E-Rechnung-Pflicht.
Wichtig: Die Belege schickst du nicht mit der Steuererklärung mit. Das Bayerische Landesamt für Steuern stellt klar, dass du sie nur auf konkrete Anforderung des Finanzamts vorlegst. Aufbewahren musst du sie trotzdem: Laut Steuerberater Michael Schröder gelten für Buchungsbelege, Rechnungen und Kostenbelege 8 Jahre, für Geschäftsbriefe 6 Jahre.
EÜR-Beispiel: eine Freiberuflerin rechnet ihr Jahr durch
Das folgende Beispiel ist frei erfunden, zeigt aber typische Posten. Lena ist freiberufliche Grafikdesignerin, arbeitet aus einem Arbeitszimmer in ihrer Wohnung und nutzt die Kleinunternehmerregelung nicht. Ihre Umsatzsteuer rechnet sie also mit dem Finanzamt ab.
Wer umsatzsteuerpflichtig ist, behandelt die Umsatzsteuer in der EÜR als durchlaufenden Posten mit Wirkung: Die von Kunden vereinnahmte Umsatzsteuer zählt als Betriebseinnahme, gezahlte Vorsteuer und die Zahlungen ans Finanzamt zählen als Betriebsausgaben. Unterm Strich gleicht sich das weitgehend aus, muss aber vollständig in der Anlage EÜR stehen.
Betriebseinnahmen
| Posten | Betrag |
|---|---|
| Honorare von Kunden, netto (im Jahr eingegangen) | 54.000 € |
| Vereinnahmte Umsatzsteuer (19 %) | 10.260 € |
| Erstattung Umsatzsteuer vom Finanzamt | 0 € |
| Summe Betriebseinnahmen | 64.260 € |
Betriebsausgaben
| Posten | Betrag |
|---|---|
| Software-Abos und Schriften | 1.900 € |
| Abschreibung (AfA) neuer Rechner, 1. Jahr | 800 € |
| Büromaterial und Druck | 650 € |
| Telefon und Internet (betrieblicher Anteil) | 480 € |
| Fortbildung | 1.200 € |
| Fahrtkosten zu Kunden | 1.150 € |
| Berufshaftpflicht und Versicherungen | 620 € |
| Gezahlte Vorsteuer | 1.300 € |
| An das Finanzamt gezahlte Umsatzsteuer | 8.700 € |
| Summe Betriebsausgaben | 16.800 € |
Gewinn
64.260 € Betriebseinnahmen minus 16.800 € Betriebsausgaben ergibt einen Gewinn von 47.460 €. Diesen Betrag übernimmt Lena in ihre Einkommensteuererklärung.
Drei Dinge zeigt das Beispiel. Erstens: Der Rechner taucht nicht mit dem vollen Kaufpreis auf, sondern nur mit der Abschreibung für dieses Jahr. Zweitens: Telefon und Internet zählen nur mit dem betrieblichen Anteil, der private Teil bleibt draußen. Drittens: Eine Rechnung, die Lena im Dezember geschrieben hat, die aber erst im Januar bezahlt wurde, fehlt in den Einnahmen und zählt im Folgejahr.
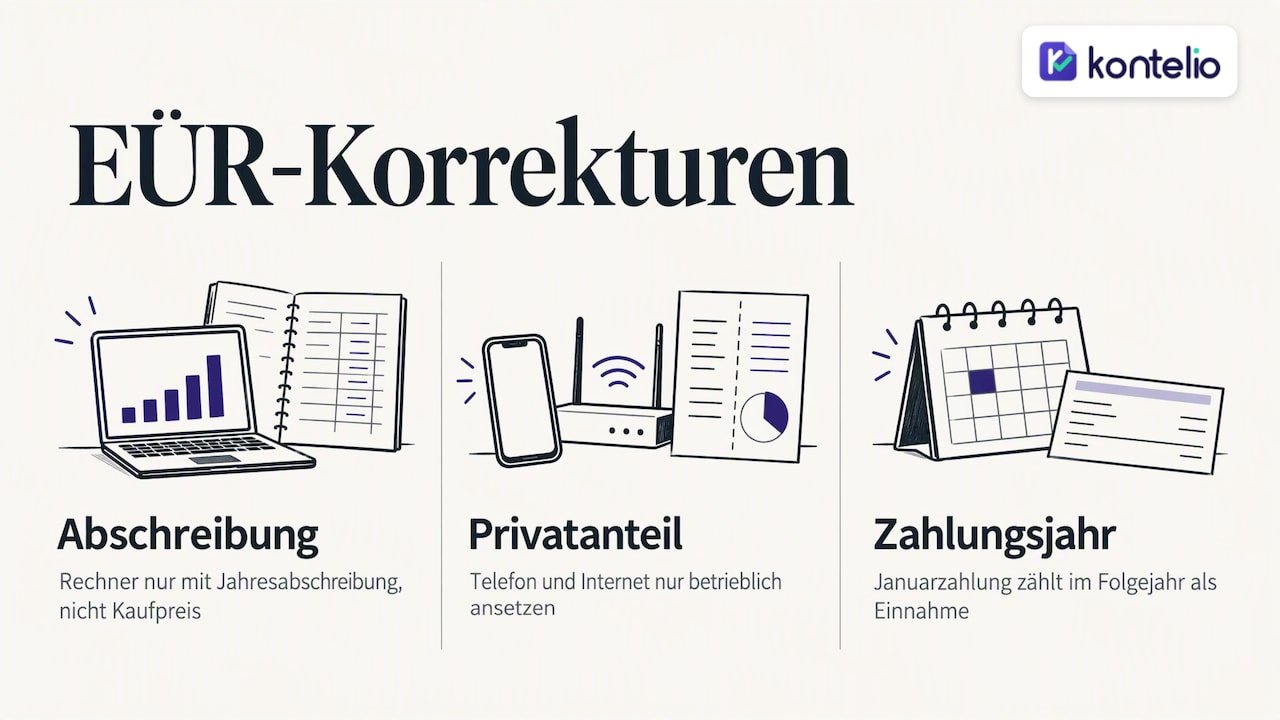
Genau solche Korrekturen machen die EÜR erst korrekt. Steuerberater Michael Schröder betont, dass Privatanteile, Abschreibungen und nicht abziehbare Ausgaben für eine richtige Gewinnermittlung unverzichtbar sind, auch wenn die Grundrechnung einfach wirkt. Nicht oder nur teilweise abziehbar sind etwa ein Teil der Bewirtungskosten und Geschenke über bestimmten Grenzen. Bei solchen Posten lohnt ein kurzer Blick in die Ausfüllhilfe oder eine Frage an die Steuerberatung.
Entnahmen und Einlagen richtig erfassen
Entnahmen und Einlagen sind Geldflüsse oder Sachwerte zwischen deinem Privatleben und deinem Betrieb. Zahlst du dir Geld vom Geschäftskonto aufs Privatkonto aus, ist das eine Entnahme und keine Betriebsausgabe. Legst du privates Geld ins Geschäft ein, ist das keine Betriebseinnahme. Beides verändert den Gewinn nicht direkt.
Anders bei der privaten Nutzung betrieblicher Dinge: Fährst du mit dem Firmenwagen privat oder nutzt du das Firmenhandy auch privat, musst du diesen Privatanteil gewinnerhöhend ansetzen. Umgekehrt kann eine Sacheinlage, etwa ein privat gekaufter Laptop, den du künftig beruflich nutzt, als Betriebsvermögen in die EÜR einfließen. Die Anlage EÜR fragt Entnahmen und Einlagen in einem eigenen Abschnitt ab.
Anlage EÜR in ELSTER: Schritt für Schritt
Das amtliche Verfahren beschreibt die ELSTER-Hilfe zur Anlage EÜR. In der Praxis gehst du so vor:
- Steuernummer und Finanzamt angeben. Hast du eine Betriebs-Steuernummer, wählst du dein Bundesland und trägst sie ein. Ohne Nummer wählst du das zuständige Finanzamt und gibst deine Adressdaten an. Alternativ nutzt du ein gespeichertes Steuerprofil.
- Allgemeine Angaben zum Betrieb machen. Art der Tätigkeit, Rechtsform und ob du Kleinunternehmer bist.
- Betriebseinnahmen eintragen. Umsatzsteuerpflichtige Einnahmen, steuerfreie Einnahmen, vereinnahmte Umsatzsteuer und Erstattungen vom Finanzamt in die jeweiligen Zeilen.
- Betriebsausgaben eintragen. Waren und Fremdleistungen, Abschreibungen, Raumkosten, Fahrzeugkosten, sonstige Ausgaben, gezahlte Vorsteuer und Umsatzsteuer.
- Gewinnkorrekturen erfassen. Dazu gehören Rücklagen, stille Reserven sowie Entnahmen und Einlagen.
- Zusatzanlagen prüfen. Je nach Fall brauchst du das Anlageverzeichnis (AVEÜR), die Anlage SZ zu Schuldzinsen oder bei Land- und Forstwirtschaft die Anlage LuF. Bei Mitunternehmerschaften kommen weitere Sonder- und Ergänzungsrechnungen hinzu.
- Elektronisch übermitteln. Die Anlage EÜR geht mit allen nötigen Anlagen authentifiziert an das Finanzamt. Für jeden Betrieb reichst du eine eigene EÜR ein, Felder, die dich nicht betreffen, bleibst du leer.
Die Zeilen im Einzelnen erklären wir im Ratgeber Anlage EÜR ausfüllen.
Fristen und Form der Abgabe
Die Anlage EÜR ist Teil deiner Einkommensteuererklärung und hat deshalb dieselbe Abgabefrist. Wer die Erklärung mit Steuerberatung erstellt, hat in der Regel deutlich mehr Zeit als jemand, der selbst abgibt. Die Termine für das jeweilige Steuerjahr veröffentlichen die Finanzverwaltungen jedes Jahr neu, prüfe sie deshalb bei deinem Finanzamt oder auf ELSTER. Die Abgabe auf Papier ist bei der Anlage EÜR grundsätzlich nicht mehr vorgesehen. Kannst du wirklich nicht elektronisch übermitteln, etwa mangels Technik, sprich dein Finanzamt direkt an und stell einen Antrag auf Befreiung. Hast du Umsatzsteuer, kommt zusätzlich die Umsatzsteuererklärung dazu, mehr dazu im Ratgeber Umsatzsteuererklärung: Frist und Abschlusszahlung.
Excel-Vorlage oder Software?
Für den Einstieg reicht vielen eine Tabelle. Unsere kostenlose EÜR-Vorlage für Excel bildet Einnahmen, Ausgaben und Gewinn übersichtlich ab. Sie hilft dir zu verstehen, wie die Rechnung aufgebaut ist.
Sobald regelmäßig Rechnungen, Belege und Umsatzsteuer-Voranmeldungen dazukommen, wird die Tabelle zum Nadelöhr: Du tippst Zahlen doppelt ein, musst Zahlungsdaten selbst abgleichen und überträgst am Ende alles von Hand in ELSTER. Eine Buchhaltungssoftware übernimmt genau diese Schritte. Welche Kriterien bei der Wahl zählen, zeigt unser Ratgeber Buchhaltungssoftware auswählen.
Mit Kontelio zur fertigen EÜR
Kontelio ist unsere Buchhaltungssoftware für Selbstständige, Freiberufler und kleine Unternehmen in Deutschland. Du schreibst Rechnungen und E-Rechnungen im Format ZUGFeRD oder XRechnung, fotografierst Belege direkt ab und archivierst sie rechtssicher. Aus deinen Buchungen entsteht die Einnahmenüberschussrechnung, und die Anlage EÜR sendest du über die ELSTER-Integration direkt an dein Finanzamt. Umsatzsteuer-Voranmeldung, Jahreserklärung und Fristerinnerungen sind ebenfalls dabei.
Du kannst Kontelio 30 Tage kostenlos testen, ohne Kreditkarte. Danach wählst du einen Tarif: Start für 99 € pro Jahr oder 9,90 € im Monat, Business für 199 € pro Jahr oder 22,90 € im Monat, Pro für 299 € pro Jahr oder 32,90 € im Monat. Alle Details findest du auf der Seite Preise und Tarife, mehr zur Funktion auf EÜR-Software für Selbstständige.
Unsere Sicht auf die EÜR
Die meisten Fehler in einer EÜR entstehen nicht im Dezember, sondern im Februar, Juni oder September: wenn ein Beleg in der Jackentasche bleibt, eine Zahlung keinem Kunden zugeordnet wird oder der Privatanteil des Handys vergessen wird. Am Jahresende lassen sich solche Lücken nur mühsam schließen.
Deshalb haben wir Kontelio so gebaut, dass die EÜR nebenbei entsteht. Wer jeden Beleg gleich abfotografiert und jede Rechnung in der Software schreibt, hat am Jahresende keine Rechnung mehr zu erstellen, sondern nur noch zu prüfen und abzuschicken. Die direkte ELSTER-Anbindung erspart dir das Abtippen von Zahlen in die Anlage EÜR, und die Fristerinnerungen sorgen dafür, dass keine Voranmeldung untergeht.
Uns ist außerdem wichtig, dass du deine Buchhaltung in der Sprache führen kannst, in der du am sichersten denkst. Viele Gründerinnen und Gründer in Deutschland sprechen Deutsch nicht als Muttersprache. Steuerbegriffe wie Vorsteuer oder Entnahme sind schon auf Deutsch sperrig genug. Eine mehrsprachige Oberfläche macht die EÜR für sie verständlich, ohne dass am deutschen Steuerrecht etwas verloren geht.
Paulo
Häufige Fragen zur EÜR
Muss ich eine EÜR abgeben, wenn ich keine Einnahmen hatte?
Ja, wenn du einen Betrieb angemeldet hast, gibst du auch in einem Jahr ohne Einnahmen eine Anlage EÜR ab. Ausgaben wie Versicherungen oder Software-Abos führen dann zu einem Verlust. Dieser Verlust kann mit anderen Einkünften verrechnet werden.
Muss ich Belege mit der EÜR an das Finanzamt schicken?
Nein. Belege reichst du nur ein, wenn das Finanzamt sie ausdrücklich anfordert. Du bewahrst sie aber geordnet auf, Rechnungen und Buchungsbelege 8 Jahre lang.
Was ist der Unterschied zwischen EÜR und Bilanz?
Die EÜR stellt nur Einnahmen und Ausgaben nach dem Zahlungszeitpunkt gegenüber. Eine Bilanz erfasst Forderungen, Verbindlichkeiten und das gesamte Vermögen zum Stichtag und setzt eine doppelte Buchführung voraus. Freiberufler und nicht buchführungspflichtige Gewerbetreibende kommen mit der EÜR aus.
Brauche ich für die EÜR eine Steuerberaterin?
Nein, du darfst die EÜR selbst erstellen und über ELSTER abgeben. Bei komplizierten Fällen, etwa Firmenwagen, Immobilien im Betriebsvermögen oder mehreren Betrieben, lohnt sich eine Beratung. Viele Selbstständige erledigen die laufende Buchhaltung mit Software selbst und holen sich nur für Einzelfragen Rat.
Wie viele EÜR gebe ich ab, wenn ich zwei Tätigkeiten habe?
Für jeden Betrieb eine eigene. Bist du zum Beispiel freiberufliche Texterin und betreibst zusätzlich einen Onlineshop als Gewerbe, erstellst du zwei Anlagen EÜR. Nicht betroffene Felder lässt du jeweils leer.
Quellen
- Handelskammer Hamburg: Einnahmenüberschussrechnung (EÜR)
- IHK Nürnberg: Gewinnermittlung durch Einnahmen-Überschuss-Rechnung
- ELSTER: Hilfe zur Anlage EÜR
- Finanzämter in Bayern: Neuerungen bei der Steuererklärung
- Steuerberater Michael Schröder: Einnahmenüberschussrechnung
- MGP Steuerberater: Anleitung zur Aufbereitung der Buchführungsunterlagen