 Black Deal −50 % auf das erste Jahr bei jährlicher Zahlung – nur bis 31. Dezember 2026.

Kleinunternehmer-Rechnung 2026: Pflichtangaben, Hinweis und Muster

Als Kleinunternehmer schreibst du Rechnungen ohne Umsatzsteuer. Ohne Regeln geht es trotzdem nicht. Seit 2025 gilt für dich eine eigene, kürzere Liste an Pflichtangaben. Ein Satz darf auf keiner Rechnung fehlen: der Hinweis, dass für deine Leistung die Steuerbefreiung für Kleinunternehmer gilt. Hier findest du alle Angaben, bewährte Formulierungen für den Hinweis und ein vollständiges Muster zum Nachbauen. Dazu kommen die Fehler, die dich im Ernstfall Geld kosten.
Kurz gesagt
- Kleinunternehmer ist 2026, wer 2025 höchstens 25.000 € Gesamtumsatz hatte und 2026 voraussichtlich nicht über 100.000 € kommt.
- Pflicht sind nur sechs Angaben nach § 34a UStDV: Namen und Anschriften, Steuernummer, Ausstellungsdatum, Leistung, Betrag und der Hinweis auf die Steuerbefreiung.
- Du weist einen einzigen Betrag aus, ohne Netto, ohne Brutto und ohne Mehrwertsteuer.
- Weist du trotzdem Umsatzsteuer aus, schuldest du sie dem Finanzamt.
- E-Rechnungen musst du empfangen können. Ausstellen musst du sie als Kleinunternehmer nicht.
Inhaltsverzeichnis
- Wer 2026 als Kleinunternehmer abrechnet
- Diese Angaben muss deine Rechnung enthalten
- Der Hinweis auf § 19 UStG: Formulierungen, die funktionieren
- Netto, brutto oder einfach ein Betrag?
- Muster: So sieht eine Kleinunternehmer-Rechnung aus
- Rechnung schreiben in sechs Schritten
- Typische Fehler und wie du sie vermeidest
- E-Rechnung: Was für Kleinunternehmer gilt
- Rechnungen ins Ausland
- Unsere Sicht: Eine gute Rechnung entsteht einmal, nicht jedes Mal
- Rechnungen schreiben mit KontoVexa
- Häufige Fragen
- Quellen
Wer 2026 als Kleinunternehmer abrechnet
Bevor es um die Rechnung geht, lohnt ein kurzer Blick auf die Voraussetzungen. Nach § 19 UStG sind deine Umsätze steuerfrei, wenn dein Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 € nicht überschritten hat und im laufenden Kalenderjahr 100.000 € voraussichtlich nicht überschreitet. Für 2026 heißt das: Maßgeblich sind dein Umsatz aus 2025 und deine Prognose für 2026.
Mit dem Jahressteuergesetz 2024 hat sich zum 1. Januar 2025 einiges verschoben. Das BMF-Schreiben zur Neufassung von § 19 UStG erläutert die neuen Regeln im Detail. Zwei Punkte sind für deine Rechnungen besonders wichtig:
- Die Umsätze sind jetzt steuerfrei. Früher wurde die Steuer “nicht erhoben”, heute ist der Umsatz eine steuerfreie Leistung. Deshalb sprechen neuere Formulierungen von “Steuerbefreiung”.
- Die 100.000-€-Grenze wirkt sofort. Überschreitest du sie im laufenden Jahr, endet die Kleinunternehmerregelung nicht erst im Folgejahr. Ab dem Umsatz, mit dem du die Grenze überschreitest, rechnest du mit Umsatzsteuer ab.
Wenn du gerade gründest, gilt im ersten Jahr eine strengere Messlatte: Dann zählt die 25.000-€-Grenze schon für das laufende Jahr. Wie du die Grenzen im Blick behältst und wann sich der Verzicht auf die Regelung lohnt, erklären wir ausführlich in unserem Ratgeber zur Kleinunternehmerregelung 2026.
Diese Angaben muss deine Rechnung enthalten
Für Kleinunternehmer regelt § 34a UStDV die Mindestangaben. Die Liste ist kürzer als bei einer regulären Rechnung nach § 14 UStG. Eine fortlaufende Rechnungsnummer und das Leistungsdatum stehen dort nicht. Trotzdem empfehlen wir beide, und zwar aus praktischen Gründen: Kunden fragen danach, und deine Buchhaltung wird übersichtlicher. Spätestens beim Wechsel in die Regelbesteuerung brauchst du beides ohnehin.
| Angabe | Pflicht nach § 34a UStDV | Unsere Empfehlung |
|---|---|---|
| Vollständiger Name und Anschrift von dir | Ja | Wie im Gewerbe- oder Steuerbescheid |
| Vollständiger Name und Anschrift des Kunden | Ja | Bei Firmen die genaue Firmierung |
| Steuernummer, USt-IdNr. oder Kleinunternehmer-Identifikationsnummer | Ja, eine davon | Steuernummer genügt im Inland |
| Ausstellungsdatum | Ja | Tag, an dem du die Rechnung schreibst |
| Menge und Art der Ware oder Umfang und Art der Leistung | Ja | Konkret: Stunden, Stückzahl, Zeitraum |
| Entgelt in einer Summe | Ja | Ein Betrag, keine Steueraufteilung |
| Hinweis auf die Steuerbefreiung für Kleinunternehmer | Ja | Mit Verweis auf § 19 UStG |
| Rechnungsnummer | Nein | Ja, fortlaufend, z. B. 2026-014 |
| Leistungsdatum oder Leistungszeitraum | Nein | Ja, z. B. “Leistungszeitraum: September 2026” |
| Bankverbindung und Zahlungsziel | Nein | Ja, damit du schneller bezahlt wirst |
Ein paar Hinweise aus der Praxis zu den einzelnen Feldern:
Steuernummer statt Steuer-ID. Gemeint ist die Steuernummer, die dir das Finanzamt für deinen Betrieb erteilt hat. Deine persönliche, elfstellige Steuer-Identifikationsnummer gehört nicht auf die Rechnung. Wer seine Steuernummer nicht öffentlich zeigen möchte, kann beim Bundeszentralamt für Steuern eine USt-IdNr. beantragen und diese angeben.
Leistungsbeschreibung. “Beratung” reicht in der Regel nicht. Schreib, was du gemacht hast: “Gestaltung von drei Social-Media-Grafiken für die Herbstkampagne” oder “12 Stunden Programmierung, Shop-Anbindung”. So lässt sich die Rechnung später eindeutig einem Auftrag zuordnen.
Ein Betrag. Rabatte oder Skonto kannst du ausweisen. Am Ende steht aber nur eine Summe, die dein Kunde zahlt.
Der Hinweis auf § 19 UStG: Formulierungen, die funktionieren
Das Gesetz schreibt keinen festen Wortlaut vor. Es verlangt nur einen Hinweis darauf, dass die Steuerbefreiung für Kleinunternehmer gilt. Diese Sätze haben sich bewährt:
- “Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.”
- “Steuerfreie Leistung als Kleinunternehmer nach § 19 Abs. 1 UStG.”
- “Als Kleinunternehmer im Sinne von § 19 Abs. 1 UStG wird keine Umsatzsteuer ausgewiesen.”
- “Im Rechnungsbetrag ist keine Umsatzsteuer enthalten, da die Steuerbefreiung für Kleinunternehmer nach § 19 UStG gilt.”
Die zweite Variante passt am besten zur neuen Rechtslage, weil sie ausdrücklich von einer steuerfreien Leistung spricht. Die erste ist am weitesten verbreitet und für deine Kunden sofort verständlich. Entscheidend ist, dass der Hinweis gut sichtbar in der Nähe des Rechnungsbetrags steht und nicht im Kleingedruckten der Fußzeile versteckt ist.
Vermeide Formulierungen wie “umsatzsteuerfrei” ohne Begründung oder nur “Kleinunternehmer”. Sie lassen offen, auf welcher Grundlage du keine Steuer berechnest, und führen gerade bei Geschäftskunden zu Rückfragen.
Netto, brutto oder einfach ein Betrag?
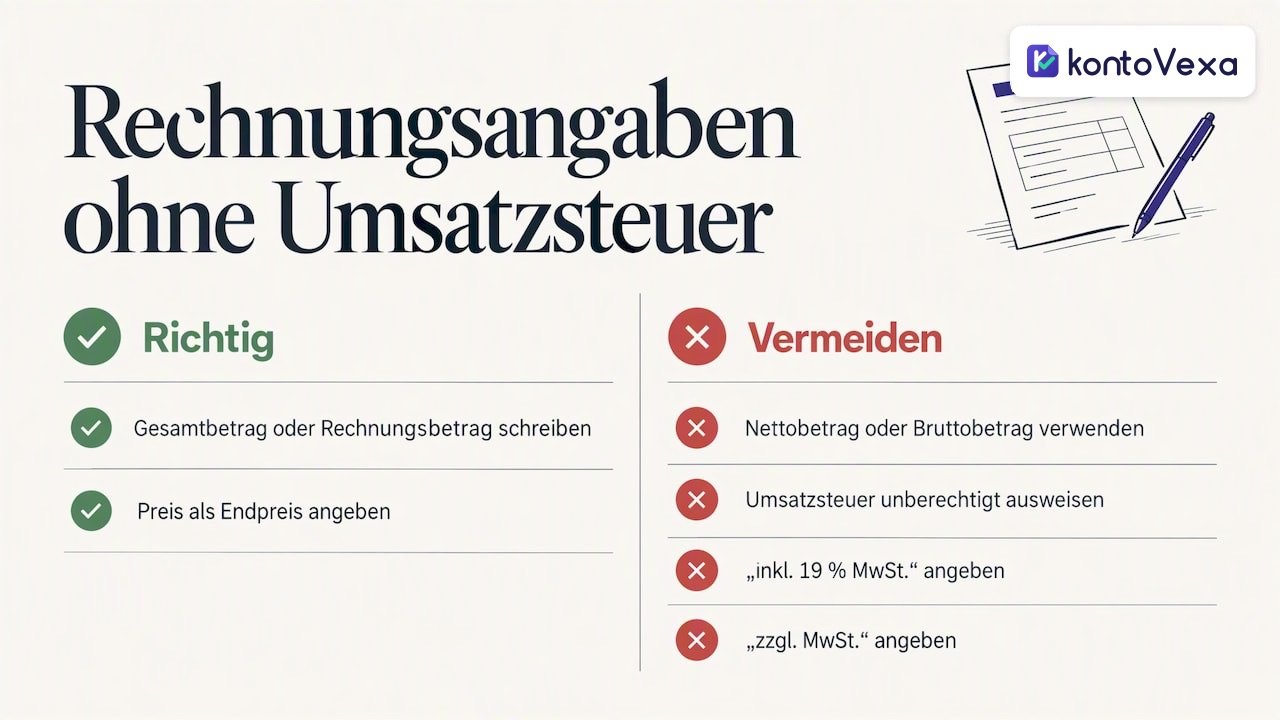
Diese Frage taucht ständig auf, und die Antwort ist einfacher als gedacht: Als Kleinunternehmer gibt es für dich keine Unterscheidung zwischen netto und brutto. Du berechnest keine Umsatzsteuer, also ist dein Preis der Endpreis. Auf die Rechnung schreibst du deshalb “Gesamtbetrag” oder “Rechnungsbetrag”. “Nettobetrag” und “Bruttobetrag” haben dort nichts zu suchen.
Warum das so wichtig ist: Wer eine Rechnung mit einem Steuerbetrag erhält, könnte daraus Vorsteuer ziehen. Deshalb gilt nach § 14c UStG: Wer in einer Rechnung Umsatzsteuer ausweist, obwohl er dazu nicht berechtigt ist, schuldet den ausgewiesenen Betrag. Das betrifft gerade Kleinunternehmer. Auch ein Vermerk wie “inkl. 19 % MwSt.” kann als Steuerausweis gewertet werden, obwohl du keine Steuer aufgeschlagen hast.
Ein Rechenbeispiel zeigt, wie teuer das werden kann. Du stellst eine Rechnung über 1.190,00 € und schreibst darunter “darin enthalten 19 % MwSt. (190,00 €)”. Dann schuldest du dem Finanzamt 190,00 €, obwohl du Kleinunternehmer bist. Die gute Nachricht: Ein solcher Steuerausweis lässt sich berichtigen. Wie du eine fehlerhafte Rechnung sauber korrigierst, zeigen wir in unserem Ratgeber zu Stornorechnung und Rechnungskorrektur.
Auch bei Preisangaben auf deiner Website oder in Angeboten solltest du konsequent sein. “Preis: 450 €” ist korrekt. “450 € zzgl. MwSt.” ist falsch und sorgt für Missverständnisse, weil dein Kunde dann einen Steueraufschlag erwartet, den du gar nicht berechnen darfst.
Muster: So sieht eine Kleinunternehmer-Rechnung aus
Das folgende Beispiel enthält alle Pflichtangaben und die von uns empfohlenen Ergänzungen. Name, Adressen und Nummern sind frei erfunden. Eine ähnliche Vorlage stellt auch die IHK als PDF-Muster für Kleinunternehmer bereit.
Lena Hoffmann · Grafikdesign
Lindenstraße 12, 50674 Köln
Steuernummer: 214/5123/4567

An:
Bäckerei Krüger GmbH
Herrn Jonas Krüger
Marktplatz 3, 50667 Köln

Rechnung Nr. 2026-031
Rechnungsdatum: 20.10.2026
Leistungszeitraum: 01.10.2026 bis 15.10.2026

Pos.  Leistung                                   Menge   Einzelpreis   Gesamt
1     Logo-Überarbeitung inkl. 3 Entwürfe        1       650,00 €      650,00 €
2     Gestaltung Flyer DIN A5, beidseitig        1       350,00 €      350,00 €
3     Bildbearbeitung Produktfotos               5 Std.  50,00 €       250,00 €

Gesamtbetrag                                                          1.250,00 €

Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.

Bitte überweise den Betrag bis zum 03.11.2026 auf folgendes Konto:
Lena Hoffmann · IBAN DE00 0000 0000 0000 0000 00 · Musterbank Köln
Achte beim Nachbauen auf drei Dinge. Erstens: Unter den Positionen steht nur “Gesamtbetrag”, keine Zwischenzeile für Steuern. Zweitens: Der Hinweis auf § 19 UStG steht direkt unter dem Betrag. Drittens: Die Rechnungsnummer folgt einem System, das du das ganze Jahr durchziehst, etwa Jahr plus laufende Nummer.
Rechnung schreiben in sechs Schritten
- Kundendaten prüfen. Hol dir bei Firmen die exakte Firmierung und Anschrift, am besten aus dem Impressum oder der Bestellung.
- Nummer vergeben. Nimm die nächste freie Nummer aus deinem Nummernkreis. Keine Lücken, keine Doppelungen.
- Leistung beschreiben. Menge, Art und Zeitraum so konkret, dass auch ein Außenstehender versteht, wofür bezahlt wird.
- Betrag berechnen. Einzelpreise mal Menge, Rabatte abziehen, eine Gesamtsumme bilden. Keine Mehrwertsteuer aufschlagen.
- Hinweis einfügen. Den Satz zu § 19 UStG direkt unter den Gesamtbetrag setzen.
- Versenden und ablegen. Als PDF per E-Mail oder auf Papier verschicken und eine Kopie unveränderbar archivieren. Rechnungen gehören zu deinen Buchungsbelegen, die du über mehrere Jahre aufbewahren musst.
Was grundsätzlich auf eine Rechnung gehört, auch außerhalb der Kleinunternehmerregelung, findest du in unserem Überblick zum Rechnungen schreiben als Selbstständiger.
Typische Fehler und wie du sie vermeidest
Umsatzsteuer aus alter Gewohnheit ausgewiesen. Das passiert oft, wenn Vorlagen aus dem Internet ungeprüft übernommen werden. Prüfe jede Vorlage, bevor du sie zum ersten Mal nutzt: Steht dort irgendwo “MwSt.”, “USt.” oder ein Prozentsatz, muss das raus.
Hinweis vergessen. Ohne den Hinweis ist für den Empfänger nicht erkennbar, warum keine Steuer berechnet wurde. Geschäftskunden schicken solche Rechnungen oft zurück, und du wartest länger auf dein Geld.
Grenze überschritten und weiter ohne Steuer abgerechnet. Seit 2025 ist das besonders heikel, weil die 100.000-€-Grenze im laufenden Jahr sofort wirkt. Behalte deinen Umsatz deshalb monatlich im Blick, nicht erst bei der Steuererklärung.
Steuer-ID statt Steuernummer angegeben. Die persönliche Steuer-Identifikationsnummer ist für die Einkommensteuer gedacht und auf der Rechnung fehl am Platz.
Rechnung nachträglich überschrieben. Eine einmal verschickte Rechnung änderst du nicht einfach in der Datei. Du stornierst sie oder stellst eine Korrektur aus, damit deine Buchhaltung nachvollziehbar bleibt.
Bist du unsicher, ob deine Umsätze 2026 noch unter die Grenzen fallen? Oder hast du schon versehentlich Steuer ausgewiesen? Dann sprich mit einem Steuerberater, bevor du die nächsten Rechnungen verschickst. Je früher der Fehler korrigiert ist, desto kleiner ist der Aufwand.

E-Rechnung: Was für Kleinunternehmer gilt
Seit dem 1. Januar 2025 gelten neue Regeln für Rechnungen zwischen inländischen Unternehmen. Das Bundesfinanzministerium fasst sie in seinen Fragen und Antworten zur E-Rechnung zusammen. Für dich bedeutet das zweierlei:
- Empfangen musst du können. Auch als Kleinunternehmer musst du E-Rechnungen im strukturierten Format, etwa XRechnung oder ZUGFeRD, entgegennehmen. Für den Empfang reicht ein E-Mail-Postfach, die Dateien musst du aber ordnungsgemäß aufbewahren.
- Ausstellen musst du nicht. Für deine eigenen steuerfreien Kleinunternehmerumsätze darfst du weiter PDF- oder Papierrechnungen schreiben. Freiwillig eine E-Rechnung zu senden, ist erlaubt.
Trotzdem lohnt es sich, das Thema nicht zu verschieben. Viele Geschäftskunden stellen ihre Buchhaltung auf strukturierte Formate um und verarbeiten diese schneller. Und sobald du über die Umsatzgrenzen wächst, gelten für dich die Pflichten regelbesteuerter Unternehmen. Die Zeitpläne und Formate erklären wir im Ratgeber zur E-Rechnung-Pflicht 2025, 2027 und 2028. Rechnungsprogramme unterscheiden sich vor allem bei Formaten, Archiv und Bedienung. Das zeigen auch Branchenvergleiche wie dieser zu Buchhaltungssoftware für Personalvermittlungen: Welche Lösung passt, hängt davon ab, wie und an wen du abrechnest.
Rechnungen ins Ausland
Arbeitest du für Kunden außerhalb Deutschlands, wird es komplizierter. Bei Dienstleistungen an Unternehmen im Ausland liegt der Ort der Leistung häufig im Land des Kunden. Dann brauchst du unter Umständen einen anderen Hinweis auf der Rechnung als den Satz zu § 19 UStG, und dein Kunde muss die Steuer möglicherweise in seinem Land zahlen.
Willst du in mehreren EU-Ländern als Kleinunternehmer tätig sein, gibt es seit 2025 außerdem das besondere Verfahren nach § 19a UStG mit eigener Kleinunternehmer-Identifikationsnummer. Auch das erläutert das BMF-Schreiben. Für den ersten Auftrag ins Ausland gilt: Lass die Rechnung einmal von einem Steuerberater prüfen und nutze sie danach als Vorlage.
Unsere Sicht: Eine gute Rechnung entsteht einmal, nicht jedes Mal
Bei Gründern sehen wir immer wieder dasselbe Muster. Die erste Rechnung entsteht in einem Textprogramm, die zweite wird aus der ersten kopiert. Irgendwann steht eine falsche Nummer drauf, der Hinweis fehlt, oder es schleicht sich doch ein “zzgl. MwSt.” aus einer alten Vorlage ein. Das Problem ist selten fehlendes Wissen. Es ist die Wiederholung von Hand.
Deshalb raten wir dazu, den Aufbau einer Kleinunternehmer-Rechnung einmal sauber festzulegen: Absender, Steuernummer, Nummernkreis, Hinweis auf § 19 UStG, Zahlungsziel. Danach änderst du nur noch, was sich wirklich ändert, nämlich Kunde, Leistung und Betrag. Genau so haben wir KontoVexa gebaut: Die Software passt sich an dein Unternehmen an, nicht umgekehrt. Und weil viele Selbstständige in Deutschland lieber in einer anderen Sprache über Zahlen nachdenken, lässt sich KontoVexa auch mehrsprachig bedienen. Die Rechnung muss stimmen, der Weg dorthin darf bequem sein.
— Paulo
Rechnungen schreiben mit KontoVexa
Mit KontoVexa Rechnungen erstellst du Rechnungen und verwaltest Kunden, Lieferanten und Belege an einem Ort. E-Rechnungen im Format ZUGFeRD und XRechnung kannst du ebenfalls erstellen. Belege archivierst du rechtssicher, und Fristerinnerungen helfen dir, nichts zu verpassen. Wenn du später deine EÜR oder Umsatzsteuer machst, reichst du sie direkt über ELSTER ein.
Du kannst KontoVexa 30 Tage kostenlos testen, ohne Kreditkarte. Danach kostet der Tarif Start 99 € im Jahr oder 9,90 € im Monat. Alle Tarife findest du auf der Preisseite von KontoVexa.
Häufige Fragen
Muss ich als Kleinunternehmer eine Rechnungsnummer vergeben?
Nach § 34a UStDV gehört die Rechnungsnummer nicht zu den Pflichtangaben für Kleinunternehmer. Wir empfehlen sie trotzdem, weil du Rechnungen damit eindeutig zuordnen kannst und Kunden sie oft für ihre eigene Buchhaltung brauchen. Ein einfaches System wie “2026-001” genügt.
Darf ich auf meine Rechnung “netto” schreiben?
Besser nicht. Als Kleinunternehmer berechnest du keine Umsatzsteuer, dein Rechnungsbetrag ist also der Endbetrag. Schreib “Gesamtbetrag” und setze den Hinweis auf § 19 UStG darunter, dann ist für jeden klar, dass keine Steuer anfällt.
Was passiert, wenn ich versehentlich Mehrwertsteuer ausgewiesen habe?
Dann schuldest du den ausgewiesenen Betrag nach § 14c UStG dem Finanzamt, auch als Kleinunternehmer. Du kannst die Rechnung berichtigen, indem du eine Korrektur ausstellst. Bei größeren Beträgen oder mehreren betroffenen Rechnungen solltest du einen Steuerberater hinzuziehen.
Brauche ich als Kleinunternehmer eine Software für E-Rechnungen?
Ausstellen musst du E-Rechnungen als Kleinunternehmer nicht, empfangen und archivieren aber schon. Eine Rechnungssoftware, die strukturierte Formate lesen und ablegen kann, erspart dir viel Handarbeit. Außerdem bist du vorbereitet, falls du über die Umsatzgrenzen wächst.
Quellen
- § 19 UStG: Besteuerung der Kleinunternehmer
- § 34a UStDV: Rechnungen von Kleinunternehmern
- § 14c UStG: Unrichtiger oder unberechtigter Steuerausweis
- BMF-Schreiben zur Sonderregelung für Kleinunternehmer (18.03.2025)
- BMF: Fragen und Antworten zur E-Rechnung
- IHK: Rechnungsmuster für Kleinunternehmer (PDF)