 Black Deal 50 % de descuento el primer año con pago anual, solo hasta el 31 de diciembre de 2026.

Factura de Kleinunternehmer 2026: datos obligatorios, mención y modelo

Como Kleinunternehmer (pequeño empresario), usted emite facturas sin Umsatzsteuer (impuesto sobre el valor añadido, IVA). Aun así, hay reglas que cumplir. Desde 2025 se aplica a su caso una lista propia y más corta de datos obligatorios. Hay una frase que no puede faltar en ninguna factura: la mención de que a su prestación se le aplica la exención fiscal para Kleinunternehmer. Aquí encontrará todos los datos, formulaciones probadas para la mención y un modelo completo para reproducir. Además, le mostramos los errores que, llegado el caso, le cuestan dinero.
En resumen
- En 2026 es Kleinunternehmer quien en 2025 tuvo una facturación total de 25.000 € como máximo y previsiblemente no superará los 100.000 € en 2026.
- Solo son obligatorios seis datos según el § 34a UStDV: nombres y direcciones, Steuernummer (número fiscal), fecha de emisión, prestación, importe y la mención de la exención fiscal.
- Usted indica un único importe, sin neto, sin bruto y sin IVA.
- Si, aun así, indica Umsatzsteuer, la deberá al Finanzamt (agencia tributaria local).
- Debe poder recibir E-Rechnungen (facturas electrónicas). Como Kleinunternehmer, no está obligado a emitirlas.
Índice
- Quién factura como Kleinunternehmer en 2026
- Estos datos debe contener su factura
- La mención del § 19 UStG: formulaciones que funcionan
- ¿Neto, bruto o simplemente un importe?
- Modelo: así es una factura de Kleinunternehmer
- Redactar una factura en seis pasos
- Errores típicos y cómo evitarlos
- E-Rechnung: qué se aplica a los Kleinunternehmer
- Facturas al extranjero
- Nuestra opinión: una buena factura se crea una vez, no cada vez
- Facturar con KontoVexa
- Preguntas frecuentes
- Fuentes
Quién factura como Kleinunternehmer en 2026
Antes de hablar de la factura, conviene echar un breve vistazo a los requisitos. Según el § 19 UStG, sus operaciones están exentas si su facturación total en el año natural anterior no superó los 25.000 € y previsiblemente no superará los 100.000 € en el año natural en curso. Para 2026 esto significa: lo determinante son su facturación de 2025 y su previsión para 2026.
Con la Jahressteuergesetz 2024 (Ley Fiscal Anual 2024) cambiaron varias cosas a partir del 1 de enero de 2025. La circular del BMF (Ministerio Federal de Finanzas) sobre la nueva redacción del § 19 UStG explica las nuevas reglas en detalle. Dos puntos son especialmente importantes para sus facturas:
- Las operaciones ahora están exentas. Antes, el impuesto “no se recaudaba”; hoy la operación es una prestación exenta. Por eso, las formulaciones más recientes hablan de “exención fiscal” (Steuerbefreiung).
- El límite de 100.000 € tiene efecto inmediato. Si lo supera en el año en curso, la Kleinunternehmerregelung (régimen de pequeño empresario) no termina en el año siguiente. A partir de la operación con la que supera el límite, factura con Umsatzsteuer.
Si acaba de crear su negocio, en el primer año se aplica un criterio más estricto: el límite de 25.000 € cuenta ya para el año en curso. Cómo vigilar los límites y cuándo merece la pena renunciar al régimen lo explicamos en detalle en nuestra guía sobre la Kleinunternehmerregelung 2026.
Estos datos debe contener su factura
Para los Kleinunternehmer, el § 34a UStDV regula los datos mínimos. La lista es más corta que la de una factura ordinaria según el § 14 UStG. Un número de factura secuencial y la fecha de la prestación no figuran en ella. Aun así, recomendamos ambos, por razones prácticas: los clientes los piden y su contabilidad será más clara. Como muy tarde al pasar al Regelbesteuerung (régimen general de IVA), los necesitará de todos modos.
| Dato | Obligatorio según § 34a UStDV | Nuestra recomendación |
|---|---|---|
| Su nombre completo y dirección | Sí | Como en la notificación de actividad comercial o la notificación fiscal |
| Nombre completo y dirección del cliente | Sí | En empresas, la razón social exacta |
| Steuernummer, USt-IdNr. (número de identificación de IVA) o número de identificación de Kleinunternehmer | Sí, uno de ellos | En Alemania basta la Steuernummer |
| Fecha de emisión | Sí | Día en que redacta la factura |
| Cantidad y tipo de mercancía o alcance y tipo de prestación | Sí | Concreto: horas, unidades, periodo |
| Contraprestación en un solo importe | Sí | Un importe, sin desglose de impuestos |
| Mención de la exención fiscal para Kleinunternehmer | Sí | Con referencia al § 19 UStG |
| Número de factura | No | Sí, secuencial, p. ej. 2026-014 |
| Fecha o periodo de la prestación | No | Sí, p. ej. “Leistungszeitraum: September 2026” (periodo de la prestación: septiembre de 2026) |
| Datos bancarios y plazo de pago | No | Sí, para cobrar antes |
Algunas indicaciones prácticas sobre cada campo:
Steuernummer en lugar de Steuer-ID. Se refiere a la Steuernummer que el Finanzamt le asignó para su Betrieb (actividad). Su Steuer-ID (número fiscal personal) de once dígitos no debe figurar en la factura. Si no quiere mostrar públicamente su Steuernummer, puede solicitar una USt-IdNr. al Bundeszentralamt für Steuern (BZSt, Oficina Central Federal de Impuestos) e indicarla.
Descripción de la prestación. “Asesoramiento” normalmente no basta. Escriba lo que ha hecho: “Diseño de tres gráficos para redes sociales para la campaña de otoño” o “12 horas de programación, integración de la tienda”. Así la factura podrá asignarse después de forma inequívoca a un encargo.
Un importe. Puede indicar descuentos o descuentos por pronto pago. Pero al final solo figura una suma, la que paga su cliente.
La mención del § 19 UStG: formulaciones que funcionan
La ley no prescribe un texto fijo. Solo exige una mención de que se aplica la exención fiscal para Kleinunternehmer. Estas frases han dado buen resultado:
- “Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.” (Conforme al § 19 UStG no se calcula Umsatzsteuer.)
- “Steuerfreie Leistung als Kleinunternehmer nach § 19 Abs. 1 UStG.” (Prestación exenta como Kleinunternehmer según el § 19 apdo. 1 UStG.)
- “Als Kleinunternehmer im Sinne von § 19 Abs. 1 UStG wird keine Umsatzsteuer ausgewiesen.” (Como Kleinunternehmer en el sentido del § 19 apdo. 1 UStG no se indica Umsatzsteuer.)
- “Im Rechnungsbetrag ist keine Umsatzsteuer enthalten, da die Steuerbefreiung für Kleinunternehmer nach § 19 UStG gilt.” (El importe de la factura no incluye Umsatzsteuer, ya que se aplica la exención fiscal para Kleinunternehmer según el § 19 UStG.)
La segunda variante es la que mejor encaja con la nueva situación jurídica, porque habla expresamente de una prestación exenta. La primera es la más extendida y sus clientes la entienden de inmediato. Lo decisivo es que la mención figure bien visible cerca del importe de la factura y no escondida en la letra pequeña del pie de página.
Evite formulaciones como “umsatzsteuerfrei” (exento de IVA) sin justificación o solo “Kleinunternehmer”. Dejan abierto sobre qué base no calcula el impuesto y, sobre todo con clientes empresariales, generan consultas.
¿Neto, bruto o simplemente un importe?
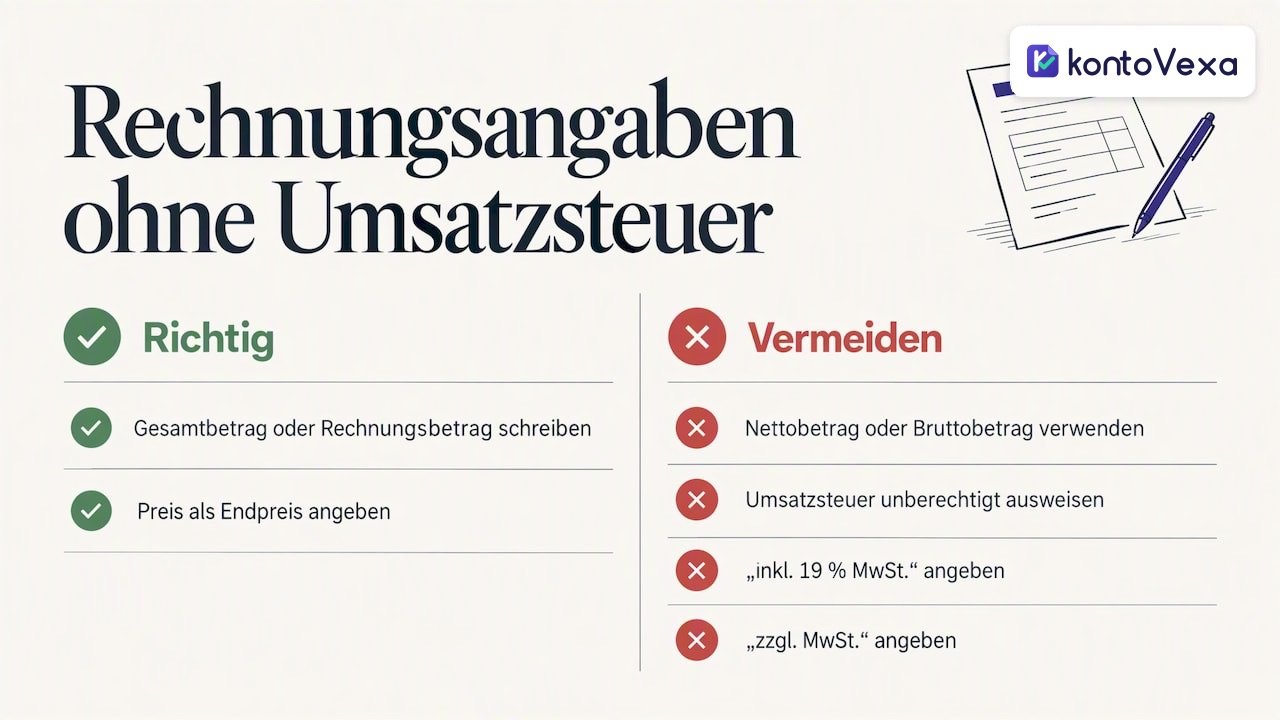
Esta pregunta surge constantemente, y la respuesta es más sencilla de lo que parece: como Kleinunternehmer, no existe para usted distinción entre neto y bruto. No calcula Umsatzsteuer, así que su precio es el precio final. Por eso en la factura escribe “Gesamtbetrag” (importe total) o “Rechnungsbetrag” (importe de la factura). “Nettobetrag” (importe neto) y “Bruttobetrag” (importe bruto) no tienen cabida allí.
Por qué es tan importante: quien recibe una factura con un importe de impuesto podría deducirlo como Vorsteuer (IVA soportado). Por eso, según el § 14c UStG: quien indica Umsatzsteuer en una factura sin estar autorizado para ello debe el importe indicado. Esto afecta precisamente a los Kleinunternehmer. Incluso una nota como “inkl. 19 % MwSt.” (IVA del 19 % incluido) puede considerarse una indicación de impuesto, aunque usted no haya añadido ningún impuesto.
Un ejemplo numérico muestra lo caro que puede resultar. Usted emite una factura por 1.190,00 € y escribe debajo “darin enthalten 19 % MwSt. (190,00 €)” (incluye 19 % de IVA, 190,00 €). Entonces debe 190,00 € al Finanzamt, aunque sea Kleinunternehmer. La buena noticia: una indicación de impuesto así puede rectificarse. Cómo corregir correctamente una factura errónea lo mostramos en nuestra guía sobre Stornorechnung y Rechnungskorrektur (factura rectificativa / de anulación).
También en los precios de su sitio web o en los presupuestos debe ser coherente. “Precio: 450 €” es correcto. “450 € más IVA” (zzgl. MwSt.) es incorrecto y genera malentendidos, porque su cliente esperará entonces un recargo de impuesto que usted ni siquiera puede cobrar.
Modelo: así es una factura de Kleinunternehmer
El siguiente ejemplo contiene todos los datos obligatorios y los complementos que recomendamos. El nombre, las direcciones y los números son ficticios. La IHK (Cámara de Industria y Comercio) ofrece una plantilla similar en PDF para Kleinunternehmer.
Lena Hoffmann · Grafikdesign
Lindenstraße 12, 50674 Köln
Steuernummer: 214/5123/4567

An:
Bäckerei Krüger GmbH
Herrn Jonas Krüger
Marktplatz 3, 50667 Köln

Rechnung Nr. 2026-031
Rechnungsdatum: 20.10.2026
Leistungszeitraum: 01.10.2026 bis 15.10.2026

Pos.  Leistung                                   Menge   Einzelpreis   Gesamt
1     Logo-Überarbeitung inkl. 3 Entwürfe        1       650,00 €      650,00 €
2     Gestaltung Flyer DIN A5, beidseitig        1       350,00 €      350,00 €
3     Bildbearbeitung Produktfotos               5 Std.  50,00 €       250,00 €

Gesamtbetrag                                                          1.250,00 €

Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.

Bitte überweise den Betrag bis zum 03.11.2026 auf folgendes Konto:
Lena Hoffmann · IBAN DE00 0000 0000 0000 0000 00 · Musterbank Köln
Al reproducirla, preste atención a tres cosas. Primero: bajo las posiciones solo figura “Gesamtbetrag” (importe total), sin línea intermedia para impuestos. Segundo: la mención del § 19 UStG está directamente debajo del importe. Tercero: el número de factura sigue un sistema que usted mantiene todo el año, por ejemplo, el año más un número correlativo.
Redactar una factura en seis pasos
- Comprobar los datos del cliente. En el caso de empresas, obtenga la razón social y la dirección exactas, preferiblemente del aviso legal (Impressum) o del pedido.
- Asignar el número. Tome el siguiente número libre de su serie de numeración. Sin huecos, sin duplicados.
- Describir la prestación. Cantidad, tipo y periodo, tan concretos que incluso una persona ajena entienda por qué se paga.
- Calcular el importe. Precios unitarios por cantidad, restar descuentos, obtener una suma total. No añadir IVA.
- Insertar la mención. Colocar la frase sobre el § 19 UStG directamente debajo del importe total.
- Enviar y archivar. Enviarla en PDF por correo electrónico o en papel y archivar una copia de forma inalterable. Las facturas forman parte de sus Belege (justificantes contables), que debe conservar durante varios años.
Lo que debe figurar en principio en una factura, también fuera de la Kleinunternehmerregelung, lo encontrará en nuestra visión general sobre cómo redactar facturas como autónomo.
Errores típicos y cómo evitarlos
Indicar Umsatzsteuer por costumbre. Ocurre a menudo cuando se adoptan plantillas de internet sin revisarlas. Revise cada plantilla antes de usarla por primera vez: si en algún lugar aparece “MwSt.”, “USt.” o un porcentaje, debe eliminarse.
Olvidar la mención. Sin la mención, el destinatario no puede saber por qué no se ha calculado impuesto. Los clientes empresariales suelen devolver esas facturas, y usted espera más tiempo para cobrar.
Superar el límite y seguir facturando sin impuesto. Desde 2025 esto es especialmente delicado, porque el límite de 100.000 € tiene efecto inmediato en el año en curso. Por eso, controle su facturación cada mes, no solo al hacer la declaración de impuestos.
Indicar la Steuer-ID en lugar de la Steuernummer. El número fiscal personal está pensado para el impuesto sobre la renta y no tiene cabida en la factura.
Sobrescribir la factura a posteriori. Una factura ya enviada no se modifica sin más en el archivo. Se anula o se emite una corrección, para que su contabilidad siga siendo trazable.
¿No está seguro de si su facturación de 2026 seguirá por debajo de los límites? ¿O ya ha indicado impuesto por error? Entonces hable con un asesor fiscal (Steuerberater) antes de enviar las próximas facturas. Cuanto antes se corrija el error, menor será el esfuerzo.

E-Rechnung: qué se aplica a los Kleinunternehmer
Desde el 1 de enero de 2025 rigen nuevas reglas para las facturas entre empresas nacionales. El Ministerio Federal de Finanzas las resume en sus preguntas y respuestas sobre la E-Rechnung. Para usted esto significa dos cosas:
- Debe poder recibirlas. También como Kleinunternehmer debe aceptar E-Rechnungen en formato estructurado, como XRechnung o ZUGFeRD. Para recibirlas basta un buzón de correo electrónico, pero debe conservar los archivos correctamente.
- No está obligado a emitirlas. Para sus propias operaciones exentas de Kleinunternehmer puede seguir emitiendo facturas en PDF o en papel. Enviar voluntariamente una E-Rechnung está permitido.
Aun así, merece la pena no aplazar el tema. Muchos clientes empresariales están adaptando su contabilidad a formatos estructurados y los procesan más rápido. Y en cuanto supere los límites de facturación, se le aplicarán las obligaciones de las empresas en régimen general. Los calendarios y formatos los explicamos en la guía sobre la obligación de E-Rechnung en 2025, 2027 y 2028. Los programas de facturación se diferencian sobre todo en formatos, archivo y manejo. Así lo muestran también comparativas sectoriales como esta sobre software de contabilidad para agencias de colocación: la solución adecuada depende de cómo y a quién factura usted.
Facturas al extranjero
Si trabaja para clientes fuera de Alemania, la cosa se complica. En los servicios prestados a empresas en el extranjero, el lugar de la prestación suele estar en el país del cliente. En ese caso, puede que necesite en la factura una mención distinta a la frase sobre el § 19 UStG, y es posible que su cliente tenga que pagar el impuesto en su país.
Si quiere actuar como Kleinunternehmer en varios países de la UE, desde 2025 existe además el procedimiento especial según el § 19a UStG, con un número de identificación de Kleinunternehmer propio. También esto lo explica la circular del BMF. Para el primer encargo al extranjero, lo recomendable es: haga que un asesor fiscal revise la factura una vez y úsela después como plantilla.
Nuestra opinión: una buena factura se crea una vez, no cada vez
Entre quienes emprenden vemos una y otra vez el mismo patrón. La primera factura se crea en un procesador de textos y la segunda se copia de la primera. En algún momento aparece un número equivocado, falta la mención o se cuela un “zzgl. MwSt.” (más IVA) de una plantilla antigua. Rara vez el problema es la falta de conocimientos. Es la repetición manual.
Por eso aconsejamos definir una vez y con cuidado la estructura de una factura de Kleinunternehmer: remitente, Steuernummer, serie de numeración, mención del § 19 UStG, plazo de pago. Después solo cambia lo que realmente cambia, es decir, cliente, prestación e importe. Así es exactamente como hemos construido KontoVexa: el software se adapta a su empresa, y no al revés. Y como muchos autónomos en Alemania prefieren pensar en números en otro idioma, KontoVexa también puede usarse en varios idiomas. La factura tiene que ser correcta; el camino hasta ella puede ser cómodo.
— Paulo
Facturar con KontoVexa
Con la facturación de KontoVexa crea facturas y gestiona clientes, proveedores y justificantes en un solo lugar. También puede crear E-Rechnungen en formato ZUGFeRD y XRechnung. Archiva sus justificantes con seguridad jurídica, y los recordatorios de plazos le ayudan a no olvidar nada. Cuando más adelante prepare su EÜR (cálculo simplificado del beneficio) o su declaración de Umsatzsteuer, la presenta directamente a través de ELSTER (portal de declaración electrónica).
Puede probar KontoVexa gratis durante 30 días, sin tarjeta de crédito. Después, la tarifa Start cuesta 99 € al año o 9,90 € al mes. Encontrará todas las tarifas en la página de precios de KontoVexa.
Preguntas frecuentes
¿Tengo que asignar un número de factura como Kleinunternehmer?
Según el § 34a UStDV, el número de factura no forma parte de los datos obligatorios para Kleinunternehmer. Aun así, lo recomendamos, porque le permite identificar las facturas de forma inequívoca y los clientes a menudo lo necesitan para su propia contabilidad. Basta un sistema sencillo como “2026-001”.
¿Puedo escribir “neto” en mi factura?
Mejor no. Como Kleinunternehmer no calcula Umsatzsteuer, así que el importe de su factura es el importe final. Escriba “Gesamtbetrag” (importe total) y coloque debajo la mención del § 19 UStG; así queda claro para todos que no se devenga ningún impuesto.
¿Qué ocurre si he indicado IVA por error?
En ese caso, según el § 14c UStG, debe al Finanzamt el importe indicado, también como Kleinunternehmer. Puede rectificar la factura emitiendo una corrección. Si se trata de importes elevados o de varias facturas afectadas, conviene consultar a un asesor fiscal.
¿Necesito como Kleinunternehmer un software para E-Rechnungen?
Como Kleinunternehmer no está obligado a emitir E-Rechnungen, pero sí a recibirlas y archivarlas. Un software de facturación capaz de leer y archivar formatos estructurados le ahorra mucho trabajo manual. Además, estará preparado si supera los límites de facturación.
Fuentes
- § 19 UStG: tributación de los Kleinunternehmer
- § 34a UStDV: facturas de Kleinunternehmer
- § 14c UStG: indicación de impuesto incorrecta o indebida
- Circular del BMF sobre el régimen especial para Kleinunternehmer (18.03.2025)
- BMF: preguntas y respuestas sobre la E-Rechnung
- IHK: modelo de factura para Kleinunternehmer (PDF)
Recomendaciones
Este artículo se ha traducido automáticamente del alemán. Solo la versión alemana es la de referencia.