 Black Deal yıllık ödemede ilk yıl %50 indirim – yalnızca 31 Aralık 2026 tarihine kadar.

Faturada QR kod: GiroCode oluşturma ve doğru kullanma
Alman faturalarındaki QR kod neredeyse her zaman bir GiroCode'dur, EPC QR kodu olarak da bilinir. Banka bilgilerinizi, tutarı ve ödeme açıklamasını makine tarafından okunabilir biçimde içerir. Müşteriniz kodu bankacılık uygulamasıyla tarar, önceden doldurulmuş havaleyi kontrol eder ve IBAN'ı elle yazmak zorunda kalmadan onaylar. Bu sizin için daha az rakam karışıklığı, daha hızlı tahsilat ve doğru eşleştirme anlamına gelir. Bu yazıda koda hangi bilgilerin girdiğini, kodu faturaya nasıl ekleyeceğinizi, güvenlik açısından nelere dikkat etmeniz gerektiğini ve kodun neden faturadaki zorunlu bilgilerin ve E-Rechnung'un (E-fatura) yerini tutmadığını öğreneceksiniz.
Kısaca
- Almanya'da ödemeler için kullanılan QR kodun adı GiroCode'dur. European Payments Council (EPC) standardına dayanır ve birçok Sparkasse ile bankanın bankacılık uygulamasıyla çalışır.
- İsviçre QR faturası, kendi ödeme bölümüne sahip farklı bir yöntemdir. Swiss QR Code oluşturucuları Alman müşterileriniz için işinize yaramaz.
- GiroCode isteğe bağlıdır. Faturadaki zorunlu bilgiler ve E-Rechnung kuralları bundan bağımsız olarak geçerlidir.
- Kodun en güvenli şekilde doğrudan fatura verilerinizden oluşturulması, tutar, IBAN ve fatura numarasının kodda ve metinde her zaman aynı olmasını sağlar.
- Müşterilerinizden verileri uygulamada onaylamadan önce kontrol etmelerini isteyin. Bu, her iki tarafı da manipüle edilmiş kodlara karşı korur.
İçindekiler
- GiroCode, Swiss QR veya E-Rechnung: hangi kod kastediliyor
- GiroCode'un içinde neler var
- GiroCode faturanıza nasıl eklenir
- Müşteriniz GiroCode ile nasıl öder
- Güvenlik: manipüle edilmiş kodları tanımak
- QR kodun yerini tutmadıkları: zorunlu bilgiler ve E-Rechnung
- Bizim görüşümüz: Kod, arkasındaki veriler kadar iyidir
- Faturalar ve muhasebe tek bir yerde
- Sık sorulan sorular
- Kaynaklar
GiroCode, Swiss QR veya E-Rechnung: hangi kod kastediliyor
“Faturada QR kod” diye arama yapanlar kısa sürede İsviçre sitelerine ulaşır. Bunun nedeni İsviçre'nin QR faturayı ülke çapında kullanıma sokmuş olmasıdır: Finans altyapısı işletmecisi SIX'in tanıtım kılavuzunda anlattığı gibi, QR fatura orada daha önceki çok çeşitli ödeme fişlerinin yerini almıştır. Almanya'da böyle zorunlu bir ödeme fişi yoktur. Burada Avrupa genelinde tek tip SEPA kurallarına dayanan GiroCode yaygındır. Deutsche Bundesbank'ın vurguladığı gibi bu SEPA yöntemleri EPC'nin kural kitaplarına dayanır.
E-Rechnung ise bir QR kod değil, faturanın tamamı için yapılandırılmış bir veri formatıdır. Bu üç kavram sık sık karıştırıldığı için işte genel bir bakış:
| Özellik | GiroCode (EPC QR kodu) | İsviçre QR faturası | E-Rechnung (XRechnung, ZUGFeRD) |
|---|---|---|---|
| Nerede yaygın | Almanya ve diğer SEPA ülkeleri | İsviçre ve Lihtenştayn | Almanya, B2B işlemlerde zorunlu |
| Ne içerir | Bir SEPA havalesi için ödeme verileri | Kendi ödeme bölümüyle Swiss QR Code içinde ödeme verileri | Tüm fatura verileri yapılandırılmış bir dosya olarak |
| Kim okur | Bankacılık uygulaması olan müşteri | İsviçre bankacılık uygulaması veya tarayıcısı olan müşteri | Alıcının muhasebe ve ERP yazılımı |
| Zorunlu mu? | Hayır, isteğe bağlı bir hizmet | İsviçre'de ödemeler için standart | Evet, ciroya ve geçiş süresine bağlı olarak |
| Zorunlu bilgilerin yerini tutar mı? | hayır | hayır | hayır, ancak bunları yapılandırılmış biçimde içerir |
Dolayısıyla Almanya'da serbest çalışan biri veya küçük bir işletme olarak sizin için doğru seçim GiroCode'dur. İsviçre'de müşterileriniz varsa, orada SIX'in kuralları geçerlidir. Bu durumda İsviçreli müşterilerinizin hangi ödeme yöntemini kullanabileceğini bankanızla netleştirin.
GiroCode'un içinde neler var
Bir GiroCode, özünde bir QR desenine dönüştürülen küçük bir veri kümesidir. Formatın teknik tanımına göre alıcı adı, IBAN, tutar, para birimi ve amaç bilgilerini içerir. Buna ya yapılandırılmış bir alacaklı referansı ya da serbest bir ödeme açıklaması eklenir, ikisi birden değil. Standardın 002 sürümünde BIC, AEA içindeki ödemelerde isteğe bağlıdır.
Pratikte bu şöyle görünür:
- Alıcı adı: hesapta kayıtlı olduğu şekliyle adınız veya şirket adınız.
- IBAN: ödemenin yapılacağı hesap. Tek bir yanlış karakter kodu kullanılamaz hale getirir veya parayı yanlış yere yönlendirir.
- BIC: güncel sürümde yurt içi ve AEA ödemelerinde gerekli değildir.
- Tutar ve para birimi: faturanın euro cinsinden brüt tutarı.
- Ödeme açıklaması veya referans: küçük işletmelerde genellikle fatura numarası, tercihen müşteri numarasıyla birlikte.
Ödeme açıklaması için önerimiz: Fatura numarasını başa yazın. Müşteri uygulamada metni kısaltsa veya eklemeler yapsa bile numara korunur ve hesap özetindeki ödemeyi hemen doğru faturayla eşleştirebilirsiniz.
GiroCode faturanıza nasıl eklenir
Temelde iki yolunuz var. Sparkasse'ler, GiroCode'ların ofis programları için bir oluşturucuyla hazırlanabileceğini veya bir arayüz aracılığıyla faturalara otomatik olarak eklenebileceğini belirtiyor. Hangi yolun uygun olduğu, kaç fatura kestiğinize bağlıdır.
1. yol: Kodu tek tek oluşturmak
Bu yol, ayda az sayıda fatura kesenler içindir, örneğin kuruluş aşamasında.
- Faturayı son tutar ve fatura numarasıyla birlikte tamamlayın.
- Bir GiroCode oluşturucu açın ve ad, IBAN, tutar ve ödeme açıklamasını girin.
- Her bilgiyi faturayla karşılaştırın. Özellikle IBAN'ı ve tutarı.
- Kodu bir görsel olarak indirin, mümkünse PNG veya vektör grafik olarak.
- Kodu faturaya ekleyin ve faturayı PDF olarak dışa aktarın.
- Göndermeden önce kodu kendi bankacılık uygulamanızla test edin. Ardından havaleyi iptal etmeniz yeterlidir.
Dezavantajı: Her kopyalama işlemi bir hata kaynağıdır. Sonradan bir kalemi değiştirirseniz kodu da yeniden oluşturmayı unutmamanız gerekir. Aksi halde müşteriniz eski tutarı öder.
2. yol: Kodu fatura verilerinden otomatik oluşturmak
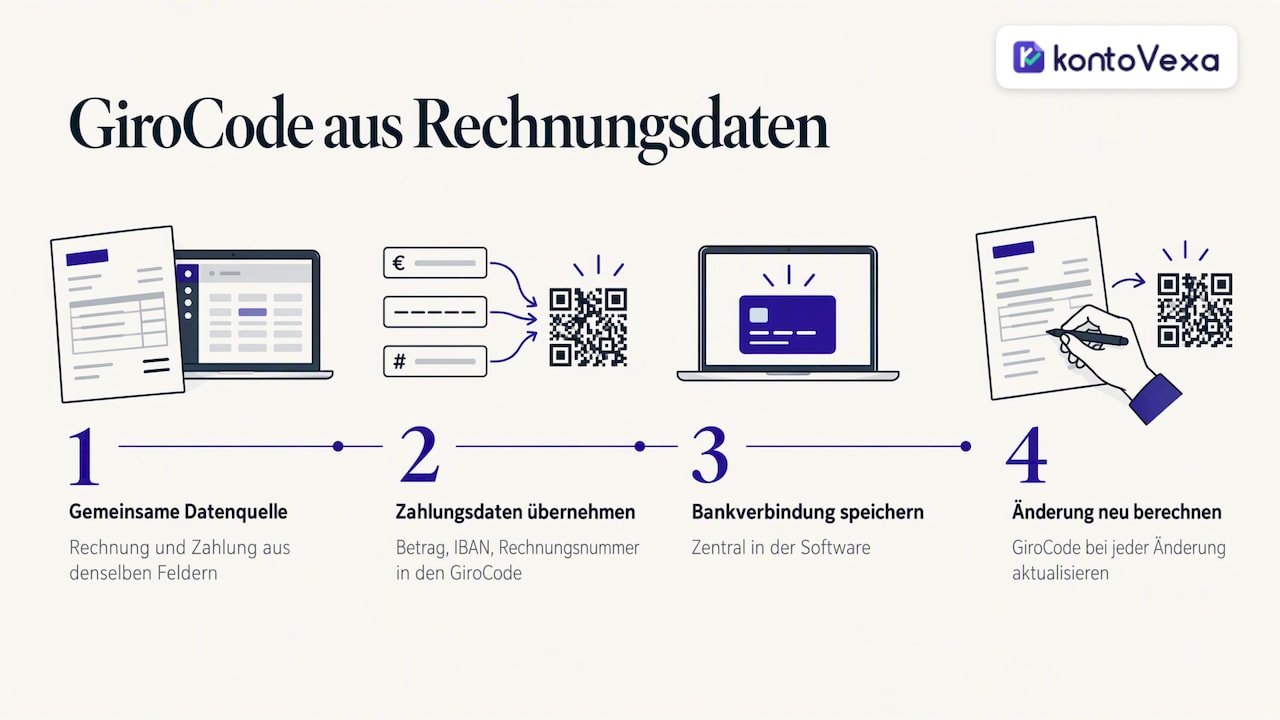
Düzenli olarak fatura kesiyorsanız, fatura verilerinin ve ödeme verilerinin tek bir kaynaktan geldiği bir çözüm faydalı olur. Bu durumda fatura yazılımı veya banka formatına yönelik bir arayüz, kodu fatura metninde de yer alan aynı alanlardan oluşturur. Böylece tutar, IBAN ve fatura numarası birbirinden ayrışamaz. Seçim yaparken yazılımın banka bilgilerinizi merkezi olarak kaydetmesine ve her değişiklikte kodu yeniden hesaplamasına dikkat edin.
Yerleşim ve tasarım
Bir GiroCode ancak bulunur ve okunursa işe yarar. Şu noktalar kendini kanıtlamıştır:
- Konum: son tutarın veya ödeme koşullarının yakınında; ticaret sicili ve banka bilgileri arasındaki alt bilgi alanında değil.
- Açıklama: “Kolay ödeme: Kodu bankacılık uygulamanızla tarayın” gibi kısa bir not, müşterilere kodun ne işe yaradığını anlatır.
- Boşluk: Kameranın kodu net tanıyabilmesi için kodun etrafında boş bir kenar bırakın.
- Kontrast: beyaz üzerine siyah, renk geçişi yok, ortada logo yok.
- Boyut: hem basılı bir A4 sayfada hem de ekranda güvenilir şekilde taranacak kadar büyük. Her ikisini de test edin.
- Banka bilgileri ayrıca metinde: Uygun bir uygulaması olmayanların IBAN'ı ve ödeme açıklamasını faturada okunabilir şekilde görmesi gerekir.
Müşteriniz GiroCode ile nasıl öder
Alıcı için süreç basittir. Sparkasse Hanau bunu şöyle anlatıyor: Müşteri kodu bankacılık uygulamasıyla tarar, veriler havale ekranına aktarılır, müşteri bunları kontrol eder ve havaleyi bir TAN ile onaylar. Bunun için bir akıllı telefon, chipTAN veya pushTAN ile çevrimiçi ya da mobil bankacılık erişimi ve uygun uygulama gerekir.
Adım adım:
- Bankacılık uygulamasını açın ve fatura veya QR kod tarama işlevini seçin.
- Kamerayı kâğıt üzerindeki veya ekrandaki GiroCode'a doğrultun.
- Önceden doldurulmuş havaleyi kontrol edin: alıcı, IBAN, tutar, ödeme açıklaması.
- TAN ile onaylayın.
Bu, kâğıtta olduğu kadar bilgisayar ekranında da çalışır. Birçok müşteri PDF faturayı dizüstü bilgisayarda açar ve kodu cep telefonuyla tarar. Böylece sık sorulan bir soru da yanıtlanmış olur: Kodu, ödeme yapmak istediğiniz telefonun ekranından taramak zahmetlidir. Faturayı ikinci bir cihazda açmak daha iyidir. Bazı uygulamalar kodları kaydedilmiş bir görselden veya PDF'ten de okuyabilir. Uygulamanızın bunu yapıp yapamadığını bankanız size gösterir.
VR Bank Rhein-Neckar, her iki taraf için avantajı şöyle özetliyor: hızlı havale ve fatura verilerinin hatasız, eksiksiz aktarımı. Müşteri tarafında bir akıllı telefon ve QR kod okuyuculu bir bankacılık uygulaması gerekir.
Güvenlik: manipüle edilmiş kodları tanımak
GiroCode yalnızca bir veri formatıdır. IBAN'ın gerçekten size ait olup olmadığını kontrol etmez. Tehlike şudur: Biri bir faturayı ele geçirir veya sahtesini yapar ve kodu başka bir IBAN içeren bir kodla değiştirir. Bu nedenle koruma, müşteri onaylamadan önce ödeme verilerinin bankacılık uygulamasında kontrol edilmesiyle sağlanır.
Fatura düzenleyen olarak yapabilecekleriniz:
- Metindeki ve koddaki IBAN'ı aynı tutun. Böylece her müşteri tek bakışta karşılaştırabilir.
- Faturaları sabit bir yoldan gönderin, örneğin her zaman aynı gönderici adresinden veya bir müşteri portalı üzerinden. Hesap değişikliklerini zamanında ve ikinci bir kanal üzerinden duyurun.
- Yabancı kaynaklardan kod almayın. Kodu kayıtlı banka bilgilerinizden kendiniz oluşturun.
- Göndermeden önce test taraması yapın. Bu, alıcı adının ve IBAN'ın doğru olup olmadığını size gösterir.
- PDF'leri sonradan düzenlemeyin. Faturayı kaynağında değiştirin ve yeniden dışa aktarın.
Müşterilerinize iletebilecekleriniz: Uygulamadaki alıcı adı şirketinizle uyuşmuyorsa veya IBAN faturadakinden farklıysa ödeme yapmamalı ve sizi bilinen bir telefon numarasından aramalıdırlar. Sahte bir faturaya zaten ödeme yaptığını düşünen kişi, ödemenin hâlâ geri alınıp alınamayacağını kontrol etmesi için derhal kendi bankasıyla iletişime geçmelidir.
QR kodun yerini tutmadıkları: zorunlu bilgiler ve E-Rechnung
GiroCode, ödeme için bir hizmettir. Faturanıza ilişkin yasal gereklilikleri hiçbir şekilde değiştirmez.
Zorunlu bilgiler zorunlu olmaya devam eder. Her iki tarafın adı ve adresi, Steuernummer (vergi numarası) veya USt-IdNr. (KDV kimlik numarası), fatura tarihi ve sıralı fatura numarası, hizmet, hizmet tarihi, bedel ve vergi oranı, § 14 UStG uyarınca kodlu ya da kodsuz faturada yer almalıdır. Hangi bilgilerin ayrıntılı olarak gerekli olduğunu ve Kleinunternehmer (küçük işletme rejimindeki girişimciler) için nelerin geçerli olduğunu faturada zorunlu bilgiler rehberimizde açıklıyoruz. Uluslararası müşterilere fatura kesiyorsanız, İngilizce fatura kılavuzumuz size yardımcı olur.
E-Rechnung B2B alanında yine de geliyor. Yurt içi işletmeler arasında yapılandırılmış E-Rechnung kademeli olarak zorunlu hale geliyor. GiroCode içeren bir PDF fatura, elektronik olarak gönderilse bile kanun anlamında bir E-Rechnung değildir. Zorunluluğun sizin için ne zaman geçerli olduğunu E-Rechnung zorunluluğuna genel bakış yazımızda görebilir, E-Rechnung zorunluluk hesaplayıcısı ile birkaç tıklamada kontrol edebilirsiniz.
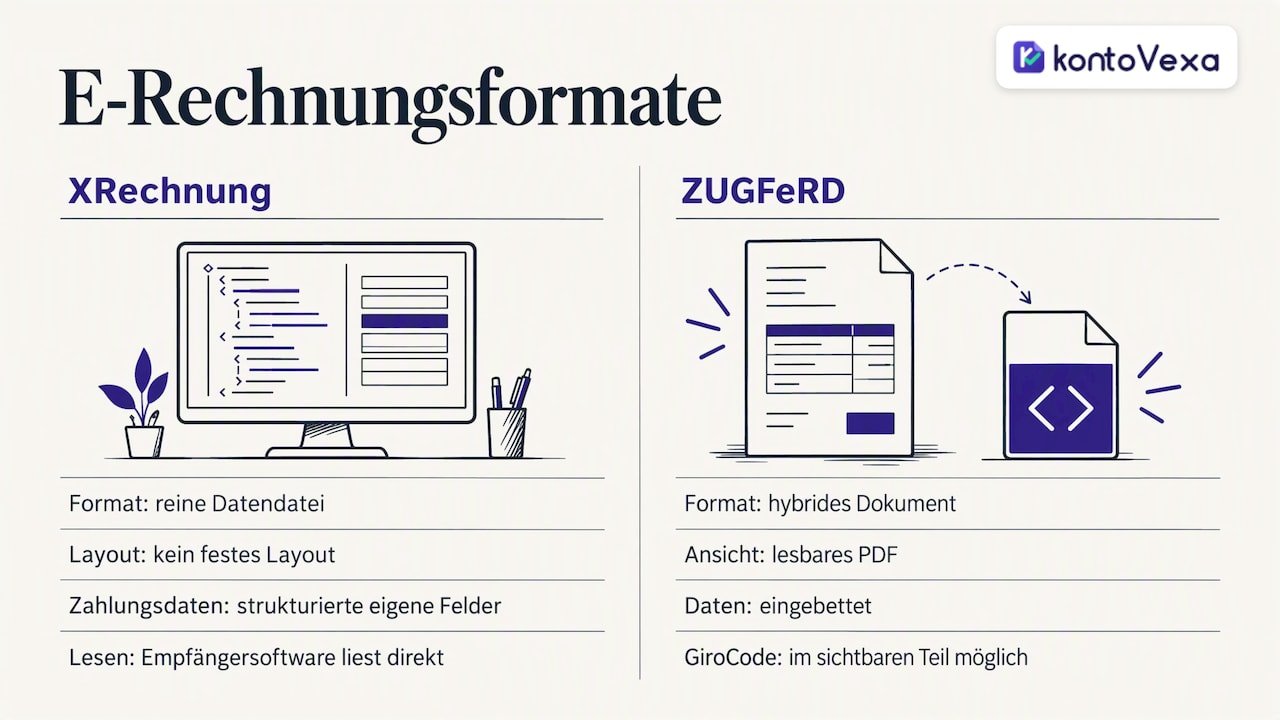
GiroCode ve E-Rechnung nasıl bir arada kullanılır? Bir XRechnung, sabit bir düzeni olmayan salt bir veri dosyasıdır. Ödeme verileri burada kendi alanlarında yapılandırılmış olarak bulunur ve alıcının yazılımı bunları doğrudan okur. Buna karşılık bir ZUGFeRD belgesi hibrit bir formattır: içine veri gömülü, okunabilir bir PDF. Görünen kısımda bir GiroCode yer alabilir; bu durumda kod, uygulama üzerinden elle ödeme yapan müşteriler için bir yardımcıdır. Formatlar arasındaki farkları XRechnung, ZUGFeRD ve Peppol hakkındaki yazımızda ayrıntılı olarak açıklıyoruz.
Bizim görüşümüz: Kod, arkasındaki veriler kadar iyidir
Serbest çalışanlarda sürekli aynı örüntüyü görüyoruz: Fatura bir programda, QR kod başka bir programda hazırlanıyor, banka bilgileri ise üçüncü bir notta duruyor. Aradaki her adım, bir tutarın eskimesine veya bir rakamın kaymasına yol açabilecek bir noktadır.
Bu yüzden ödeme verilerini muhasebeden ayrı tutmayı doğru bulmuyoruz. Fatura, müşteri, ödeme vadesi, tahsilat ve Umsatzsteuer (katma değer vergisi, KDV) tek bir yerde olmalıdır. O zaman faturadaki tutar ön beyannamedekiyle örtüşür ve açık kalemler, bir ihtarname gerekmeden önce fark edilir.
Kontovexa'yı tam da bunun için geliştirdik: Faturalar, ZUGFeRD ve XRechnung formatında E-Rechnung'lar, giderler, belgeler, EÜR (basitleştirilmiş kâr hesaplaması) ve Umsatzsteuer, işletmenize uyum sağlayan ve tercih ettiğiniz dilde kullanılabilen tek bir arayüzde. Finanzamt'a (yerel vergi dairesi) gönderim doğrudan ELSTER (elektronik beyanname portalı) üzerinden yapılır. Faturadaki bir QR kod güzel bir kolaylıktır. Ancak sonunda size zaman kazandıran ve sinirlerinizi koruyan şey, faturadan vergi beyannamesine kadar temiz verilerdir.
Paulo
Faturalar ve muhasebe tek bir yerde
Faturalarınızı artık metin belgelerinde bir araya getirmek yerine tek bir veri kaynağından oluşturmak istiyorsanız, Kontovexa'yı deneyin. Serbest çalışanlar için fatura yazılımımızla faturalar ve E-Rechnung'lar düzenler, müşterilerinizi ve tedarikçilerinizi yönetir ve belgelerinizi hukuken güvenli şekilde arşivlersiniz. Süre hatırlatıcıları, ön beyanname ve yıllık beyanname konusunda size yardımcı olur.
Kontovexa'yı kredi kartı olmadan 30 gün ücretsiz deneyebilirsiniz. Ardından bir tarife seçersiniz: Start yıllık 99 € veya aylık 9,90 €, Business yıllık 199 € veya aylık 22,90 €, Pro yıllık 299 € veya aylık 32,90 €. Tüm tarifelerin karşılaştırmasını fiyat sayfamızda bulabilirsiniz.
Sık sorulan sorular
Almanya'da faturada QR kod zorunlu mu?
Hayır. GiroCode, müşterileriniz için isteğe bağlı bir hizmettir. Zorunlu olan, ödeme kodu değil, § 14 UStG uyarınca fatura bilgileri ve B2B alanında giderek yapılandırılmış E-Rechnung'dur.
Alman müşteriler için İsviçre QR fatura oluşturucusu kullanabilir miyim?
Bu mantıklı değildir. İsviçre QR faturası SIX standardına uyar ve İsviçre ile Lihtenştayn'daki ödeme işlemleri için tasarlanmıştır. Alman müşterilerin SEPA havaleleri için uygun kod, EPC standardına göre GiroCode'dur.
GiroCode her bankacılık uygulamasıyla çalışır mı?
Almanya'daki Sparkasse ve bankaların birçok uygulaması GiroCode okur; işlevin adı bankaya göre değişir. Uygulamanızın bunu destekleyip desteklemediğini bankanızdan öğrenebilirsiniz. Bu nedenle IBAN ve ödeme açıklaması her zaman faturada açık metin olarak da yer almalıdır.
BIC'in GiroCode'da yer alması gerekir mi?
Standardın güncel 002 sürümünde BIC, AEA içindeki ödemelerde isteğe bağlıdır. Bankacılık uygulamaları bankayı IBAN'dan tanır. Önemli olan IBAN'ın, adın ve tutarın doğru olmasıdır.
Fatura tutarı gönderimden sonra değişirse ne yapmalı?
Yeni bir kodla düzeltilmiş bir fatura veya olağan kurallara göre bir Rechnungskorrektur (düzeltme faturası) oluşturun. Asla yalnızca yeni bir QR kod göndermeyin, çünkü fatura metni ile ödeme verileri birbiriyle uyumlu olmalıdır. Müşteriye hangi belgenin geçerli olduğunu açıkça belirtin.
Kaynaklar
- SIX: QR fatura tanıtım kılavuzu
- Deutsche Bundesbank: Ödeme işlemleri ve menkul kıymet takası
- GiroCode: Formatın veri alanları
- Sparkasse.de: GiroCode oluşturma
- Sparkasse Hanau: GiroCode, kodla ödeme
- VR Bank Rhein-Neckar: QR kodlu fatura
- Wikipedia: EPC QR kodu
Öneriler
Bu yazı Almancadan makine çevirisiyle çevrilmiştir. Yalnızca Almanca sürüm esastır.