 Black Deal خصم 50 % على السنة الأولى عند الدفع السنوي – حتى 31 ديسمبر 2026 فقط.

رمز QR على الفاتورة: إنشاء GiroCode واستخدامه بشكل صحيح
رمز QR على الفاتورة الألمانية هو في الغالب GiroCode، ويُسمّى أيضًا EPC-QR-Code. يتضمن بياناتكم المصرفية والمبلغ والغرض من التحويل بصيغة قابلة للقراءة الآلية. يمسحه عميلكم بالتطبيق المصرفي، ويراجع التحويل المعبّأ مسبقًا ثم يعتمده، دون الحاجة إلى كتابة رقم IBAN يدويًا. وهذا يعني بالنسبة لكم: أخطاء أقل في الأرقام، ووصول أسرع للمدفوعات، ومطابقة صحيحة للدفعات. ستتعرفون هنا على البيانات التي يجب أن يتضمنها الرمز، وكيف تضعونه على الفاتورة، وما الذي يجب الانتباه إليه من ناحية الأمان، ولماذا لا يغني عن البيانات الإلزامية في الفاتورة ولا عن E-Rechnung (الفاتورة الإلكترونية المهيكلة).
باختصار
- يُسمّى رمز QR الخاص بالمدفوعات في ألمانيا GiroCode. وهو يتبع معيار المجلس الأوروبي للمدفوعات (EPC)، ويعمل مع التطبيقات المصرفية لكثير من بنوك Sparkasse والبنوك الأخرى.
- فاتورة QR السويسرية نظام مختلف له قسم دفع خاص به. ولن تفيدكم مولّدات Swiss QR Code مع العملاء الألمان.
- رمز GiroCode اختياري. أما البيانات الإلزامية في الفاتورة وقواعد E-Rechnung فتسري بمعزل عنه.
- الطريقة الأكثر أمانًا هي إنشاء الرمز مباشرةً من بيانات فاتورتكم، كي يتطابق المبلغ وIBAN ورقم الفاتورة دائمًا في الرمز وفي نص الفاتورة.
- اطلبوا من عملائكم مراجعة البيانات في التطبيق قبل الاعتماد. فهذا يحمي الطرفين من الرموز المتلاعب بها.
جدول المحتويات
- GiroCode أم Swiss QR أم E-Rechnung: أي رمز هو المقصود
- ماذا يحتوي GiroCode
- كيف تضعون GiroCode على فاتورتكم
- كيف يدفع عميلكم عبر GiroCode
- الأمان: كيف تكتشفون الرموز المتلاعب بها
- ما لا يغني عنه رمز QR: البيانات الإلزامية وE-Rechnung
- رأينا: جودة الرمز من جودة البيانات التي خلفه
- الفواتير والمحاسبة في مكان واحد
- الأسئلة الشائعة
- المصادر
GiroCode أم Swiss QR أم E-Rechnung: أي رمز هو المقصود
من يبحث عن „رمز QR على الفاتورة“ يجد نفسه سريعًا على مواقع سويسرية. والسبب أن سويسرا أدخلت فاتورة QR على مستوى البلاد كلها: فهي تحلّ هناك محل التنوع السابق في قسائم الإيداع، كما توضح شركة البنية التحتية المالية SIX في دليل التطبيق الخاص بها. أما في ألمانيا فلا توجد قسيمة دفع إلزامية من هذا النوع. والمعتاد هنا هو GiroCode، الذي يقوم على قواعد SEPA الموحدة على مستوى أوروبا. وتؤكد Deutsche Bundesbank (البنك المركزي الألماني) أن إجراءات SEPA هذه تستند إلى القواعد التنظيمية للمجلس EPC.
أما E-Rechnung فليست رمز QR، بل صيغة بيانات مهيكلة للفاتورة بأكملها. وكثيرًا ما يُخلط بين هذه المصطلحات الثلاثة، لذا إليكم نظرة عامة:
| الخاصية | GiroCode (EPC-QR-Code) | فاتورة QR السويسرية | E-Rechnung (XRechnung، ZUGFeRD) |
|---|---|---|---|
| أين يُستخدم عادةً | ألمانيا ودول SEPA الأخرى | سويسرا وليختنشتاين | ألمانيا، وهي إلزامية في التعاملات بين الشركات (B2B) |
| ماذا يحتوي | بيانات الدفع لتحويل SEPA | بيانات الدفع في Swiss QR Code مع قسم دفع خاص | جميع بيانات الفاتورة في ملف مهيكل |
| من يقرؤه | العميل عبر التطبيق المصرفي | العميل عبر تطبيق مصرفي سويسري أو ماسح ضوئي | برنامج المحاسبة أو نظام ERP لدى المستلم |
| إلزامي؟ | لا، خدمة اختيارية | المعيار المعتمد للمدفوعات في سويسرا | نعم، بحسب حجم الإيرادات والفترة الانتقالية |
| يغني عن البيانات الإلزامية؟ | لا | لا | لا، لكنها تتضمنها بصيغة مهيكلة |
بالنسبة لكم كأصحاب عمل حر أو منشآت صغيرة في ألمانيا، فإن GiroCode هو الخيار الصحيح. وإن كان لديكم عملاء في سويسرا، فتسري هناك متطلبات SIX. وفي هذه الحالة استوضحوا من بنككم طرق الدفع التي يمكن لعملائكم السويسريين استخدامها.
ماذا يحتوي GiroCode
رمز GiroCode في جوهره مجموعة بيانات صغيرة تُحوَّل إلى نمط QR. ووفقًا للوصف التقني للصيغة، يتضمن اسم المستفيد وIBAN والمبلغ والعملة والغرض. ويُضاف إلى ذلك إما مرجع دائن مهيكل أو غرض تحويل حر، وليس الاثنين معًا. ورمز BIC اختياري في الإصدار 002 من المعيار للمدفوعات داخل المنطقة الاقتصادية الأوروبية.
وهكذا يبدو ذلك عمليًا:
- اسم المستفيد: اسمكم أو اسم شركتكم كما هو مسجّل لدى الحساب.
- IBAN: الحساب الذي يجب أن تصل إليه الدفعة. حرف واحد خاطئ يجعل الرمز غير قابل للاستخدام أو يحوّل المال إلى وجهة خاطئة.
- BIC: غير ضروري في الإصدار الحالي للمدفوعات المحلية وداخل المنطقة الاقتصادية الأوروبية.
- المبلغ والعملة: المبلغ الإجمالي للفاتورة باليورو.
- غرض التحويل أو المرجع: في المنشآت الصغيرة يكون عادةً رقم الفاتورة، ويُستحسن إضافة رقم العميل إليه.
نصيحتنا بشأن غرض التحويل: ضعوا رقم الفاتورة في البداية. فإذا اختصر العميل النص في التطبيق أو أضاف إليه، يبقى الرقم موجودًا، ويمكنكم ربط الدفعة الواردة في كشف الحساب بالفاتورة الصحيحة فورًا.
كيف تضعون GiroCode على فاتورتكم
أمامكم طريقتان أساسيتان. توضح بنوك Sparkasse أنه يمكن إنشاء رموز GiroCode عبر مولّد لبرامج Office أو وضعها على الفواتير آليًا عبر واجهة برمجية. والطريقة المناسبة تعتمد على عدد الفواتير التي تصدرونها.
الطريقة 1: إنشاء الرمز لكل فاتورة على حدة
هذه هي الطريقة المناسبة لعدد قليل من الفواتير شهريًا، مثلًا في مرحلة التأسيس.
- أكملوا الفاتورة بالمبلغ النهائي ورقم الفاتورة.
- افتحوا مولّد GiroCode وأدخلوا الاسم وIBAN والمبلغ وغرض التحويل.
- راجعوا كل معلومة مقابل الفاتورة، ولا سيما IBAN والمبلغ.
- نزّلوا الرمز كصورة، ويُفضَّل بصيغة PNG أو كرسم متجهي.
- أدرجوه في الفاتورة وصدّروها بصيغة PDF.
- اختبروا الرمز قبل الإرسال بتطبيقكم المصرفي الخاص، ثم ألغوا التحويل ببساطة.
المشكلة: كل عملية نسخ هي مصدر محتمل للخطأ. وإذا عدّلتم بندًا لاحقًا، فعليكم أن تتذكروا إنشاء الرمز من جديد أيضًا، وإلا سيدفع عميلكم المبلغ القديم.
الطريقة 2: إنشاء الرمز آليًا من بيانات الفاتورة
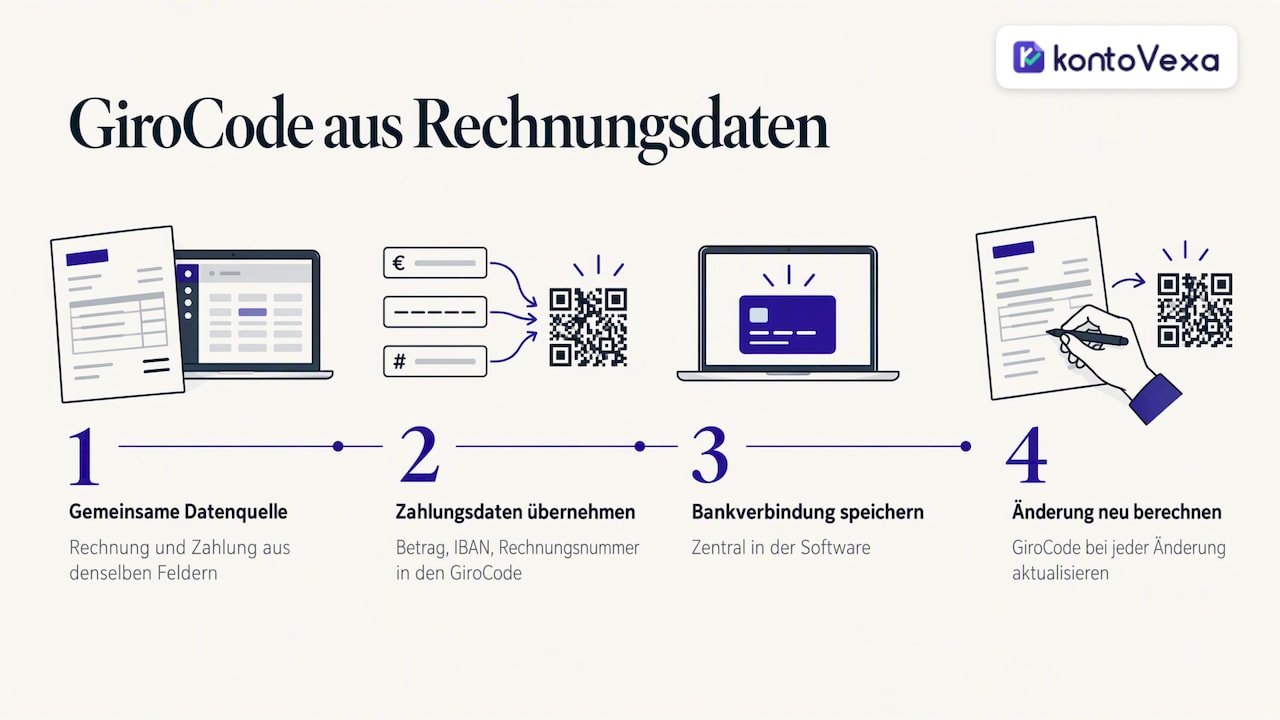
إذا كنتم تصدرون الفواتير بانتظام، فمن المجدي اعتماد حل تأتي فيه بيانات الفاتورة وبيانات الدفع من مصدر واحد. فبرنامج الفواتير أو الواجهة البرمجية الخاصة بالصيغة المصرفية تنشئ الرمز حينها من الحقول نفسها الواردة في نص الفاتورة. وبذلك لا يمكن أن يختلف المبلغ وIBAN ورقم الفاتورة. وعند الاختيار تأكدوا من أن البرنامج يحفظ بياناتكم المصرفية مركزيًا ويعيد حساب الرمز عند كل تعديل.
الموضع والتصميم
لا يؤدي GiroCode دوره إلا إذا عُثر عليه وقُرئ. وقد أثبتت النقاط التالية فعاليتها:
- الموضع: بالقرب من المبلغ النهائي أو شروط الدفع، وليس في التذييل بين بيانات السجل التجاري والبيانات المصرفية.
- التسمية: ملاحظة قصيرة مثل „ادفعوا بسهولة: امسحوا الرمز بتطبيقكم المصرفي“ توضح للعملاء وظيفة الرمز.
- المساحة البيضاء: اتركوا هامشًا فارغًا حول الرمز كي تتعرف عليه الكاميرا بوضوح.
- التباين: أسود على أبيض، دون تدرجات لونية، ودون شعار في المنتصف.
- الحجم: كبير بما يكفي ليُمسح بموثوقية على ورقة A4 مطبوعة وعلى الشاشة أيضًا. اختبروا الحالتين.
- البيانات المصرفية في النص أيضًا: من لا يملك تطبيقًا مناسبًا يحتاج إلى أن يظل IBAN وغرض التحويل مقروءين على الفاتورة.
كيف يدفع عميلكم عبر GiroCode
العملية بسيطة بالنسبة للمستلم. وتصفها Sparkasse Hanau على النحو التالي: يمسح العميل الرمز بالتطبيق المصرفي، فتنتقل البيانات إلى نموذج التحويل، فيراجعها ويعتمد التحويل برمز TAN. ويتطلب ذلك هاتفًا ذكيًا، وحسابًا للخدمات المصرفية عبر الإنترنت أو الهاتف المحمول مع chipTAN أو pushTAN، والتطبيق المناسب.
خطوة بخطوة:
- افتحوا التطبيق المصرفي واختاروا وظيفة مسح الفواتير أو رموز QR.
- وجّهوا الكاميرا إلى رمز GiroCode، على الورق أو على الشاشة.
- راجعوا التحويل المعبّأ مسبقًا: المستفيد، IBAN، المبلغ، غرض التحويل.
- اعتمدوه برمز TAN.
ينجح ذلك على شاشة الحاسوب كما ينجح على الورق. فكثير من العملاء يفتحون فاتورة PDF على الحاسوب المحمول ويمسحون الرمز بالهاتف. وبهذا تتم الإجابة أيضًا عن سؤال شائع: مسح الرمز من شاشة الهاتف نفسه الذي تريدون الدفع به أمر مرهق. والأفضل فتح الفاتورة على جهاز ثانٍ. وبعض التطبيقات تستطيع أيضًا قراءة الرموز من صورة أو ملف PDF محفوظ. وسيوضح لكم بنككم ما إذا كان تطبيقكم يدعم ذلك.
ويلخّص بنك VR Bank Rhein-Neckar الفائدة للطرفين: تحويل سريع ونقل كامل وخالٍ من الأخطاء لبيانات الفاتورة. ويحتاج العميل إلى هاتف ذكي وتطبيق مصرفي مزوّد بقارئ رموز QR.
الأمان: كيف تكتشفون الرموز المتلاعب بها
رمز GiroCode مجرد صيغة بيانات، ولا يتحقق مما إذا كان رقم IBAN يعود إليكم فعلًا. والخطر هو أن يعترض شخص ما فاتورة أو يزوّرها ويستبدل الرمز بآخر يحمل IBAN غريبًا. لذلك تتحقق الحماية من خلال مراجعة بيانات الدفع في التطبيق المصرفي قبل أن يعتمد العميل التحويل.
ما يمكنكم فعله بصفتكم مُصدري الفواتير:
- الحفاظ على تطابق IBAN في النص وفي الرمز. فهكذا يستطيع كل عميل المقارنة بنظرة واحدة.
- إرسال الفواتير عبر قناة ثابتة، مثلًا دائمًا من عنوان المرسل نفسه أو عبر بوابة للعملاء. وأعلنوا عن تغيير الحساب في الوقت المناسب وعبر قناة ثانية.
- عدم اعتماد رموز من مصادر خارجية. أنشئوا الرمز بأنفسكم من بياناتكم المصرفية المحفوظة.
- إجراء مسح تجريبي قبل الإرسال. فهو يبيّن لكم ما إذا كان اسم المستفيد وIBAN صحيحين.
- عدم تعديل ملفات PDF لاحقًا. عدّلوا الفاتورة في المصدر وصدّروها من جديد.
ما يمكنكم إبلاغه لعملائكم: إذا لم يتطابق اسم المستفيد في التطبيق مع اسم شركتكم، أو اختلف IBAN عن المذكور في الفاتورة، فعليهم ألا يدفعوا وأن يتصلوا بكم على رقم هاتف معروف. ومن يعتقد أنه دفع بالفعل بناءً على فاتورة مزوّرة، فعليه التواصل فورًا مع بنكه ليتحقق مما إذا كان لا يزال بالإمكان استرداد الدفعة.
ما لا يغني عنه رمز QR: البيانات الإلزامية وE-Rechnung
رمز GiroCode خدمة لتسهيل الدفع، ولا يغيّر شيئًا في المتطلبات القانونية لفاتورتكم.
البيانات الإلزامية تبقى إلزامية. اسم وعنوان الطرفين، وSteuernummer (الرقم الضريبي) أو USt-IdNr. (رقم التعريف الأوروبي لضريبة القيمة المضافة)، وتاريخ الفاتورة ورقمها التسلسلي، والخدمة، وتاريخ تقديمها، والمقابل، ونسبة الضريبة، كلها يجب أن ترد في الفاتورة وفق § 14 UStG، سواء وُجد الرمز أم لا. ونشرح في دليلنا حول البيانات الإلزامية في الفواتير ما هي البيانات المطلوبة بالتفصيل وما الذي يسري على Kleinunternehmer (أصحاب المشاريع الصغيرة). وإن كنتم تصدرون فواتير لعملاء دوليين، فسيساعدكم دليلنا حول الفاتورة باللغة الإنجليزية.
E-Rechnung قادمة في قطاع B2B رغم ذلك. فبين المنشآت المحلية تصبح الفاتورة الإلكترونية المهيكلة إلزامية تدريجيًا. وفاتورة PDF التي تحمل GiroCode ليست E-Rechnung بالمعنى القانوني، حتى لو أُرسلت إلكترونيًا. ويوضح لكم عرضنا العام لإلزامية E-Rechnung متى يسري الالتزام عليكم، ويمكنكم التحقق من ذلك ببضع نقرات باستخدام حاسبة إلزامية E-Rechnung.
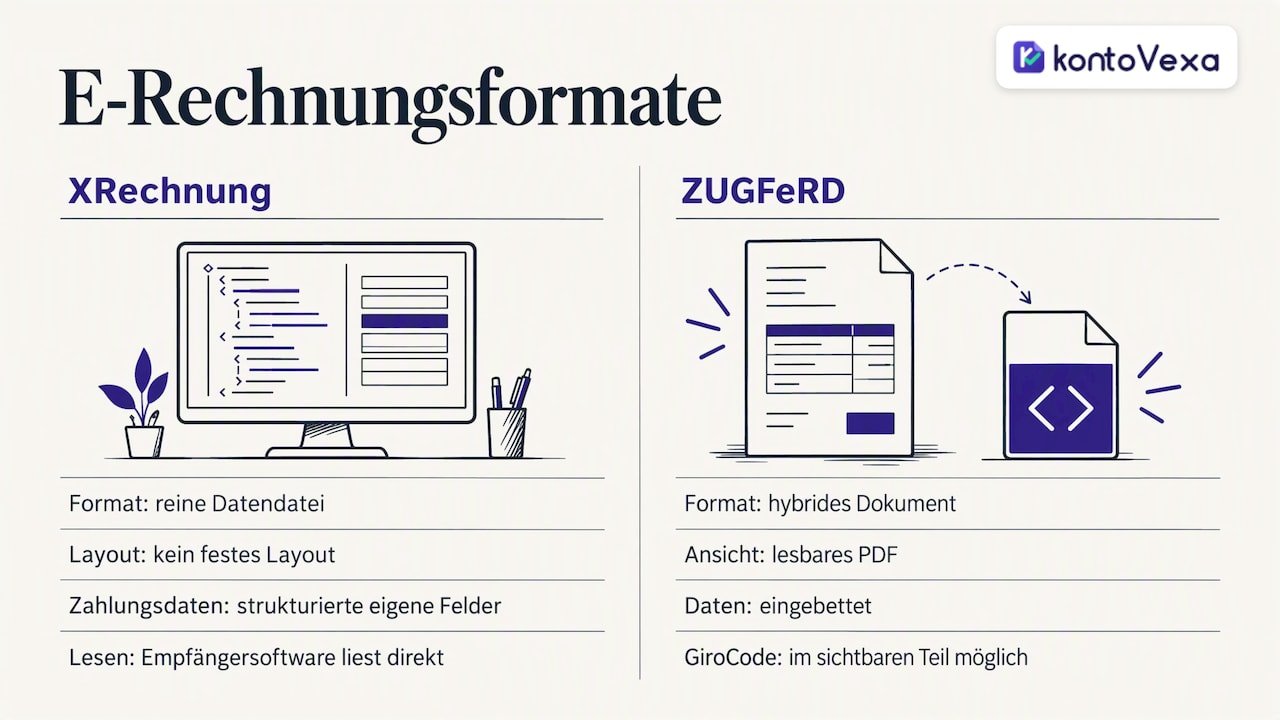
كيف يتوافق GiroCode مع E-Rechnung؟ XRechnung (الصيغة الألمانية للفاتورة الإلكترونية) ملف بيانات بحت دون تخطيط ثابت. وتكون بيانات الدفع فيه مهيكلة في حقول مستقلة، يقرؤها برنامج المستلم مباشرةً. أما مستند ZUGFeRD (صيغة هجينة) فهو صيغة هجينة: ملف PDF مقروء مع بيانات مدمجة. ويمكن أن يظهر GiroCode على الجزء المرئي منه، فيكون حينها وسيلة مساعدة للعملاء الذين يدفعون يدويًا عبر التطبيق. ونشرح الفروق بين الصيغ بالتفصيل في مقالنا حول XRechnung وZUGFeRD وPeppol.
رأينا: جودة الرمز من جودة البيانات التي خلفه
نرى لدى أصحاب العمل الحر النمط نفسه مرارًا: الفاتورة تُنشأ في برنامج، ورمز QR في برنامج آخر، والبيانات المصرفية في ملاحظة ثالثة. وكل خطوة بينها هي موضع قد يصبح فيه المبلغ قديمًا أو يختلّ فيه رقم.
لذلك لا نؤيد إدارة بيانات الدفع بمعزل عن المحاسبة. فالفاتورة والعميل وموعد الاستحقاق والدفعة الواردة وUmsatzsteuer (ضريبة القيمة المضافة) مكانها واحد. وعندها يتطابق المبلغ في الفاتورة مع المبلغ في UStVA (الإقرار الضريبي المسبق الدوري لضريبة القيمة المضافة)، وتظهر البنود المفتوحة قبل أن تصبح المطالبة بالدفع ضرورية.
لهذا الغرض تحديدًا بنينا Kontovexa: الفواتير، والفواتير الإلكترونية بصيغتي ZUGFeRD وXRechnung، والمصاريف، والمستندات، وEÜR (حساب فائض الإيرادات)، وضريبة القيمة المضافة في واجهة واحدة تتكيف مع منشأتكم ويمكن استخدامها بلغتكم المفضلة. ويتم الإرسال إلى Finanzamt (مكتب الضرائب المحلي) مباشرةً عبر ELSTER (البوابة الرسمية للإقرار الضريبي الإلكتروني). رمز QR على الفاتورة وسيلة راحة جميلة، لكن البيانات السليمة من الفاتورة حتى الإقرار الضريبي هي ما يوفر عليكم في النهاية الوقت والجهد.
Paulo
الفواتير والمحاسبة في مكان واحد
إذا كنتم تريدون التوقف عن تجميع فواتيركم في مستندات نصية وإنشاءها بدلًا من ذلك من مصدر بيانات واحد، فجرّبوا Kontovexa. فمع برنامج الفواتير لأصحاب العمل الحر تصدرون الفواتير والفواتير الإلكترونية، وتديرون العملاء والموردين، وتؤرشفون المستندات بشكل آمن قانونيًا. وتساعدكم تذكيرات المواعيد النهائية في الإقرار المسبق والإقرار السنوي.
يمكنكم تجربة Kontovexa مجانًا لمدة 30 يومًا، دون بطاقة ائتمان. وبعد ذلك تختارون باقة: Start بسعر 99 € سنويًا أو 9,90 € شهريًا، وBusiness بسعر 199 € سنويًا أو 22,90 € شهريًا، وPro بسعر 299 € سنويًا أو 32,90 € شهريًا. وتجدون مقارنة بين جميع الباقات في صفحة الأسعار.
الأسئلة الشائعة
هل رمز QR على الفاتورة إلزامي في ألمانيا؟
لا. رمز GiroCode خدمة اختيارية لعملائكم. أما الإلزامي فهو بيانات الفاتورة وفق § 14 UStG، وبشكل متزايد في قطاع B2B الفاتورة الإلكترونية المهيكلة، وليس رمز الدفع.
هل يمكنني استخدام مولّد فواتير QR سويسري للعملاء الألمان؟
هذا ليس منطقيًا. ففاتورة QR السويسرية تتبع معيار SIX ومصممة لحركة المدفوعات في سويسرا وليختنشتاين. أما لتحويلات SEPA الخاصة بالعملاء الألمان، فالرمز المناسب هو GiroCode وفق معيار EPC.
هل يعمل GiroCode مع كل تطبيق مصرفي؟
كثير من تطبيقات بنوك Sparkasse والبنوك الأخرى في ألمانيا تقرأ رموز GiroCode، ويختلف اسم الوظيفة من بنك لآخر. ويمكنكم معرفة ما إذا كان تطبيقكم يدعمها من بنككم. ولهذا يجب أن يظهر IBAN وغرض التحويل دائمًا بنص واضح على الفاتورة أيضًا.
هل يجب أن يتضمن GiroCode رمز BIC؟
في الإصدار الحالي 002 من المعيار، يكون BIC اختياريًا للمدفوعات داخل المنطقة الاقتصادية الأوروبية. فالتطبيقات المصرفية تتعرف على البنك من خلال IBAN. والأهم أن يكون IBAN والاسم والمبلغ صحيحة.
ماذا أفعل إذا تغيّر مبلغ الفاتورة بعد إرسالها؟
أصدروا فاتورة مصححة برمز جديد أو Rechnungskorrektur (فاتورة تصحيح) وفق القواعد المعتادة. ولا ترسلوا أبدًا رمز QR جديدًا وحده، لأن نص الفاتورة وبيانات الدفع يجب أن يتطابقا. ونبّهوا العميل بوضوح إلى المستند الساري.
المصادر
- SIX: دليل تطبيق فاتورة QR
- Deutsche Bundesbank: حركة المدفوعات وتسوية الأوراق المالية
- GiroCode: حقول بيانات الصيغة
- Sparkasse.de: إنشاء GiroCode
- Sparkasse Hanau: GiroCode، الدفع بالرمز
- VR Bank Rhein-Neckar: فاتورة برمز QR
- Wikipedia: EPC-QR-Code
توصيات
تُرجم هذا المقال آليًا من الألمانية. النسخة الألمانية وحدها هي المرجع.