 Black Deal 50 % de desconto no primeiro ano com pagamento anual – só até 31 de dezembro de 2026.

QR Code na fatura: como criar e usar o GiroCode corretamente
Um QR Code em uma fatura alemã é quase sempre um GiroCode, também chamado de EPC-QR-Code. Ele contém seus dados bancários, o valor e a referência de pagamento (Verwendungszweck) em formato legível por máquina. Seu cliente escaneia o código com o aplicativo do banco, confere a transferência já preenchida e a autoriza, sem precisar digitar o IBAN. Para você, isso significa menos dígitos trocados, pagamentos recebidos mais rápido e uma conciliação correta. Aqui você descobre o que deve constar no código, como colocá-lo na fatura, a que prestar atenção em termos de segurança e por que ele não substitui os dados obrigatórios nem a E-Rechnung (fatura eletrônica).
Em resumo
- Na Alemanha, o QR Code para pagamentos se chama GiroCode. Ele segue o padrão do European Payments Council (EPC) e funciona com os aplicativos de muitas Sparkassen e bancos.
- A QR-Rechnung suíça é outro procedimento, com seção de pagamento própria. Geradores de Swiss QR Code não ajudam você com clientes alemães.
- O GiroCode é opcional. Os dados obrigatórios de uma fatura e as regras da E-Rechnung valem independentemente dele.
- O mais seguro é gerar o código diretamente a partir dos dados da sua fatura, para que valor, IBAN e número da fatura no código e no texto sempre coincidam.
- Peça aos seus clientes que confiram os dados no aplicativo antes de autorizar. Isso protege ambos os lados contra códigos manipulados.
Sumário
- GiroCode, Swiss QR ou E-Rechnung: de qual código estamos falando
- O que há no GiroCode
- Como colocar o GiroCode na sua fatura
- Como seu cliente paga com o GiroCode
- Segurança: como reconhecer códigos manipulados
- O que o QR Code não substitui: dados obrigatórios e E-Rechnung
- Nossa visão: o código só é tão bom quanto os dados por trás dele
- Faturas e contabilidade em um só lugar
- Perguntas frequentes
- Fontes
GiroCode, Swiss QR ou E-Rechnung: de qual código estamos falando
Quem pesquisa por “QR-Code Rechnung” logo acaba em sites suíços. Isso acontece porque a Suíça introduziu a QR-Rechnung em todo o país: lá ela substitui a antiga variedade de boletos de depósito, como descreve a operadora de infraestrutura financeira SIX em seu roteiro de implementação. Na Alemanha, não existe esse tipo de boleto obrigatório. Aqui, o habitual é o GiroCode, baseado nas regras SEPA, uniformes em toda a Europa. Esses procedimentos SEPA se baseiam nos conjuntos de regras do EPC, destaca o Deutsche Bundesbank.
A E-Rechnung, por sua vez, não é um QR Code, mas um formato de dados estruturado para a fatura inteira. Os três termos costumam ser confundidos; por isso, aqui está uma visão geral:
| Característica | GiroCode (EPC-QR-Code) | QR-Rechnung suíça | E-Rechnung (XRechnung, ZUGFeRD) |
|---|---|---|---|
| Onde é usual | Alemanha e outros países SEPA | Suíça e Liechtenstein | Alemanha, obrigatória nas operações B2B |
| O que contém | Dados de pagamento para uma transferência SEPA | Dados de pagamento no Swiss QR Code, com seção de pagamento própria | todos os dados da fatura como arquivo estruturado |
| Quem o lê | Cliente com aplicativo do banco | Cliente com aplicativo de banco suíço ou scanner | Software de contabilidade e ERP do destinatário |
| Obrigatório? | não, serviço opcional | na Suíça, o padrão para depósitos | sim, conforme o faturamento e o período de transição |
| Substitui os dados obrigatórios? | não | não | não, mas os contém em forma estruturada |
Para você, como autônomo ou pequena empresa na Alemanha, o GiroCode é, portanto, a escolha certa. Se você tiver clientes na Suíça, lá valem as normas da SIX. Nesse caso, verifique com o seu banco quais formas de pagamento seus clientes suíços podem usar.
O que há no GiroCode
Em essência, um GiroCode é um pequeno conjunto de dados traduzido em um padrão QR. Segundo a descrição técnica do formato, ele contém nome do beneficiário, IBAN, valor, moeda e finalidade. Além disso, há ou uma referência estruturada do credor ou uma referência de pagamento livre, não as duas. Na versão 002 do padrão, o BIC é opcional para pagamentos dentro do EEE (Espaço Econômico Europeu).
Na prática, fica assim:
- Nome do beneficiário: seu nome ou o nome da sua empresa, exatamente como cadastrado na conta.
- IBAN: a conta para a qual o pagamento deve ir. Uma única letra errada torna o código inutilizável ou desvia o dinheiro.
- BIC: na versão atual, não é necessário para pagamentos nacionais e dentro do EEE.
- Valor e moeda: o valor bruto da fatura em euros.
- Referência de pagamento ou referência estruturada: em pequenas empresas, geralmente o número da fatura, de preferência complementado pelo número do cliente.
Nossa dica para a referência de pagamento: coloque o número da fatura no início. Se o cliente encurtar ou complementar o texto no aplicativo, o número permanece, e você consegue associar imediatamente o pagamento recebido no extrato bancário à fatura correta.
Como colocar o GiroCode na sua fatura
Basicamente, você tem dois caminhos. As Sparkassen explicam que os GiroCodes podem ser criados com um gerador para programas de escritório ou inseridos automaticamente nas faturas por meio de uma interface. Qual caminho é o mais adequado depende de quantas faturas você emite.
Caminho 1: gerar o código individualmente
Este é o caminho para poucas faturas por mês, por exemplo na fase de abertura do negócio.
- Finalize a fatura, com o valor total e o número da fatura.
- Abra um gerador de GiroCode e preencha nome, IBAN, valor e referência de pagamento.
- Confira cada dado com a fatura. Principalmente o IBAN e o valor.
- Baixe o código como imagem, de preferência em PNG ou como gráfico vetorial.
- Insira-o na fatura e exporte-a como PDF.
- Teste o código antes do envio com o seu próprio aplicativo do banco. Depois, simplesmente cancele a transferência.
O problema: cada cópia é uma fonte de erro. Se você alterar um item depois, precisa lembrar de gerar o código novamente também. Caso contrário, seu cliente paga o valor antigo.
Caminho 2: código gerado automaticamente a partir dos dados da fatura
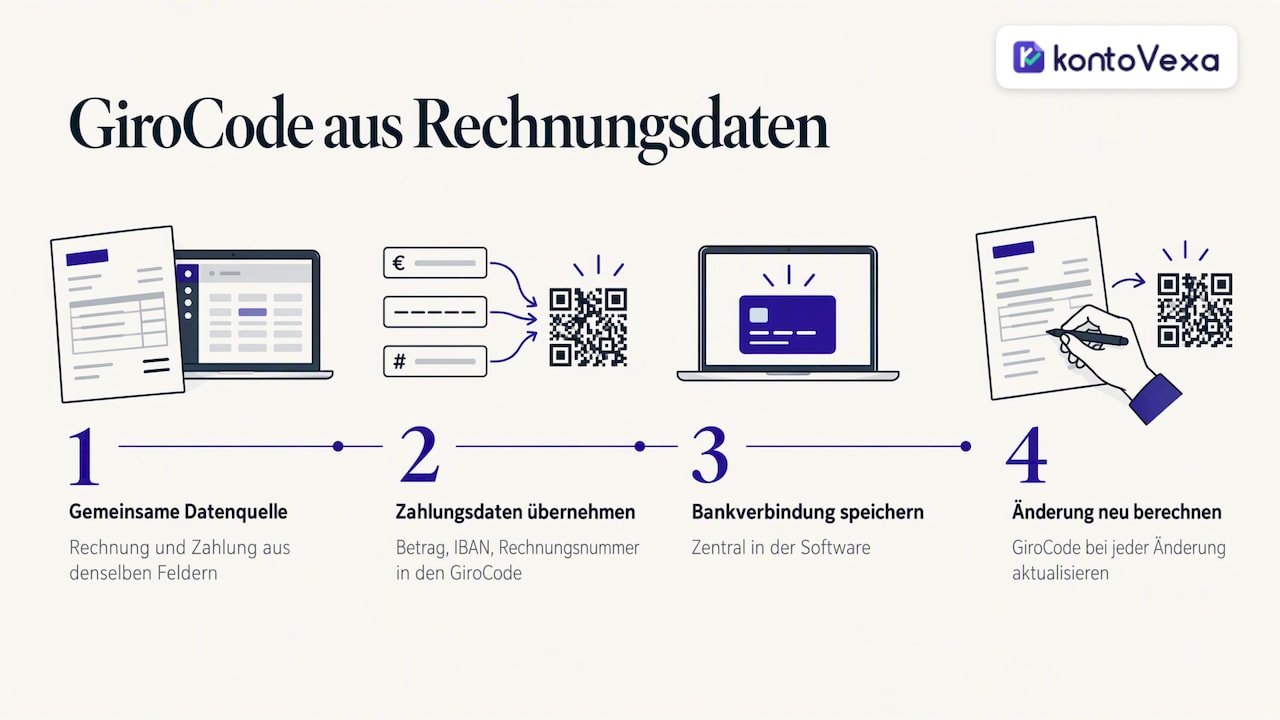
Se você emite faturas com regularidade, vale a pena usar uma solução em que os dados da fatura e os dados de pagamento venham de uma única fonte. Um software de faturamento ou uma interface com o formato bancário gera então o código a partir dos mesmos campos que constam no texto da fatura. Assim, valor, IBAN e número da fatura não podem divergir. Na escolha, verifique se o software armazena seus dados bancários de forma centralizada e recalcula o código a cada alteração.
Posicionamento e design
Um GiroCode só funciona se for encontrado e lido. Estes pontos já se mostraram eficazes:
- Posição: perto do valor total ou das condições de pagamento, e não no rodapé entre o registro comercial e os dados bancários.
- Legenda: uma breve indicação como “Pague com facilidade: escaneie o código com o aplicativo do seu banco” explica aos clientes o que o código faz.
- Espaço em branco: deixe uma margem livre ao redor do código, para que a câmera o reconheça corretamente.
- Contraste: preto sobre branco, sem degradês, sem logotipo no centro.
- Tamanho: grande o suficiente para ser escaneado com segurança tanto em uma folha A4 impressa quanto na tela. Teste os dois.
- Dados bancários também no texto: quem não tem um aplicativo compatível continua precisando do IBAN e da referência de pagamento legíveis na fatura.
Como seu cliente paga com o GiroCode
Para o destinatário, o processo é simples. A Sparkasse Hanau o descreve assim: o cliente escaneia o código com o aplicativo do banco, os dados vão para a tela de transferência, ele os confere e autoriza a transferência com um TAN. São necessários um smartphone, um acesso ao internet banking ou mobile banking com chipTAN ou pushTAN e o aplicativo correspondente.
Passo a passo:
- Abrir o aplicativo do banco e escolher a função de escanear faturas ou QR Codes.
- Apontar a câmera para o GiroCode, no papel ou na tela.
- Conferir a transferência já preenchida: beneficiário, IBAN, valor, referência de pagamento.
- Autorizar com TAN.
Isso funciona tanto na tela do computador quanto no papel. Muitos clientes abrem a fatura em PDF no notebook e escaneiam o código com o celular. Com isso, uma pergunta frequente também fica respondida: escanear o código na tela do mesmo celular com o qual você quer pagar é complicado. É melhor abrir a fatura em um segundo dispositivo. Alguns aplicativos também conseguem ler códigos a partir de uma imagem ou PDF salvo. Se o seu aplicativo tem essa função, seu banco informa.
O VR Bank Rhein-Neckar resume a vantagem para ambos os lados: transferência rápida e transferência completa e sem erros dos dados da fatura. Do lado do cliente, são necessários um smartphone e um aplicativo de banco com leitor de QR Code.
Segurança: como reconhecer códigos manipulados
Um GiroCode é apenas um formato de dados. Ele não verifica se o IBAN realmente pertence a você. O perigo: alguém intercepta ou falsifica uma fatura e troca o código por outro com um IBAN alheio. Por isso, a proteção vem da conferência dos dados de pagamento no aplicativo do banco, antes que o cliente autorize.
O que você, como emissor da fatura, pode fazer:
- Manter o IBAN idêntico no texto e no código. Assim, qualquer cliente pode comparar com um simples olhar.
- Enviar as faturas por um canal fixo, por exemplo sempre do mesmo endereço de remetente ou por um portal do cliente. Anuncie mudanças de conta com antecedência e por um segundo canal.
- Não usar códigos de fontes externas. Gere o código você mesmo a partir dos seus dados bancários armazenados.
- Escaneamento de teste antes do envio. Ele mostra se o nome do beneficiário e o IBAN estão corretos.
- Não editar PDFs posteriormente. Altere a fatura na origem e exporte-a novamente.
O que você pode orientar seus clientes: se o nome do beneficiário no aplicativo não corresponder à sua empresa ou se o IBAN for diferente do que consta na fatura, eles não devem pagar e devem ligar para você em um número de telefone conhecido. Quem acredita já ter pago uma fatura falsificada deve entrar em contato imediatamente com o próprio banco, para que ele verifique se o pagamento ainda pode ser recuperado.
O que o QR Code não substitui: dados obrigatórios e E-Rechnung
O GiroCode é um serviço para facilitar o pagamento. Ele não altera em nada as exigências legais da sua fatura.
Os dados obrigatórios continuam obrigatórios. Nome e endereço de ambas as partes, Steuernummer (número fiscal) ou USt-IdNr. (número de identificação de IVA), data da fatura e número sequencial da fatura, serviço prestado, data da prestação, valor e alíquota do imposto devem constar na fatura conforme o § 14 UStG, com ou sem código. Quais dados são necessários em detalhe e o que vale para Kleinunternehmer (pequenos empresários) explicamos em nosso guia sobre os dados obrigatórios nas faturas. Se você emite faturas para clientes internacionais, nosso guia sobre a fatura em inglês pode ajudar.
A E-Rechnung chega ao setor B2B mesmo assim. Entre empresas nacionais, a E-Rechnung estruturada está se tornando obrigatória gradualmente. Uma fatura em PDF com GiroCode não é uma E-Rechnung no sentido da lei, mesmo que seja enviada eletronicamente. A partir de quando a obrigação vale para você, mostra nossa visão geral sobre a obrigatoriedade da E-Rechnung, e com a calculadora de obrigatoriedade da E-Rechnung você verifica isso em poucos cliques.
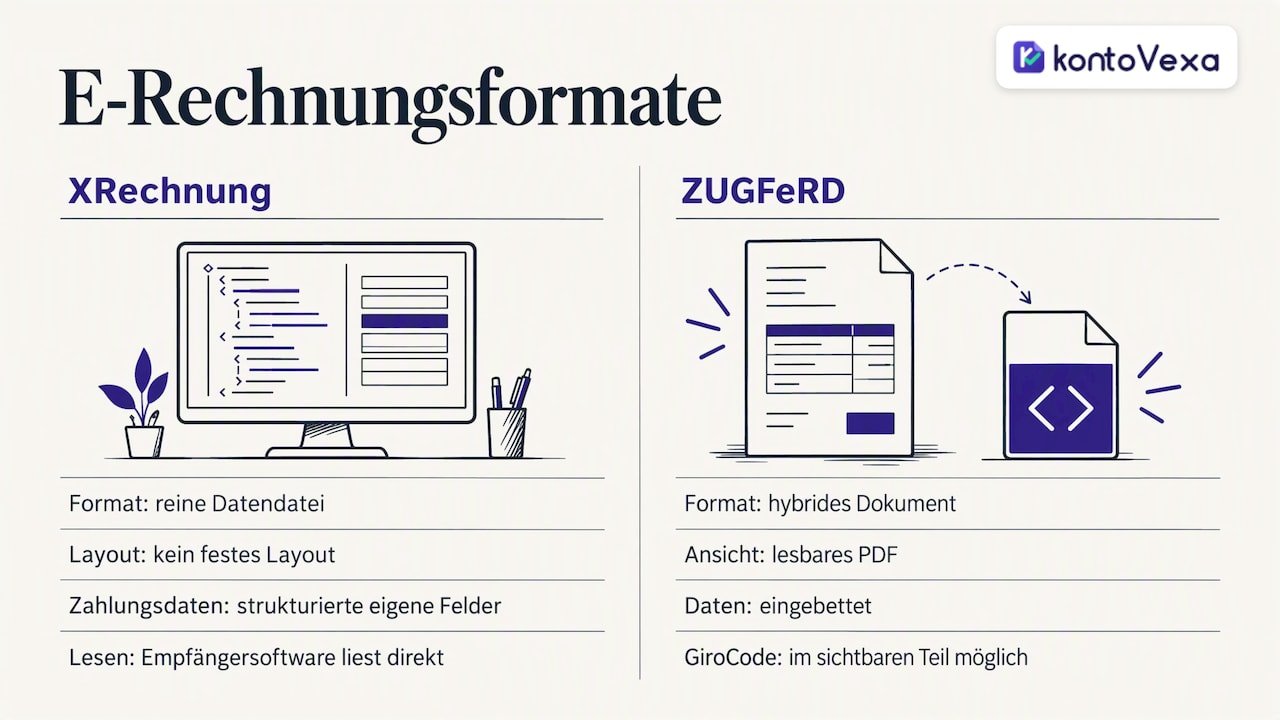
Como o GiroCode e a E-Rechnung se combinam? Uma XRechnung é um arquivo de dados puro, sem layout fixo. Os dados de pagamento ficam ali estruturados em campos próprios, e o software do destinatário os lê diretamente. Um documento ZUGFeRD, por outro lado, é um formato híbrido: um PDF legível com dados embutidos. Na parte visível pode haver um GiroCode, que então serve de ajuda para clientes que pagam manualmente pelo aplicativo. As diferenças entre os formatos explicamos em detalhe em nosso artigo sobre XRechnung, ZUGFeRD e Peppol.
Nossa visão: o código só é tão bom quanto os dados por trás dele
Vemos repetidamente o mesmo padrão entre autônomos: a fatura é criada em um programa, o QR Code em outro, e os dados bancários ficam em uma terceira anotação. Cada etapa intermediária é um ponto em que um valor fica desatualizado ou um dígito sai do lugar.
Por isso, não somos a favor de manter os dados de pagamento separados da contabilidade. Fatura, cliente, prazo de pagamento, pagamento recebido e Umsatzsteuer (IVA) devem ficar em um só lugar. Assim, o valor na fatura coincide com o da declaração antecipada (Voranmeldung), e os itens em aberto chamam a atenção antes que uma cobrança se torne necessária.
Criamos o KontoVexa exatamente para isso: faturas, E-Rechnungen nos formatos ZUGFeRD e XRechnung, despesas, comprovantes, EÜR (apuração simplificada do lucro) e Umsatzsteuer em uma interface que se adapta à sua empresa e pode ser usada no seu idioma preferido. O envio ao Finanzamt (Repartição de Finanças) é feito diretamente pelo ELSTER (portal de declaração eletrônica). Um QR Code na fatura é um belo conforto. Dados corretos, da fatura até a declaração de impostos, são o que no fim poupa seu tempo e sua paciência.
Paulo
Faturas e contabilidade em um só lugar
Se você não quer mais montar suas faturas em documentos de texto, mas criá-las a partir de uma única fonte de dados, experimente o KontoVexa. Com nosso software de faturamento para autônomos, você emite faturas e E-Rechnungen, gerencia clientes e fornecedores e arquiva comprovantes com segurança jurídica. Lembretes de prazo ajudam você com a declaração antecipada e a declaração anual.
Você pode testar o KontoVexa gratuitamente por 30 dias, sem cartão de crédito. Depois, escolhe um plano: Start por 99 € por ano ou 9,90 € por mês, Business por 199 € por ano ou 22,90 € por mês, Pro por 299 € por ano ou 32,90 € por mês. A comparação de todos os planos está na nossa página de preços.
Perguntas frequentes
Um QR Code na fatura é obrigatório na Alemanha?
Não. O GiroCode é um serviço opcional para seus clientes. Obrigatórios são os dados da fatura conforme o § 14 UStG e, no setor B2B, cada vez mais a E-Rechnung estruturada, não o código de pagamento.
Posso usar um gerador suíço de QR-Rechnung para clientes alemães?
Não faz sentido. A QR-Rechnung suíça segue o padrão da SIX e foi concebida para o sistema de pagamentos da Suíça e de Liechtenstein. Para transferências SEPA de clientes alemães, o código adequado é o GiroCode no padrão EPC.
O GiroCode funciona com qualquer aplicativo de banco?
Muitos aplicativos de Sparkassen e bancos na Alemanha leem GiroCodes; o nome da função varia conforme o banco. Se o seu aplicativo é compatível, você descobre com o seu banco. Por isso, o IBAN e a referência de pagamento também devem sempre constar por extenso na fatura.
O BIC precisa constar no GiroCode?
Na versão atual 002 do padrão, o BIC é opcional para pagamentos dentro do EEE. Os aplicativos de banco identificam o banco pelo IBAN. O decisivo é que IBAN, nome e valor estejam corretos.
O que fazer se o valor da fatura mudar depois do envio?
Emita uma fatura corrigida com novo código ou uma correção de fatura (Rechnungskorrektur) segundo as regras habituais. Nunca envie apenas um novo QR Code, pois o texto da fatura e os dados de pagamento precisam coincidir. Informe claramente ao cliente qual documento é válido.
Fontes
- SIX: roteiro de implementação da QR-Rechnung
- Deutsche Bundesbank: sistema de pagamentos e liquidação de títulos
- GiroCode: campos de dados do formato
- Sparkasse.de: criar GiroCode
- Sparkasse Hanau: GiroCode, pagar com código
- VR Bank Rhein-Neckar: fatura com QR Code
- Wikipedia: EPC-QR-Code
Recomendações
Este artigo foi traduzido automaticamente do alemão. Só a versão alemã é a de referência.