 Black Deal 50 % di sconto il primo anno con pagamento annuale – solo fino al 31 dicembre 2026.

QR code in fattura: creare e usare correttamente il GiroCode
Un QR code su una fattura tedesca è quasi sempre un GiroCode, detto anche EPC QR code. Contiene le Sue coordinate bancarie, l'importo e la causale in formato leggibile da una macchina. Il Suo cliente lo scansiona con l'app di home banking, controlla il bonifico precompilato e lo autorizza, senza dover digitare l'IBAN. Per Lei questo significa meno cifre invertite, incassi più rapidi e un'attribuzione corretta dei pagamenti. Qui scoprirà cosa inserire nel codice, come aggiungerlo alla fattura, a cosa prestare attenzione in termini di sicurezza e perché non sostituisce i dati obbligatori né la E-Rechnung (fattura elettronica).
In breve
- In Germania il QR code per i pagamenti si chiama GiroCode. Segue lo standard dello European Payments Council (EPC) e funziona con le app di home banking di molte Sparkassen (casse di risparmio) e banche.
- La QR-fattura svizzera è una procedura diversa, con una propria sezione di pagamento. I generatori di Swiss QR Code non Le servono per i clienti tedeschi.
- Il GiroCode è facoltativo. I dati obbligatori di una fattura e le regole sulla E-Rechnung valgono indipendentemente da esso.
- Il modo più sicuro è generare il codice direttamente dai dati della fattura, così importo, IBAN e numero di fattura coincidono sempre nel codice e nel testo.
- Chieda ai Suoi clienti di controllare i dati nell'app prima di autorizzare il pagamento. Questo protegge entrambe le parti dai codici manipolati.
Indice
- GiroCode, Swiss QR o E-Rechnung: di quale codice si parla
- Cosa contiene il GiroCode
- Come inserire il GiroCode nella Sua fattura
- Come paga il Suo cliente con il GiroCode
- Sicurezza: riconoscere i codici manipolati
- Cosa il QR code non sostituisce: dati obbligatori ed E-Rechnung
- Il nostro punto di vista: il codice vale quanto i dati che contiene
- Fatture e contabilità in un unico posto
- Domande frequenti
- Fonti
GiroCode, Swiss QR o E-Rechnung: di quale codice si parla
Chi cerca «QR code fattura» finisce spesso su siti svizzeri. Il motivo è che la Svizzera ha introdotto la QR-fattura a livello nazionale: lì sostituisce la precedente varietà di polizze di versamento, come descrive il gestore di infrastrutture finanziarie SIX nella sua guida all'introduzione. In Germania non esiste un bollettino di pagamento obbligatorio di questo tipo. Qui è diffuso il GiroCode, che si basa sulle regole SEPA uniformi a livello europeo. Queste procedure SEPA si basano sui regolamenti dell'EPC, sottolinea la Deutsche Bundesbank.
La E-Rechnung, invece, non è un QR code, ma un formato di dati strutturato per l'intera fattura. I tre concetti vengono spesso confusi, ecco quindi una panoramica:
| Caratteristica | GiroCode (EPC QR code) | QR-fattura svizzera | E-Rechnung (XRechnung, ZUGFeRD) |
|---|---|---|---|
| Dove è diffuso | Germania e altri Paesi SEPA | Svizzera e Liechtenstein | Germania, obbligatoria nelle operazioni B2B |
| Cosa contiene | Dati di pagamento per un bonifico SEPA | Dati di pagamento nello Swiss QR Code con una propria sezione di pagamento | tutti i dati della fattura come file strutturato |
| Chi lo legge | Cliente con app di home banking | Cliente con app di home banking svizzera o scanner | Software di contabilità ed ERP del destinatario |
| Obbligatorio? | no, servizio facoltativo | in Svizzera è lo standard per i versamenti | sì, a seconda del fatturato e del periodo transitorio |
| Sostituisce i dati obbligatori? | no | no | no, ma li contiene in forma strutturata |
Per Lei, in quanto lavoratore autonomo o piccola impresa in Germania, la scelta giusta è quindi il GiroCode. Se ha clienti in Svizzera, lì valgono le prescrizioni di SIX. In tal caso chiarisca con la Sua banca quale modalità di pagamento possono utilizzare i Suoi clienti svizzeri.
Cosa contiene il GiroCode
In sostanza, un GiroCode è un piccolo insieme di dati tradotto in uno schema QR. Secondo la descrizione tecnica del formato, contiene nome del beneficiario, IBAN, importo, valuta e scopo. A questi si aggiunge un riferimento strutturato del creditore oppure una causale libera, non entrambi. Nella versione 002 dello standard il BIC è facoltativo per i pagamenti all'interno del SEE.
In pratica si presenta così:
- Nome del beneficiario: il Suo nome o la ragione sociale, come registrato sul conto.
- IBAN: il conto su cui deve arrivare il pagamento. Un solo carattere sbagliato rende il codice inutilizzabile o indirizza il denaro nel posto sbagliato.
- BIC: nella versione attuale non è necessario per i pagamenti nazionali e nel SEE.
- Importo e valuta: l'importo lordo della fattura in euro.
- Causale o riferimento: nelle piccole imprese di solito il numero di fattura, eventualmente integrato con il numero cliente.
Il nostro consiglio per la causale: metta il numero di fattura all'inizio. Se il cliente accorcia o integra il testo nell'app, il numero resta e Lei può attribuire subito l'incasso sull'estratto conto alla fattura corretta.
Come inserire il GiroCode nella Sua fattura
Ha essenzialmente due strade. Le Sparkassen spiegano che i GiroCode si possono creare con un generatore per programmi d'ufficio oppure inserire automaticamente nelle fatture tramite un'interfaccia. Quale strada sia più adatta dipende da quante fatture emette.
Strada 1: generare il codice singolarmente
È la strada per chi emette poche fatture al mese, ad esempio nella fase di avvio.
- Completi la fattura, con importo finale e numero di fattura.
- Apra un generatore di GiroCode e inserisca nome, IBAN, importo e causale.
- Controlli ogni dato rispetto alla fattura. Soprattutto l'IBAN e l'importo.
- Scarichi il codice come immagine, preferibilmente in PNG o come grafica vettoriale.
- Lo inserisca nella fattura ed esporti quest'ultima in PDF.
- Prima dell'invio, testi il codice con la Sua app di home banking. Poi annulli semplicemente il bonifico.
Il problema: ogni operazione di copia è una possibile fonte di errore. Se modifica una voce in un secondo momento, deve ricordarsi di rigenerare anche il codice. Altrimenti il Suo cliente paga il vecchio importo.
Strada 2: codice generato automaticamente dai dati della fattura
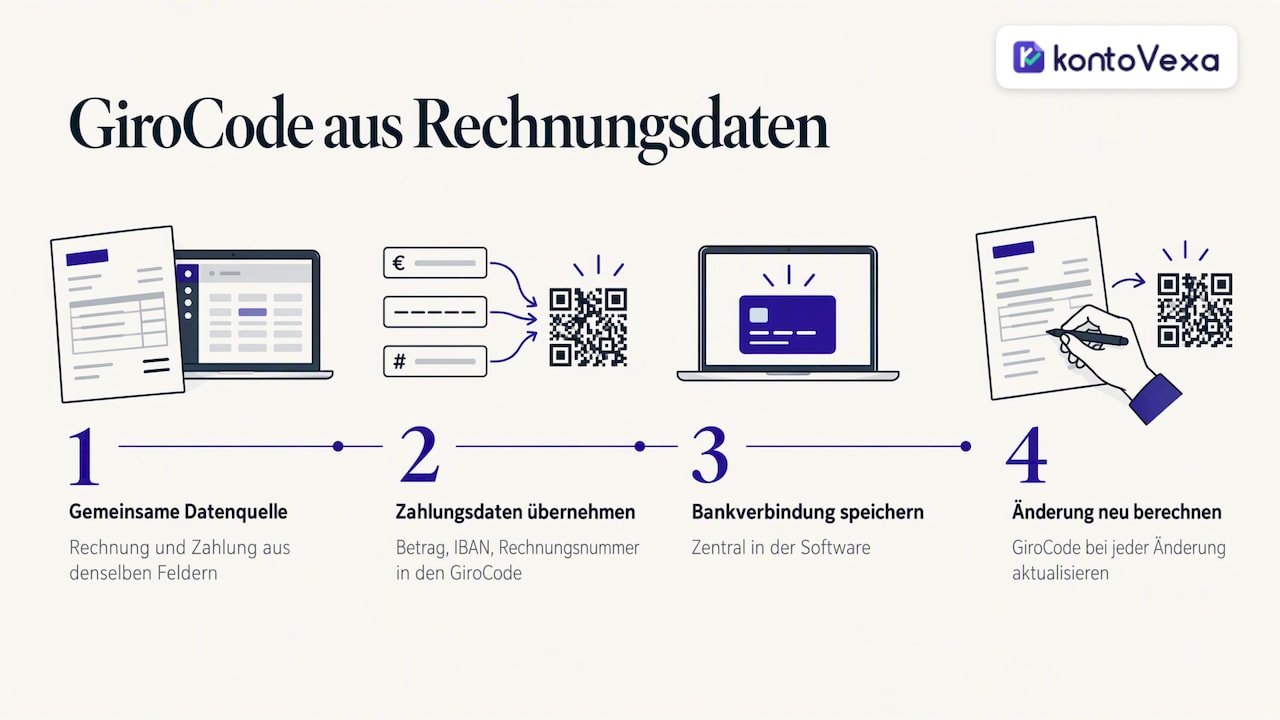
Se emette fatture regolarmente, conviene una soluzione in cui dati della fattura e dati di pagamento provengono da un'unica fonte. Il software di fatturazione o un'interfaccia verso il formato bancario genera allora il codice dagli stessi campi che compaiono nel testo della fattura. In questo modo importo, IBAN e numero di fattura non possono divergere. Nella scelta verifichi che il software memorizzi le Sue coordinate bancarie in modo centralizzato e ricalcoli il codice a ogni modifica.
Posizionamento e grafica
Un GiroCode funziona solo se viene trovato e letto. Questi accorgimenti si sono dimostrati efficaci:
- Posizione: vicino all'importo finale o alle condizioni di pagamento, non nel piè di pagina tra registro delle imprese e dati bancari.
- Didascalia: una breve indicazione come «Paghi comodamente: scansioni il codice con la Sua app di home banking» spiega ai clienti a cosa serve il codice.
- Spazio bianco: lasci un margine libero intorno al codice, così la fotocamera lo riconosce senza problemi.
- Contrasto: nero su bianco, niente sfumature, nessun logo al centro.
- Dimensioni: abbastanza grande da essere scansionato in modo affidabile sia su un foglio A4 stampato sia sullo schermo. Testi entrambe le situazioni.
- Dati bancari anche nel testo: chi non ha un'app adatta ha comunque bisogno di IBAN e causale leggibili sulla fattura.
Come paga il Suo cliente con il GiroCode
Per il destinatario la procedura è semplice. La Sparkasse Hanau la descrive così: il cliente scansiona il codice con l'app di home banking, i dati finiscono nel modulo del bonifico, lui li controlla e autorizza il bonifico con un TAN. Sono necessari uno smartphone, un accesso all'online o mobile banking con chipTAN o pushTAN e l'app adatta.
Passo dopo passo:
- Aprire l'app di home banking e scegliere la funzione per scansionare fatture o QR code.
- Inquadrare il GiroCode con la fotocamera, su carta o sullo schermo.
- Controllare il bonifico precompilato: beneficiario, IBAN, importo, causale.
- Autorizzare con il TAN.
Funziona sullo schermo del PC così come su carta. Molti clienti aprono la fattura in PDF sul portatile e scansionano il codice con il cellulare. Questo risponde anche a una domanda frequente: scansionare il codice sul display dello stesso cellulare con cui si vuole pagare è scomodo. È meglio aprire la fattura su un secondo dispositivo. Alcune app possono leggere i codici anche da un'immagine o un PDF salvati. Se la Sua app ne è in grado, glielo indica la Sua banca.
La VR Bank Rhein-Neckar riassume il vantaggio per entrambe le parti: bonifico rapido e acquisizione completa e senza errori dei dati della fattura. Al cliente servono uno smartphone e un'app di home banking con lettore di QR code.
Sicurezza: riconoscere i codici manipolati
Un GiroCode è un puro formato di dati. Non verifica se l'IBAN appartiene davvero a Lei. Il rischio: qualcuno intercetta o falsifica una fattura e sostituisce il codice con uno contenente un IBAN altrui. La protezione nasce quindi dalla verifica dei dati di pagamento nell'app di home banking prima che il cliente autorizzi il pagamento.
Cosa può fare Lei in quanto emittente della fattura:
- Mantenere identico l'IBAN nel testo e nel codice. Così ogni cliente può confrontarli con un'occhiata.
- Inviare le fatture sempre attraverso lo stesso canale, ad esempio sempre dallo stesso indirizzo mittente o tramite un portale clienti. Comunichi i cambi di conto per tempo e attraverso un secondo canale.
- Non riprendere codici da fonti esterne. Generi il codice Lei stesso partendo dai Suoi dati bancari memorizzati.
- Scansione di prova prima dell'invio. Le mostra se nome del beneficiario e IBAN sono corretti.
- Non modificare i PDF a posteriori. Modifichi la fattura nella fonte e la esporti di nuovo.
Cosa può raccomandare ai Suoi clienti: se il nome del beneficiario nell'app non corrisponde alla Sua azienda o l'IBAN differisce da quello sulla fattura, non devono pagare, ma chiamarLa a un numero di telefono conosciuto. Chi ritiene di aver già pagato una fattura falsificata dovrebbe contattare subito la propria banca, affinché verifichi se il pagamento può ancora essere recuperato.
Cosa il QR code non sostituisce: dati obbligatori ed E-Rechnung
Il GiroCode è un servizio per il pagamento. Non cambia nulla dei requisiti di legge della Sua fattura.
I dati obbligatori restano obbligatori. Nome e indirizzo di entrambe le parti, Steuernummer (numero fiscale) o USt-IdNr. (numero di identificazione IVA), data della fattura e numero progressivo, prestazione, data della prestazione, corrispettivo e aliquota devono figurare in fattura ai sensi del § 14 UStG, con o senza codice. Quali dati siano necessari nel dettaglio e cosa valga per i Kleinunternehmer (piccoli imprenditori) lo spieghiamo nella nostra guida sui dati obbligatori della fattura. Se emette fatture per clienti internazionali, Le sarà utile la nostra guida alla fattura in inglese.
Nel B2B la E-Rechnung arriva comunque. Tra imprese nazionali la E-Rechnung strutturata diventa obbligatoria gradualmente. Una fattura in PDF con GiroCode non è una E-Rechnung ai sensi di legge, anche se viene inviata per via elettronica. Da quando l'obbligo vale per Lei lo mostra la nostra panoramica sull'obbligo di E-Rechnung, e con il calcolatore dell'obbligo di E-Rechnung può verificarlo in pochi clic.
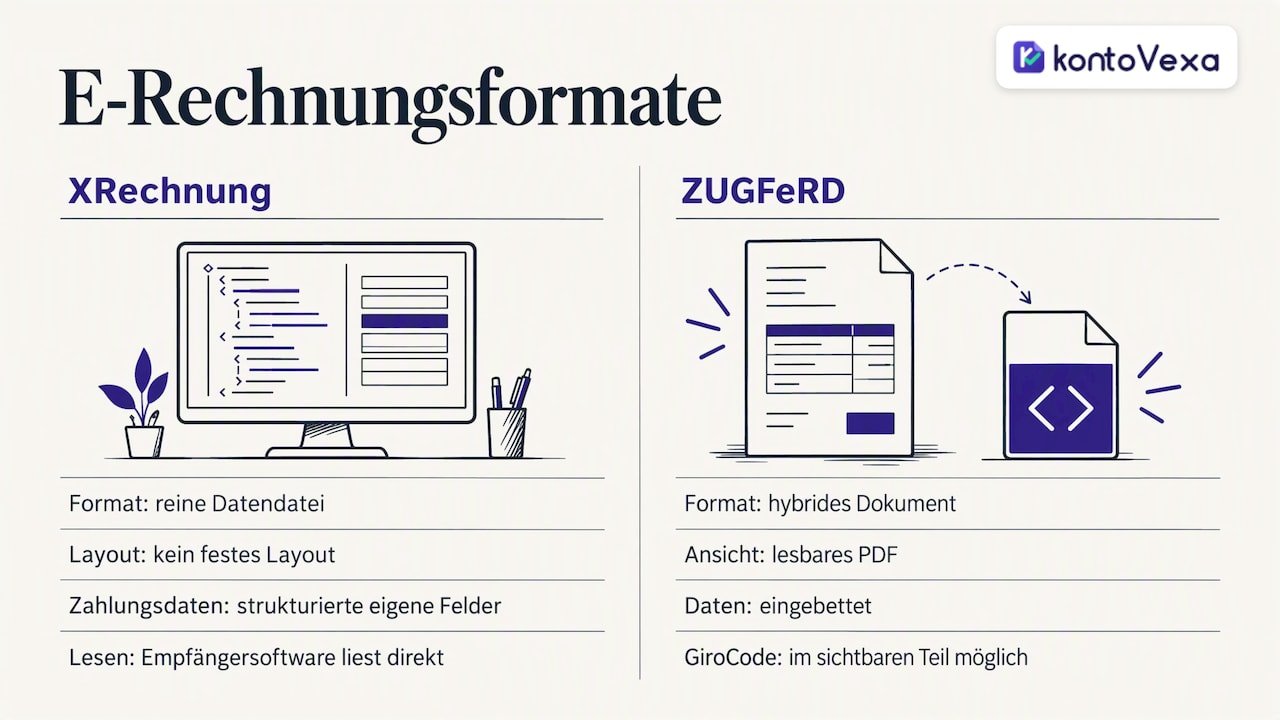
Come si conciliano GiroCode ed E-Rechnung? Una XRechnung è un puro file di dati senza layout fisso. I dati di pagamento vi sono riportati in modo strutturato in campi propri, che il software del destinatario legge direttamente. Un documento ZUGFeRD è invece un formato ibrido: un PDF leggibile con dati incorporati. Sulla parte visibile può comparire un GiroCode, che diventa allora un aiuto per i clienti che pagano manualmente tramite app. Le differenze tra i formati le spieghiamo in dettaglio nel nostro articolo su XRechnung, ZUGFeRD e Peppol.
Il nostro punto di vista: il codice vale quanto i dati che contiene
Tra i lavoratori autonomi vediamo sempre lo stesso schema: la fattura nasce in un programma, il QR code in un altro, i dati bancari stanno in una terza nota. Ogni passaggio intermedio è un punto in cui un importo diventa obsoleto o una cifra si sposta.
Per questo non crediamo che sia una buona idea gestire i dati di pagamento separatamente dalla contabilità. Fattura, cliente, termine di pagamento, incasso e Umsatzsteuer (IVA) devono stare in un unico posto. Così l'importo in fattura coincide con quello della UStVA (dichiarazione periodica IVA), e le partite aperte saltano all'occhio prima che serva un sollecito.
Abbiamo creato Kontovexa proprio per questo: fatture, E-Rechnung in formato ZUGFeRD e XRechnung, spese, giustificativi, EÜR (rendiconto semplificato entrate-uscite) e Umsatzsteuer in un'unica interfaccia che si adatta alla Sua impresa e si può usare nella lingua che preferisce. La trasmissione al Finanzamt (ufficio delle imposte locale) avviene direttamente tramite ELSTER (portale di dichiarazione elettronica). Un QR code in fattura è una bella comodità. Dati puliti dalla fattura alla dichiarazione dei redditi sono ciò che alla fine Le fa risparmiare tempo e nervi.
Paulo
Fatture e contabilità in un unico posto
Se non vuole più comporre le Sue fatture in documenti di testo, ma crearle da un'unica fonte di dati, provi Kontovexa. Con il nostro software di fatturazione per lavoratori autonomi emette fatture ed E-Rechnung, gestisce clienti e fornitori e archivia i giustificativi in modo conforme alla legge. I promemoria delle scadenze La aiutano con la dichiarazione periodica e con la dichiarazione annuale.
Può provare Kontovexa gratuitamente per 30 giorni, senza carta di credito. Poi sceglie un piano: Start a 99 € all'anno o 9,90 € al mese, Business a 199 € all'anno o 22,90 € al mese, Pro a 299 € all'anno o 32,90 € al mese. Il confronto di tutti i piani si trova nella nostra panoramica dei prezzi.
Domande frequenti
In Germania il QR code in fattura è obbligatorio?
No. Il GiroCode è un servizio facoltativo per i Suoi clienti. Obbligatori sono i dati della fattura ai sensi del § 14 UStG e, nel B2B, sempre più la E-Rechnung strutturata, non il codice di pagamento.
Posso usare un generatore di QR-fatture svizzero per clienti tedeschi?
Non ha senso. La QR-fattura svizzera segue lo standard di SIX ed è pensata per i pagamenti in Svizzera e nel Liechtenstein. Per i bonifici SEPA dei clienti tedeschi il codice adatto è il GiroCode secondo lo standard EPC.
Il GiroCode funziona con qualsiasi app di home banking?
Molte app di Sparkassen e banche in Germania leggono i GiroCode; il nome della funzione varia a seconda della banca. Se la Sua app la supporta, lo può sapere dalla Sua banca. Per questo IBAN e causale dovrebbero sempre comparire anche in chiaro sulla fattura.
Il BIC deve essere presente nel GiroCode?
Nella versione attuale 002 dello standard il BIC è facoltativo per i pagamenti all'interno del SEE. Le app di home banking riconoscono la banca dall'IBAN. L'importante è che IBAN, nome e importo siano corretti.
Cosa fare se l'importo della fattura cambia dopo l'invio?
Emetta una fattura corretta con un nuovo codice oppure una Rechnungskorrektur (fattura di correzione) secondo le regole consuete. Non invii mai solo un nuovo QR code, perché il testo della fattura e i dati di pagamento devono corrispondere. Indichi chiaramente al cliente quale documento è valido.
Fonti
- SIX: guida all'introduzione della QR-fattura
- Deutsche Bundesbank: pagamenti e regolamento titoli
- GiroCode: campi dati del formato
- Sparkasse.de: creare un GiroCode
- Sparkasse Hanau: GiroCode, pagare con il codice
- VR Bank Rhein-Neckar: fattura con QR code
- Wikipedia: EPC QR code
Consigli di lettura
Questo articolo è stato tradotto automaticamente dal tedesco. Fa fede solo la versione tedesca.