 Black Deal −50 % auf das erste Jahr bei jährlicher Zahlung – nur bis 31. Dezember 2026.

QR-Code auf der Rechnung: GiroCode erstellen und richtig nutzen
Ein QR-Code auf einer deutschen Rechnung ist fast immer ein GiroCode, auch EPC-QR-Code genannt. Er enthält deine Bankverbindung, den Betrag und den Verwendungszweck in maschinenlesbarer Form. Dein Kunde scannt ihn mit der Banking-App, prüft die vorausgefüllte Überweisung und gibt sie frei, ganz ohne IBAN abzutippen. Für dich heißt das: weniger Zahlendreher, schnellere Zahlungseingänge und eine Zuordnung, die stimmt. Hier erfährst du, was in den Code gehört, wie du ihn auf die Rechnung bringst, worauf du bei der Sicherheit achtest und warum er Pflichtangaben und E-Rechnung nicht ersetzt.
Kurz gesagt
- In Deutschland heißt der QR-Code für Zahlungen GiroCode. Er folgt dem Standard des European Payments Council (EPC) und funktioniert mit den Banking-Apps vieler Sparkassen und Banken.
- Die Schweizer QR-Rechnung ist ein anderes Verfahren mit eigenem Zahlteil. Generatoren für den Swiss QR Code helfen dir bei deutschen Kunden nicht weiter.
- Der GiroCode ist freiwillig. Die Pflichtangaben einer Rechnung und die Regeln zur E-Rechnung gelten unabhängig davon.
- Am sichersten entsteht der Code direkt aus deinen Rechnungsdaten, damit Betrag, IBAN und Rechnungsnummer im Code und im Text immer übereinstimmen.
- Bitte deine Kunden, die Daten in der App vor der Freigabe zu prüfen. Das schützt beide Seiten vor manipulierten Codes.
Inhaltsverzeichnis
- GiroCode, Swiss QR oder E-Rechnung: welcher Code gemeint ist
- Was im GiroCode steckt
- So kommt der GiroCode auf deine Rechnung
- So bezahlt dein Kunde per GiroCode
- Sicherheit: manipulierte Codes erkennen
- Was der QR-Code nicht ersetzt: Pflichtangaben und E-Rechnung
- Unsere Sicht: Der Code ist nur so gut wie die Daten dahinter
- Rechnungen und Buchhaltung an einem Ort
- Häufige Fragen
- Quellen
GiroCode, Swiss QR oder E-Rechnung: welcher Code gemeint ist
Wer nach „QR-Code Rechnung“ sucht, landet schnell auf Schweizer Seiten. Das liegt daran, dass die Schweiz die QR-Rechnung landesweit eingeführt hat: Sie ersetzt dort die frühere Vielfalt der Einzahlungsscheine, wie der Finanzinfrastruktur-Betreiber SIX in seinem Einführungsdrehbuch beschreibt. In Deutschland gibt es keinen solchen Pflichtzahlschein. Hier ist der GiroCode üblich, der auf den europaweit einheitlichen SEPA-Regeln aufbaut. Diese SEPA-Verfahren beruhen auf den Regelwerken des EPC, betont die Deutsche Bundesbank.
Die E-Rechnung wiederum ist kein QR-Code, sondern ein strukturiertes Datenformat für die ganze Rechnung. Die drei Begriffe werden oft vermischt, deshalb hier der Überblick:
| Merkmal | GiroCode (EPC-QR-Code) | Schweizer QR-Rechnung | E-Rechnung (XRechnung, ZUGFeRD) |
|---|---|---|---|
| Wo üblich | Deutschland und weitere SEPA-Länder | Schweiz und Liechtenstein | Deutschland, im B2B-Verkehr vorgeschrieben |
| Was er enthält | Zahlungsdaten für eine SEPA-Überweisung | Zahlungsdaten im Swiss QR Code mit eigenem Zahlteil | alle Rechnungsdaten als strukturierte Datei |
| Wer liest ihn | Kunde mit Banking-App | Kunde mit Schweizer Banking-App oder Scanner | Buchhaltungs- und ERP-Software des Empfängers |
| Pflicht? | nein, freiwilliger Service | in der Schweiz der Standard für Einzahlungen | ja, je nach Umsatz und Übergangsfrist |
| Ersetzt Pflichtangaben? | nein | nein | nein, enthält sie aber in strukturierter Form |
Für dich als Selbstständiger oder kleines Unternehmen in Deutschland ist also der GiroCode die richtige Wahl. Hast du Kunden in der Schweiz, gelten dort die Vorgaben von SIX. Kläre dann mit deiner Bank, welche Zahlungsart deine Schweizer Kunden nutzen können.
Was im GiroCode steckt
Ein GiroCode ist im Kern ein kleiner Datensatz, der in ein QR-Muster übersetzt wird. Laut der technischen Beschreibung des Formats enthält er Empfängername, IBAN, Betrag, Währung und Zweck. Dazu kommt entweder eine strukturierte Gläubigerreferenz oder ein freier Verwendungszweck, nicht beides. Die BIC ist in Version 002 des Standards bei Zahlungen innerhalb des EWR optional.
So sieht das praktisch aus:
- Empfängername: dein Name oder Firmenname, so wie er beim Konto hinterlegt ist.
- IBAN: das Konto, auf das die Zahlung gehen soll. Ein einziger falscher Buchstabe macht den Code unbrauchbar oder leitet Geld falsch.
- BIC: bei Inlands- und EWR-Zahlungen in der aktuellen Version nicht nötig.
- Betrag und Währung: der Bruttobetrag der Rechnung in Euro.
- Verwendungszweck oder Referenz: bei kleinen Unternehmen meist die Rechnungsnummer, gern ergänzt um die Kundennummer.
Unser Tipp für den Verwendungszweck: Setze die Rechnungsnummer an den Anfang. Wenn der Kunde den Text in der App kürzt oder ergänzt, bleibt die Nummer erhalten, und du kannst den Zahlungseingang auf dem Kontoauszug sofort der richtigen Rechnung zuordnen.
So kommt der GiroCode auf deine Rechnung
Du hast im Wesentlichen zwei Wege. Die Sparkassen beschreiben, dass sich GiroCodes über einen Generator für Office-Programme erstellen oder per Schnittstelle automatisiert auf Rechnungen bringen lassen. Welcher Weg passt, hängt davon ab, wie viele Rechnungen du schreibst.
Weg 1: Code einzeln erzeugen
Das ist der Weg für wenige Rechnungen im Monat, etwa in der Gründungsphase.
- Schreibe die Rechnung fertig, mit Endbetrag und Rechnungsnummer.
- Öffne einen GiroCode-Generator und trage Name, IBAN, Betrag und Verwendungszweck ein.
- Prüfe jede Angabe gegen die Rechnung. Vor allem die IBAN und den Betrag.
- Lade den Code als Bild herunter, möglichst als PNG oder als Vektorgrafik.
- Füge ihn in die Rechnung ein und exportiere sie als PDF.
- Teste den Code vor dem Versand mit deiner eigenen Banking-App. Brich die Überweisung danach einfach ab.
Der Haken: Jeder Kopiervorgang ist eine Fehlerquelle. Änderst du nachträglich einen Posten, musst du daran denken, auch den Code neu zu erzeugen. Sonst zahlt dein Kunde den alten Betrag.
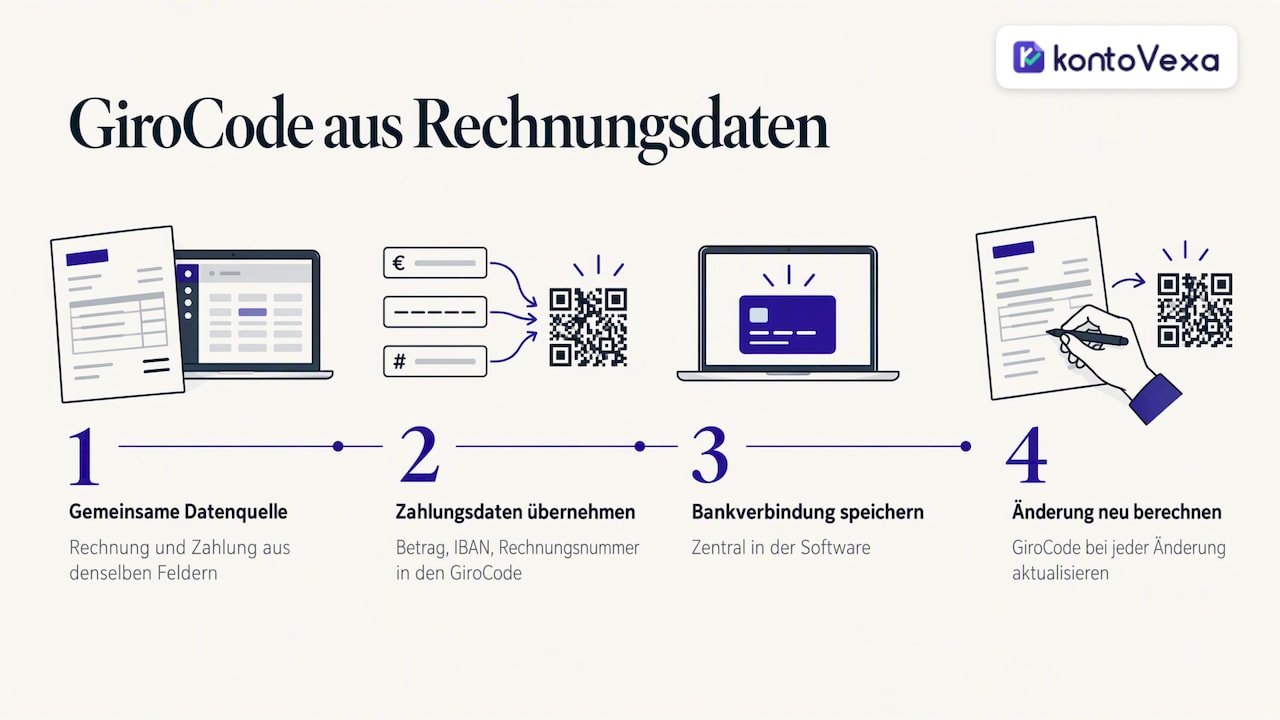
Weg 2: Code automatisch aus den Rechnungsdaten
Schreibst du regelmäßig Rechnungen, lohnt sich eine Lösung, in der Rechnungsdaten und Zahlungsdaten aus einer Quelle kommen. Rechnungssoftware oder eine Schnittstelle zum Bankformat erzeugt den Code dann aus denselben Feldern, die auch im Rechnungstext stehen. Betrag, IBAN und Rechnungsnummer können so nicht auseinanderlaufen. Achte bei der Auswahl darauf, dass die Software deine Bankverbindung zentral speichert und den Code bei jeder Änderung neu berechnet.
Platzierung und Gestaltung
Ein GiroCode wirkt nur, wenn er gefunden und gelesen wird. Diese Punkte haben sich bewährt:
- Position: in der Nähe des Endbetrags oder der Zahlungsbedingungen, nicht im Fußbereich zwischen Handelsregister und Bankdaten.
- Beschriftung: ein kurzer Hinweis wie „Bequem bezahlen: Code mit deiner Banking-App scannen“ erklärt Kunden, was der Code tut.
- Weißraum: lass rund um den Code einen freien Rand, damit die Kamera ihn sauber erkennt.
- Kontrast: schwarz auf weiß, keine Farbverläufe, kein Logo in der Mitte.
- Größe: groß genug, dass er auch auf einem ausgedruckten A4-Blatt und am Bildschirm zuverlässig scannt. Teste beides.
- Bankdaten zusätzlich im Text: Wer keine passende App hat, braucht IBAN und Verwendungszweck weiterhin lesbar auf der Rechnung.
So bezahlt dein Kunde per GiroCode
Für den Empfänger ist der Ablauf einfach. Die Sparkasse Hanau beschreibt ihn so: Der Kunde scannt den Code mit der Banking-App, die Daten landen in der Überweisungsmaske, er prüft sie und gibt die Überweisung mit einer TAN frei. Vorausgesetzt werden ein Smartphone, ein Online- oder Mobile-Banking-Zugang mit chipTAN oder pushTAN und die passende App.
Schritt für Schritt:
- Banking-App öffnen und die Funktion zum Scannen von Rechnungen oder QR-Codes wählen.
- Kamera auf den GiroCode richten, auf dem Papier oder am Bildschirm.
- Die vorausgefüllte Überweisung prüfen: Empfänger, IBAN, Betrag, Verwendungszweck.
- Mit TAN freigeben.
Das klappt am PC-Bildschirm ebenso wie auf Papier. Viele Kunden öffnen die PDF-Rechnung am Laptop und scannen den Code mit dem Handy. Damit ist auch eine häufige Frage beantwortet: Den Code auf dem Display des Handys zu scannen, mit dem du gerade zahlen willst, ist umständlich. Besser ist es, die Rechnung auf einem zweiten Gerät zu öffnen. Manche Apps können Codes auch aus einem gespeicherten Bild oder PDF lesen. Ob deine App das kann, zeigt dir deine Bank.
Die VR Bank Rhein-Neckar fasst den Vorteil für beide Seiten zusammen: schnelle Überweisung und fehlerfreie, vollständige Übernahme der Rechnungsdaten. Nötig sind auf Kundenseite ein Smartphone und eine Banking-App mit QR-Code-Reader.
Sicherheit: manipulierte Codes erkennen
Ein GiroCode ist ein reines Datenformat. Er prüft nicht, ob die IBAN wirklich dir gehört. Die Gefahr: Jemand fängt eine Rechnung ab oder fälscht sie und tauscht den Code gegen einen mit fremder IBAN. Schutz entsteht deshalb durch die Prüfung der Zahlungsdaten in der Banking-App, bevor der Kunde freigibt.
Was du als Rechnungssteller tun kannst:
- IBAN im Text und im Code identisch halten. So kann jeder Kunde mit einem Blick vergleichen.
- Rechnungen über einen festen Weg verschicken, etwa immer von derselben Absenderadresse oder über ein Kundenportal. Kündige Kontowechsel rechtzeitig und über einen zweiten Kanal an.
- Keine Codes aus fremden Quellen übernehmen. Erzeuge den Code selbst aus deinen gespeicherten Bankdaten.
- Testscan vor dem Versand. Er zeigt dir, ob Empfängername und IBAN korrekt sind.
- PDFs nicht nachträglich bearbeiten. Ändere die Rechnung in der Quelle und exportiere sie neu.
Was du deinen Kunden mitgeben kannst: Wenn der Empfängername in der App nicht zu deiner Firma passt oder die IBAN von der auf der Rechnung abweicht, sollen sie nicht zahlen und dich über eine bekannte Telefonnummer anrufen. Wer glaubt, bereits auf eine gefälschte Rechnung gezahlt zu haben, sollte sofort die eigene Bank kontaktieren, damit sie prüft, ob sich die Zahlung noch zurückholen lässt.
Was der QR-Code nicht ersetzt: Pflichtangaben und E-Rechnung
Der GiroCode ist ein Service für die Zahlung. An den rechtlichen Anforderungen an deine Rechnung ändert er nichts.
Pflichtangaben bleiben Pflicht. Name und Anschrift beider Parteien, Steuernummer oder USt-IdNr., Rechnungsdatum und fortlaufende Rechnungsnummer, Leistung, Leistungszeitpunkt, Entgelt und Steuersatz gehören nach § 14 UStG auf die Rechnung, ob mit Code oder ohne. Welche Angaben im Einzelnen nötig sind und was für Kleinunternehmer gilt, erklären wir in unserem Ratgeber zu den Pflichtangaben auf Rechnungen. Schreibst du für internationale Kunden, hilft dir unsere Anleitung zur Rechnung auf Englisch.
Die E-Rechnung kommt im B2B-Bereich trotzdem. Zwischen inländischen Unternehmen wird die strukturierte E-Rechnung schrittweise zur Pflicht. Eine PDF-Rechnung mit GiroCode ist keine E-Rechnung im Sinne des Gesetzes, auch wenn sie elektronisch verschickt wird. Ab wann die Pflicht für dich gilt, zeigt dir unser Überblick zur E-Rechnungspflicht, und mit dem E-Rechnung-Pflicht-Rechner prüfst du es in wenigen Klicks.
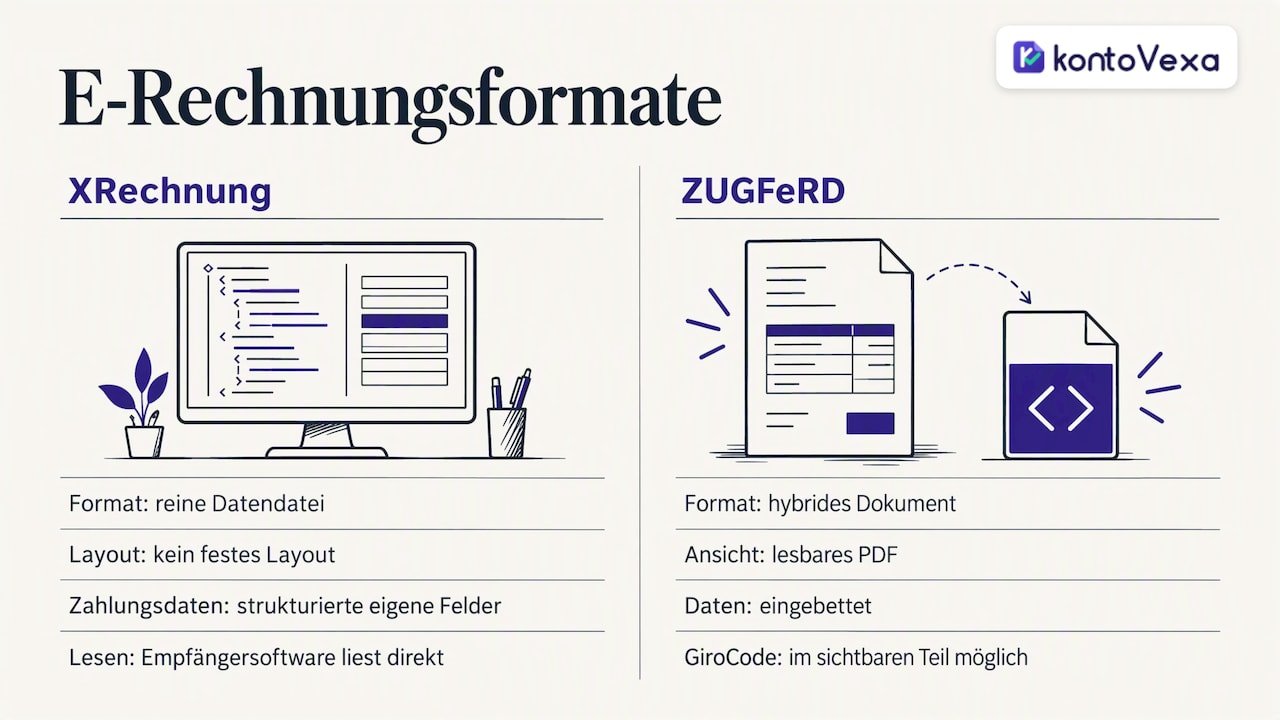
Wie passen GiroCode und E-Rechnung zusammen? Eine XRechnung ist eine reine Datendatei ohne festes Layout. Die Zahlungsdaten stehen dort strukturiert in eigenen Feldern, die Software des Empfängers liest sie direkt. Ein ZUGFeRD-Dokument ist dagegen ein hybrides Format: ein lesbares PDF mit eingebetteten Daten. Auf dem sichtbaren Teil kann ein GiroCode stehen, er ist dann eine Hilfe für Kunden, die von Hand per App bezahlen. Die Unterschiede der Formate erklären wir ausführlich in unserem Artikel zu XRechnung, ZUGFeRD und Peppol.
Unsere Sicht: Der Code ist nur so gut wie die Daten dahinter
Wir sehen bei Selbstständigen immer wieder dasselbe Muster: Die Rechnung entsteht in einem Programm, der QR-Code in einem anderen, die Bankdaten stehen in einer dritten Notiz. Jeder Schritt dazwischen ist eine Stelle, an der ein Betrag veraltet oder eine Ziffer verrutscht.
Deshalb halten wir nichts davon, Zahlungsdaten getrennt von der Buchhaltung zu pflegen. Rechnung, Kunde, Zahlungsziel, Zahlungseingang und Umsatzsteuer gehören an einen Ort. Dann stimmt der Betrag in der Rechnung mit dem in der Voranmeldung überein, und offene Posten fallen auf, bevor eine Mahnung nötig wird.
Kontovexa haben wir genau dafür gebaut: Rechnungen, E-Rechnungen im ZUGFeRD- und XRechnung-Format, Ausgaben, Belege, EÜR und Umsatzsteuer in einer Oberfläche, die sich an dein Unternehmen anpasst und in deiner bevorzugten Sprache bedienbar ist. Die Übermittlung ans Finanzamt läuft direkt über ELSTER. Ein QR-Code auf der Rechnung ist ein schöner Komfort. Saubere Daten von der Rechnung bis zur Steuererklärung sind das, was dir am Ende Zeit und Nerven spart.
Paulo
Rechnungen und Buchhaltung an einem Ort
Wenn du deine Rechnungen nicht mehr in Textdokumenten zusammenbaust, sondern aus einer Datenquelle erstellen willst, probiere Kontovexa aus. Mit unserer Rechnungssoftware für Selbstständige schreibst du Rechnungen und E-Rechnungen, verwaltest Kunden und Lieferanten und archivierst Belege rechtssicher. Fristerinnerungen helfen dir bei Voranmeldung und Jahreserklärung.
Du kannst Kontovexa 30 Tage kostenlos testen, ohne Kreditkarte. Danach wählst du einen Tarif: Start für 99 € im Jahr oder 9,90 € im Monat, Business für 199 € im Jahr oder 22,90 € im Monat, Pro für 299 € im Jahr oder 32,90 € im Monat. Alle Tarife im Vergleich findest du auf unserer Preisübersicht.
Häufige Fragen
Ist ein QR-Code auf der Rechnung in Deutschland Pflicht?
Nein. Der GiroCode ist ein freiwilliger Service für deine Kunden. Pflicht sind die Rechnungsangaben nach § 14 UStG und im B2B-Bereich zunehmend die strukturierte E-Rechnung, nicht der Zahlungscode.
Kann ich einen Schweizer QR-Rechnungs-Generator für deutsche Kunden nutzen?
Das ist nicht sinnvoll. Die Schweizer QR-Rechnung folgt dem Standard von SIX und ist auf den Zahlungsverkehr in der Schweiz und Liechtenstein ausgelegt. Für SEPA-Überweisungen deutscher Kunden ist der GiroCode nach EPC-Standard der passende Code.
Funktioniert der GiroCode mit jeder Banking-App?
Viele Apps von Sparkassen und Banken in Deutschland lesen GiroCodes, der Name der Funktion unterscheidet sich je nach Bank. Ob deine App sie unterstützt, erfährst du bei deiner Bank. Deshalb sollten IBAN und Verwendungszweck auch immer im Klartext auf der Rechnung stehen.
Muss die BIC im GiroCode stehen?
In der aktuellen Version 002 des Standards ist die BIC bei Zahlungen innerhalb des EWR optional. Die Banking-Apps erkennen die Bank anhand der IBAN. Entscheidend ist, dass IBAN, Name und Betrag stimmen.
Was tun, wenn sich der Rechnungsbetrag nach dem Versand ändert?
Erstelle eine korrigierte Rechnung mit neuem Code oder eine Rechnungskorrektur nach den üblichen Regeln. Schicke nie nur einen neuen QR-Code, denn Rechnungstext und Zahlungsdaten müssen zusammenpassen. Weise den Kunden klar darauf hin, welches Dokument gilt.
Quellen
- SIX: Einführungsdrehbuch zur QR-Rechnung
- Deutsche Bundesbank: Zahlungsverkehr und Wertpapierabwicklung
- GiroCode: Datenfelder des Formats
- Sparkasse.de: GiroCode erstellen
- Sparkasse Hanau: GiroCode, Zahlen mit Code
- VR Bank Rhein-Neckar: Rechnung mit QR-Code
- Wikipedia: EPC-QR-Code