 Black Deal 50 % rabatu na pierwszy rok przy płatności rocznej – tylko do 31 grudnia 2026.

Kod QR na fakturze: jak utworzyć GiroCode i prawidłowo go używać
Kod QR na niemieckiej fakturze to niemal zawsze GiroCode, nazywany też kodem EPC-QR. Zawiera Państwa dane bankowe, kwotę i tytuł przelewu w formie czytelnej dla maszyn. Klient skanuje go aplikacją bankową, sprawdza wstępnie wypełniony przelew i go zatwierdza, bez przepisywania numeru IBAN. Dla Państwa oznacza to mniej przestawionych cyfr, szybsze wpływy płatności i prawidłowe przyporządkowanie wpłat. W tym artykule dowiedzą się Państwo, co powinien zawierać kod, jak umieścić go na fakturze, na co zwrócić uwagę pod względem bezpieczeństwa i dlaczego nie zastępuje on obowiązkowych elementów faktury ani E-Rechnung (e-faktury ustrukturyzowanej).
W skrócie
- W Niemczech kod QR do płatności nazywa się GiroCode. Opiera się na standardzie Europejskiej Rady ds. Płatności (European Payments Council, EPC) i działa z aplikacjami bankowymi wielu kas oszczędnościowych (Sparkassen) i banków.
- Szwajcarska faktura QR to inna procedura z własną częścią płatniczą. Generatory Swiss QR Code nie pomogą Państwu w przypadku niemieckich klientów.
- GiroCode jest dobrowolny. Obowiązkowe elementy faktury i zasady dotyczące E-Rechnung obowiązują niezależnie od niego.
- Najbezpieczniej jest generować kod bezpośrednio z danych faktury, aby kwota, IBAN i numer faktury w kodzie i w tekście zawsze były zgodne.
- Prosimy zachęcać klientów, aby przed zatwierdzeniem sprawdzali dane w aplikacji. Chroni to obie strony przed zmanipulowanymi kodami.
Spis treści
- GiroCode, Swiss QR czy E-Rechnung: o który kod chodzi
- Co zawiera GiroCode
- Jak umieścić GiroCode na fakturze
- Jak klient płaci za pomocą GiroCode
- Bezpieczeństwo: jak rozpoznać zmanipulowane kody
- Czego kod QR nie zastępuje: obowiązkowe elementy faktury i E-Rechnung
- Nasze zdanie: kod jest tylko tak dobry jak dane, które za nim stoją
- Faktury i księgowość w jednym miejscu
- Najczęstsze pytania
- Źródła
GiroCode, Swiss QR czy E-Rechnung: o który kod chodzi
Kto szuka hasła „QR-Code Rechnung”, szybko trafia na szwajcarskie strony. Wynika to z tego, że Szwajcaria wprowadziła fakturę QR w całym kraju: zastępuje ona tam dawną różnorodność blankietów wpłat, jak opisuje operator infrastruktury finansowej SIX w swoim przewodniku wdrożeniowym. W Niemczech nie ma takiego obowiązkowego blankietu płatniczego. Powszechnie stosuje się tu GiroCode, oparty na jednolitych w całej Europie zasadach SEPA. Te procedury SEPA opierają się na regulaminach EPC, podkreśla Deutsche Bundesbank.
E-Rechnung z kolei nie jest kodem QR, lecz ustrukturyzowanym formatem danych dla całej faktury. Te trzy pojęcia są często mylone, dlatego oto przegląd:
| Cecha | GiroCode (kod EPC-QR) | Szwajcarska faktura QR | E-Rechnung (XRechnung, ZUGFeRD) |
|---|---|---|---|
| Gdzie stosowany | Niemcy i inne kraje SEPA | Szwajcaria i Liechtenstein | Niemcy, obowiązkowa w obrocie B2B |
| Co zawiera | dane płatnicze do przelewu SEPA | dane płatnicze w Swiss QR Code z własną częścią płatniczą | wszystkie dane faktury jako ustrukturyzowany plik |
| Kto go odczytuje | klient z aplikacją bankową | klient ze szwajcarską aplikacją bankową lub skanerem | oprogramowanie księgowe i ERP odbiorcy |
| Obowiązkowy? | nie, dobrowolna usługa | w Szwajcarii standard dla wpłat | tak, w zależności od obrotu i okresu przejściowego |
| Zastępuje obowiązkowe elementy faktury? | nie | nie | nie, ale zawiera je w formie ustrukturyzowanej |
Dla Państwa jako osoby samozatrudnionej lub małej firmy w Niemczech właściwym wyborem jest więc GiroCode. Jeśli mają Państwo klientów w Szwajcarii, obowiązują tam wytyczne SIX. Warto wtedy ustalić z bankiem, z jakiej formy płatności mogą korzystać Państwa szwajcarscy klienci.
Co zawiera GiroCode
GiroCode to w gruncie rzeczy niewielki zestaw danych przełożony na wzór QR. Zgodnie z techniczną specyfikacją formatu zawiera on nazwę odbiorcy, IBAN, kwotę, walutę i cel płatności. Do tego dochodzi albo ustrukturyzowana referencja wierzyciela, albo dowolny tytuł przelewu, ale nie oba jednocześnie. Kod BIC jest w wersji 002 standardu opcjonalny przy płatnościach w obrębie EOG.
W praktyce wygląda to tak:
- Nazwa odbiorcy: Państwa imię i nazwisko lub nazwa firmy, tak jak są zapisane w danych rachunku.
- IBAN: rachunek, na który ma trafić płatność. Jedna błędna litera sprawia, że kod jest bezużyteczny lub kieruje pieniądze w niewłaściwe miejsce.
- BIC: w aktualnej wersji niepotrzebny przy płatnościach krajowych i w EOG.
- Kwota i waluta: kwota brutto faktury w euro.
- Tytuł przelewu lub referencja: w małych firmach zazwyczaj numer faktury, najlepiej uzupełniony o numer klienta.
Nasza wskazówka dotycząca tytułu przelewu: proszę umieszczać numer faktury na początku. Jeśli klient skróci lub uzupełni tekst w aplikacji, numer pozostanie, a Państwo od razu przypiszą wpływ na wyciągu bankowym do właściwej faktury.
Jak umieścić GiroCode na fakturze
Zasadniczo istnieją dwa sposoby. Sparkassen opisują, że GiroCode można utworzyć za pomocą generatora dla programów biurowych lub automatycznie umieszczać na fakturach przez interfejs. Który sposób jest odpowiedni, zależy od tego, ile faktur Państwo wystawiają.
Sposób 1: generowanie kodu pojedynczo
To rozwiązanie przy kilku fakturach miesięcznie, np. w fazie zakładania działalności.
- Proszę przygotować gotową fakturę z kwotą końcową i numerem faktury.
- Otworzyć generator GiroCode i wpisać nazwę, IBAN, kwotę oraz tytuł przelewu.
- Sprawdzić każdą daną z fakturą. Przede wszystkim IBAN i kwotę.
- Pobrać kod jako obraz, najlepiej w formacie PNG lub jako grafikę wektorową.
- Wstawić go do faktury i wyeksportować ją jako PDF.
- Przed wysyłką przetestować kod własną aplikacją bankową. Następnie po prostu przerwać przelew.
Haczyk: każde kopiowanie to potencjalne źródło błędów. Jeśli później zmienią Państwo jakąś pozycję, trzeba pamiętać o ponownym wygenerowaniu kodu. W przeciwnym razie klient zapłaci starą kwotę.
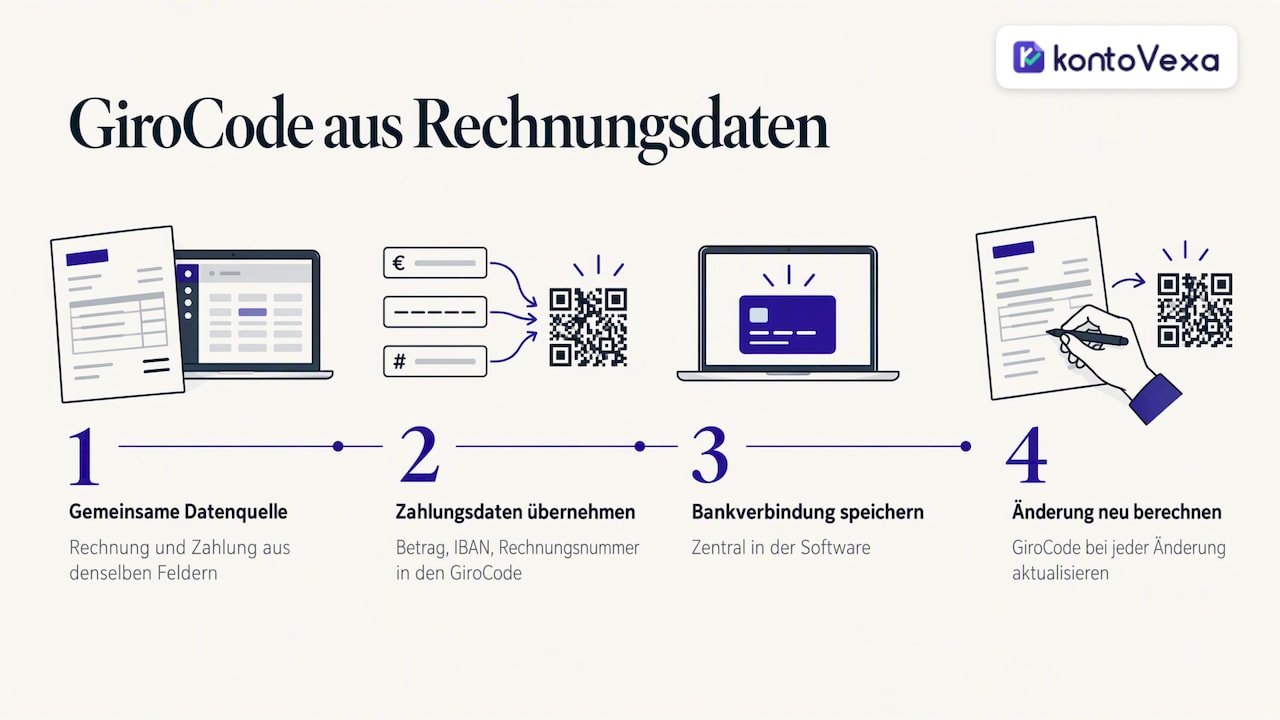
Sposób 2: kod generowany automatycznie z danych faktury
Jeśli regularnie wystawiają Państwo faktury, warto korzystać z rozwiązania, w którym dane faktury i dane płatnicze pochodzą z jednego źródła. Oprogramowanie do fakturowania lub interfejs do formatu bankowego generuje wtedy kod z tych samych pól, które widnieją w treści faktury. Kwota, IBAN i numer faktury nie mogą się wówczas rozjechać. Przy wyborze proszę zwrócić uwagę, czy oprogramowanie przechowuje Państwa dane bankowe centralnie i przelicza kod przy każdej zmianie.
Umiejscowienie i wygląd
GiroCode działa tylko wtedy, gdy zostanie znaleziony i odczytany. Sprawdziły się następujące zasady:
- Położenie: w pobliżu kwoty końcowej lub warunków płatności, a nie w stopce między danymi z rejestru handlowego a danymi bankowymi.
- Opis: krótka informacja, np. „Wygodna płatność: proszę zeskanować kod aplikacją bankową”, wyjaśnia klientom, do czego służy kod.
- Wolna przestrzeń: wokół kodu należy zostawić wolny margines, aby aparat prawidłowo go rozpoznał.
- Kontrast: czarny na białym, bez gradientów, bez logo w środku.
- Rozmiar: na tyle duży, by kod niezawodnie skanował się zarówno z wydrukowanej kartki A4, jak i z ekranu. Proszę przetestować oba warianty.
- Dane bankowe także w tekście: osoby bez odpowiedniej aplikacji nadal potrzebują czytelnego numeru IBAN i tytułu przelewu na fakturze.
Jak klient płaci za pomocą GiroCode
Dla odbiorcy procedura jest prosta. Sparkasse Hanau opisuje ją tak: klient skanuje kod aplikacją bankową, dane trafiają do formularza przelewu, klient je sprawdza i zatwierdza przelew kodem TAN. Wymagane są smartfon, dostęp do bankowości internetowej lub mobilnej z chipTAN lub pushTAN oraz odpowiednia aplikacja.
Krok po kroku:
- Otworzyć aplikację bankową i wybrać funkcję skanowania faktur lub kodów QR.
- Skierować aparat na GiroCode, na papierze lub na ekranie.
- Sprawdzić wstępnie wypełniony przelew: odbiorcę, IBAN, kwotę, tytuł przelewu.
- Zatwierdzić kodem TAN.
Działa to zarówno na ekranie komputera, jak i na papierze. Wielu klientów otwiera fakturę PDF na laptopie i skanuje kod telefonem. To odpowiada też na częste pytanie: skanowanie kodu z wyświetlacza telefonu, którym chce się właśnie zapłacić, jest niewygodne. Lepiej otworzyć fakturę na drugim urządzeniu. Niektóre aplikacje potrafią też odczytywać kody z zapisanego obrazu lub pliku PDF. Czy dana aplikacja ma taką funkcję, wyjaśni bank.
VR Bank Rhein-Neckar podsumowuje korzyści dla obu stron: szybki przelew oraz bezbłędne, kompletne przejęcie danych faktury. Po stronie klienta potrzebne są smartfon i aplikacja bankowa z czytnikiem kodów QR.
Bezpieczeństwo: jak rozpoznać zmanipulowane kody
GiroCode to wyłącznie format danych. Nie sprawdza, czy IBAN rzeczywiście należy do Państwa. Zagrożenie: ktoś przechwytuje lub fałszuje fakturę i podmienia kod na taki z cudzym numerem IBAN. Ochronę zapewnia więc sprawdzenie danych płatniczych w aplikacji bankowej, zanim klient zatwierdzi przelew.
Co mogą zrobić Państwo jako wystawca faktury:
- Utrzymywać identyczny IBAN w tekście i w kodzie. Dzięki temu każdy klient może je porównać jednym spojrzeniem.
- Wysyłać faktury stałym kanałem, np. zawsze z tego samego adresu nadawcy lub przez portal klienta. Zmianę rachunku należy zapowiadać z wyprzedzeniem i drugim kanałem.
- Nie przejmować kodów z obcych źródeł. Kod należy generować samodzielnie z zapisanych danych bankowych.
- Testowe skanowanie przed wysyłką. Pokaże, czy nazwa odbiorcy i IBAN są prawidłowe.
- Nie edytować plików PDF po fakcie. Fakturę należy zmienić w źródle i wyeksportować ponownie.
Co mogą Państwo przekazać klientom: jeśli nazwa odbiorcy w aplikacji nie pasuje do Państwa firmy lub IBAN różni się od tego na fakturze, nie powinni płacić, lecz zadzwonić do Państwa pod znany numer telefonu. Kto sądzi, że zapłacił już na podstawie sfałszowanej faktury, powinien natychmiast skontaktować się ze swoim bankiem, aby ten sprawdził, czy płatność da się jeszcze odzyskać.
Czego kod QR nie zastępuje: obowiązkowe elementy faktury i E-Rechnung
GiroCode to usługa ułatwiająca płatność. Nie zmienia niczego w wymogach prawnych dotyczących Państwa faktury.
Obowiązkowe elementy pozostają obowiązkowe. Imię i nazwisko (nazwa) oraz adres obu stron, Steuernummer (numer podatkowy) lub USt-IdNr. (numer identyfikacyjny VAT UE), data faktury i kolejny numer faktury, świadczenie, data wykonania usługi, wynagrodzenie i stawka podatku muszą znaleźć się na fakturze zgodnie z § 14 UStG, z kodem czy bez. Jakie dane są wymagane w szczegółach i co dotyczy Kleinunternehmer (małych przedsiębiorców), wyjaśniamy w naszym poradniku o obowiązkowych elementach faktury. Jeśli wystawiają Państwo faktury dla klientów zagranicznych, pomoże nasz przewodnik po fakturze w języku angielskim.
E-Rechnung w sektorze B2B i tak nadchodzi. Między krajowymi przedsiębiorstwami ustrukturyzowana E-Rechnung stopniowo staje się obowiązkowa. Faktura PDF z GiroCode nie jest E-Rechnung w rozumieniu ustawy, nawet jeśli jest wysyłana elektronicznie. Od kiedy obowiązek dotyczy Państwa, pokazuje nasz przegląd obowiązku E-Rechnung, a za pomocą kalkulatora obowiązku E-Rechnung sprawdzą to Państwo w kilku kliknięciach.
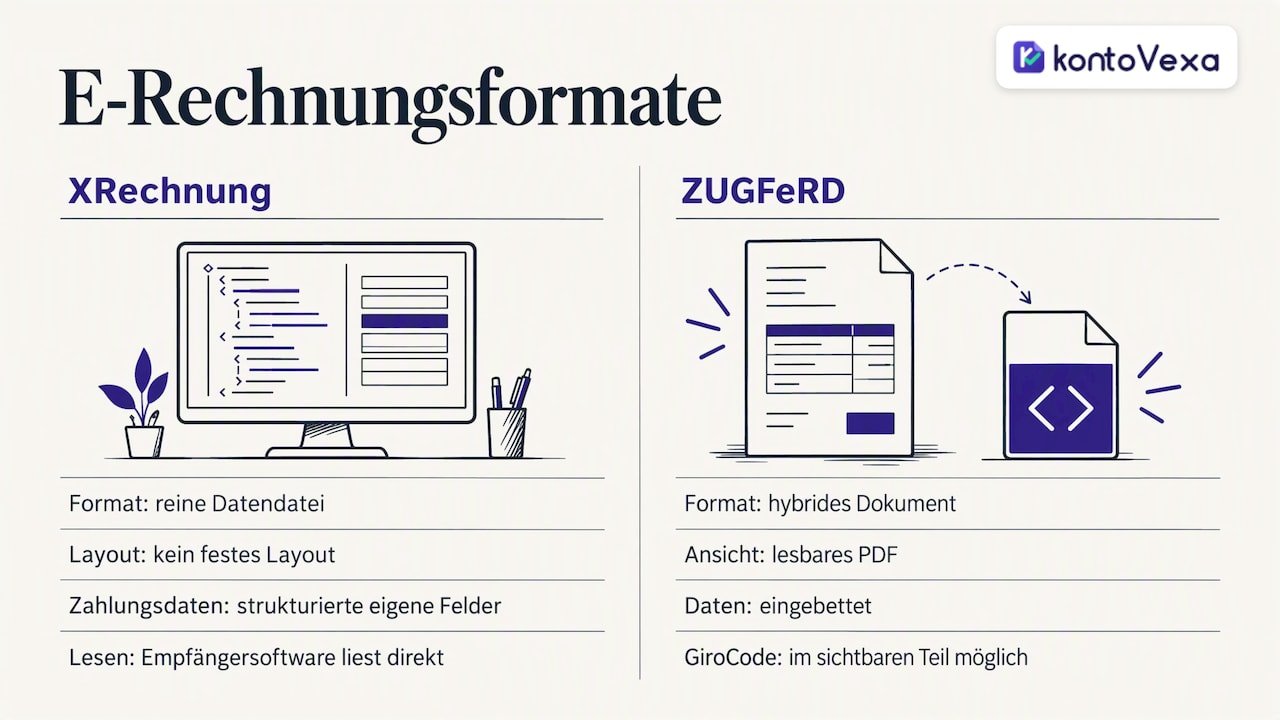
Jak GiroCode i E-Rechnung do siebie pasują? XRechnung (niemiecki format e-faktury XML) to czysty plik danych bez stałego układu graficznego. Dane płatnicze znajdują się tam w ustrukturyzowanej formie w osobnych polach, a oprogramowanie odbiorcy odczytuje je bezpośrednio. Dokument ZUGFeRD (hybrydowy format e-faktury) to natomiast format hybrydowy: czytelny PDF z osadzonymi danymi. W widocznej części może znajdować się GiroCode, który jest wtedy pomocą dla klientów płacących ręcznie przez aplikację. Różnice między formatami szczegółowo wyjaśniamy w naszym artykule o XRechnung, ZUGFeRD i Peppol.
Nasze zdanie: kod jest tylko tak dobry jak dane, które za nim stoją
U osób samozatrudnionych wciąż widzimy ten sam schemat: faktura powstaje w jednym programie, kod QR w drugim, a dane bankowe są zapisane w trzeciej notatce. Każdy krok pośredni to miejsce, w którym kwota może się zdezaktualizować albo cyfra przestawić.
Dlatego nie jesteśmy zwolennikami prowadzenia danych płatniczych oddzielnie od księgowości. Faktura, klient, termin płatności, wpływ płatności i Umsatzsteuer (VAT) powinny być w jednym miejscu. Wtedy kwota na fakturze zgadza się z kwotą w Voranmeldung (wstępnej deklaracji VAT), a otwarte pozycje widać, zanim konieczne będzie wezwanie do zapłaty.
Właśnie w tym celu stworzyliśmy Kontovexa: faktury, E-Rechnung w formacie ZUGFeRD i XRechnung, wydatki, dowody księgowe, EÜR (uproszczone rozliczenie dochodu kasowego) i Umsatzsteuer w jednym interfejsie, który dopasowuje się do Państwa firmy i można go obsługiwać w preferowanym języku. Przesyłanie do Finanzamt (urzędu skarbowego) odbywa się bezpośrednio przez ELSTER (system elektronicznych deklaracji podatkowych). Kod QR na fakturze to miłe udogodnienie. Ale to rzetelne dane – od faktury aż po zeznanie podatkowe – ostatecznie oszczędzają Państwa czas i nerwy.
Paulo
Faktury i księgowość w jednym miejscu
Jeśli nie chcą już Państwo składać faktur w dokumentach tekstowych, lecz tworzyć je z jednego źródła danych, warto wypróbować Kontovexa. Dzięki naszemu oprogramowaniu do fakturowania dla samozatrudnionych wystawiają Państwo faktury i E-Rechnung, zarządzają klientami i dostawcami oraz archiwizują dowody księgowe zgodnie z prawem. Przypomnienia o terminach pomagają przy wstępnej deklaracji i rocznym zeznaniu.
Kontovexa można testować bezpłatnie przez 30 dni, bez karty kredytowej. Następnie wybierają Państwo taryfę: Start za 99 € rocznie lub 9,90 € miesięcznie, Business za 199 € rocznie lub 22,90 € miesięcznie, Pro za 299 € rocznie lub 32,90 € miesięcznie. Porównanie wszystkich taryf znajdą Państwo w naszym cenniku.
Najczęstsze pytania
Czy kod QR na fakturze jest w Niemczech obowiązkowy?
Nie. GiroCode to dobrowolna usługa dla Państwa klientów. Obowiązkowe są elementy faktury zgodnie z § 14 UStG, a w sektorze B2B coraz częściej ustrukturyzowana E-Rechnung, nie kod płatniczy.
Czy mogę używać szwajcarskiego generatora faktur QR dla niemieckich klientów?
Nie ma to sensu. Szwajcarska faktura QR opiera się na standardzie SIX i jest przeznaczona do obrotu płatniczego w Szwajcarii i Liechtensteinie. Do przelewów SEPA niemieckich klientów odpowiednim kodem jest GiroCode zgodny ze standardem EPC.
Czy GiroCode działa z każdą aplikacją bankową?
Wiele aplikacji Sparkassen i banków w Niemczech odczytuje GiroCode, a nazwa funkcji różni się w zależności od banku. Czy dana aplikacja ją obsługuje, można dowiedzieć się w banku. Dlatego IBAN i tytuł przelewu zawsze powinny być podane na fakturze także w formie tekstowej.
Czy kod BIC musi znajdować się w GiroCode?
W aktualnej wersji 002 standardu BIC jest opcjonalny przy płatnościach w obrębie EOG. Aplikacje bankowe rozpoznają bank na podstawie numeru IBAN. Najważniejsze, aby IBAN, nazwa i kwota były prawidłowe.
Co zrobić, jeśli kwota faktury zmieni się po jej wysłaniu?
Należy wystawić skorygowaną fakturę z nowym kodem lub Rechnungskorrektur (fakturę korygującą) zgodnie z obowiązującymi zasadami. Nigdy nie należy wysyłać samego nowego kodu QR, ponieważ treść faktury i dane płatnicze muszą być ze sobą zgodne. Proszę jasno poinformować klienta, który dokument jest obowiązujący.
Źródła
- SIX: przewodnik wdrożeniowy faktury QR
- Deutsche Bundesbank: obrót płatniczy i rozliczanie papierów wartościowych
- GiroCode: pola danych formatu
- Sparkasse.de: tworzenie GiroCode
- Sparkasse Hanau: GiroCode, płatność kodem
- VR Bank Rhein-Neckar: faktura z kodem QR
- Wikipedia: kod EPC-QR
Polecane
Ten artykuł został przetłumaczony maszynowo z języka niemieckiego. Wiążąca jest tylko wersja niemiecka.