 Black Deal 50 % de descuento el primer año con pago anual, solo hasta el 31 de diciembre de 2026.

Código QR en la factura: cómo crear y usar bien el GiroCode
Un código QR en una factura alemana es casi siempre un GiroCode, también llamado código QR EPC. Contiene sus datos bancarios, el importe y el concepto en formato legible por máquina. Su cliente lo escanea con la app de su banco, revisa la transferencia ya rellenada y la autoriza, sin tener que teclear el IBAN. Para usted esto significa menos errores de dígitos, cobros más rápidos y una asignación de pagos correcta. Aquí descubrirá qué debe incluir el código, cómo añadirlo a la factura, qué debe tener en cuenta en materia de seguridad y por qué no sustituye los datos obligatorios ni la E-Rechnung (factura electrónica).
En resumen
- En Alemania, el código QR para pagos se llama GiroCode. Sigue el estándar del European Payments Council (EPC) y funciona con las apps bancarias de muchas Sparkassen y bancos.
- La factura QR suiza es un procedimiento distinto, con su propia sección de pago. Los generadores de Swiss QR Code no le sirven para clientes alemanes.
- El GiroCode es voluntario. Los datos obligatorios de una factura y las normas sobre la E-Rechnung se aplican con independencia de él.
- Lo más seguro es generar el código directamente a partir de los datos de su factura, para que el importe, el IBAN y el número de factura coincidan siempre en el código y en el texto.
- Pida a sus clientes que revisen los datos en la app antes de autorizar el pago. Así ambas partes quedan protegidas frente a códigos manipulados.
Índice
- GiroCode, Swiss QR o E-Rechnung: de qué código se trata
- Qué contiene el GiroCode
- Cómo añadir el GiroCode a su factura
- Cómo paga su cliente con el GiroCode
- Seguridad: cómo detectar códigos manipulados
- Lo que el código QR no sustituye: datos obligatorios y E-Rechnung
- Nuestra opinión: el código solo es tan bueno como los datos que hay detrás
- Facturas y contabilidad en un solo lugar
- Preguntas frecuentes
- Fuentes
GiroCode, Swiss QR o E-Rechnung: de qué código se trata
Quien busca «código QR factura» acaba rápidamente en páginas suizas. Esto se debe a que Suiza ha implantado la factura QR en todo el país: allí sustituye la antigua diversidad de boletas de ingreso, como describe el operador de infraestructura financiera SIX en su guía de introducción. En Alemania no existe un documento de pago obligatorio de ese tipo. Aquí lo habitual es el GiroCode, basado en las normas SEPA, uniformes en toda Europa. Estos procedimientos SEPA se basan en los reglamentos del EPC, subraya el Deutsche Bundesbank.
La E-Rechnung, por su parte, no es un código QR, sino un formato de datos estructurado para toda la factura. Los tres conceptos se confunden a menudo, por eso aquí tiene una visión general:
| Característica | GiroCode (código QR EPC) | Factura QR suiza | E-Rechnung (XRechnung, ZUGFeRD) |
|---|---|---|---|
| Dónde es habitual | Alemania y otros países SEPA | Suiza y Liechtenstein | Alemania, obligatoria en las operaciones B2B |
| Qué contiene | Datos de pago para una transferencia SEPA | Datos de pago en el Swiss QR Code con sección de pago propia | Todos los datos de la factura como archivo estructurado |
| Quién lo lee | Cliente con app bancaria | Cliente con app bancaria suiza o escáner | Software de contabilidad y ERP del destinatario |
| ¿Obligatorio? | no, servicio voluntario | en Suiza, el estándar para los pagos | sí, según la facturación y el periodo transitorio |
| ¿Sustituye los datos obligatorios? | no | no | no, pero los contiene de forma estructurada |
Por tanto, para usted como trabajador autónomo o pequeña empresa en Alemania, el GiroCode es la opción adecuada. Si tiene clientes en Suiza, allí se aplican las especificaciones de SIX. En ese caso, consulte con su banco qué forma de pago pueden utilizar sus clientes suizos.
Qué contiene el GiroCode
En esencia, un GiroCode es un pequeño conjunto de datos que se traduce a un patrón QR. Según la descripción técnica del formato, contiene nombre del beneficiario, IBAN, importe, moneda y finalidad. A ello se suma o bien una referencia estructurada del acreedor o bien un concepto libre, pero no ambos. En la versión 002 del estándar, el BIC es opcional para pagos dentro del EEE.
En la práctica se ve así:
- Nombre del beneficiario: su nombre o el de su empresa, tal como figura en la cuenta.
- IBAN: la cuenta a la que debe ir el pago. Una sola letra incorrecta inutiliza el código o desvía el dinero.
- BIC: no es necesario en la versión actual para pagos nacionales y dentro del EEE.
- Importe y moneda: el importe bruto de la factura en euros.
- Concepto o referencia: en las pequeñas empresas suele ser el número de factura, a ser posible complementado con el número de cliente.
Nuestro consejo para el concepto: ponga el número de factura al principio. Si el cliente acorta o amplía el texto en la app, el número se conserva y usted puede asignar de inmediato el cobro del extracto bancario a la factura correcta.
Cómo añadir el GiroCode a su factura
Básicamente tiene dos opciones. Las Sparkassen explican que los GiroCodes pueden crearse con un generador para programas de ofimática o añadirse automáticamente a las facturas mediante una interfaz. La opción adecuada depende de cuántas facturas emita.
Opción 1: generar el código de forma individual
Es la opción para pocas facturas al mes, por ejemplo en la fase de creación de la empresa.
- Termine la factura, con el importe final y el número de factura.
- Abra un generador de GiroCode e introduzca el nombre, el IBAN, el importe y el concepto.
- Compruebe cada dato con la factura. Sobre todo el IBAN y el importe.
- Descargue el código como imagen, preferiblemente en PNG o como gráfico vectorial.
- Insértelo en la factura y expórtela como PDF.
- Pruebe el código antes del envío con su propia app bancaria. Después, simplemente cancele la transferencia.
El inconveniente: cada operación de copiado es una fuente de errores. Si modifica después una partida, debe acordarse de generar también el código de nuevo. De lo contrario, su cliente pagará el importe antiguo.
Opción 2: código automático a partir de los datos de la factura
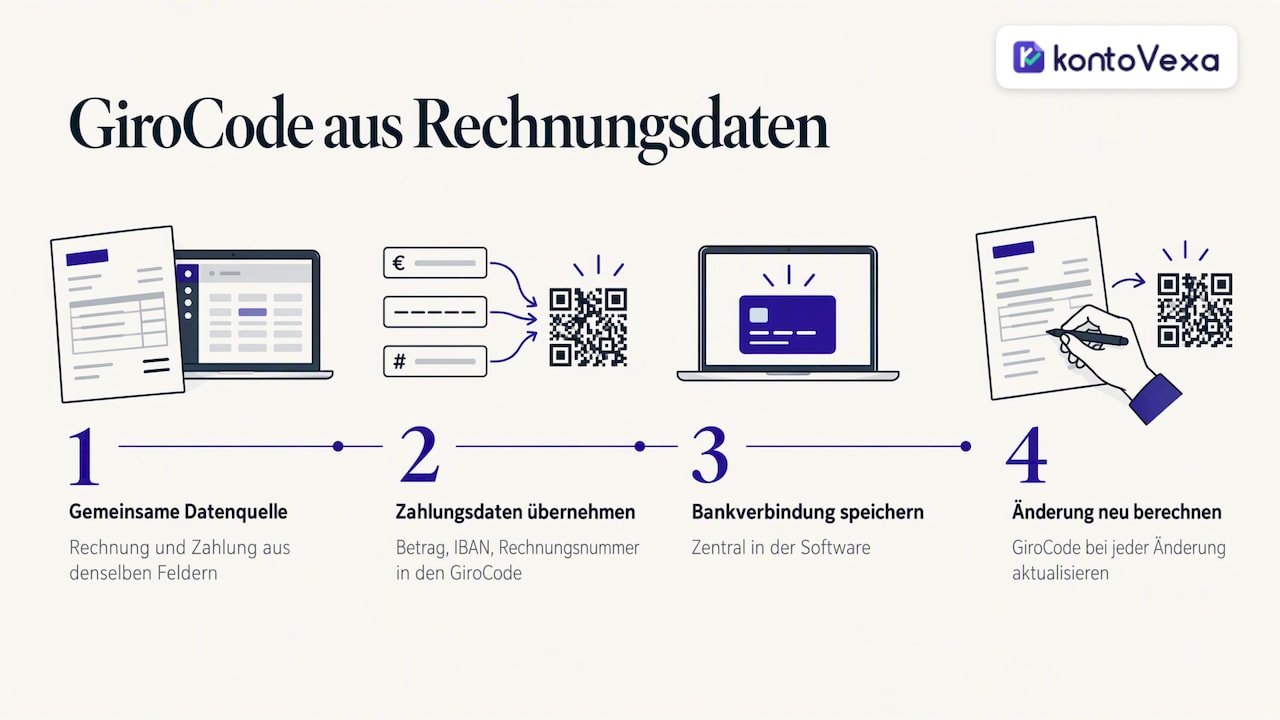
Si emite facturas con regularidad, merece la pena una solución en la que los datos de la factura y los datos de pago procedan de una misma fuente. El software de facturación o una interfaz con el formato bancario genera entonces el código a partir de los mismos campos que figuran en el texto de la factura. Así, el importe, el IBAN y el número de factura no pueden divergir. Al elegir, asegúrese de que el software guarde sus datos bancarios de forma centralizada y recalcule el código con cada cambio.
Ubicación y diseño
Un GiroCode solo es útil si se encuentra y se puede leer. Estos puntos han demostrado su eficacia:
- Posición: cerca del importe final o de las condiciones de pago, no en el pie de página entre el registro mercantil y los datos bancarios.
- Rótulo: una breve indicación como «Pague cómodamente: escanee el código con su app bancaria» explica a los clientes para qué sirve el código.
- Espacio en blanco: deje un margen libre alrededor del código para que la cámara lo reconozca correctamente.
- Contraste: negro sobre blanco, sin degradados de color y sin logotipo en el centro.
- Tamaño: lo bastante grande para que se escanee de forma fiable tanto en una hoja A4 impresa como en pantalla. Pruebe ambas cosas.
- Datos bancarios también en el texto: quien no tenga una app adecuada sigue necesitando el IBAN y el concepto legibles en la factura.
Cómo paga su cliente con el GiroCode
Para el destinatario, el proceso es sencillo. La Sparkasse Hanau lo describe así: el cliente escanea el código con la app bancaria, los datos pasan al formulario de transferencia, los revisa y autoriza la transferencia con un TAN. Se necesita un smartphone, un acceso a la banca online o móvil con chipTAN o pushTAN y la app correspondiente.
Paso a paso:
- Abrir la app bancaria y seleccionar la función para escanear facturas o códigos QR.
- Apuntar la cámara al GiroCode, en papel o en pantalla.
- Revisar la transferencia ya rellenada: beneficiario, IBAN, importe, concepto.
- Autorizar con TAN.
Funciona igual en la pantalla del ordenador que en papel. Muchos clientes abren la factura en PDF en el portátil y escanean el código con el móvil. Con esto también queda respondida una pregunta frecuente: escanear el código en la pantalla del mismo móvil con el que se quiere pagar resulta engorroso. Es mejor abrir la factura en un segundo dispositivo. Algunas apps también pueden leer códigos de una imagen o un PDF guardados. Su banco le indicará si su app puede hacerlo.
El VR Bank Rhein-Neckar resume la ventaja para ambas partes: transferencia rápida y traspaso completo y sin errores de los datos de la factura. Por parte del cliente se necesita un smartphone y una app bancaria con lector de códigos QR.
Seguridad: cómo detectar códigos manipulados
Un GiroCode es un simple formato de datos. No comprueba si el IBAN le pertenece realmente a usted. El peligro: alguien intercepta o falsifica una factura y cambia el código por otro con un IBAN ajeno. Por eso, la protección consiste en la comprobación de los datos de pago en la app bancaria antes de que el cliente autorice el pago.
Lo que usted puede hacer como emisor de la factura:
- Mantener idéntico el IBAN en el texto y en el código. Así cualquier cliente puede compararlos de un vistazo.
- Enviar las facturas por una vía fija, por ejemplo siempre desde la misma dirección de remitente o a través de un portal de clientes. Anuncie los cambios de cuenta con antelación y por un segundo canal.
- No utilizar códigos de fuentes ajenas. Genere usted mismo el código a partir de sus datos bancarios guardados.
- Escaneo de prueba antes del envío. Le muestra si el nombre del beneficiario y el IBAN son correctos.
- No editar los PDF a posteriori. Modifique la factura en el origen y vuelva a exportarla.
Lo que puede transmitir a sus clientes: si el nombre del beneficiario en la app no corresponde a su empresa o el IBAN difiere del que figura en la factura, no deben pagar y deben llamarle a un número de teléfono conocido. Quien crea haber pagado ya una factura falsificada debe contactar inmediatamente con su banco para que compruebe si aún es posible recuperar el pago.
Lo que el código QR no sustituye: datos obligatorios y E-Rechnung
El GiroCode es un servicio para el pago. No cambia en nada los requisitos legales de su factura.
Los datos obligatorios siguen siendo obligatorios. El nombre y la dirección de ambas partes, la Steuernummer (número fiscal) o la USt-IdNr. (número de identificación de IVA), la fecha de la factura y el número de factura secuencial, la prestación, la fecha de la prestación, la contraprestación y el tipo impositivo deben figurar en la factura según el § 14 UStG, con o sin código. Qué datos son necesarios en detalle y qué se aplica a los Kleinunternehmer (pequeños empresarios) lo explicamos en nuestra guía sobre los datos obligatorios de las facturas. Si factura a clientes internacionales, le será útil nuestra guía sobre la factura en inglés.
Aun así, la E-Rechnung llega al ámbito B2B. Entre empresas nacionales, la E-Rechnung estructurada se está convirtiendo progresivamente en obligatoria. Una factura en PDF con GiroCode no es una E-Rechnung en el sentido de la ley, aunque se envíe electrónicamente. Desde cuándo se le aplica la obligación lo muestra nuestro resumen sobre la obligación de E-Rechnung, y con la calculadora de obligación de E-Rechnung puede comprobarlo en pocos clics.
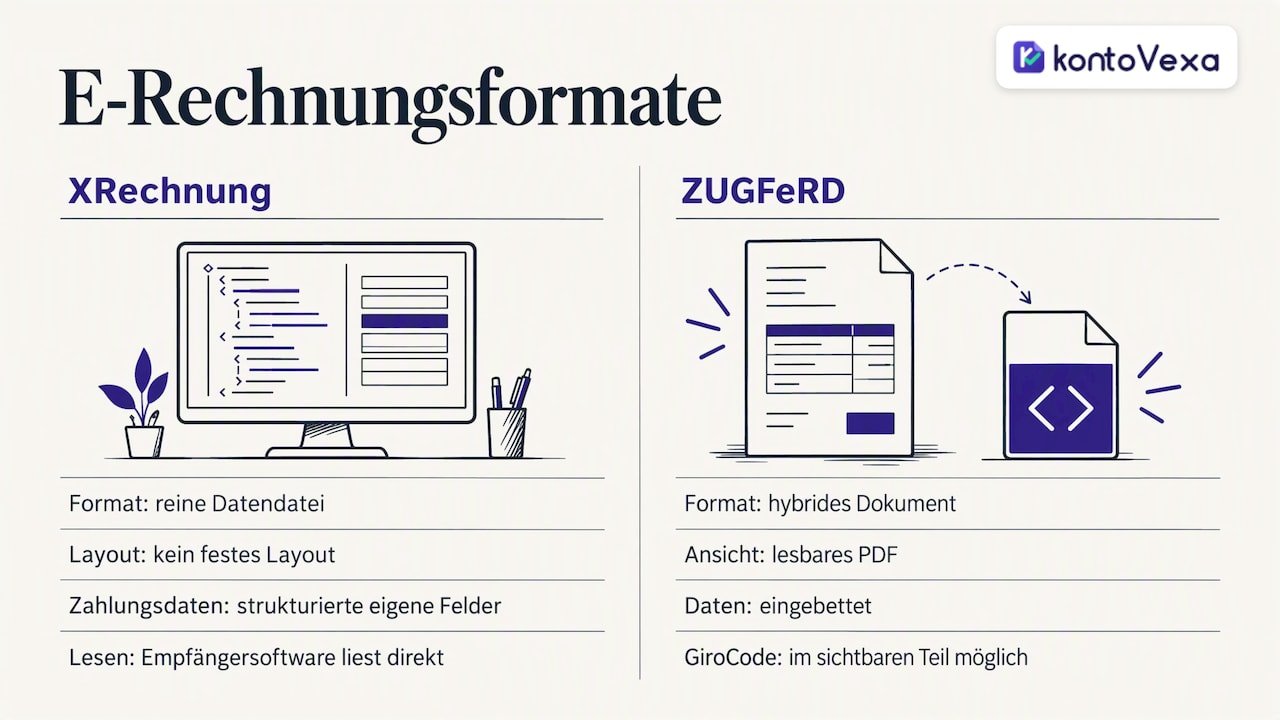
¿Cómo encajan el GiroCode y la E-Rechnung? Una XRechnung es un archivo de datos puro sin diseño fijo. Los datos de pago figuran allí de forma estructurada en campos propios, y el software del destinatario los lee directamente. Un documento ZUGFeRD, en cambio, es un formato híbrido: un PDF legible con datos incrustados. En la parte visible puede aparecer un GiroCode, que sirve entonces de ayuda a los clientes que pagan manualmente con la app. Explicamos en detalle las diferencias entre los formatos en nuestro artículo sobre XRechnung, ZUGFeRD y Peppol.
Nuestra opinión: el código solo es tan bueno como los datos que hay detrás
Entre los autónomos vemos una y otra vez el mismo patrón: la factura se crea en un programa, el código QR en otro y los datos bancarios están en una tercera nota. Cada paso intermedio es un punto en el que un importe queda desactualizado o se baila una cifra.
Por eso no somos partidarios de gestionar los datos de pago por separado de la contabilidad. Factura, cliente, plazo de pago, cobro y Umsatzsteuer (IVA) deben estar en un solo lugar. Así, el importe de la factura coincide con el de la declaración anticipada, y las partidas pendientes se detectan antes de que sea necesaria una reclamación de pago.
Precisamente para eso creamos Kontovexa: facturas, E-Rechnungen en formato ZUGFeRD y XRechnung, gastos, justificantes, EÜR (cálculo simplificado del beneficio) e IVA en una sola interfaz que se adapta a su empresa y puede utilizarse en su idioma preferido. La transmisión al Finanzamt (agencia tributaria local) se realiza directamente a través de ELSTER (portal de declaración electrónica). Un código QR en la factura es una comodidad agradable. Unos datos limpios desde la factura hasta la declaración de impuestos son lo que, al final, le ahorra tiempo y nervios.
Paulo
Facturas y contabilidad en un solo lugar
Si ya no quiere componer sus facturas en documentos de texto, sino crearlas a partir de una única fuente de datos, pruebe Kontovexa. Con nuestro software de facturación para autónomos emite facturas y E-Rechnungen, gestiona clientes y proveedores y archiva justificantes con seguridad jurídica. Los recordatorios de plazos le ayudan con la declaración anticipada y la declaración anual.
Puede probar Kontovexa gratis durante 30 días, sin tarjeta de crédito. Después elige una tarifa: Start por 99 € al año o 9,90 € al mes, Business por 199 € al año o 22,90 € al mes, Pro por 299 € al año o 32,90 € al mes. Encontrará la comparación de todas las tarifas en nuestra página de precios.
Preguntas frecuentes
¿Es obligatorio un código QR en la factura en Alemania?
No. El GiroCode es un servicio voluntario para sus clientes. Lo obligatorio son los datos de la factura según el § 14 UStG y, cada vez más en el ámbito B2B, la E-Rechnung estructurada, no el código de pago.
¿Puedo usar un generador de facturas QR suizas para clientes alemanes?
No tiene sentido. La factura QR suiza sigue el estándar de SIX y está diseñada para los pagos en Suiza y Liechtenstein. Para las transferencias SEPA de clientes alemanes, el código adecuado es el GiroCode según el estándar EPC.
¿Funciona el GiroCode con cualquier app bancaria?
Muchas apps de Sparkassen y bancos en Alemania leen GiroCodes; el nombre de la función varía según el banco. Su banco le dirá si su app es compatible. Por eso, el IBAN y el concepto deben figurar siempre también en texto legible en la factura.
¿Debe figurar el BIC en el GiroCode?
En la versión actual 002 del estándar, el BIC es opcional para pagos dentro del EEE. Las apps bancarias identifican el banco a partir del IBAN. Lo decisivo es que el IBAN, el nombre y el importe sean correctos.
¿Qué hacer si el importe de la factura cambia después del envío?
Cree una factura corregida con un código nuevo o una Rechnungskorrektur (factura rectificativa) según las normas habituales. Nunca envíe solo un código QR nuevo, porque el texto de la factura y los datos de pago deben coincidir. Indique claramente al cliente qué documento es el válido.
Fuentes
- SIX: guía de introducción a la factura QR
- Deutsche Bundesbank: pagos y liquidación de valores
- GiroCode: campos de datos del formato
- Sparkasse.de: crear un GiroCode
- Sparkasse Hanau: GiroCode, pagar con código
- VR Bank Rhein-Neckar: factura con código QR
- Wikipedia: código QR EPC
Recomendaciones
Este artículo se ha traducido automáticamente del alemán. Solo la versión alemana es la de referencia.