Deducciones por inversión (IAB)
Crear o importar deducciones por inversión del § 7g EStG, asignarlas a bienes del inmovilizado, seguir los plazos y revertirlas.
Disponible en los planes: Business Pro
Con un Investitionsabzugsbetrag (IAB) — una deducción por inversiones futuras — las pequeñas empresas pueden deducir hasta el 50 % del coste de una compra prevista ya en un año anterior a la inversión (§ 7g EStG). En Deducciones por inversión (IAB), KontoVexa lleva el registro de estas deducciones por negocio: importe, uso, saldo pendiente y plazo de inversión. Los valores pasan de aquí a la Anlage EÜR; no tiene que volver a introducirlos allí.
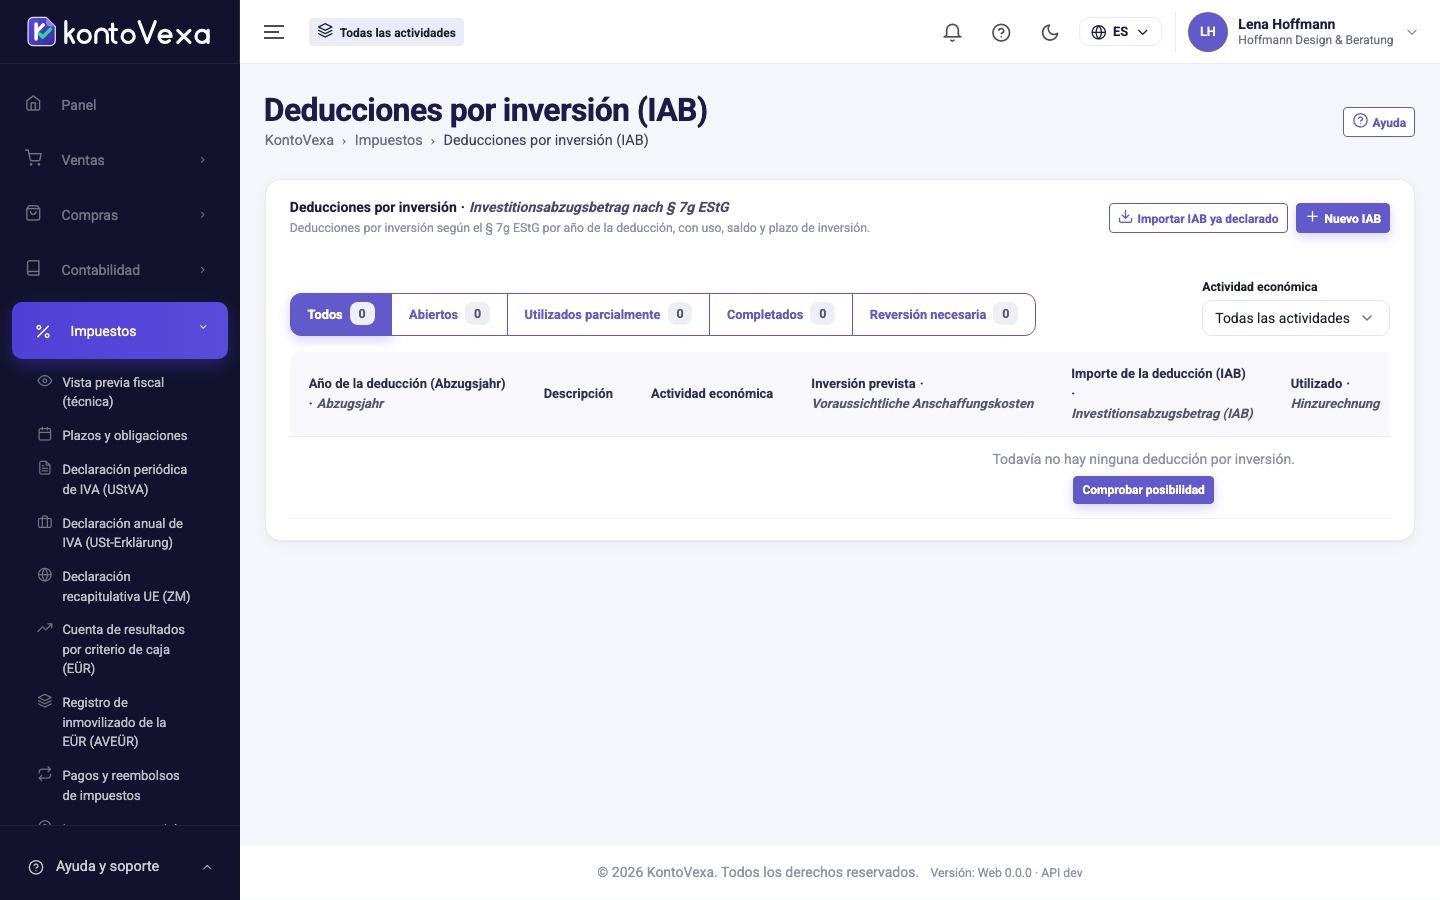
Leer el registro
Cada fila es un IAB con Año de la deducción (Abzugsjahr), Importe de la deducción (IAB), Utilizado, Saldo restante y Plazo de inversión (Investitionsfrist). Con los botones situados encima de la tabla filtra por estado, por ejemplo Abiertos o Reversión necesaria; la selección Actividad económica muestra un solo negocio. Debajo de la tabla figuran los totales.
Si hay que revertir un IAB o si es posible que un bien ya no cumpla la condición de uso, arriba aparece un aviso con enlaces a las entradas afectadas.
Crear un nuevo IAB
- Haga clic en Nuevo IAB. Un asistente le guía por los pasos.
- Negocio y Año: elija el negocio y el año cuyo beneficio debe reducir la deducción. Solo se ofrecen años cuyo plazo de inversión sigue abierto.
- Inversión: introduzca el coste de adquisición previsto (neto) de los bienes planificados.
- Importe: KontoVexa muestra el importe máximo posible según las reglas del año. Acéptelo con Usar el máximo o introduzca un importe menor.
- Descripción: describa lo que tiene previsto comprar.
- Requisitos: KontoVexa comprueba el porcentaje máximo, el límite total por negocio y, si el beneficio del año ya se conoce, el límite de beneficio.
- En Confirmación, haga clic en Crear IAB.
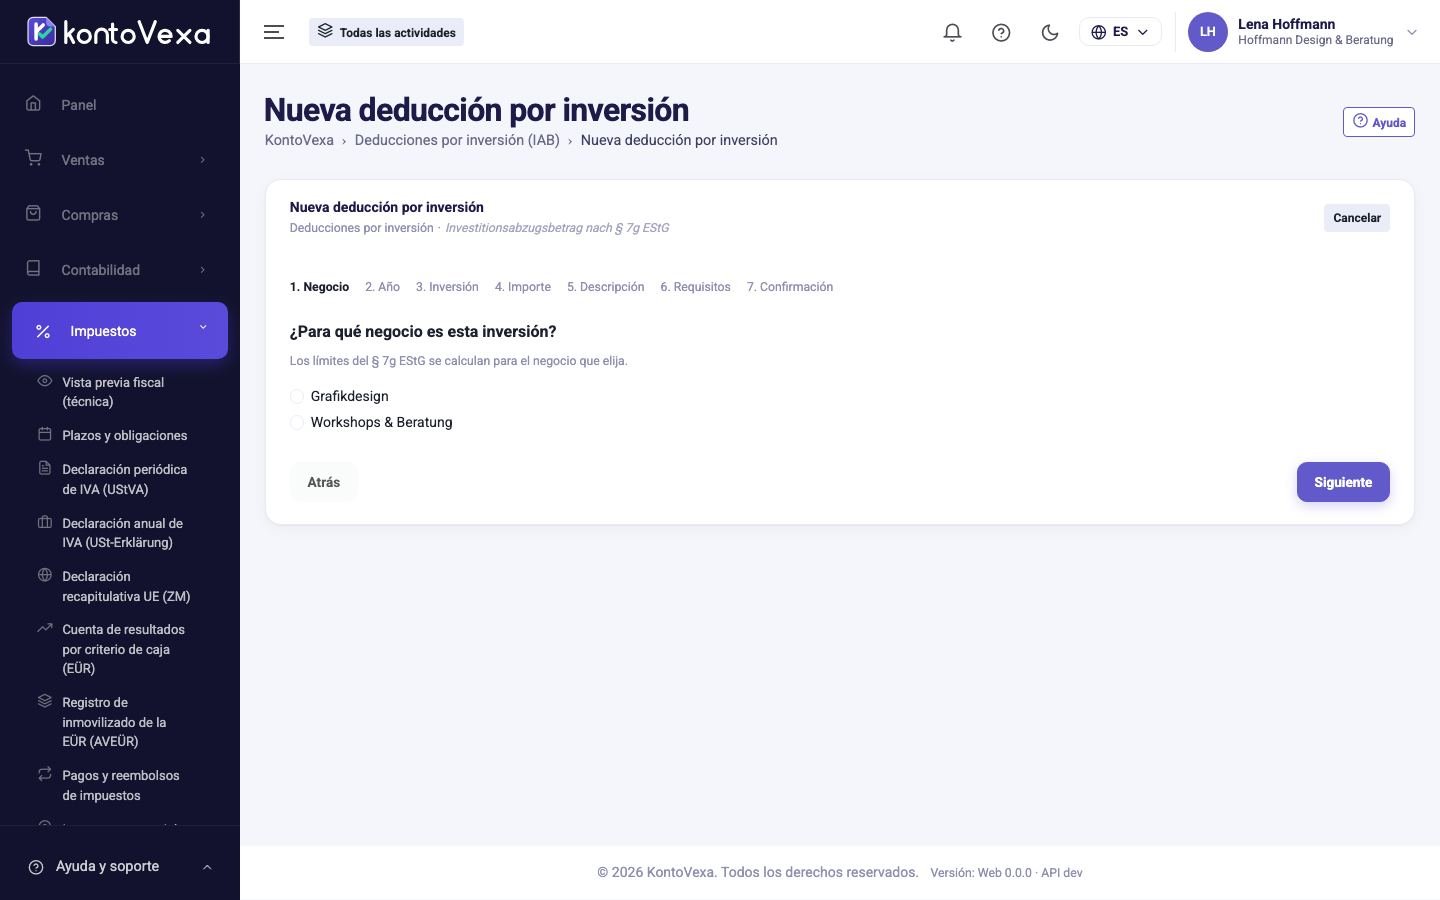
El IAB se guarda como Borrador y aparece de inmediato en la vista previa de la Anlage EÜR de su año. Pasa a Abierto en cuanto usted cierra esa Anlage EÜR.
Importar un IAB ya declarado
Si ya ha declarado un IAB fuera de KontoVexa, impórtelo para que KontoVexa siga controlando el saldo pendiente y el plazo:
- Haga clic en Importar IAB ya declarado.
- Rellene Año de la declaración, Importe declarado originalmente y Saldo aún disponible.
- Revise el Plazo de inversión (Investitionsfrist) propuesto (31 de diciembre del tercer año posterior al año de la deducción). Las deducciones más antiguas pueden tener otro plazo; en ese caso, introduzca el plazo que figura en su liquidación del Finanzamt.
- Confirme Este IAB ya se incluyó en una declaración de impuestos presentada. y haga clic en Importar IAB.
Al importar no se contabiliza nada. Si el plazo indicado ya ha vencido y queda un saldo pendiente, el IAB recibe de inmediato el estado Reversión necesaria.
Asignar el IAB a un bien
Cuando realice la compra prevista, registre el bien en Inmovilizado y guárdelo. Si el negocio tiene un IAB con saldo pendiente, allí aparece la sección IAB disponible (Investitionsabzugsbetrag):
- Elija el IAB e introduzca la Hinzurechnung (§ 7g Abs. 2 Satz 1 EStG): como máximo el 50 % del coste de adquisición y como máximo el saldo pendiente.
- Elija si aplica además la Herabsetzung der Anschaffungs-/Herstellungskosten (§ 7g Abs. 2 Satz 3 EStG). Reduce la base de la AfA (amortización); el coste original sigue visible en el registro de bienes.
- En Uso del activo, indique cómo se usa el bien y confirme Usado en un establecimiento en Alemania (Betriebsstätte), o alquilado, hasta el final del año siguiente.
- Haga clic en Usar el IAB para este activo.
También funciona a la inversa desde el IAB, con Asociar activo. Un IAB puede repartirse entre varios bienes; su estado pasa entonces a Utilizado parcialmente o Utilizado totalmente. Una asignación se anula con Anular este uso: el importe vuelve al IAB, la Herabsetzung se anula y la amortización se vuelve a planificar.
Plazos y recordatorios
El plazo de inversión termina el 31 de diciembre del tercer año posterior al año de la deducción. KontoVexa avisa 12 meses, 6 meses y 90 días antes y después del vencimiento en Notificaciones, a todos los miembros que pueden ver los IAB. Si el plazo ha vencido y queda un saldo pendiente, KontoVexa pone el IAB en Reversión necesaria. No se contabiliza nada ni se modifica ninguna declaración: los siguientes pasos los decide usted en el asistente.
Revertir un IAB
Abra el IAB y haga clic en Revertir (Rückgängigmachung) o, si aparece el aviso Acción fiscal necesaria, en Revisar el IAB (asistente de reversión). El Asistente de reversión (Rückgängigmachung) tiene cinco pasos:
- Importe: el saldo pendiente (§ 7g Abs. 3 EStG) o un bien que no ha cumplido la condición de uso (§ 7g Abs. 4 EStG).
- Motivo: por ejemplo Reversión voluntaria antes del fin del plazo o Plazo de inversión vencido.
- Años afectados: qué años y líneas de la Anlage EÜR cambian y qué declaraciones cerradas quedan desactualizadas.
- Confirmar: el importe pendiente antes y después.
- Corrección: enlaces a las Anlagen EÜR de las que genera una versión rectificada.
Cuando la declaración rectificada esté lista, KontoVexa lo detecta al cerrar la nueva versión; también puede marcarlo con Corrección realizada.
Condición de uso de los bienes
Un bien con IAB o Sonderabschreibung (amortización especial) debe estar alquilado o usarse de forma (casi) exclusiva para el negocio en una Betriebsstätte — un establecimiento — en Alemania hasta el final del año siguiente a su adquisición. KontoVexa lo vigila en la sección Condición de uso (§ 7g Abs. 4 / Abs. 6 Nr. 2) del IAB y del bien. Si el bien se da de baja en ese periodo, el uso empresarial baja del 90 % o la Betriebsstätte deja de estar confirmada, aparece Posible incumplimiento junto con una notificación. Usted decide: Confirmar incumplimiento lleva al asistente, No es incumplimiento pide una justificación. Sin su confirmación nunca se considera que haya un incumplimiento.
Estados
| Estado | Significado |
|---|---|
| Borrador | Creado en KontoVexa; la Anlage EÜR del año aún no está cerrada. Se puede modificar por completo y eliminar. |
| Abierto | Confirmado, aún sin usar. |
| Utilizado parcialmente | Una parte se ha asignado a bienes; queda un saldo pendiente. |
| Utilizado totalmente | Utilizado por completo. |
| Revertido voluntariamente | Revertido voluntariamente antes del fin del plazo. |
| Reversión necesaria | Plazo vencido con saldo pendiente: falta la reversión en el año de la deducción. |
| Revertido | Revertido. |
Conviene saber
- Solo se pueden eliminar los borradores. Un IAB declarado nunca se elimina, sino que se revierte.
- En cuanto una parte se ha usado o revertido, el importe, el año y el negocio ya no se pueden cambiar; la descripción y la nota, sí. Cada cambio figura en el Historial.
- Los límites se aplican por negocio: cada actividad en Actividades económicas es un negocio independiente.
- Ver, crear y revertir son permisos distintos.
- En el modo simplificado, la opción del menú se llama Planificación de inversiones, y el área de impuestos muestra una tarjeta que lleva al asistente.