 Black Deal yıllık ödemede ilk yıl %50 indirim – yalnızca 31 Aralık 2026 tarihine kadar.

Kur farklarını kaydetmek: Kur, hesaplar ve muhasebe kayıtları
Döviz kuru fatura ile ödeme arasında değişirse, farkı kur kârı veya kur zararı olarak ayrı bir gelir tablosu hesabına kaydedersiniz. Orijinal fatura tutarını euro olarak, Umsatzsteuer'i (KDV) ve Vorsteuer'i (indirilecek KDV) bu sırada değiştirmezsiniz. Bilanço usulüne göre defter tutanlar, açık döviz cinsinden alacak ve borçlarını yıl sonunda ayrıca bilanço günündeki Devisenkassamittelkurs (döviz spot orta kuru) üzerinden yeniden değerler. Burada hangi kurun ne zaman geçerli olduğunu, hangi muhasebe kayıtlarına ihtiyacınız olduğunu ve hangi belgeleri saklamanız gerektiğini görebilirsiniz.
Kısaca
- Kayıt: Döviz cinsinden bir faturayı işlem günündeki kur üzerinden euroya çevirir ve bu euro tutarıyla kaydedersiniz.
- Ödeme: Ödenen veya tahsil edilen euro tutarı farklıysa, farkı kur kârı (diğer faaliyet geliri) veya kur zararı (diğer faaliyet gideri) olarak kaydedersiniz.
- KDV: Ödemeden kaynaklanan kur farkı, orijinal faturadaki KDV'yi veya indirilecek KDV'yi değiştirmez.
- Yıl sonu kapanışı: Açık döviz kalemlerini § 256a HGB uyarınca bilanço günündeki Devisenkassamittelkurs üzerinden değerlersiniz. Kalan vadesi bir yıla kadar olan kalemlerde bu, gerçekleşmemiş kârlar için de geçerlidir.
- Kanıt: Çevrilen her belgeye kullanılan kuru, tarihini ve kaynağını ekleyin.
İçindekiler
- Kur farkları nereden kaynaklanır
- Hangi kur ne zaman geçerlidir
- Döviz cinsinden faturayı kaydetmek: adım adım
- Ödemede kur farkını kaydetmek: iki örnek
- Kur farklarını hangi hesaplara kaydedersiniz
- Yıl sonu kapanışında kur farkları
- Kur farkının KDV ile ilgisi
- Döviz hesapları, kredi kartı ve ödeme hizmetleri
- Hangi belgeleri saklamalısınız
- Kur farklarını kaydederken yapılan tipik hatalar
- Kur farklarına bakışımız
- Kontovexa ile muhasebe
- Sık sorulan sorular
- Kaynaklar
Kur farkları nereden kaynaklanır
Bir Alman işletmesinin muhasebesi euro ile tutulur. ABD doları, İsviçre frangı veya İngiliz sterlini cinsinden bir fatura düzenlediğiniz ya da aldığınız anda, tutarı euroya çevirirsiniz. Ancak döviz kurları her gün değişir. Faturayı kaydettiğiniz gün ile paranın aktarıldığı gün arasında kur neredeyse her zaman biraz kayar. Bu boşluğa kur farkı (Währungsdifferenz veya Kursdifferenz) denir.
Uzman literatür bunun için üç belirleyici zaman noktası ayırt eder:
- İşlemin doğması: Faturayı kaydeder ve ilk kez çevirirsiniz.
- Bilanço günü: Kalem yıl sonunda hâlâ açıksa, onu yeniden değerlersiniz.
- Kapatma: Ödeme gelir veya gider ve gerçek euro tutarı kesinleşir.
Bu ayrımdan iki tür kur farkı doğar. Gerçekleşmiş fark, ödeme sırasında ortaya çıkar, çünkü hesaptaki euro tutarı kaydedilen tutardan farklıdır. Gerçekleşmemiş fark ise bilanço gününde, henüz para aktarılmamış olsa da açık bir kalemi yeni kur üzerinden değerlediğinizde ortaya çıkar. Her ikisini de farklı şekilde kaydettiğiniz için bunları birbirinden ayırmak faydalıdır.
Hangi kur ne zaman geçerlidir
Uygulamada en sık karşılaşılan belirsizlik, doğru kurun hangisi olduğu sorusudur. Cevap, zamana ve amaca bağlıdır.
| Zaman | Belirleyici kur | Dayanak |
|---|---|---|
| Faturanın ilk kaydı | İşlem günündeki döviz spot kuru (alış veya satış kuru) | DRS 25 |
| Açık kalemlerin yıl sonunda değerlenmesi | Bilanço günündeki Devisenkassamittelkurs (döviz spot orta kuru) | § 256a HGB |
| Faturadaki KDV | BMF'nin (Federal Maliye Bakanlığı) hizmetin ifa edildiği ay için yayımladığı aylık çevrim kuru, başvuru üzerine günlük kur | § 16 Abs. 6 UStG |
| Ödeme | Hesap ekstresine göre gerçekte hesaba geçen veya hesaptan çekilen euro tutarı | Banka belgesi |
Alman Muhasebe Standardı DRS 25, döviz çevrimini aslında konsolide finansal tablolar için düzenler, ancak döviz işlemlerine ilişkin kurallarını ticaret hukukuna göre hazırlanan bireysel finansal tablolar için de tavsiye eder. Buna göre ilk kayıtta işlem günündeki spot kur geçerlidir. Kesin konuşmak gerekirse, bir borçta Briefkurs'u (satış kuru), bir alacakta ise Geldkurs'u (alış kuru) kullanırsınız. Küçük işletmeler uygulamada çoğunlukla Deutsche Bundesbank'ın yayımladığı ECB euro referans kuruyla tek tip çalışır. Önemli olan, yönteminizi tutarlı biçimde uygulamanız ve belgelemenizdir.
Kur gösteriminin yönüne dikkat edin. Euro referans kuru, euro başına döviz olarak verilir; örneğin 1 euro için 1,10 ABD doları. Euro tutarını elde etmek için dolar tutarını kura bölersiniz. Bunun yerine çarpan kişi, belirgin şekilde yanlış bir tutar kaydeder.
Döviz cinsinden faturayı kaydetmek: adım adım
Bir kur farkı oluşmadan önce faturanın doğru şekilde kaydedilmiş olması gerekir. Şöyle ilerleyin:
- Belgeyi kontrol edin: Fatura tarihini, hizmet tarihini, para birimini, döviz cinsinden tutarı ve varsa gösterilen vergiyi not edin.
- Kuru belirleyin: İşlem günündeki kuru resmi bir kaynaktan alın ve kaydedin.
- Çevirin: Döviz tutarını kura bölün ve virgülden sonra iki basamağa yuvarlayın.
- KDV'yi netleştirin: Yurt dışından alınan hizmetlerde, örneğin bir ABD sağlayıcısının yazılım aboneliğinde, çoğunlukla § 13b UStG uyarınca Reverse-Charge (tevkifat) yöntemi uygulanır. Bu durumda KDV'yi kendiniz borçlanır ve genellikle indirilecek KDV olarak geri indirirsiniz.
- Kaydedin: Gideri veya geliri ve borcu veya alacağı çevrilmiş euro tutarıyla kaydedin. Döviz tutarını ve kuru kayıt açıklamasına not edin.
Kalem artık bu euro tutarıyla defterlerinizde yer alır. Bundan sonra kur hareketleri nedeniyle olan her şey bir kur farkıdır.
Ödemede kur farkını kaydetmek: iki örnek
Kayıt mantığı alacaklarda ve borçlarda birbirinin ayna görüntüsüdür. İki hesaplama örneği süreci gösterir.
Örnek 1: ABD doları cinsinden gelen fatura
New York'taki bir ajansla çalışıyorsunuz, fatura tutarı 10.000 USD. Fatura gününde kur euro başına 1,10 USD.
- Kayıt: 10.000 USD ÷ 1,10 = 9.090,91 € borç
- Altı hafta sonra euro başına 1,15 USD kurundan ödeme: 10.000 USD ÷ 1,15 = 8.695,65 € hesaptan çekim
- Fark: 9.090,91 € − 8.695,65 € = 395,26 € kur kârı
Dolar değer kaybetmiştir, kaydedilenden daha az euro ödersiniz. Muhasebe kaydı şöyledir:
Borç 9.090,91 € / Banka 8.695,65 € ve kur kârı 395,26 €
Dolar değer kazanmış olsaydı, daha fazla euro öderdiniz. O zaman kayıt şöyle olur: Borç ve kur zararı / Banka.
Örnek 2: ABD doları cinsinden giden fatura
Kaliforniya'daki bir müşteriye aynı kurlarla aynı 10.000 USD'yi faturalandırıyorsunuz.
- Kayıt: 9.090,91 € alacak
- Tahsilat: banka hesabına 8.695,65 € alacak kaydı
- Fark: 395,26 € kur zararı
Burada zayıflayan dolar aleyhinize işler, çünkü kaydedilenden daha az euro alırsınız. Muhasebe kaydı:
Banka 8.695,65 € ve kur zararı 395,26 € / Alacak 9.090,91 €
Dolar ise yükselirse, kayıt şöyle olur: Banka / Alacak ve kur kârı.
Her iki örnekte de alacak veya borç hesabı tamamen kapatılır. Kaydın amacı tam olarak budur: Açık kalem ortadan kalkar ve kur hareketi ayrı bir tutar olarak gelir tablosunda yer alır. Farkı bunun yerine müşteri veya tedarikçi hesabında öylece bırakan kişi, yıl sonunda açık kalemler listesinde artık kimsenin eşleştiremeyeceği küçük tutarlarla karşılaşır.
Kur farklarını hangi hesaplara kaydedersiniz
Kur kârları ve kur zararları gelir tablosuna, yani diğer faaliyet gelirleri veya giderleri olarak aittir. Standart Kontenrahmen'ler (hesap planı çerçeveleri) bunun için ayrı hesaplar öngörür. Yaygın dağılım şöyledir:
| İşlem | SKR 03 | SKR 04 |
|---|---|---|
| Kur farklarından / döviz çevriminden kaynaklanan giderler | 2150 | 6880 |
| Döviz çevriminden kaynaklanan giderler (§ 256a HGB dışı) | 2151 | 6881 |
| Kur farklarından / döviz çevriminden kaynaklanan gelirler | 2660 | 4840 |
| Döviz çevriminden kaynaklanan gelirler (§ 256a HGB dışı) | 2661 | 4841 |
Hesapların adları hesap planı çerçevesinin sürümüne göre biraz farklılık gösterir. Bu yüzden ilk kaydı oluşturmadan önce kendi hesap planınızdaki hesap adlarını kontrol edin. “nicht § 256a HGB” (§ 256a HGB dışı) ekini taşıyan alt hesaplar, § 256a HGB uyarınca bilanço günü değerlemesinden kaynaklanmayan çevrim sonuçlarını ayırır. Bu, dipnotların hazırlanmasında ve ticari bilanço ile vergi bilançosu arasındaki mutabakatta yardımcı olur. Durumunuza hangi hesabın uyduğundan emin değilseniz, bunu bir kez mali müşavirinizle (Steuerberater) belirleyin ve sonrasında hep aynı şekilde kaydedin.
EÜR için: Kârını EÜR (Einnahmenüberschussrechnung, basitleştirilmiş kâr hesaplaması) ile belirleyenler genellikle alacak ve borç hesapları tutmaz. Orada belirleyici olan, gerçekte giren veya çıkan tutar, yani hesap ekstresindeki euro tutarıdır. Bu durumda yukarıdaki örneklerde olduğu gibi ayrı bir kur farkı kaydı genellikle gerekmez. Ancak KDV için burada da hizmetin ifa edildiği andaki kur geçerlidir. Durumunuzun özel kayıtlar gerektirip gerektirmediğini en iyisi mali müşavirinizle netleştirin.
Yıl sonu kapanışında kur farkları
Bilanço usulüne göre defter tutanlar, yıl sonunda hâlâ açık olan döviz kalemleriyle ilgilenmek zorundadır. § 256a HGB uyarınca yabancı para cinsinden varlıkları ve borçları bilanço gününde Devisenkassamittelkurs üzerinden çevirirsiniz. Bu özellikle parasal kalemleri, yani nakit ve nakit benzerlerini, alacakları ve borçları kapsar. Makineler veya stoklar gibi parasal olmayan kalemler tarihi edinme maliyetlerinde kalır.
Belirleyici olan kalan vadedir:
- Kalan vade bir yıla kadar: Edinme maliyeti ilkesi ve gerçekleşme ilkesi burada uygulanmaz. Kur zararlarını ve gerçekleşmemiş kur kârlarını da sonuç hesaplarına yansıtırsınız.
- Kalan vade bir yıldan fazla: Burada ihtiyatlılık ilkesi geçerlidir. Kur zararlarını kaydedersiniz, ancak orijinal edinme maliyetini aşan gerçekleşmemiş kur kârlarını kaydetmezsiniz.
Örnek: 31 Aralık'ta açık alacak
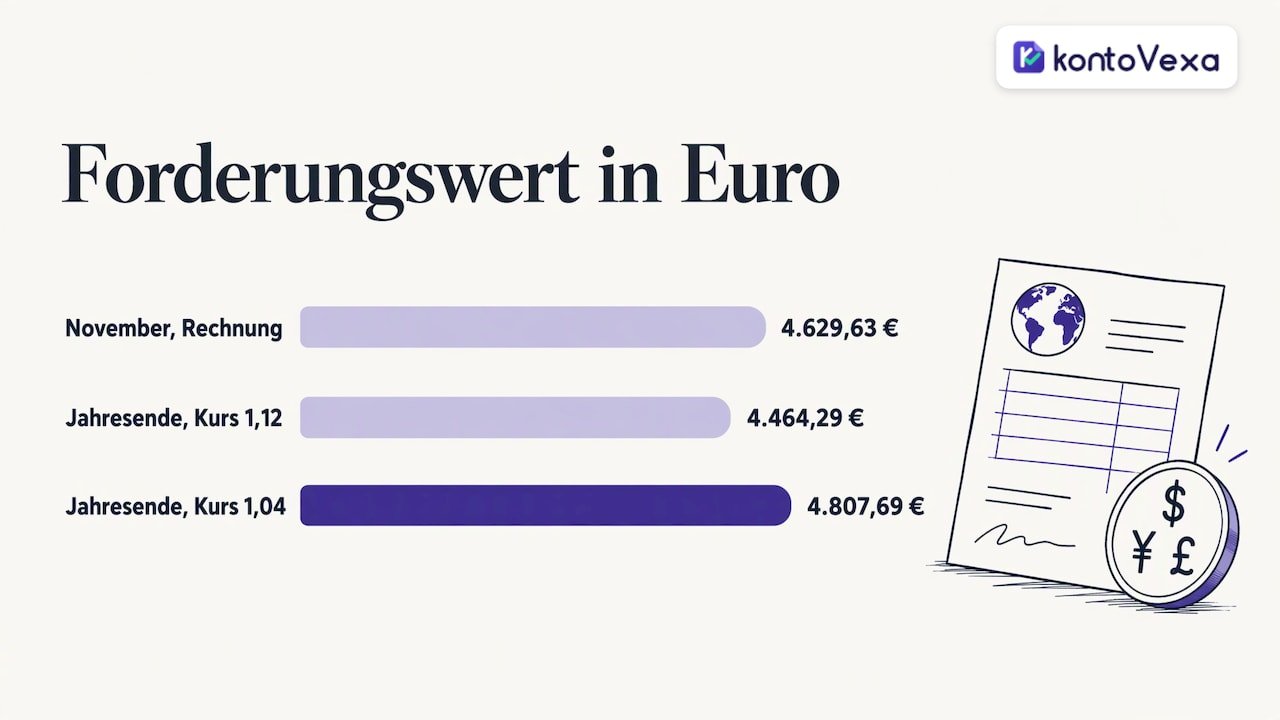
Kasım ayında 5.000 USD tutarında bir fatura düzenlediniz ve bunu euro başına 1,08 USD kurundan, yani 4.629,63 € olarak çevirdiniz. Müşteri ancak Şubat ayında ödüyor.
- 31 Aralık'taki Devisenkassamittelkurs 1,12 ise, alacağın değeri yalnızca 4.464,29 € olur. 165,34 € tutarında bir gider kaydedersiniz: Kur zararı / Alacak.
- Kur 1,04 ise, alacağın değeri 4.807,69 € olur. Kalan vade bir yılın altında olduğu için 178,06 € tutarındaki geliri kaydedersiniz: Alacak / Kur kârı.
Müşteri Şubat'ta ödediğinde, tahsilatı artık orijinal fatura tutarıyla değil, 31 Aralık'taki yeni defter değeriyle karşılaştırırsınız. Yeni yıldaki farkı yine kur kârı veya kur zararı olarak kaydedersiniz.
Vergi bilançosu, edinme maliyetini aşan değerlemede kendi kurallarına tabidir. Özellikle gerçekleşmemiş kârlarda ve kalıcı kur zararlarında ticari bilanço ile vergi bilançosu birbirinden ayrılabilir. Bunu kapanıştan önce mali müşavirinizle görüşün. Bundan bağımsız olarak finansal tabloların kendisi euro cinsinden kalır: § 244 HGB, cari hesapları döviz cinsinden tutsanız bile yıl sonu finansal tablolarının Almanca ve euro cinsinden hazırlanmasını şart koşar.
Yurt dışında yan kuruluşları olan şirket grupları için bir katman daha vardır: Bunlar finansal tabloların tamamını çevirir. Bunun için § 308a HGB geçerlidir; bilanço için bilanço günü kuru, özkaynak için tarihi kur ve gelir tablosu için ortalama kur kullanılır. Fark orada özkaynak içinde “Eigenkapitaldifferenz aus Währungsumrechnung” (döviz çevriminden kaynaklanan özkaynak farkı) olarak gösterilir. Serbest çalışanlar ve küçük işletmeler için bu genellikle bir rol oynamaz.
Kur farkının KDV ile ilgisi
Kısaca: hiçbir ilgisi yoktur. KDV, hizmetin ifa edildiği andaki kura, prensip olarak BMF'nin yayımladığı aylık çevrim kuruna göre hesaplanır. Finanzamt (yerel vergi dairesi), başvuru üzerine günlük kurun kullanılmasına izin verebilir. Kur ödemeye kadar değişirse, giden faturanızdaki KDV ve gelen faturanızdaki indirilecek KDV değişmeden kalır. Kur kârları ve kur zararları bedel değişikliği değildir; vergi kodu olmadan kur farkı hesaplarına kaydedilir.
Bundan pratik bir sonuç çıkar: UStVA (KDV ön beyannamesi) için sonraki ödeme tutarı değil, ilk çevrilen tutar esas alınır. Yurt dışındaki müşterilerle çalışanlar serbest çalışanlar için Umsatzsteuer temel kurallarını bilmelidir, çünkü yurt dışı işlemlerde sıklıkla vergi istisnaları veya Reverse Charge (tevkifat) devreye girer.
Döviz hesapları, kredi kartı ve ödeme hizmetleri
Kur farkları yalnızca faturalarda ortaya çıkmaz. Günlük hayatta şu durumlar da sık görülür:
- Yurt dışında kredi kartıyla ödeme: Kart ekstresi çoğunlukla euro tutarını kurla birlikte zaten gösterir. Ekstredeki euro tutarını kaydedin ve belgeyi ekstreyle birlikte saklayın. Bankanın yurt dışı kullanım ücretleri para işlemlerinin yan giderleridir, kur farkı değildir.
- Döviz hesabı, örneğin bir dolar hesabı: Bakiye parasal bir kalemdir. Bilanço usulüne göre defter tutanlar bunu bilanço gününde § 256a HGB uyarınca yeniden değerler. Muhasebenizdeki euro bakiyesi çevrilmiş döviz bakiyesinden farklıysa, farkı manuel olarak kur farkı hesabına aktarırsınız.
- Döviz çevirisi yapan ödeme hizmetleri: Birçok hizmet otomatik olarak çevirir ve bu sırada bir ücret keser. Ekstre her ikisini de gösteriyorsa, çevirme ücretini asıl kur etkisinden ayırın.
Hangi belgeleri saklamalısınız
Bir kur farkı ancak kanıtı kadar sağlamdır. Her döviz işlemi için şunları kayıt altına alın:
- döviz cinsinden tutar, para birimi, tarih ve hizmet açıklamasıyla orijinal belge
- gösterilen veya kendiniz hesapladığınız KDV
- tarihi, kaynağı ve kur yönüyle (euro başına döviz veya döviz başına euro) kullanılan kur
- gerçekte kaydedilen euro tutarını gösteren hesap ekstresi veya kart ekstresi
Yıl sonu kapanışı için uzman literatür, bilanço gününe ait Bundesbank'tan alınmış bir ECB referans kuru dökümünün kapanış dosyasına eklenmesini tavsiye eder. Böylece her açık kalemin değerlemesi yıllar sonra da, örneğin bir Betriebsprüfung (vergi denetimi) sırasında, izlenebilir.
Kur farklarını kaydederken yapılan tipik hatalar
- KDV'yi sonradan düzeltmek: Vergi orijinal kurda kalır. Kur farkı üzerinden yapılan bir düzeltme ön beyannameyi bozar.
- Farkı müşteri hesabında bırakmak: Açık kalem tamamen kapatılmalıdır, aksi takdirde açık kalemler listesi çok küçük tutarlarla büyür.
- Kur yönünü karıştırmak: Kur gösterimine bağlı olarak çarpmak yerine bölmek veya tersi. Yuvarlanmış rakamlarla kısa bir makullük kontrolü bunu önler.
- Banka ücretlerini kur zararı olarak kaydetmek: Ücretler para işlemlerinin yan giderleri hesabına aittir.
- Bilanço günü değerlemesini unutmak: 31 Aralık'taki açık döviz kalemleri yıl sonu kapanışı kontrol listesinde yer almalıdır.
- Değişen kur kaynakları: Bazen banka kurunu, bazen ECB kurunu kullanan kişi rakamlarını pek açıklayamaz. Tek bir kaynak belirleyin.
Kur farklarına bakışımız
Kur farkları ilk bakışta şirket grupları için özel bir konu gibi görünür. Uygulamada ise giderek daha fazla serbest çalışanı etkiliyor: İsviçre'de müşterileri olan tasarımcıyı, ABD'de işverenleri olan yazılım geliştiriciyi, dolar cinsinden yazılım aboneliği olan küçük işletmeyi.
Deneyimlerimize göre emek nadiren kaydın kendisinde yatar. Bir kur kârı için muhasebe kaydı hızla yazılır. Zaman alan şey, o zaman hangi kurun kullanıldığını, hangi belgenin buna ait olduğunu ve KDV'nin doğru beyan edilip edilmediğini araştırmaktır.
Bu yüzden Kontovexa'da baştan itibaren düzene önem veriyoruz: belgeleri fotoğrafla kaydetmek, hukuka uygun şekilde arşivlemek, tedarikçileri ve müşterileri düzgün yönetmek ve UStVA'yı doğrudan ELSTER (elektronik beyanname portalı) üzerinden göndermek. Uluslararası çalışanlar ayrıca Kontovexa'nın birden fazla dilde kullanılabilmesinden yararlanır. Böylece ekip yalnızca Almanca konuşmasa bile muhasebe anlaşılır kalır.
Paulo
Kontovexa ile muhasebe
Yurt dışındaki müşteri veya tedarikçilerle düzenli çalışanların, belge, kayıt ve vergi beyanının birbiriyle uyumlu olduğu bir muhasebeye ihtiyacı vardır. Kontovexa; faturalandırmayı, gider yönetimini, fotoğraf yüklemeli belge kaydını, ZUGFeRD ve XRechnung formatında E-Rechnung'ları (E-fatura), EÜR'ü ve ayrıca UStVA ile yıllık beyannameyi tek bir arayüzde toplar. Süre hatırlatıcıları hiçbir beyanın gözden kaçmamasını sağlar ve ELSTER gönderimi doğrudan yazılımdan yapılır.
Kontovexa'yı 30 gün boyunca ücretsiz ve kredi kartı olmadan deneyebilirsiniz. Ardından bir tarife seçersiniz: Start ayda 9,90 € veya yılda 99 €, Business ayda 22,90 € veya yılda 199 €, Pro ayda 32,90 € veya yılda 299 €. Tüm ayrıntıları fiyat sayfamızda bulabilirsiniz.
Sık sorulan sorular
Kur farklarını nereye kaydederim?
Kur kârlarını diğer faaliyet geliri, kur zararlarını diğer faaliyet gideri olarak kaydedersiniz. Standart hesap planı çerçevelerinde bunun için kur farklarından kaynaklanan gelirler ve giderler için ayrı hesaplar bulunur. Karşı kayıt alacak, borç veya banka hesabına yapılır.
SKR 03'te kur farklarını nasıl kaydederim?
Yaygın olarak kur farklarından kaynaklanan giderler için 2150, gelirler için 2660 numaralı hesap kullanılır; ayrıca § 256a HGB dışındaki çevrim sonuçları için 2151 ve 2661 alt hesapları bulunur. Hesap planınızdaki tam hesap adını kontrol edin. SKR 04'te bunlara genellikle 6880 ve 4840 karşılık gelir.
Yıl sonu kapanışında kur farklarını kaydetmem gerekir mi?
Bilanço usulüne göre defter tutanlar, açık döviz cinsinden alacak ve borçlarını bilanço gününde Devisenkassamittelkurs üzerinden değerlemek zorundadır. Kalan vade bir yıla kadar ise bu sırada gerçekleşmemiş kârları da kaydedersiniz. EÜR hazırlayanlar ise genellikle bilanço günü değerlemesi kaydetmez, çünkü orada nakit girişleri ve çıkışları esas alınır.
Döviz cinsinden bir fatura için hangi kuru kullanırım?
Kayıt için işlem günündeki spot kuru, KDV için ise prensip olarak BMF'nin aylık çevrim kurunu kullanırsınız. Yıl sonunda açık kalemler için bilanço günündeki Devisenkassamittelkurs geçerlidir. Her belge için kuru, tarihi ve kaynağı belgeleyin.
Kur farkı KDV'yi değiştirir mi?
Hayır. KDV ve indirilecek KDV, ilk çevrilen tutarda kalır. Kur farkını vergi kodu olmadan kur farkı hesabına kaydedersiniz.
Kaynaklar
- DRS 25 Konsolide finansal tablolarda döviz çevrimi (DRSC)
- Yıl sonu finansal tablolarında döviz çevrimi (Kleeberg)
- Ticari bilanço ve vergi bilançosunda döviz çevrimi (NWB)
Öneriler
Bu yazı Almancadan makine çevirisiyle çevrilmiştir. Yalnızca Almanca sürüm esastır.