 Black Deal 50 % di sconto il primo anno con pagamento annuale – solo fino al 31 dicembre 2026.

Registrare le differenze di cambio: tasso, conti e scritture
Se il tasso di cambio varia tra la fattura e il pagamento, registrate la differenza come utile o perdita su cambi su un apposito conto economico. L'importo originario della fattura in euro, la Umsatzsteuer (IVA) e la Vorsteuer (IVA a credito) restano invariati. Chi redige il bilancio valuta inoltre di nuovo, a fine esercizio, i crediti e i debiti in valuta estera ancora aperti, al cambio medio a pronti (Devisenkassamittelkurs) alla data di chiusura del bilancio. Qui vedete quale tasso vale e quando, quali scritture contabili vi servono e quali giustificativi dovreste conservare.
In breve
- Rilevazione: una fattura in valuta estera va convertita in euro al tasso del giorno dell'operazione e registrata con questo importo in euro.
- Pagamento: se l'importo in euro pagato o ricevuto è diverso, registrate la differenza come utile su cambi (altri proventi operativi) o perdita su cambi (altri oneri operativi).
- IVA: la differenza di cambio derivante dal pagamento non modifica la Umsatzsteuer o la Vorsteuer della fattura originaria.
- Bilancio d'esercizio: le partite aperte in valuta estera vanno valutate ai sensi del § 256a HGB al cambio medio a pronti alla data di riferimento. Per scadenze residue fino a un anno ciò vale anche per gli utili non realizzati.
- Documentazione: per ogni giustificativo convertito archiviate il tasso utilizzato, la sua data e la sua fonte.
Indice
- Da dove nascono le differenze di cambio
- Quale tasso vale e quando
- Registrare una fattura in valuta estera: passo dopo passo
- Registrare la differenza di cambio al pagamento: due esempi
- Su quali conti registrare le differenze di cambio
- Differenze di cambio nel bilancio d'esercizio
- Che cosa c'entra la differenza di cambio con l'IVA
- Conti in valuta estera, carta di credito e servizi di pagamento
- Quali giustificativi conservare
- Errori tipici nella registrazione delle differenze di cambio
- Il nostro punto di vista sulle differenze di cambio
- Contabilità con Kontovexa
- Domande frequenti
- Fonti
Da dove nascono le differenze di cambio
La contabilità di un'impresa tedesca è tenuta in euro. Non appena emettete o ricevete una fattura in dollari USA, franchi svizzeri o sterline britanniche, convertite l'importo in euro. I tassi di cambio però cambiano ogni giorno. Tra il giorno in cui registrate la fattura e quello in cui il denaro viene effettivamente movimentato, il tasso si sposta quasi sempre un po'. Questo scarto si chiama differenza di cambio.
La letteratura specialistica distingue a tal fine tre momenti determinanti:
- Nascita dell'operazione: registrate la fattura e la convertite per la prima volta.
- Data di chiusura del bilancio: se a fine esercizio la partita è ancora aperta, la valutate di nuovo.
- Regolamento: il pagamento entra o esce e l'importo effettivo in euro è definito.
Da questa suddivisione derivano due tipi di differenze di cambio. La differenza realizzata nasce al momento del pagamento, perché l'importo in euro sul conto si discosta da quello registrato. La differenza non realizzata nasce alla data di chiusura del bilancio, quando valutate una partita aperta al nuovo tasso anche se non c'è ancora stato alcun movimento di denaro. Le due vanno registrate in modo diverso, perciò conviene tenerle distinte.
Quale tasso vale e quando
L'incertezza più frequente nella pratica riguarda il tasso corretto. La risposta dipende dal momento e dallo scopo.
| Momento | Tasso determinante | Base |
|---|---|---|
| Prima rilevazione della fattura | Cambio a pronti nel giorno dell'operazione (denaro o lettera) | DRS 25 |
| Valutazione delle partite aperte a fine esercizio | Cambio medio a pronti alla data di chiusura del bilancio | § 256a HGB |
| IVA sulla fattura | Tasso di cambio mensile del BMF (Ministero federale delle finanze) per il mese della prestazione, su richiesta il tasso giornaliero | § 16 Abs. 6 UStG |
| Pagamento | Importo in euro effettivamente accreditato o addebitato secondo l'estratto conto | Giustificativo bancario |
Il principio contabile tedesco DRS 25 disciplina la conversione valutaria nel bilancio consolidato, ma raccomanda le sue regole sulle operazioni in valuta estera anche per il bilancio d'esercizio civilistico. Secondo tali regole, alla prima registrazione vale il cambio a pronti del giorno dell'operazione. A rigore, per un debito si usa il tasso lettera e per un credito il tasso denaro. Nella pratica le piccole imprese lavorano spesso in modo uniforme con il tasso di riferimento dell'euro della BCE, pubblicato dalla Deutsche Bundesbank. L'importante è applicare il vostro metodo in modo coerente e documentarlo.
Fate attenzione al verso della quotazione. Il tasso di riferimento dell'euro è espresso come valuta estera per euro, ad esempio 1,10 dollari USA per 1 euro. Per ottenere l'importo in euro dividete quindi l'importo in dollari per il tasso. Chi invece moltiplica registra un importo sensibilmente errato.
Registrare una fattura in valuta estera: passo dopo passo
Prima che possa nascere una differenza di cambio, la fattura deve essere registrata correttamente. Procedete così:
- Controllare il giustificativo: annotate data della fattura, data della prestazione, valuta, importo in valuta estera ed eventuale imposta indicata.
- Determinare il tasso: prendete il tasso del giorno dell'operazione da una fonte ufficiale e annotatelo.
- Convertire: dividete l'importo in valuta estera per il tasso e arrotondate a due decimali.
- Chiarire l'IVA: per le prestazioni dall'estero, ad esempio un abbonamento software di un fornitore statunitense, si applica spesso l'inversione contabile (reverse charge) ai sensi del § 13b UStG. In tal caso siete voi debitori della Umsatzsteuer e di norma la detraete nuovamente come Vorsteuer.
- Registrare: registrate costo o ricavo e il debito o credito con l'importo convertito in euro. Indicate nella descrizione della registrazione l'importo in valuta estera e il tasso.
Con questo importo in euro la partita figura ora nella vostra contabilità. Tutto ciò che accade dopo a causa delle oscillazioni del cambio è una differenza di cambio.
Registrare la differenza di cambio al pagamento: due esempi
La logica di registrazione per crediti e debiti è speculare. Due esempi di calcolo mostrano il procedimento.
Esempio 1: fattura passiva in dollari USA
Incaricate un'agenzia di New York, importo della fattura 10.000 USD. Nel giorno della fattura il tasso è di 1,10 USD per euro.
- Rilevazione: 10.000 USD ÷ 1,10 = 9.090,91 € di debito
- Pagamento sei settimane dopo al tasso di 1,15 USD per euro: 10.000 USD ÷ 1,15 = 8.695,65 € di addebito
- Differenza: 9.090,91 € − 8.695,65 € = 395,26 € di utile su cambi
Il dollaro si è indebolito, pagate meno euro di quanti ne avete registrati. La scrittura contabile è:
Debito 9.090,91 € a Banca 8.695,65 € e Utile su cambi 395,26 €
Se il dollaro si fosse rafforzato, avreste pagato più euro. In tal caso si registra: Debito e Perdita su cambi a Banca.
Esempio 2: fattura attiva in dollari USA
Fatturate a un cliente in California gli stessi 10.000 USD, agli stessi tassi.
- Rilevazione: 9.090,91 € di credito
- Incasso: 8.695,65 € di accredito sul conto bancario
- Differenza: 395,26 € di perdita su cambi
Qui il dollaro più debole gioca a vostro sfavore, perché ricevete meno euro di quanti ne avete registrati. La scrittura contabile:
Banca 8.695,65 € e Perdita su cambi 395,26 € a Credito 9.090,91 €
Se invece il dollaro sale, si registra: Banca a Credito e Utile su cambi.
In entrambi gli esempi il conto crediti o debiti viene chiuso completamente. È proprio questo lo scopo della registrazione: la partita aperta scompare e l'oscillazione del cambio finisce come importo separato nel conto economico. Chi invece lascia semplicemente la differenza sul conto del cliente o del fornitore si ritrova a fine esercizio con piccoli importi nell'elenco delle partite aperte che nessuno sa più attribuire.
Su quali conti registrare le differenze di cambio
Utili e perdite su cambi appartengono al conto economico, e precisamente come altri proventi o oneri operativi. I piani dei conti quadro standard prevedono a tal fine conti appositi. La suddivisione consueta è la seguente:
| Operazione | SKR 03 | SKR 04 |
|---|---|---|
| Oneri da differenze di cambio / conversione valutaria | 2150 | 6880 |
| Oneri da conversione valutaria (non § 256a HGB) | 2151 | 6881 |
| Proventi da differenze di cambio / conversione valutaria | 2660 | 4840 |
| Proventi da conversione valutaria (non § 256a HGB) | 2661 | 4841 |
Le denominazioni dei conti variano leggermente a seconda della versione del piano dei conti quadro. Verificate quindi la descrizione dei conti nel vostro piano dei conti prima di effettuare la prima registrazione. I sottoconti con la dicitura „non § 256a HGB“ separano i risultati di conversione che non derivano dalla valutazione alla data di riferimento ai sensi del § 256a HGB. Ciò aiuta nella redazione della nota integrativa e nella riconciliazione tra bilancio civilistico e bilancio fiscale. Se non siete sicuri di quale conto sia adatto al vostro caso, stabilitelo una volta con il vostro consulente fiscale (Steuerberater) e poi registrate sempre allo stesso modo.
Per la EÜR (rendiconto semplificato entrate-uscite): chi determina l'utile tramite la Einnahmenüberschussrechnung di norma non tiene conti crediti e debiti. Ciò che conta è quanto effettivamente entra o esce, cioè l'importo in euro sull'estratto conto. Una registrazione separata della differenza di cambio come negli esempi sopra di solito non è quindi necessaria. Per l'IVA vale però anche in questo caso il tasso al momento della prestazione. Se la vostra situazione richieda registrazioni particolari, è meglio chiarirlo con il vostro consulente fiscale.
Differenze di cambio nel bilancio d'esercizio
Chi redige il bilancio deve occuparsi a fine esercizio delle partite in valuta estera ancora aperte. Ai sensi del § 256a HGB, le attività e i debiti espressi in valuta estera vanno convertiti alla data di chiusura del bilancio al cambio medio a pronti. Ciò riguarda soprattutto le poste monetarie, cioè disponibilità liquide, crediti e debiti. Le poste non monetarie come macchinari o rimanenze restano al loro costo di acquisizione storico.
Decisiva è la scadenza residua:
- Scadenza residua fino a un anno: il principio del costo di acquisizione e il principio di realizzazione qui non si applicano. Rilevate a conto economico le perdite su cambi e anche gli utili su cambi non realizzati.
- Scadenza residua oltre un anno: qui si applica il principio di prudenza. Le perdite su cambi vanno registrate, mentre gli utili su cambi non realizzati oltre il costo di acquisizione originario no.
Esempio: credito aperto al 31 dicembre
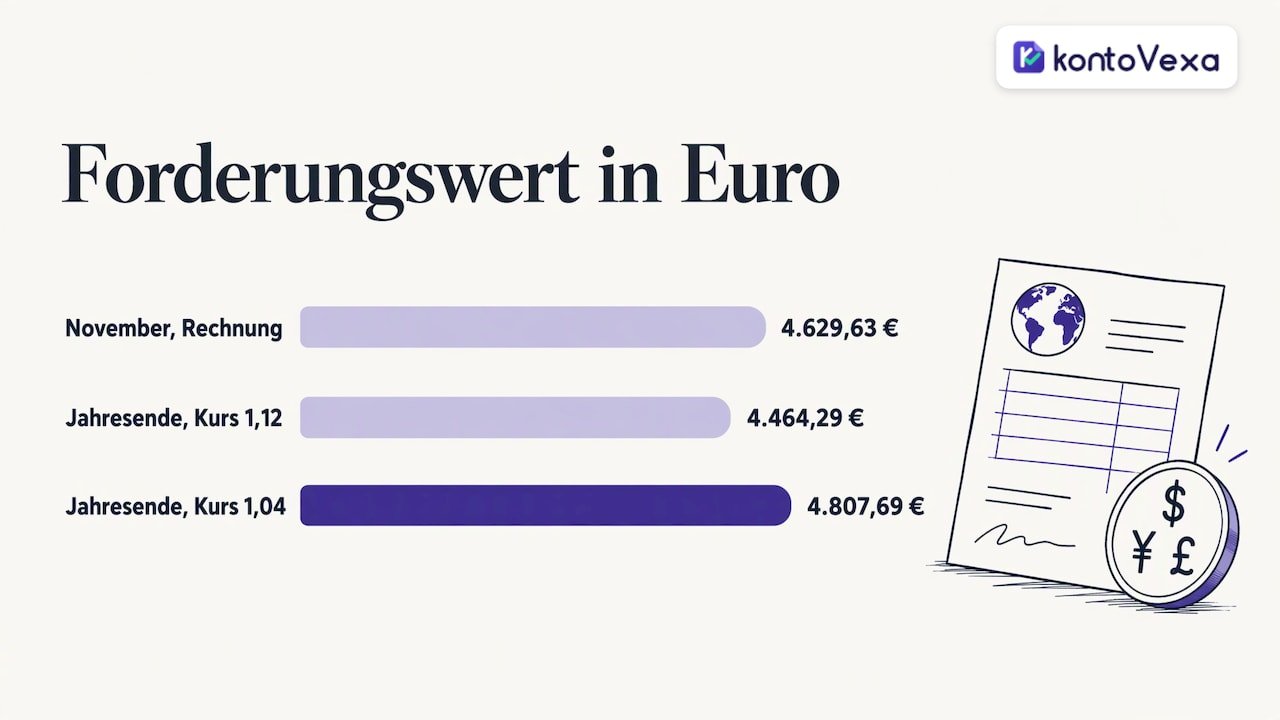
A novembre avete emesso una fattura di 5.000 USD, convertita a 1,08 USD per euro, quindi 4.629,63 €. Il cliente paga solo a febbraio.
- Se il cambio medio a pronti al 31 dicembre è 1,12, il credito vale solo 4.464,29 €. Registrate un onere di 165,34 €: Perdita su cambi a Credito.
- Se è 1,04, il credito vale 4.807,69 €. Poiché la scadenza residua è inferiore a un anno, registrate il provento di 178,06 €: Credito a Utile su cambi.
Quando il cliente paga a febbraio, confrontate l'incasso con il nuovo valore contabile al 31 dicembre e non più con l'importo originario della fattura. La differenza nel nuovo esercizio la registrate nuovamente come utile o perdita su cambi.
Il bilancio fiscale segue regole proprie per la valutazione oltre il costo di acquisizione. Proprio per gli utili non realizzati e per le perdite su cambi durevoli, bilancio civilistico e bilancio fiscale possono divergere. Parlatene con il vostro consulente fiscale prima della chiusura. Indipendentemente da ciò, il bilancio stesso resta in euro: il § 244 HGB richiede che il bilancio d'esercizio sia redatto in lingua tedesca e in euro, anche se tenete conti correnti in valuta estera.
I gruppi con società controllate estere hanno un livello ulteriore: convertono interi bilanci. A tal fine si applica il § 308a HGB, con il cambio alla data di riferimento per lo stato patrimoniale, il cambio storico per il patrimonio netto e il cambio medio per il conto economico. La differenza figura nel patrimonio netto come „differenza di patrimonio netto da conversione valutaria“. Per i lavoratori autonomi e le piccole imprese questo di norma non ha alcuna rilevanza.
Che cosa c'entra la differenza di cambio con l'IVA
In breve: niente. La Umsatzsteuer si calcola in base al tasso al momento della prestazione, in linea di principio secondo il tasso di cambio mensile pubblicato dal BMF. Su richiesta, il Finanzamt (ufficio delle imposte locale) può autorizzare il tasso giornaliero. Se il tasso cambia fino al pagamento, la Umsatzsteuer nella vostra fattura attiva e la Vorsteuer della vostra fattura passiva restano invariate. Utili e perdite su cambi non sono una variazione del corrispettivo: vengono registrati sui conti delle differenze di cambio senza codice IVA.
Ne deriva una conseguenza pratica: per la UStVA (dichiarazione periodica IVA) conta l'importo convertito originariamente, non l'importo pagato successivamente. Chi lavora con clienti all'estero dovrebbe conoscere le regole di base sulla Umsatzsteuer per i lavoratori autonomi, perché nelle operazioni con l'estero entrano spesso in gioco esenzioni o il reverse charge.
Conti in valuta estera, carta di credito e servizi di pagamento
Le differenze di cambio non nascono solo con le fatture. Anche i seguenti casi sono frequenti nella quotidianità:
- Pagamento con carta di credito all'estero: l'estratto della carta mostra di solito già l'importo in euro insieme al tasso. Registrate l'importo in euro dell'estratto e conservate insieme giustificativo ed estratto. Le commissioni bancarie per l'uso all'estero sono spese bancarie accessorie, non una differenza di cambio.
- Conto in valuta estera, ad esempio un conto in dollari: il saldo è una posta monetaria. Chi redige il bilancio lo valuta di nuovo alla data di riferimento ai sensi del § 256a HGB. Se il saldo in euro nella vostra contabilità si discosta dal saldo in valuta estera convertito, registrate manualmente la differenza sul conto delle differenze di cambio.
- Servizi di pagamento con cambio valuta: molti servizi effettuano il cambio automaticamente trattenendo una commissione. Separate la commissione di cambio dall'effetto cambio vero e proprio, se l'estratto riporta entrambi.
Quali giustificativi conservare
Una differenza di cambio vale quanto la sua documentazione. Per ogni operazione in valuta estera annotate:
- il giustificativo originale con importo in valuta estera, valuta, data e descrizione della prestazione
- l'IVA indicata o calcolata da voi
- il tasso utilizzato con data, fonte e verso della quotazione (valuta estera per euro o euro per valuta estera)
- l'estratto conto o l'estratto della carta con l'importo in euro effettivamente registrato
Per il bilancio d'esercizio la letteratura specialistica raccomanda di inserire nel fascicolo di chiusura un estratto del tasso di riferimento BCE della Bundesbank alla data di riferimento. In questo modo la valutazione di ogni partita aperta resta ricostruibile anche anni dopo, ad esempio in caso di verifica fiscale (Betriebsprüfung).
Errori tipici nella registrazione delle differenze di cambio
- Correggere l'IVA a posteriori: l'imposta resta al tasso originario. Una correzione tramite la differenza di cambio falsa la dichiarazione periodica.
- Lasciare la differenza sul conto cliente: la partita aperta deve essere chiusa completamente, altrimenti l'elenco delle partite aperte si riempie di importi minimi.
- Confondere il verso della quotazione: dividere anziché moltiplicare, o viceversa, a seconda della quotazione. Un rapido controllo di plausibilità con numeri arrotondati lo evita.
- Registrare le commissioni bancarie come perdita su cambi: le commissioni vanno sul conto delle spese bancarie accessorie.
- Dimenticare la valutazione alla data di riferimento: le partite aperte in valuta estera al 31 dicembre vanno inserite nella checklist per il bilancio d'esercizio.
- Fonti di cambio diverse: chi usa a volte il tasso della banca, a volte quello della BCE, difficilmente riesce a spiegare i propri numeri. Stabilite un'unica fonte.
Il nostro punto di vista sulle differenze di cambio
A prima vista le differenze di cambio sembrano un tema specialistico per i grandi gruppi. Nella pratica riguardano sempre più lavoratori autonomi: la designer con clienti in Svizzera, lo sviluppatore con committenti negli Stati Uniti, la piccola impresa che si abbona a un software in dollari.
La nostra esperienza è che l'impegno raramente sta nella registrazione stessa. Una scrittura contabile per un utile su cambi si scrive in fretta. Ciò che costa tempo è cercare quale tasso sia stato usato all'epoca, quale giustificativo vi corrisponda e se l'IVA sia stata dichiarata correttamente.
Per questo in Kontovexa puntiamo sull'ordine fin dall'inizio: acquisire i giustificativi con una foto, archiviarli in modo conforme alla legge, gestire con cura fornitori e clienti e trasmettere la UStVA direttamente tramite ELSTER (portale di dichiarazione elettronica). Chi lavora a livello internazionale trae inoltre vantaggio dal fatto che Kontovexa si può usare in più lingue. Così la contabilità resta comprensibile anche quando il team non parla solo tedesco.
Paulo
Contabilità con Kontovexa
Chi lavora regolarmente con clienti o fornitori esteri ha bisogno di una contabilità in cui giustificativo, registrazione e dichiarazione fiscale siano coerenti. Kontovexa riunisce in un'unica interfaccia fatturazione, gestione delle spese, acquisizione dei giustificativi con caricamento di foto, fatture elettroniche (E-Rechnung) secondo ZUGFeRD e XRechnung, la EÜR nonché la UStVA e la dichiarazione IVA annuale. I promemoria delle scadenze fanno sì che nessun adempimento venga dimenticato e la trasmissione tramite ELSTER avviene direttamente dal software.
Potete provare Kontovexa gratuitamente per 30 giorni e senza carta di credito. Dopodiché scegliete un piano: Start a 9,90 € al mese o 99 € all'anno, Business a 22,90 € al mese o 199 € all'anno, Pro a 32,90 € al mese o 299 € all'anno. Tutti i dettagli sono disponibili nella nostra panoramica dei prezzi.
Domande frequenti
Dove registro le differenze di cambio?
Gli utili su cambi vanno registrati come altri proventi operativi, le perdite su cambi come altri oneri operativi. Nei piani dei conti quadro standard esistono a tal fine conti appositi per proventi e oneri da differenze di cambio. La contropartita avviene sul conto crediti, debiti o banca.
Come registro le differenze di cambio nello SKR 03?
Di solito si usano il conto 2150 per gli oneri e il 2660 per i proventi da differenze di cambio, oltre ai sottoconti 2151 e 2661 per i risultati di conversione al di fuori del § 256a HGB. Verificate la denominazione esatta dei conti nel vostro piano dei conti. Nello SKR 04 corrispondono di norma 6880 e 4840.
Devo registrare le differenze di cambio nel bilancio d'esercizio?
Chi redige il bilancio deve valutare alla data di riferimento i crediti e i debiti in valuta estera ancora aperti al cambio medio a pronti. Con una scadenza residua fino a un anno registrate anche gli utili non realizzati. Chi redige una EÜR di norma non effettua alcuna valutazione alla data di riferimento, perché lì contano entrate e uscite effettive.
Quale tasso uso per una fattura in valuta estera?
Per la registrazione usate il cambio a pronti del giorno dell'operazione, per l'IVA in linea di principio il tasso di cambio mensile del BMF. A fine esercizio, per le partite aperte vale il cambio medio a pronti alla data di riferimento. Documentate tasso, data e fonte per ogni giustificativo.
Una differenza di cambio modifica l'IVA?
No. La Umsatzsteuer e la Vorsteuer restano all'importo convertito originariamente. La differenza di cambio va registrata senza codice IVA sul conto delle differenze di cambio.
Fonti
- DRS 25 Conversione valutaria nel bilancio consolidato (DRSC)
- Conversione valutaria nel bilancio d'esercizio (Kleeberg)
- Conversione valutaria nel bilancio civilistico e fiscale (NWB)
Consigli di lettura
Questo articolo è stato tradotto automaticamente dal tedesco. Fa fede solo la versione tedesca.