 Black Deal 50 % di sconto il primo anno con pagamento annuale – solo fino al 31 dicembre 2026.

Crediti inesigibili: riconoscerli, stornarli e recuperare l'IVA
Un credito è inesigibile quando, valutando la situazione con lucidità, non può più aspettarsi che il Suo cliente paghi in tempi prevedibili. È il caso, ad esempio, in cui la sua istanza di insolvenza è stata respinta per mancanza di massa attiva, il pignoramento non ha dato alcun esito oppure il cliente rifiuta in modo definitivo il pagamento adducendo motivi concreti. In tal caso Lei storna il credito per l'importo lordo e registra l'importo netto come costo. L'Umsatzsteuer (IVA) già versata la recupera tramite la Umsatzsteuer-Voranmeldung (dichiarazione periodica IVA) del mese in cui la perdita diventa certa. In questa guida Le mostriamo passo dopo passo come riconoscere, documentare e registrare correttamente la perdita, con le scritture contabili per SKR 03 e SKR 04 (piani dei conti DATEV).
In breve
- Inesigibile significa: il credito non può essere fatto valere, giuridicamente o di fatto, in tempi prevedibili. Per questo non deve attendere la conclusione di una procedura di insolvenza.
- Dubbio è un credito finché la perdita è solo probabile. Chi redige il bilancio effettua in questo caso una svalutazione analitica (Einzelwertberichtigung) anziché stornarlo.
- Storno: l'importo lordo esce dal conto cliente, l'importo netto va sul conto perdite su crediti (SKR 03: 2406, SKR 04: 6936 con aliquota 19 %). L'Umsatzsteuer viene rettificata dal conto automatico.
- L'Umsatzsteuer va rettificata ai sensi del § 17 UStG nel periodo della dichiarazione periodica in cui si verifica l'inesigibilità, non retroattivamente.
- Se il cliente alla fine paga, l'Umsatzsteuer viene rettificata di nuovo e l'incasso viene registrato come ricavo.
Indice
- Che cosa rende un credito inesigibile
- Inesigibile o solo dubbio?
- Stornare i crediti inesigibili: passo dopo passo
- Rettificare correttamente l'Umsatzsteuer
- Che cosa significa la perdita per l'utile e il bilancio d'esercizio
- Se il cliente alla fine paga
- Rendere le perdite più rare
- Il nostro punto di vista sulle perdite su crediti
- Crediti e Umsatzsteuer sotto controllo con Kontovexa
- Domande frequenti
- Fonti
Che cosa rende un credito inesigibile
La legge sull'IVA (UStG) indica sì l'inesigibilità, al § 17 comma 2 n. 1, come motivo per rettificare la base imponibile, ma non definisce essa stessa il concetto. La definizione deriva dalla giurisprudenza. Secondo la giurisprudenza costante del Bundesfinanzhof (BFH, Corte federale tributaria), un credito è inesigibile quando da una valutazione oggettiva è prevedibile che Lei non potrà far valere il Suo corrispettivo, in tutto o in parte, almeno per un periodo prevedibile.
Questa formula contiene due elementi. Primo: conta la situazione oggettiva, non la Sua sensazione. Secondo: basta “per un periodo prevedibile”: il credito non deve essere perso per sempre. Il BFH lo motiva con il principio di proporzionalità: chi applica la contabilità IVA per competenza (Sollversteuerung) non deve anticipare di tasca propria l'Umsatzsteuer per lungo tempo, mentre il denaro resta bloccato presso il cliente.
Segnali tipici nella pratica
Questi eventi depongono di norma chiaramente a favore dell'inesigibilità:
- Istanza di insolvenza respinta per mancanza di massa attiva: non c'è nemmeno un patrimonio sufficiente a coprire i costi della procedura.
- Apertura della procedura di insolvenza: da questo momento può soltanto insinuare il Suo credito presso il curatore fallimentare.
- Pignoramento infruttuoso: l'ufficiale giudiziario non ha trovato nulla di pignorabile.
- Dichiarazione patrimoniale del debitore (in passato eidesstattliche Versicherung, dichiarazione giurata) da cui non risultano mezzi realizzabili.
- Domicilio sconosciuto: il cliente si è trasferito, la posta torna indietro, la ricerca dell'indirizzo resta senza esito.
- Decesso del cliente con eredità oberata di debiti o rinunciata.
- Prescrizione: il cliente eccepisce la prescrizione.
- Rifiuto di pagamento motivato: il cliente contesta il fondamento o l'importo del credito con argomenti concreti e per questo non paga.
Una disposizione amministrativa del Land Brandenburg indica come ulteriore indizio un ritardo di pagamento pari a due-tre volte il termine di pagamento, ma comunque superiore a sei mesi. Risale al 2005 e non è una legge valida a livello federale. Come orientamento per la Sua documentazione, tuttavia, questo valore è utile.
Anche un cliente solvibile può causarLe una perdita
Un errore frequente: “Il cliente ha i soldi, quindi il credito non è inesigibile.” Il BFH la vede diversamente. Anche un rifiuto di pagamento motivato può portare all'inesigibilità: la solvibilità del debitore non vi si oppone. Se dovesse prima attendere la conclusione di una causa o di una procedura di insolvenza, si troverebbe in una posizione peggiore rispetto a chi ha un cliente che semplicemente non possiede più nulla. Se un cliente contesta dei difetti e per questo rifiuta il pagamento, il credito può quindi essere considerato inesigibile ai fini IVA già durante la controversia.
Inesigibile o solo dubbio?
Prima di stornare, viene la domanda più importante: la perdita è certa o è solo probabile? La risposta determina la registrazione.
| Caratteristica | Credito dubbio | Credito inesigibile |
|---|---|---|
| Situazione | La perdita è probabile, ma non certa | Riscossione esclusa per un periodo prevedibile |
| Causa tipica | Più solleciti senza risposta, difficoltà di pagamento, rate pagate a rilento | Insolvenza per mancanza di massa attiva, pignoramento infruttuoso, prescrizione |
| Registrazione (chi redige il bilancio) | Giroconto su “crediti dubbi”, alla data di chiusura svalutazione analitica sull'importo netto | Storno dell'importo lordo, importo netto come perdita su crediti |
| Umsatzsteuer | Ancora nessuna rettifica | Rettifica ai sensi del § 17 UStG |
| Con la EÜR | Nessuna registrazione necessaria | Rileva solo l'Umsatzsteuer (vedi sotto) |
In breve: i crediti dubbi si valutano con prudenza, quelli inesigibili si stornano. Una svalutazione analitica riguarda sempre soltanto l'importo netto, perché in caso di perdita l'Umsatzsteuer Le viene restituita dal Finanzamt (ufficio delle imposte locale).
Stornare i crediti inesigibili: passo dopo passo
1. Verificare e documentare la perdita
Prima di registrare, prepari un fascicolo. In caso di rettifica dell'Umsatzsteuer, il Finanzamt chiede volentieri perché avvenga proprio in quel mese. Sono utili:
- la fattura emessa e, se disponibili, il documento di trasporto o la prova della prestazione,
- promemoria di pagamento e solleciti con data,
- comunicazioni del tribunale fallimentare o del curatore fallimentare,
- verbale dell'ufficiale giudiziario o attestazione di impignorabilità,
- posta respinta al mittente, esiti di una ricerca dell'indirizzo,
- e-mail o lettere in cui il cliente rifiuta il pagamento, insieme alla sua motivazione.
Come formulare i solleciti in modo che possano servire in seguito come prova, lo spiega la nostra guida su promemoria di pagamento e sollecito.
2. Stabilire l'importo: totale o parziale
Non ogni perdita è totale. Se il curatore fallimentare annuncia una percentuale di riparto o il cliente ha pagato una parte, solo il resto è inesigibile. In tal caso storna soltanto questa parte e rettifica l'Umsatzsteuer in proporzione.
3. Registrare con il conto automatico
Il modo più semplice è utilizzare i conti automatici per le perdite su crediti. Con un'Umsatzsteuer del 19 %, nei comuni piani dei conti quadro DATEV si tratta dei conti 2406 (SKR 03) e 6936 (SKR 04). Il software suddivide automaticamente l'importo lordo tra costo e rettifica dell'Umsatzsteuer.
Esempio: ha fatturato a una GmbH (società a responsabilità limitata) una prestazione di 1.000 € netti più 190 € di Umsatzsteuer. A marzo la sua istanza di insolvenza viene respinta per mancanza di massa attiva.
| SKR 03 | SKR 04 | Importo | |
|---|---|---|---|
| Dare | 2406 Perdite su crediti 19 % IVA | 6936 Perdite su crediti 19 % IVA | 1.190,00 € |
| Avere | 10000 Cliente GmbH (o 1400) | 10000 Cliente GmbH (o 1200) | 1.190,00 € |
Risultato: 1.000 € finiscono come costo nel Suo conto economico, 190 € riducono il Suo debito di Umsatzsteuer di marzo.
4. Registrare senza conto automatico
Se lavora con un conto senza automatismo fiscale, effettua Lei stesso la suddivisione:
| Dare | Avere | Importo |
|---|---|---|
| 2400 / 6930 Perdite su crediti (importo usuale) | 1400 / 1200 Crediti | 1.000,00 € |
| 1776 / 3806 Umsatzsteuer 19 % | 1400 / 1200 Crediti | 190,00 € |
Per le prestazioni al 7 % esistono conti specifici per le perdite su crediti; la logica resta la stessa. Per le operazioni esenti IVA, ad esempio le cessioni intracomunitarie, non c'è nulla da rettificare: in tal caso l'intero importo va a costo. Se ha fatturato con il meccanismo dell'inversione contabile (reverse charge), anche in questo caso non ha versato alcuna Umsatzsteuer da poter recuperare. I dettagli sono illustrati nel nostro articolo sul reverse charge.
5. Credito dubbio già girato in precedenza?
Se nell'anno precedente ha già classificato il credito come dubbio e lo ha svalutato, ora lo storna dal conto dei crediti dubbi e scioglie la svalutazione analitica. Sul Suo utile incide quindi soltanto la differenza tra il valore già rettificato e la perdita effettiva.
Rettificare correttamente l'Umsatzsteuer
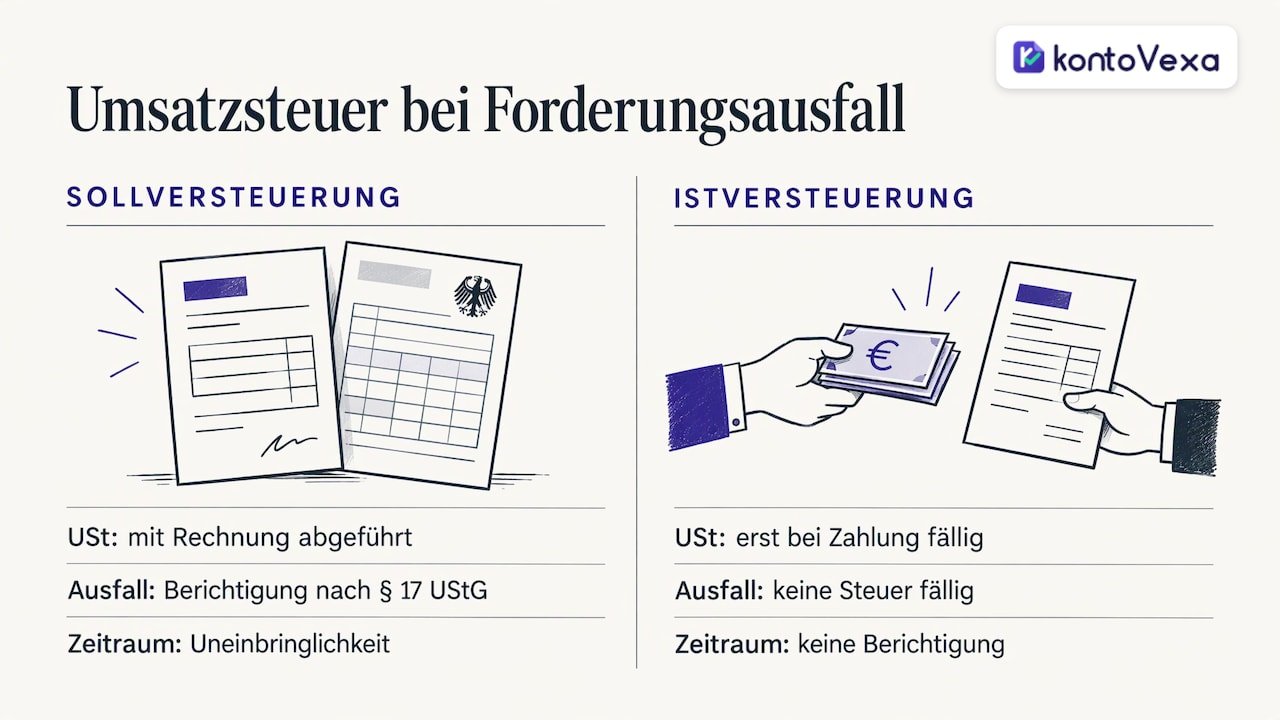
Chi assoggetta i propri ricavi a imposta in base ai corrispettivi pattuiti (contabilità IVA per competenza, Sollversteuerung) ha già versato l'Umsatzsteuer al Finanzamt con l'emissione della fattura, anche se il cliente non ha mai pagato. È proprio questa imposta che recupera tramite il § 17 UStG.
Il momento è stabilito: la rettifica va effettuata nel periodo d'imposta in cui l'inesigibilità si è verificata. La dichiarazione periodica originaria, in cui ha registrato la fattura, non viene modificata retroattivamente. Nell'esempio sopra effettua quindi la correzione nella dichiarazione periodica di marzo, anche se la fattura risale all'anno precedente. La dichiarazione periodica e la dichiarazione annuale prevedono righe apposite per la riduzione della base imponibile. Un buon software le compila a partire dalla Sua registrazione.
Ciò che molti trascurano: la rettifica opera in entrambe le direzioni. Se il corrispettivo è inesigibile, non solo chi ha reso la prestazione deve correggere la propria imposta, ma anche il cliente deve correggere la propria detrazione dell'IVA a credito (Vorsteuerabzug). Non è tenuto a informare il Suo cliente: è compito del suo Finanzamt. In questo caso non emette una Stornorechnung (nota di storno): la prestazione è stata resa, manca solo il denaro. Quando invece lo storno è la strada giusta, lo spiega la nostra guida su nota di storno e fattura di correzione.
Chi applica la contabilità IVA per cassa (Istversteuerung) ha vita più facile: chi assoggetta a imposta i corrispettivi incassati deve l'Umsatzsteuer solo al momento dell'incasso. Se il cliente non paga mai, l'imposta non è mai diventata esigibile e non c'è nulla da rettificare.
Se ha stornato un credito di importo rilevante nel tardo autunno, prima della dichiarazione annuale verifichi che la correzione figuri nella dichiarazione periodica corretta. Le relative scadenze sono indicate nell'articolo sulla dichiarazione IVA annuale e il versamento a saldo.
Che cosa significa la perdita per l'utile e il bilancio d'esercizio
Gli effetti dipendono da come determina il Suo utile.
Chi redige il bilancio (HGB, codice commerciale tedesco): con la fattura ha già registrato il ricavo. Lo storno lo compensa tramite il costo per perdite su crediti: il Suo utile si riduce dell'importo netto nell'anno della perdita. Per i crediti dubbi il principio di prudenza richiede una svalutazione alla data di chiusura del bilancio, affinché in bilancio non figurino crediti che realisticamente non incasserà più. Per il bilancio fiscale valgono criteri propri in materia di svalutazioni. In caso di importi rilevanti, è consigliabile consultare la Sua consulente fiscale o il Suo consulente fiscale prima di effettuare svalutazioni a fine anno.
EÜR (Einnahmenüberschussrechnung, rendiconto semplificato entrate-uscite): qui conta solo ciò che viene effettivamente incassato o pagato. Una fattura non pagata non è mai stata un ricavo operativo, quindi non esiste nemmeno una perdita su crediti come spesa operativa. Rileva soltanto l'Umsatzsteuer: se, applicando la contabilità per competenza, ha versato l'imposta, quel pagamento era una spesa operativa, e il rimborso dopo la rettifica è un ricavo operativo. In conclusione il Suo utile resta invariato, ma i 190 € dell'esempio tornano sul Suo conto. Come funziona l'Anlage EÜR (allegato EÜR) nel suo insieme lo mostra la nostra pagina sul software per la EÜR.
Se il cliente alla fine paga
Succede più spesso di quanto si pensi: un curatore fallimentare distribuisce anni dopo una percentuale di riparto, oppure un cliente trasferitosi si fa vivo ed effettua un bonifico. La legge prevede proprio questo caso. Se su un credito trattato come inesigibile arrivano successivamente dei pagamenti, l'importo dell'imposta e la detrazione dell'IVA a credito vengono nuovamente rettificati, anche in questo caso nel periodo in cui avviene l'incasso.
In pratica registra l'incasso come ricavo da crediti svalutati (nel piano dei conti DATEV di norma 2732 in SKR 03 e 4925 in SKR 04) e versa di nuovo l'Umsatzsteuer in esso contenuta. Se il curatore fallimentare paga 119 € sul credito dell'esempio, si tratta di 100 € di ricavo e 19 € di Umsatzsteuer. Affinché ciò funzioni, non cancelli i crediti stornati dallo storico dei clienti, ma li contrassegni come stornati.
Rendere le perdite più rare
Lo storno è l'ultimo passo. Molte perdite si annunciano prima, e alcune abitudini consolidate riducono sensibilmente il rischio:
- Termini di pagamento chiari su ogni fattura, ad esempio 14 giorni, e una fattura emessa subito dopo la prestazione. Che cosa deve contenere una fattura è spiegato nella nostra guida Come scrivere una fattura.
- Acconti o pagamento anticipato per i nuovi clienti e per gli incarichi importanti.
- Una procedura di sollecito fissa: promemoria poco dopo la scadenza, sollecito dopo altre una o due settimane, poi decreto ingiuntivo (Mahnbescheid) o recupero crediti.
- Controllare le partite aperte ogni settimana, invece di accorgersi solo alla chiusura dell'esercizio che tre clienti sono debitori da mesi.
Il nostro punto di vista sulle perdite su crediti
Tra i lavoratori autonomi vediamo sempre lo stesso schema: la perdita in sé è fastidiosa, ma spesso diventa costosa solo a causa della contabilità. L'Umsatzsteuer resta per anni al Finanzamt perché nessuno ha avviato la rettifica. Oppure i giustificativi della perdita non si trovano più al momento dell'appuntamento con il consulente fiscale.
Per questo riteniamo decisive tre cose. Primo: avere sempre sotto controllo le fatture aperte, affinché un pagamento in ritardo non diventi una perdita dimenticata. Secondo: tutti i giustificativi in un unico posto, archiviati in modo conforme alla legge, dalla lettera di sollecito alla comunicazione del curatore fallimentare. Terzo: una dichiarazione periodica che Lei invia direttamente tramite ELSTER (portale di dichiarazione elettronica), senza passaggi intermedi, affinché la correzione finisca nel mese giusto.
Proprio per questo abbiamo creato Kontovexa. Fatture, clienti, giustificativi e Umsatzsteuer-Voranmeldung si trovano in un'unica interfaccia. I promemoria delle scadenze fanno sì che nessun termine venga dimenticato, e chi preferisce lavorare in un'altra lingua può semplicemente cambiare la lingua del software. Le perdite su crediti ci saranno sempre. Non dovrebbero però costarLe più del necessario.
Paulo
Crediti e Umsatzsteuer sotto controllo con Kontovexa
Con Kontovexa emette fatture ed E-Rechnungen (fatture elettroniche), gestisce i Suoi clienti e acquisisce i giustificativi tramite foto. Umsatzsteuer-Voranmeldung, dichiarazione annuale ed EÜR le invia direttamente tramite ELSTER. In questo modo partite aperte, documentazione e rettifica dell'Umsatzsteuer dopo una perdita restano in un unico sistema.
Può provare Kontovexa gratuitamente per 30 giorni, senza carta di credito. Successivamente il piano Start costa 9,90 € al mese o 99 € all'anno. Può confrontare tutti i piani sulla nostra pagina dei prezzi.
Domande frequenti
Da quando posso stornare un credito?
Non appena, da una valutazione oggettiva, risulta certo che non riceverà il denaro in tempi prevedibili. Occasioni tipiche sono un'insolvenza per mancanza di massa attiva, un pignoramento infruttuoso o un rifiuto di pagamento motivato. La legge non prevede un periodo minimo di attesa fisso: sono decisive le circostanze e la Sua documentazione.
Devo attendere la fine della procedura di insolvenza?
No. Secondo la giurisprudenza del BFH non deve attendere la conclusione di una procedura di insolvenza o di una causa. Nella pratica, già l'apertura della procedura di insolvenza è uno dei motivi più frequenti per rettificare l'Umsatzsteuer.
Posso semplicemente stornare un credito di piccolo importo perché sollecitarlo non conviene?
Inesigibile significa che non può far valere il credito, non che non vuole farlo. Se vi rinuncia volontariamente, benché il cliente sia in grado di pagare, si tratta piuttosto di uno sconto successivo. Le conseguenze ai fini dell'Umsatzsteuer è meglio chiarirle in tal caso con il Suo consulente fiscale. Prima di svalutare un credito, quindi, invii almeno un sollecito documentabile.
Come Kleinunternehmer (piccolo imprenditore) devo effettuare una rettifica dell'Umsatzsteuer?
No. Come Kleinunternehmer non indica l'Umsatzsteuer in fattura e non la versa, quindi in caso di perdita non c'è nulla da rettificare. Nella EÜR la fattura non pagata non è comunque mai stata conteggiata come ricavo.
Fonti
- Banca dati NWB: inesigibilità dei crediti
- Bundesfinanzhof: sentenza sull'inesigibilità (2019)
- Bundesfinanzhof: sentenza sul rifiuto di pagamento (2012)
- Land Brandenburg: disposizione amministrativa sull'inesigibilità e sul § 17 UStG
Letture consigliate
Questo articolo è stato tradotto automaticamente dal tedesco. Fa fede solo la versione tedesca.