 Black Deal 50 % de desconto no primeiro ano com pagamento anual – só até 31 de dezembro de 2026.

Créditos incobráveis: identificar, baixar e recuperar a Umsatzsteuer
Um crédito é incobrável quando, numa avaliação sóbria, você não pode mais contar com o pagamento do seu cliente em um prazo previsível. É o caso, por exemplo, quando o pedido de insolvência dele foi rejeitado por falta de massa, quando a execução forçada não deu resultado ou quando ele se recusa de forma definitiva a pagar, com motivos concretos. Nesse caso, você baixa o crédito pelo valor bruto e lança o valor líquido como despesa. A Umsatzsteuer (imposto sobre valor agregado, IVA) já recolhida você recupera por meio da declaração antecipada do mês em que a perda se confirma. Aqui mostramos passo a passo como identificar, comprovar e lançar isso corretamente, com lançamentos contábeis para o SKR 03 e o SKR 04.
Em resumo
- Incobrável significa: o crédito não pode ser exigido, jurídica ou faticamente, em um prazo previsível. Para isso, você não precisa esperar o encerramento de um processo de insolvência.
- Duvidoso é um crédito enquanto a perda apenas ameaça acontecer. Quem elabora balanço constitui, nesse caso, uma provisão individual (Einzelwertberichtigung) em vez de baixar o crédito.
- Baixa: o valor bruto sai da conta do cliente, o valor líquido vai para perdas com créditos (SKR 03: 2406, SKR 04: 6936 com 19 %). A Umsatzsteuer é corrigida pela conta automática.
- A Umsatzsteuer você corrige conforme o § 17 UStG no período de declaração antecipada em que ocorre a incobrabilidade, não retroativamente.
- Se o cliente acabar pagando, a Umsatzsteuer é corrigida novamente e o recebimento é lançado como receita.
Índice
- O que torna um crédito incobrável
- Incobrável ou apenas duvidoso?
- Baixar créditos incobráveis: passo a passo
- Corrigir a Umsatzsteuer corretamente
- O que a perda significa para o lucro e o fechamento anual
- Quando o cliente acaba pagando
- Reduzir as perdas
- Nossa visão sobre perdas com créditos
- Créditos e Umsatzsteuer sob controle com o Kontovexa
- Perguntas frequentes
- Fontes
O que torna um crédito incobrável
A lei do IVA (UStG) menciona a incobrabilidade no § 17, parágrafo 2, nº 1, como motivo para corrigir a base de cálculo, mas não define o conceito em si. A definição vem da jurisprudência. Segundo a jurisprudência consolidada do Bundesfinanzhof (BFH, Tribunal Federal de Finanças), um crédito é incobrável quando, numa avaliação objetiva, é de se esperar que você não consiga exigir sua contraprestação, total ou parcialmente, pelo menos em um prazo previsível.
Essa fórmula contém dois pontos. Primeiro, o que conta é a situação objetiva, não a sua intuição. Segundo, basta "em um prazo previsível": o crédito não precisa estar perdido para sempre. O BFH fundamenta isso no princípio da proporcionalidade: quem tributa pelo regime de competência do IVA (contraprestações acordadas) não deve ter de antecipar a Umsatzsteuer do próprio bolso por muito tempo enquanto o dinheiro está preso no cliente.
Indícios típicos na prática
Os seguintes eventos, em regra, indicam claramente a incobrabilidade:
- Pedido de insolvência rejeitado por falta de massa: não há sequer patrimônio suficiente para pagar o processo.
- Abertura do processo de insolvência: a partir daí, você só pode habilitar seu crédito junto ao administrador da insolvência.
- Execução forçada infrutífera: o oficial de justiça não encontrou nada penhorável.
- Declaração de patrimônio do devedor (Vermögensauskunft, antiga declaração juramentada) que não mostra meios aproveitáveis.
- Paradeiro desconhecido: o cliente se mudou, a correspondência volta e a busca de endereço não tem sucesso.
- Morte do cliente com herança superendividada ou renunciada.
- Prescrição: o cliente invoca a exceção de prescrição.
- Recusa de pagamento fundamentada: o cliente contesta o fundamento ou o valor do crédito com argumentos concretos e, por isso, não paga.
Uma norma administrativa do estado de Brandemburgo cita como indício adicional um atraso de pagamento de duas a três vezes o prazo de pagamento, mas de pelo menos mais de seis meses. Ela é de 2005 e não é uma lei válida em todo o país. Mesmo assim, o valor serve como orientação para a sua documentação.
Até um cliente solvente pode deixar você sem receber
Um erro comum: "O cliente tem dinheiro, então o crédito não é incobrável." O BFH vê isso de outra forma. Também uma recusa de pagamento fundamentada pode levar à incobrabilidade; a solvência do devedor não impede isso. Se você tivesse de esperar primeiro o fim de uma ação judicial ou de um processo de insolvência, ficaria em situação pior do que alguém cujo cliente simplesmente não tem mais nada. Se um cliente discute defeitos e, por isso, se recusa a pagar, o crédito pode, para fins de Umsatzsteuer, ser considerado incobrável já durante a disputa.
Incobrável ou apenas duvidoso?
Antes de baixar o crédito, vem a pergunta mais importante: a perda está confirmada ou apenas ameaça acontecer? A resposta determina o lançamento.
| Característica | Crédito duvidoso | Crédito incobrável |
|---|---|---|
| Situação | A perda ameaça, mas não é certa | Cobrança excluída em prazo previsível |
| Gatilho típico | Várias cobranças sem resposta, dificuldades de pagamento, pagamento em parcelas atrasado | Insolvência por falta de massa, execução infrutífera, prescrição |
| Lançamento (quem elabora balanço) | Transferência para "créditos duvidosos", na data de referência provisão individual sobre o valor líquido | Baixa do valor bruto, valor líquido como perda com créditos |
| Umsatzsteuer | Ainda sem correção | Correção conforme o § 17 UStG |
| Na EÜR (apuração simplificada do lucro) | Nenhum lançamento necessário | Apenas a Umsatzsteuer é relevante (veja abaixo) |
Em resumo: créditos duvidosos você avalia com prudência, créditos incobráveis você baixa. Uma provisão individual sempre se refere apenas ao valor líquido, pois a Umsatzsteuer você recebe de volta do Finanzamt (Repartição de Finanças) em caso de perda.
Baixar créditos incobráveis: passo a passo
1. Verificar e comprovar a perda
Monte um dossiê antes de fazer o lançamento. Em uma correção de Umsatzsteuer, o Finanzamt costuma perguntar por que ela ocorre justamente naquele mês. São úteis:
- a fatura emitida e, se houver, a guia de remessa ou o comprovante da prestação,
- lembrete de pagamento e cobranças com data,
- correspondências do tribunal de insolvência ou do administrador da insolvência,
- auto do oficial de justiça ou certidão de impenhorabilidade,
- correspondências devolvidas pelos Correios, resultados de uma busca de endereço,
- e-mails ou cartas em que o cliente se recusa a pagar, incluindo a justificativa dele.
Como redigir cobranças de forma que sirvam depois como prova é o que mostra nosso guia sobre lembrete de pagamento e cobrança.
2. Definir o valor: total ou parcial
Nem toda perda é total. Se o administrador da insolvência anunciar uma quota de rateio ou se o cliente tiver pago uma parte, apenas o restante é incobrável. Nesse caso, você baixa somente essa parte e corrige a Umsatzsteuer proporcionalmente.
3. Lançar com conta automática
O jeito mais simples é usar as contas automáticas de perdas com créditos. Com Umsatzsteuer de 19 %, nos planos de contas DATEV usuais, elas são a 2406 (SKR 03) e a 6936 (SKR 04). O software divide sozinho o valor bruto em despesa e correção de Umsatzsteuer.
Exemplo: você faturou a uma GmbH um serviço de 1.000 € líquidos mais 190 € de Umsatzsteuer. Em março, o pedido de insolvência dela é rejeitado por falta de massa.
| SKR 03 | SKR 04 | Valor | |
|---|---|---|---|
| Débito | 2406 Perdas com créditos 19 % USt | 6936 Perdas com créditos 19 % USt | 1.190,00 € |
| Crédito | 10000 Devedor GmbH (ou 1400) | 10000 Devedor GmbH (ou 1200) | 1.190,00 € |
Resultado: 1.000 € entram como despesa na sua demonstração de resultados, e 190 € reduzem sua dívida de Umsatzsteuer em março.
4. Lançar sem conta automática
Se você trabalha com uma conta sem automatismo fiscal, faz a divisão você mesmo:
| Débito | Crédito | Valor |
|---|---|---|
| 2400 / 6930 Perdas com créditos (montante usual) | 1400 / 1200 Créditos a receber | 1.000,00 € |
| 1776 / 3806 Umsatzsteuer 19 % | 1400 / 1200 Créditos a receber | 190,00 € |
Para serviços com 7 % existem contas próprias de perdas com créditos; a lógica continua a mesma. Em operações isentas, como entregas intracomunitárias, não há nada a corrigir, e o valor total vai para despesa. Se você faturou pelo regime de inversão do sujeito passivo (reverse charge), também não recolheu Umsatzsteuer que pudesse recuperar. Os detalhes estão no nosso artigo sobre o procedimento de reverse charge.
5. O crédito foi antes transferido para duvidosos?
Se no ano anterior você já tratou o crédito como duvidoso e constituiu provisão, agora você o baixa da conta de créditos duvidosos e reverte a provisão individual. No seu lucro, impacta então apenas a diferença entre o valor já ajustado e a perda efetiva.
Corrigir a Umsatzsteuer corretamente
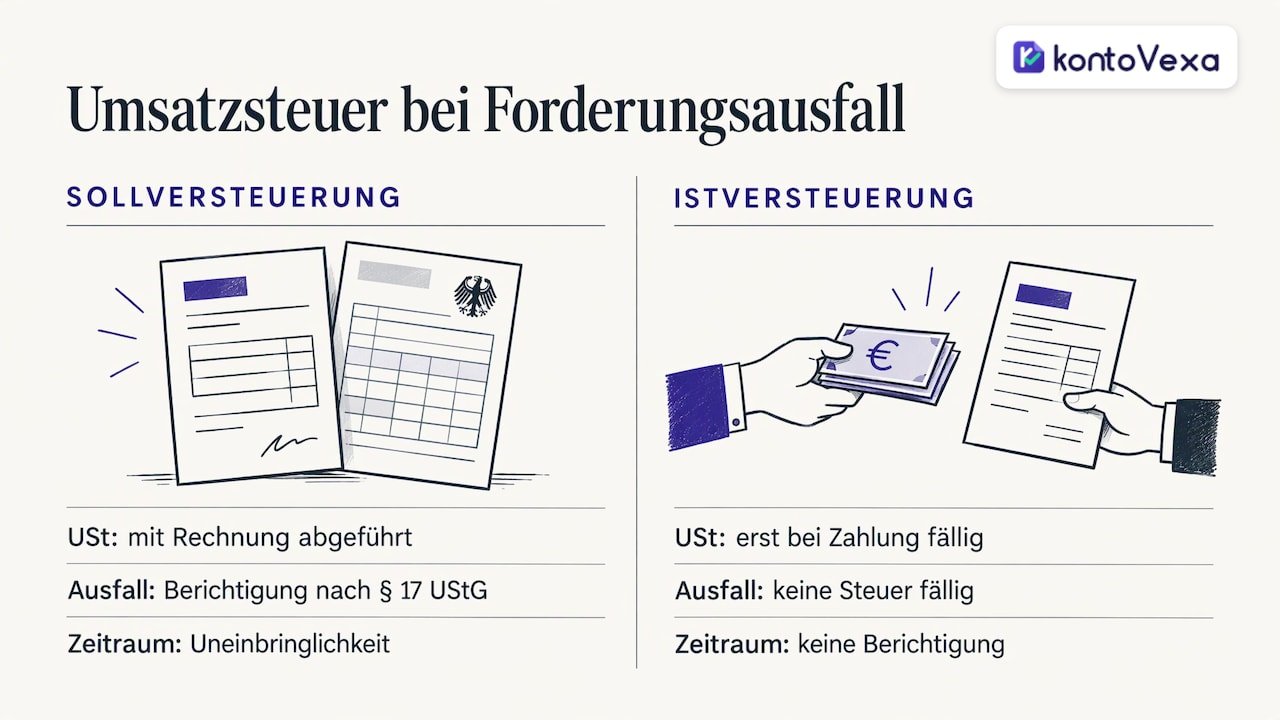
Quem tributa suas receitas pelas contraprestações acordadas (Soll-Versteuerung, regime de competência do IVA) já recolheu a Umsatzsteuer ao Finanzamt com a emissão da fatura, embora o cliente nunca tenha pago. É exatamente esse imposto que você recupera por meio do § 17 UStG.
O momento está definido: a correção pertence ao período de tributação em que a incobrabilidade ocorreu. A declaração antecipada original, em que você registrou a fatura, não é alterada retroativamente. No exemplo acima, você corrige, portanto, na Umsatzsteuer-Voranmeldung (UStVA, declaração antecipada de IVA) de março, mesmo que a fatura seja do ano anterior. A declaração antecipada e a declaração anual têm linhas próprias para a redução da base de cálculo. Um bom software as preenche a partir do seu lançamento.
O que muitos não percebem: a correção funciona nos dois sentidos. Se a contraprestação é incobrável, não só o prestador precisa corrigir seu imposto, mas também o cliente precisa corrigir seu Vorsteuerabzug (direito ao crédito de IVA). Você não precisa informar o cliente sobre isso; é assunto do Finanzamt dele. Nesse caso, você não emite uma Stornorechnung (nota de estorno): o serviço foi prestado, só falta o dinheiro. Quando, por outro lado, o estorno é o caminho certo, nosso guia sobre nota de estorno e correção de fatura explica.
Quem usa a Ist-Versteuerung (regime de caixa do IVA) tem mais facilidade: quem tributa pelas contraprestações recebidas só deve a Umsatzsteuer quando o pagamento entra. Se o cliente nunca paga, o imposto nunca se tornou devido, e não há nada a corrigir.
Se você baixou um crédito maior no fim do outono, verifique antes da declaração anual se a correção consta na declaração antecipada correta. Os prazos você encontra no artigo sobre a Umsatzsteuererklärung (declaração anual de IVA) e o pagamento final.
O que a perda significa para o lucro e o fechamento anual
Os efeitos dependem de como você apura seu lucro.
Quem elabora balanço (HGB, Código Comercial): com a fatura, você já lançou a receita. A baixa compensa isso por meio da despesa com perdas com créditos; seu lucro cai, no ano da perda, pelo valor líquido. Para créditos duvidosos, o princípio da prudência exige um ajuste de valor na data do balanço, para que no balanço não constem créditos que você realisticamente não receberá mais. Para o balanço fiscal, valem critérios próprios para ajustes de valor. Em valores maiores, o ideal é alinhar com sua consultora ou seu consultor tributário (Steuerberater) antes de fazer ajustes de valor no fim do ano.
Einnahmenüberschussrechnung (EÜR): aqui só conta o que efetivamente entra e sai. Uma fatura não paga nunca foi receita operacional (Betriebseinnahme), então também não há perda com créditos como despesa operacional (Betriebsausgabe). Relevante é apenas a Umsatzsteuer: se, no regime de competência, você recolheu o imposto, esse pagamento foi uma despesa operacional, e o reembolso após a correção é uma receita operacional. No fim das contas, seu lucro permanece igual, mas os 190 € do exemplo voltam para a sua conta. Como o Anlage EÜR (Anexo EÜR) funciona como um todo é o que mostra nossa página sobre o software de EÜR.
Quando o cliente acaba pagando
Isso acontece com mais frequência do que se imagina: um administrador da insolvência distribui uma quota anos depois, ou um cliente que havia se mudado entra em contato e faz a transferência. A lei prevê exatamente isso. Se entrarem pagamentos posteriores sobre um crédito tratado como incobrável, o valor do imposto e o crédito de IVA são corrigidos novamente, e de novo no período do recebimento.
Na prática, você lança o recebimento como receita de créditos baixados (no plano de contas DATEV, normalmente 2732 no SKR 03 e 4925 no SKR 04) e recolhe novamente a Umsatzsteuer nele contida. Se o administrador da insolvência pagar 119 € sobre o crédito do exemplo, são 100 € de receita e 19 € de Umsatzsteuer. Para que isso funcione, não apague créditos baixados do histórico do cliente, mas marque-os como baixados.
Reduzir as perdas
A baixa é o último passo. Muitas perdas dão sinais antes, e alguns hábitos fixos reduzem o risco de forma perceptível:
- Prazos de pagamento claros em toda fatura, por exemplo 14 dias, e fatura emitida logo após a prestação. O que uma fatura deve conter está no nosso guia Como emitir uma fatura.
- Pagamentos parciais antecipados ou pagamento adiantado para novos clientes e grandes pedidos.
- Rotina fixa de cobrança: lembrete logo após o vencimento, cobrança após mais uma a duas semanas e, depois, Mahnbescheid (injunção de pagamento) ou empresa de cobrança.
- Verificar os itens em aberto toda semana, em vez de perceber só no fechamento anual que três clientes estão devendo há meses.
Nossa visão sobre perdas com créditos
Vemos sempre o mesmo padrão entre autônomos: a perda em si é irritante, mas muitas vezes ela só fica cara por causa da contabilidade. A Umsatzsteuer fica parada no Finanzamt durante anos porque ninguém deu início à correção. Ou os comprovantes da perda não são mais encontrados na reunião com a consultoria tributária.
Por isso, consideramos três coisas decisivas. Primeiro: faturas em aberto sempre à vista, para que um pagamento atrasado não vire uma perda esquecida. Segundo: todos os comprovantes em um só lugar, arquivados com segurança jurídica, da carta de cobrança à carta do administrador da insolvência. Terceiro: uma declaração antecipada que você transmite diretamente pelo ELSTER (portal de declaração eletrônica), sem desvios, para que a correção caia no mês certo.
Foi exatamente para isso que criamos o Kontovexa. Faturas, clientes, comprovantes e Umsatzsteuer-Voranmeldung ficam em uma única interface. Lembretes de prazo garantem que nenhuma data passe despercebida, e quem prefere trabalhar em outro idioma simplesmente altera o idioma do software. Perdas com créditos sempre vão existir. Elas só não devem custar a você mais dinheiro do que o necessário.
Paulo
Créditos e Umsatzsteuer sob controle com o Kontovexa
Com o Kontovexa, você emite faturas e E-Rechnungen (faturas eletrônicas), gerencia seus clientes e registra comprovantes por foto. A Umsatzsteuer-Voranmeldung, a declaração anual e a EÜR você transmite diretamente pelo ELSTER. Assim, itens em aberto, comprovantes e a correção da Umsatzsteuer após uma perda ficam em um único sistema.
Você pode testar o Kontovexa gratuitamente por 30 dias, sem cartão de crédito. Depois disso, o plano Start custa 9,90 € por mês ou 99 € por ano. Você compara todos os planos na nossa página de preços.
Perguntas frequentes
A partir de quando posso baixar um crédito?
Assim que, numa avaliação objetiva, estiver claro que você não receberá o dinheiro em um prazo previsível. Ocasiões típicas são uma insolvência por falta de massa, uma execução infrutífera ou uma recusa de pagamento fundamentada. A lei não prevê um prazo mínimo de espera fixo; o decisivo são as circunstâncias e as suas provas.
Preciso esperar até o fim do processo de insolvência?
Não. Segundo a jurisprudência do BFH, você não precisa esperar o encerramento de um processo de insolvência ou de uma ação judicial. Na prática, a própria abertura do processo de insolvência é uma das ocasiões mais frequentes para corrigir a Umsatzsteuer.
Posso simplesmente baixar um crédito pequeno porque não vale a pena cobrar?
Incobrável significa que você não consegue exigir o crédito, não que você não quer. Se você renuncia voluntariamente, embora o cliente pudesse pagar, isso é mais um desconto posterior. As consequências para a Umsatzsteuer, nesse caso, é melhor esclarecer com sua consultoria tributária. Portanto, faça ao menos uma cobrança comprovável antes de dar baixa em um crédito.
Como Kleinunternehmer, preciso fazer uma correção da Umsatzsteuer?
Não. Como Kleinunternehmer (pequeno empresário), você não destaca nem recolhe Umsatzsteuer, então não há nada a corrigir em caso de perda. Na EÜR, a fatura não paga nunca contou como receita de qualquer forma.
Fontes
- Base de dados NWB: incobrabilidade de créditos
- Bundesfinanzhof: decisão sobre incobrabilidade (2019)
- Bundesfinanzhof: decisão sobre recusa de pagamento (2012)
- Estado de Brandemburgo: norma administrativa sobre incobrabilidade e § 17 UStG
Recomendações
Este artigo foi traduzido automaticamente do alemão. Só a versão alemã é a de referência.