 Black Deal −50 % auf das erste Jahr bei jährlicher Zahlung – nur bis 31. Dezember 2026.

Uneinbringliche Forderungen: erkennen, ausbuchen, USt zurückholen
Eine Forderung ist uneinbringlich, wenn du bei nüchterner Betrachtung nicht mehr damit rechnen kannst, dass dein Kunde in absehbarer Zeit zahlt. Das ist etwa der Fall, wenn sein Insolvenzantrag mangels Masse abgelehnt wurde, die Zwangsvollstreckung ins Leere lief oder er die Zahlung mit konkreten Gründen dauerhaft verweigert. Dann buchst du die Forderung brutto aus und den Nettobetrag als Aufwand. Die bereits abgeführte Umsatzsteuer holst du dir über die Voranmeldung des Monats zurück, in dem der Ausfall feststeht. Wie du das sauber erkennst, belegst und verbuchst, zeigen wir dir hier Schritt für Schritt, mit Buchungssätzen für SKR 03 und SKR 04.
Kurz gesagt
- Uneinbringlich heißt: Die Forderung lässt sich rechtlich oder tatsächlich auf absehbare Zeit nicht durchsetzen. Ein abgeschlossenes Insolvenzverfahren musst du dafür nicht abwarten.
- Zweifelhaft ist eine Forderung, solange der Ausfall nur droht. Wer bilanziert, bildet dann eine Einzelwertberichtigung, statt auszubuchen.
- Ausbuchung: Der Bruttobetrag geht vom Kundenkonto, der Nettobetrag auf Forderungsverluste (SKR 03: 2406, SKR 04: 6936 bei 19 %). Die Umsatzsteuer korrigiert das Automatikkonto.
- Umsatzsteuer berichtigst du nach § 17 UStG in dem Voranmeldungszeitraum, in dem die Uneinbringlichkeit eintritt, nicht rückwirkend.
- Zahlt der Kunde doch noch, wird die Umsatzsteuer erneut berichtigt und der Eingang als Ertrag gebucht.
Inhaltsverzeichnis
- Was eine Forderung uneinbringlich macht
- Uneinbringlich oder nur zweifelhaft?
- Uneinbringliche Forderungen ausbuchen: Schritt für Schritt
- Die Umsatzsteuer richtig berichtigen
- Was der Ausfall für Gewinn und Jahresabschluss bedeutet
- Wenn der Kunde doch noch zahlt
- Ausfälle seltener machen
- Unsere Sicht auf Forderungsausfälle
- Forderungen und Umsatzsteuer im Griff mit Kontovexa
- Häufige Fragen
- Quellen
Was eine Forderung uneinbringlich macht
Das Umsatzsteuergesetz nennt die Uneinbringlichkeit zwar in § 17 Abs. 2 Nr. 1 als Grund, die Bemessungsgrundlage zu berichtigen, definiert den Begriff aber selbst nicht. Die Definition kommt aus der Rechtsprechung. Nach ständiger Rechtsprechung des Bundesfinanzhofs ist eine Forderung uneinbringlich, wenn bei objektiver Betrachtung damit zu rechnen ist, dass du dein Entgelt ganz oder teilweise jedenfalls auf absehbare Zeit nicht durchsetzen kannst.
Zwei Dinge stecken in dieser Formel. Erstens zählt die objektive Lage, nicht dein Bauchgefühl. Zweitens reicht „auf absehbare Zeit“: Die Forderung muss nicht für immer verloren sein. Der BFH begründet das mit dem Verhältnismäßigkeitsgrundsatz: Wer nach vereinbarten Entgelten versteuert, soll die Umsatzsteuer nicht über lange Zeit aus eigener Tasche vorfinanzieren müssen, während das Geld beim Kunden feststeckt.
Typische Anzeichen in der Praxis
Diese Ereignisse sprechen in der Regel klar für die Uneinbringlichkeit:
- Insolvenzantrag mangels Masse abgelehnt: Es ist nicht einmal genug Vermögen da, um das Verfahren zu bezahlen.
- Eröffnung des Insolvenzverfahrens: Ab hier kannst du deine Forderung nur noch beim Insolvenzverwalter anmelden.
- Fruchtlose Zwangsvollstreckung: Der Gerichtsvollzieher hat nichts Pfändbares gefunden.
- Vermögensauskunft des Schuldners (früher eidesstattliche Versicherung), die keine verwertbaren Mittel zeigt.
- Unbekannter Aufenthalt: Der Kunde ist verzogen, die Post kommt zurück, eine Adressermittlung bleibt erfolglos.
- Tod des Kunden bei überschuldetem oder ausgeschlagenem Nachlass.
- Verjährung: Der Kunde beruft sich auf die Einrede der Verjährung.
- Substantiierte Zahlungsverweigerung: Der Kunde bestreitet Grund oder Höhe der Forderung mit konkreten Argumenten und zahlt deshalb nicht.
Eine Verwaltungsvorschrift des Landes Brandenburg nennt als weiteren Anhaltspunkt einen Zahlungsverzug um das Zwei- bis Dreifache der Zahlungsfrist, mindestens aber mehr als sechs Monate. Sie stammt aus 2005 und ist kein bundesweites Gesetz. Als Orientierung für deine Dokumentation taugt der Wert trotzdem.
Auch ein zahlungsfähiger Kunde kann dich ausfallen lassen
Ein häufiger Irrtum: „Der Kunde hat doch Geld, also ist die Forderung nicht uneinbringlich.“ Der BFH sieht das anders. Auch eine substantiierte Zahlungsverweigerung kann zur Uneinbringlichkeit führen, die Zahlungsfähigkeit des Schuldners steht dem nicht entgegen. Müsstest du erst das Ende eines Klage- oder Insolvenzverfahrens abwarten, wärst du schlechter gestellt als jemand, dessen Kunde schlicht nichts mehr hat. Streitet ein Kunde über Mängel und verweigert deshalb die Zahlung, kann die Forderung umsatzsteuerlich also schon während des Streits als uneinbringlich gelten.
Uneinbringlich oder nur zweifelhaft?
Bevor du ausbuchst, kommt die wichtigste Frage: Steht der Ausfall fest, oder droht er nur? Die Antwort entscheidet über die Buchung.
| Merkmal | Zweifelhafte Forderung | Uneinbringliche Forderung |
|---|---|---|
| Lage | Ausfall droht, ist aber nicht sicher | Durchsetzung auf absehbare Zeit ausgeschlossen |
| Typischer Auslöser | Mehrere Mahnungen ohne Reaktion, Zahlungsschwierigkeiten, schleppende Ratenzahlung | Insolvenz mangels Masse, fruchtlose Vollstreckung, Verjährung |
| Buchung (Bilanzierer) | Umbuchung auf „zweifelhafte Forderungen“, zum Stichtag Einzelwertberichtigung auf den Nettobetrag | Ausbuchung des Bruttobetrags, Nettobetrag als Forderungsverlust |
| Umsatzsteuer | Noch keine Berichtigung | Berichtigung nach § 17 UStG |
| Bei EÜR | Keine Buchung nötig | Nur die Umsatzsteuer wird relevant (siehe unten) |
Kurz: Zweifelhafte Forderungen bewertest du vorsichtig, uneinbringliche buchst du aus. Eine Einzelwertberichtigung betrifft immer nur den Nettobetrag, denn die Umsatzsteuer bekommst du beim Ausfall vom Finanzamt zurück.
Uneinbringliche Forderungen ausbuchen: Schritt für Schritt
1. Ausfall prüfen und belegen
Lege dir eine Akte an, bevor du buchst. Das Finanzamt fragt bei einer Umsatzsteuerkorrektur gern nach, warum sie gerade in diesem Monat erfolgt. Hilfreich sind:
- die Ausgangsrechnung und, falls vorhanden, Lieferschein oder Leistungsnachweis,
- Zahlungserinnerung und Mahnungen mit Datum,
- Schreiben des Insolvenzgerichts oder Insolvenzverwalters,
- Protokoll des Gerichtsvollziehers oder Unpfändbarkeitsbescheinigung,
- Rückläufer der Post, Ergebnisse einer Adressermittlung,
- E-Mails oder Briefe, in denen der Kunde die Zahlung verweigert, samt seiner Begründung.
Wie du Mahnungen so formulierst, dass sie später als Nachweis taugen, zeigt unser Ratgeber zu Zahlungserinnerung und Mahnung.
2. Höhe festlegen: ganz oder teilweise
Nicht jeder Ausfall ist vollständig. Kündigt der Insolvenzverwalter eine Quote an oder hat der Kunde einen Teil bezahlt, ist nur der Rest uneinbringlich. Dann buchst du auch nur diesen Teil aus und berichtigst die Umsatzsteuer anteilig.
3. Buchen mit Automatikkonto
Am einfachsten geht es mit den Automatikkonten für Forderungsverluste. Bei 19 % Umsatzsteuer sind das in den gängigen DATEV-Kontenrahmen 2406 (SKR 03) und 6936 (SKR 04). Die Software teilt den Bruttobetrag selbst in Aufwand und Umsatzsteuerkorrektur auf.
Beispiel: Du hast einer GmbH eine Leistung über 1.000 € netto plus 190 € Umsatzsteuer berechnet. Im März wird ihr Insolvenzantrag mangels Masse abgelehnt.
| SKR 03 | SKR 04 | Betrag | |
|---|---|---|---|
| Soll | 2406 Forderungsverluste 19 % USt | 6936 Forderungsverluste 19 % USt | 1.190,00 € |
| Haben | 10000 Debitor GmbH (bzw. 1400) | 10000 Debitor GmbH (bzw. 1200) | 1.190,00 € |
Ergebnis: 1.000 € landen als Aufwand in deiner Gewinn- und Verlustrechnung, 190 € mindern deine Umsatzsteuerschuld im März.
4. Buchen ohne Automatikkonto
Arbeitest du mit einem Konto ohne Steuerautomatik, teilst du selbst auf:
| Soll | Haben | Betrag |
|---|---|---|
| 2400 / 6930 Forderungsverluste (übliche Höhe) | 1400 / 1200 Forderungen | 1.000,00 € |
| 1776 / 3806 Umsatzsteuer 19 % | 1400 / 1200 Forderungen | 190,00 € |
Für Leistungen mit 7 % gibt es eigene Konten für Forderungsverluste, die Logik bleibt gleich. Bei steuerfreien Umsätzen, etwa innergemeinschaftlichen Lieferungen, gibt es nichts zu berichtigen, dann landet der volle Betrag im Aufwand. Hast du im Reverse-Charge-Verfahren abgerechnet, hast du ebenfalls keine Umsatzsteuer abgeführt, die du zurückholen könntest. Die Hintergründe dazu stehen in unserem Beitrag zum Reverse-Charge-Verfahren.
5. Zweifelhafte Forderung zuerst umgebucht?
Hast du die Forderung im Vorjahr schon als zweifelhaft geführt und wertberichtigt, buchst du sie nun vom Konto der zweifelhaften Forderungen aus und löst die Einzelwertberichtigung auf. Auf deinen Gewinn wirkt dann nur noch die Differenz zwischen dem bereits berichtigten Wert und dem tatsächlichen Ausfall.
Die Umsatzsteuer richtig berichtigen
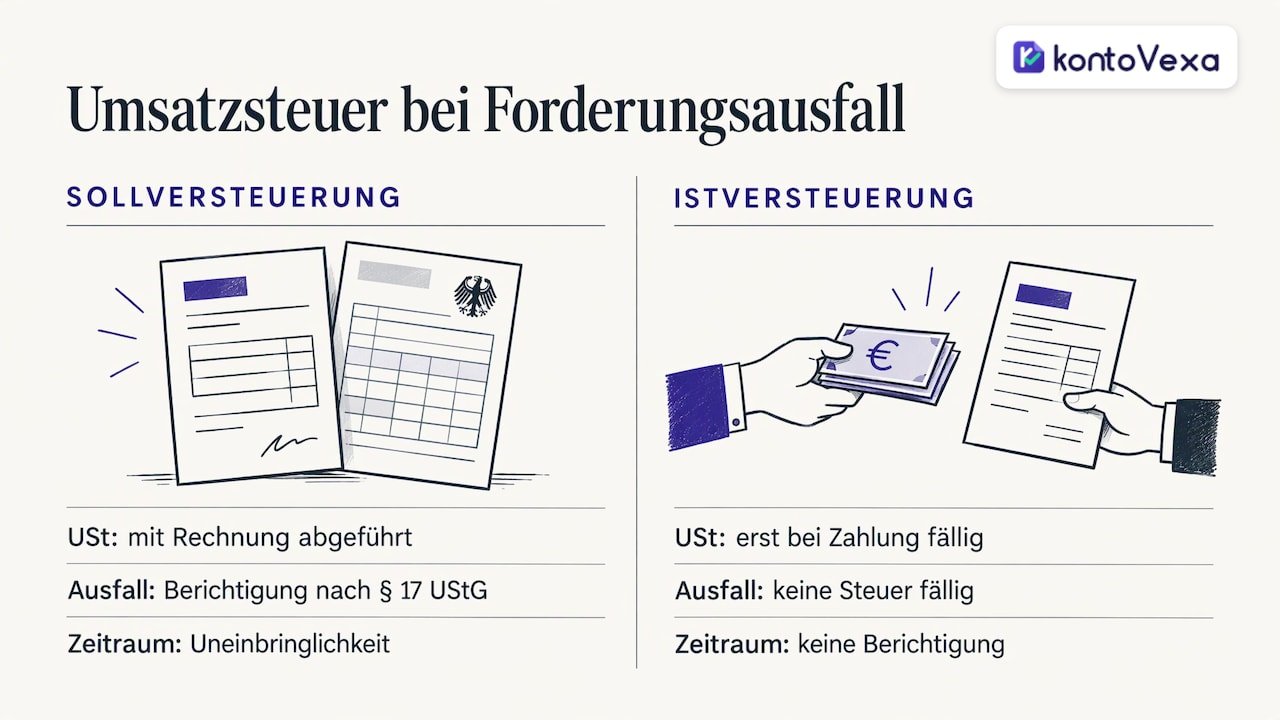
Wer seine Umsätze nach vereinbarten Entgelten versteuert (Sollversteuerung), hat die Umsatzsteuer schon mit der Rechnung ans Finanzamt abgeführt, obwohl der Kunde nie gezahlt hat. Genau diese Steuer holst du über § 17 UStG zurück.
Der Zeitpunkt ist dabei festgelegt: Die Berichtigung gehört in den Besteuerungszeitraum, in dem die Uneinbringlichkeit eingetreten ist. Die ursprüngliche Voranmeldung, in der du die Rechnung erfasst hast, wird nicht rückwirkend geändert. Im Beispiel oben korrigierst du also in der Voranmeldung für März, auch wenn die Rechnung aus dem Vorjahr stammt. Voranmeldung und Jahreserklärung haben dafür eigene Zeilen für die Minderung der Bemessungsgrundlage. Eine gute Software füllt sie aus deiner Buchung heraus.
Was viele übersehen: Die Berichtigung wirkt in beide Richtungen. Ist das Entgelt uneinbringlich, muss nicht nur der Leistende seine Steuer korrigieren, sondern auch der Kunde seinen Vorsteuerabzug. Du musst deinen Kunden darüber nicht informieren, das ist Sache seines Finanzamts. Eine Stornorechnung schreibst du in diesem Fall nicht: Die Leistung ist ja erbracht, nur das Geld fehlt. Wann eine Stornierung dagegen der richtige Weg ist, erklärt unser Ratgeber zu Stornorechnung und Rechnungskorrektur.
Istversteuerer haben es einfacher: Wer nach vereinnahmten Entgelten versteuert, schuldet die Umsatzsteuer erst bei Zahlungseingang. Zahlt der Kunde nie, wurde auch nie Steuer fällig, und es gibt nichts zu berichtigen.
Hast du eine größere Forderung im Spätherbst ausgebucht, prüfe vor der Jahreserklärung, ob die Korrektur in der richtigen Voranmeldung steht. Die Fristen dazu findest du im Beitrag zur Umsatzsteuererklärung und Abschlusszahlung.
Was der Ausfall für Gewinn und Jahresabschluss bedeutet
Die Auswirkungen hängen davon ab, wie du deinen Gewinn ermittelst.
Bilanzierer (HGB): Mit der Rechnung hast du den Umsatz schon als Ertrag gebucht. Die Ausbuchung gleicht das über den Aufwand für Forderungsverluste aus, dein Gewinn sinkt im Jahr des Ausfalls um den Nettobetrag. Für zweifelhafte Forderungen verlangt das Vorsichtsprinzip zum Bilanzstichtag eine Wertberichtigung, damit in der Bilanz keine Forderungen stehen, die du realistisch nicht mehr bekommst. Für die Steuerbilanz gelten bei Wertberichtigungen eigene Maßstäbe. Bei größeren Beträgen stimmst du dich am besten mit deiner Steuerberaterin oder deinem Steuerberater ab, bevor du zum Jahresende wertberichtigst.
Einnahmenüberschussrechnung (EÜR): Hier zählt nur, was tatsächlich fließt. Eine unbezahlte Rechnung war nie Betriebseinnahme, also gibt es auch keinen Forderungsverlust als Betriebsausgabe. Relevant ist allein die Umsatzsteuer: Hast du als Sollversteuerer Steuer abgeführt, war diese Zahlung eine Betriebsausgabe, die Erstattung nach der Berichtigung ist eine Betriebseinnahme. Unterm Strich bleibt dein Gewinn gleich, die 190 € aus dem Beispiel hast du aber wieder auf dem Konto. Wie die Anlage EÜR insgesamt funktioniert, zeigt unsere Seite zur EÜR-Software.
Wenn der Kunde doch noch zahlt
Das kommt öfter vor, als man denkt: Ein Insolvenzverwalter schüttet Jahre später eine Quote aus, oder ein verzogener Kunde meldet sich und überweist. Das Gesetz rechnet genau damit. Gehen auf eine als uneinbringlich behandelte Forderung nachträglich Zahlungen ein, werden Steuerbetrag und Vorsteuerabzug erneut berichtigt, und zwar wieder im Zeitraum des Zahlungseingangs.
Praktisch buchst du den Eingang als Ertrag aus abgeschriebenen Forderungen (im DATEV-Kontenrahmen SKR 03 üblicherweise 2732, SKR 04 4925) und führst die darin enthaltene Umsatzsteuer wieder ab. Zahlt der Insolvenzverwalter 119 € auf die Forderung aus dem Beispiel, sind das 100 € Ertrag und 19 € Umsatzsteuer. Damit das klappt, löschst du ausgebuchte Forderungen nicht aus deiner Kundenhistorie, sondern kennzeichnest sie als ausgebucht.
Ausfälle seltener machen
Ausbuchen ist der letzte Schritt. Viele Ausfälle kündigen sich früher an, und ein paar feste Gewohnheiten senken das Risiko spürbar:
- Klare Zahlungsziele auf jeder Rechnung, zum Beispiel 14 Tage, und eine Rechnung direkt nach der Leistung. Was eine Rechnung enthalten muss, steht in unserem Leitfaden Rechnung schreiben.
- Abschläge oder Vorkasse bei neuen Kunden und großen Aufträgen.
- Feste Mahnroutine: Erinnerung kurz nach Fälligkeit, Mahnung nach weiteren ein bis zwei Wochen, danach Mahnbescheid oder Inkasso.
- Offene Posten wöchentlich prüfen, statt erst beim Jahresabschluss zu merken, dass drei Kunden seit Monaten schulden.
Unsere Sicht auf Forderungsausfälle
Wir sehen bei Selbstständigen immer wieder dasselbe Muster: Der Ausfall selbst ist ärgerlich, teuer wird er aber oft erst durch die Buchhaltung. Die Umsatzsteuer bleibt jahrelang beim Finanzamt liegen, weil niemand die Berichtigung angestoßen hat. Oder die Belege für den Ausfall sind beim Termin mit der Steuerberatung nicht mehr auffindbar.
Deshalb halten wir drei Dinge für entscheidend. Erstens: offene Rechnungen jederzeit im Blick, damit aus einer verspäteten Zahlung kein vergessener Ausfall wird. Zweitens: alle Belege an einem Ort, rechtssicher archiviert, vom Mahnschreiben bis zum Brief des Insolvenzverwalters. Drittens: eine Voranmeldung, die du ohne Umweg direkt über ELSTER übermittelst, damit die Korrektur im richtigen Monat landet.
Genau dafür haben wir Kontovexa gebaut. Rechnungen, Kunden, Belege und Umsatzsteuer-Voranmeldung liegen in einer Oberfläche. Fristerinnerungen sorgen dafür, dass kein Termin durchrutscht, und wer lieber in einer anderen Sprache arbeitet, stellt die Software einfach um. Forderungsausfälle wird es immer geben. Sie sollten dich nur nicht mehr Geld kosten als nötig.
Paulo
Forderungen und Umsatzsteuer im Griff mit Kontovexa
Mit Kontovexa schreibst du Rechnungen und E-Rechnungen, verwaltest deine Kunden und erfasst Belege per Foto. Umsatzsteuer-Voranmeldung, Jahreserklärung und EÜR übermittelst du direkt über ELSTER. So bleiben offene Posten, Nachweise und die Umsatzsteuerkorrektur nach einem Ausfall in einem System.
Du kannst Kontovexa 30 Tage kostenlos testen, ohne Kreditkarte. Danach kostet der Tarif Start 9,90 € im Monat oder 99 € im Jahr. Alle Tarife vergleichst du auf unserer Preisseite.
Häufige Fragen
Ab wann darf ich eine Forderung ausbuchen?
Sobald bei objektiver Betrachtung feststeht, dass du das Geld auf absehbare Zeit nicht bekommst. Typische Anlässe sind eine Insolvenz mangels Masse, eine fruchtlose Vollstreckung oder eine substantiierte Zahlungsverweigerung. Eine feste Mindestwartezeit gibt es im Gesetz nicht, entscheidend sind die Umstände und deine Nachweise.
Muss ich bis zum Ende des Insolvenzverfahrens warten?
Nein. Nach der Rechtsprechung des BFH musst du nicht erst den Abschluss eines Insolvenz- oder Klageverfahrens abwarten. In der Praxis ist schon die Eröffnung des Insolvenzverfahrens einer der häufigsten Anlässe, die Umsatzsteuer zu berichtigen.
Kann ich eine kleine Forderung einfach ausbuchen, weil sich das Mahnen nicht lohnt?
Uneinbringlich heißt, dass du die Forderung nicht durchsetzen kannst, nicht, dass du es nicht willst. Verzichtest du freiwillig, obwohl der Kunde zahlen könnte, ist das eher ein nachträglicher Nachlass. Die Folgen für die Umsatzsteuer klärst du dann am besten mit deiner Steuerberatung. Mahne also zumindest nachweisbar, bevor du eine Forderung abschreibst.
Brauche ich als Kleinunternehmer eine Umsatzsteuerkorrektur?
Nein. Als Kleinunternehmer weist du keine Umsatzsteuer aus und führst keine ab, also gibt es bei einem Ausfall nichts zu berichtigen. In der EÜR hat die unbezahlte Rechnung ohnehin nie als Einnahme gezählt.
Quellen
- NWB Datenbank: Uneinbringlichkeit von Forderungen
- Bundesfinanzhof: Entscheidung zur Uneinbringlichkeit (2019)
- Bundesfinanzhof: Entscheidung zur Zahlungsverweigerung (2012)
- Land Brandenburg: Verwaltungsvorschrift zur Uneinbringlichkeit und § 17 UStG