 Black Deal yıllık ödemede ilk yıl %50 indirim – yalnızca 31 Aralık 2026 tarihine kadar.

Tahsil edilemeyen alacaklar: tespit, kayıttan çıkarma, KDV iadesi
Bir alacak, durum soğukkanlılıkla değerlendirildiğinde müşterinizin öngörülebilir bir süre içinde ödeme yapmasını artık bekleyemiyorsanız tahsil edilemez sayılır. Örneğin müşterinin iflas başvurusu masa yetersizliği nedeniyle reddedildiğinde, cebri icra sonuçsuz kaldığında veya müşteri somut gerekçelerle ödemeyi kalıcı olarak reddettiğinde bu durum söz konusudur. Bu durumda alacağı brüt tutar üzerinden kayıttan çıkarır, net tutarı gider olarak kaydedersiniz. Daha önce ödediğiniz Umsatzsteuer'i (katma değer vergisi, KDV), alacak kaybının kesinleştiği ayın ön beyannamesi üzerinden geri alırsınız. Bunu nasıl doğru tespit edeceğinizi, belgeleyeceğinizi ve kaydedeceğinizi burada SKR 03 ve SKR 04 için muhasebe kayıtlarıyla adım adım gösteriyoruz.
Kısaca
- Tahsil edilemez şu anlama gelir: Alacak, hukuken veya fiilen öngörülebilir bir süre içinde tahsil edilemez. Bunun için tamamlanmış bir iflas sürecini beklemeniz gerekmez.
- Bir alacak, kayıp yalnızca tehdit ettiği sürece şüphelidir. Bilanço esasına göre defter tutanlar bu durumda alacağı kayıttan çıkarmak yerine özel değer düzeltmesi (Einzelwertberichtigung) yapar.
- Kayıttan çıkarma: Brüt tutar müşteri hesabından çıkar, net tutar alacak kayıplarına gider (%19'da SKR 03: 2406, SKR 04: 6936). Umsatzsteuer'i otomatik hesap düzeltir.
- Umsatzsteuer'i § 17 UStG uyarınca tahsil edilemezliğin ortaya çıktığı ön beyan döneminde düzeltirsiniz, geriye dönük olarak değil.
- Müşteri yine de öderse, Umsatzsteuer yeniden düzeltilir ve tahsilat gelir olarak kaydedilir.
İçindekiler
- Bir alacağı tahsil edilemez kılan nedir?
- Tahsil edilemez mi, yoksa yalnızca şüpheli mi?
- Tahsil edilemeyen alacakları kayıttan çıkarma: adım adım
- Umsatzsteuer'i doğru düzeltmek
- Alacak kaybının kâr ve yıl sonu kapanışı için anlamı
- Müşteri yine de öderse
- Alacak kayıplarını azaltmak
- Alacak kayıplarına bakışımız
- Kontovexa ile alacaklar ve Umsatzsteuer kontrol altında
- Sık sorulan sorular
- Kaynaklar
Bir alacağı tahsil edilemez kılan nedir?
Umsatzsteuergesetz (KDV Kanunu), tahsil edilemezliği § 17 Abs. 2 Nr. 1'de matrahın düzeltilmesi için bir neden olarak sayar, ancak kavramın kendisini tanımlamaz. Tanım içtihattan gelir. Bundesfinanzhof'un (BFH, Federal Maliye Mahkemesi) yerleşik içtihadına göre bir alacak, objektif bir değerlendirmeyle bedelin tamamını veya bir kısmını en azından öngörülebilir bir süre içinde tahsil edemeyeceğiniz bekleniyorsa tahsil edilemezdir.
Bu formülde iki unsur vardır. Birincisi, sizin içgüdünüz değil, objektif durum belirleyicidir. İkincisi, “öngörülebilir bir süre” yeterlidir: Alacağın sonsuza dek kaybolmuş olması gerekmez. BFH bunu ölçülülük ilkesiyle gerekçelendirir: Tahakkuk esasına göre vergilendirilen biri, para müşteride takılı kalmışken Umsatzsteuer'i uzun süre boyunca kendi cebinden finanse etmek zorunda kalmamalıdır.
Uygulamadaki tipik işaretler
Aşağıdaki olaylar genellikle açıkça tahsil edilemezliğe işaret eder:
- İflas başvurusunun masa yetersizliği nedeniyle reddedilmesi: Süreci karşılayacak kadar bile varlık yoktur.
- İflas sürecinin açılması: Bu noktadan itibaren alacağınızı yalnızca iflas idaresine (Insolvenzverwalter) bildirebilirsiniz.
- Sonuçsuz cebri icra: İcra memuru haczedilebilir bir şey bulamamıştır.
- Borçlunun mal beyanı (eskiden yeminli beyan), kullanılabilir hiçbir varlık göstermez.
- Bilinmeyen adres: Müşteri taşınmıştır, posta geri gelir, adres araştırması sonuçsuz kalır.
- Müşterinin ölümü ve terekenin borca batık olması veya mirasın reddedilmesi.
- Zamanaşımı: Müşteri zamanaşımı def'ini ileri sürer.
- Gerekçeli ödeme reddi: Müşteri alacağın dayanağına veya tutarına somut argümanlarla itiraz eder ve bu nedenle ödeme yapmaz.
Brandenburg eyaletinin bir idari düzenlemesi, ek bir gösterge olarak ödeme süresinin iki ila üç katı, ancak en az altı aydan uzun süren bir ödeme gecikmesini sayar. Bu düzenleme 2005 tarihlidir ve federal düzeyde geçerli bir kanun değildir. Yine de bu değer, belgeleriniz için bir yönlendirme olarak işe yarar.
Ödeme gücü olan bir müşteri de alacak kaybına yol açabilir
Yaygın bir yanılgı: “Müşterinin parası var, o hâlde alacak tahsil edilemez değildir.” BFH bunu farklı görür. Gerekçeli bir ödeme reddi de tahsil edilemezliğe yol açabilir; borçlunun ödeme gücü buna engel değildir. Önce bir dava veya iflas sürecinin sonunu beklemek zorunda olsaydınız, müşterisinin hiçbir şeyi kalmamış birine göre daha kötü durumda olurdunuz. Dolayısıyla bir müşteri kusurlar konusunda anlaşmazlık çıkarıp bu nedenle ödemeyi reddediyorsa, alacak Umsatzsteuer açısından anlaşmazlık sürerken bile tahsil edilemez sayılabilir.
Tahsil edilemez mi, yoksa yalnızca şüpheli mi?
Kayıttan çıkarmadan önce en önemli soru gelir: Alacak kaybı kesinleşti mi, yoksa yalnızca tehdit mi ediyor? Cevap, yapılacak kaydı belirler.
| Özellik | Şüpheli alacak | Tahsil edilemeyen alacak |
|---|---|---|
| Durum | Kayıp tehdidi var, ancak kesin değil | Öngörülebilir süre içinde tahsil imkânsız |
| Tipik tetikleyici | Yanıtsız kalan birden fazla ihtar, ödeme güçlükleri, aksayan taksit ödemeleri | Masa yetersizliği nedeniyle iflas, sonuçsuz icra, zamanaşımı |
| Kayıt (bilanço esası) | “Şüpheli alacaklar” hesabına aktarma, bilanço gününde net tutar üzerinden özel değer düzeltmesi | Brüt tutarın kayıttan çıkarılması, net tutarın alacak kaybı olarak kaydı |
| Umsatzsteuer | Henüz düzeltme yok | § 17 UStG uyarınca düzeltme |
| EÜR'de | Kayıt gerekmez | Yalnızca Umsatzsteuer önem kazanır (aşağıya bakın) |
Kısacası: Şüpheli alacakları ihtiyatlı değerlersiniz, tahsil edilemeyenleri kayıttan çıkarırsınız. Özel değer düzeltmesi her zaman yalnızca net tutarı etkiler, çünkü Umsatzsteuer'i alacak kaybında Finanzamt'tan (yerel vergi dairesi) geri alırsınız.
Tahsil edilemeyen alacakları kayıttan çıkarma: adım adım
1. Alacak kaybını kontrol edin ve belgeleyin
Kayıt yapmadan önce bir dosya oluşturun. Finanzamt, bir Umsatzsteuer düzeltmesinde bunun neden tam da o ay yapıldığını sormayı sever. Şunlar faydalıdır:
- satış faturası ve varsa irsaliye veya hizmet ifası kanıtı,
- tarihli ödeme hatırlatmaları ve ihtarlar,
- iflas mahkemesinin veya iflas idaresinin yazıları,
- icra memurunun tutanağı veya haciz edilemezlik belgesi,
- geri dönen postalar, adres araştırmasının sonuçları,
- müşterinin ödemeyi reddettiği e-postalar veya mektuplar ile gerekçesi.
İhtarları daha sonra kanıt olarak kullanılabilecek şekilde nasıl yazacağınızı ödeme hatırlatması ve ihtar rehberimizde gösteriyoruz.
2. Tutarı belirleyin: tamamen veya kısmen
Her alacak kaybı tam değildir. İflas idaresi bir pay oranı açıklarsa veya müşteri bir kısmını ödediyse, yalnızca kalan kısım tahsil edilemez. Bu durumda yalnızca bu kısmı kayıttan çıkarır ve Umsatzsteuer'i orantılı olarak düzeltirsiniz.
3. Otomatik hesapla kayıt
En kolay yol, alacak kayıpları için otomatik hesapları kullanmaktır. %19 Umsatzsteuer için yaygın DATEV hesap planlarında bunlar 2406 (SKR 03) ve 6936 (SKR 04) hesaplarıdır. Yazılım brüt tutarı kendisi gider ve Umsatzsteuer düzeltmesi olarak ayırır.
Örnek: Bir GmbH'ye 1.000 € net artı 190 € Umsatzsteuer tutarında bir hizmet faturaladınız. Mart ayında şirketin iflas başvurusu masa yetersizliği nedeniyle reddediliyor.
| SKR 03 | SKR 04 | Tutar | |
|---|---|---|---|
| Borç (Soll) | 2406 Alacak kayıpları %19 USt | 6936 Alacak kayıpları %19 USt | 1.190,00 € |
| Alacak (Haben) | 10000 Müşteri hesabı GmbH (veya 1400) | 10000 Müşteri hesabı GmbH (veya 1200) | 1.190,00 € |
Sonuç: 1.000 € gelir tablonuzda gider olarak yer alır, 190 € ise mart ayındaki Umsatzsteuer borcunuzu azaltır.
4. Otomatik hesap olmadan kayıt
Vergi otomasyonu olmayan bir hesapla çalışıyorsanız, ayırmayı kendiniz yaparsınız:
| Borç (Soll) | Alacak (Haben) | Tutar |
|---|---|---|
| 2400 / 6930 Alacak kayıpları (olağan düzeyde) | 1400 / 1200 Alacaklar | 1.000,00 € |
| 1776 / 3806 Umsatzsteuer %19 | 1400 / 1200 Alacaklar | 190,00 € |
%7 oranlı hizmetler için alacak kayıplarına ait ayrı hesaplar vardır, mantık aynı kalır. Örneğin topluluk içi teslimler gibi KDV'den istisna işlemlerde düzeltilecek bir şey yoktur; bu durumda tutarın tamamı gidere yazılır. Tevkifat (reverse charge) usulüyle faturaladıysanız, geri alabileceğiniz bir Umsatzsteuer da ödememişsinizdir. Bunun arka planını tevkifat (reverse charge) usulü hakkındaki yazımızda bulabilirsiniz.
5. Şüpheli alacak önce aktarıldı mı?
Alacağı önceki yıl şüpheli olarak takip edip değer düzeltmesi yaptıysanız, şimdi onu şüpheli alacaklar hesabından kayıttan çıkarır ve özel değer düzeltmesini çözersiniz. Bu durumda kârınızı yalnızca daha önce düzeltilmiş değer ile gerçek kayıp arasındaki fark etkiler.
Umsatzsteuer'i doğru düzeltmek
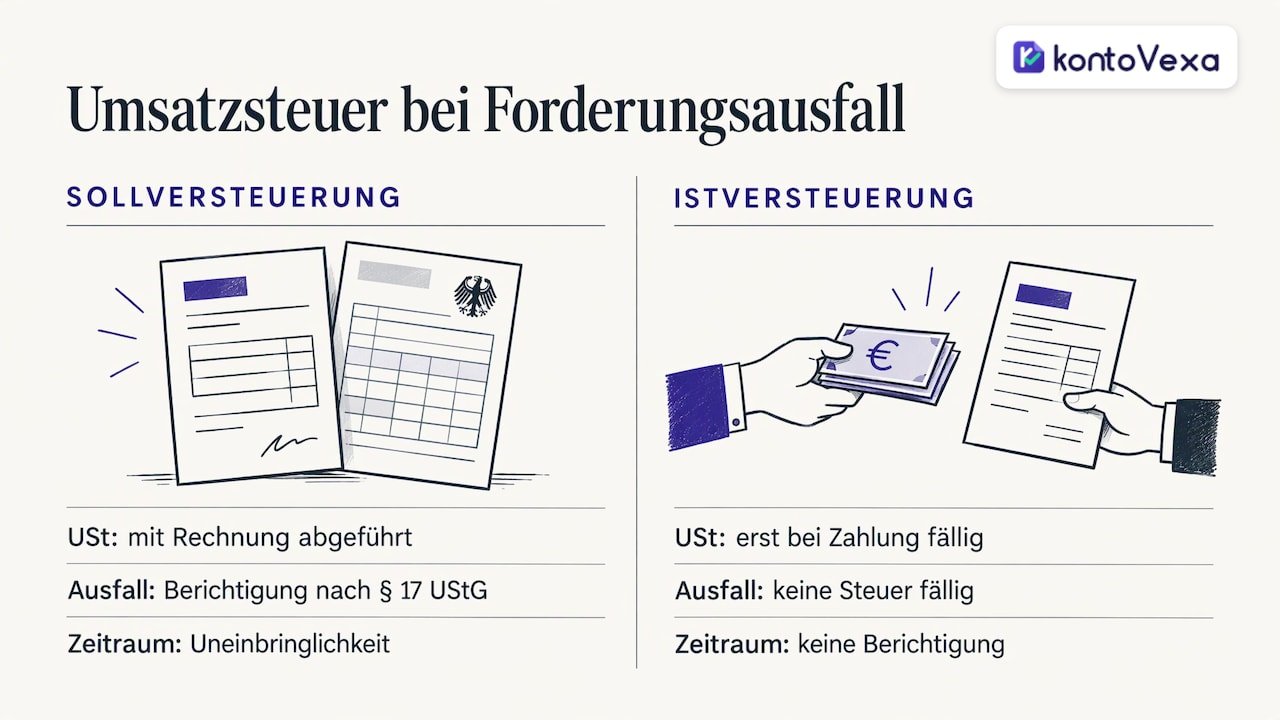
Satışlarını tahakkuk esasına göre vergilendiren (Soll-Versteuerung, tahakkuk esaslı KDV) biri, müşteri hiç ödeme yapmamış olsa bile Umsatzsteuer'i fatura ile birlikte Finanzamt'a ödemiştir. İşte bu vergiyi § 17 UStG üzerinden geri alırsınız.
Zamanlama burada bellidir: Düzeltme, tahsil edilemezliğin ortaya çıktığı vergilendirme dönemine aittir. Faturayı kaydettiğiniz orijinal ön beyanname geriye dönük olarak değiştirilmez. Yukarıdaki örnekte, fatura önceki yıla ait olsa bile düzeltmeyi mart ayının UStVA'sında (KDV ön beyannamesi) yaparsınız. Ön beyanname ve yıllık beyannamede matrahın azaltılması için ayrı satırlar bulunur. İyi bir yazılım bunları kaydınızdan otomatik olarak doldurur.
Pek çok kişinin gözden kaçırdığı nokta: Düzeltme iki yönlü etki eder. Bedel tahsil edilemezse, yalnızca hizmeti ifa eden vergisini düzeltmekle kalmaz, müşteri de KDV indirimini (Vorsteuerabzug) düzeltmek zorundadır. Müşterinizi bu konuda bilgilendirmeniz gerekmez, bu onun Finanzamt'ının işidir. Bu durumda Stornorechnung (iptal faturası) düzenlemezsiniz: Hizmet sonuçta ifa edilmiştir, yalnızca para eksiktir. İptalin ne zaman doğru yol olduğunu ise Stornorechnung ve Rechnungskorrektur (iptal/düzeltme faturası) rehberimiz açıklıyor.
Nakit esasına göre vergilendirilenler (Ist-Versteuerung) için durum daha basittir: Tahsil edilen bedeller üzerinden vergilendirilen biri, Umsatzsteuer'i ancak ödeme alındığında borçlanır. Müşteri hiç ödemezse vergi de hiç doğmamıştır ve düzeltilecek bir şey yoktur.
Sonbahar sonunda büyük bir alacağı kayıttan çıkardıysanız, yıllık beyannameden önce düzeltmenin doğru ön beyannamede yer alıp almadığını kontrol edin. İlgili süreleri Umsatzsteuererklärung (yıllık KDV beyannamesi) ve kapanış ödemesi hakkındaki yazıda bulabilirsiniz.
Alacak kaybının kâr ve yıl sonu kapanışı için anlamı
Etkiler, kârınızı nasıl hesapladığınıza bağlıdır.
Bilanço esasına göre defter tutanlar (HGB): Fatura ile birlikte satışı zaten gelir olarak kaydettiniz. Kayıttan çıkarma bunu alacak kayıpları gideri üzerinden dengeler; kârınız kayıp yılında net tutar kadar azalır. Şüpheli alacaklar için ihtiyatlılık ilkesi, bilançoda gerçekçi olarak artık tahsil edemeyeceğiniz alacakların yer almaması için bilanço gününde bir değer düzeltmesi gerektirir. Vergi bilançosunda değer düzeltmeleri için kendine özgü ölçütler geçerlidir. Büyük tutarlarda, yıl sonunda değer düzeltmesi yapmadan önce en iyisi mali müşavirinizle (Steuerberater) görüşmenizdir.
EÜR (Einnahmenüberschussrechnung, basitleştirilmiş kâr hesaplaması): Burada yalnızca fiilen gerçekleşen nakit akışı sayılır. Ödenmemiş bir fatura hiçbir zaman işletme geliri olmamıştır, dolayısıyla işletme gideri olarak bir alacak kaybı da yoktur. Önemli olan yalnızca Umsatzsteuer'dir: Tahakkuk esasına göre vergilendirilen biri olarak vergi ödediyseniz, bu ödeme bir işletme gideriydi; düzeltme sonrasındaki iade ise bir işletme geliridir. Sonuç olarak kârınız değişmez, ancak örnekteki 190 € tekrar hesabınıza geri döner. Anlage EÜR'ün (EÜR eki) genel olarak nasıl işlediğini EÜR yazılımı sayfamızda gösteriyoruz.
Müşteri yine de öderse
Bu, sanıldığından daha sık olur: Bir iflas idaresi yıllar sonra pay dağıtır ya da taşınmış bir müşteri ortaya çıkıp havale yapar. Kanun tam da bunu öngörür. Tahsil edilemez olarak işlem gören bir alacağa sonradan ödeme gelirse, vergi tutarı ve KDV indirimi yeniden düzeltilir; bu da yine ödemenin alındığı dönemde yapılır.
Uygulamada tahsilatı, gider yazılmış alacaklardan elde edilen gelir olarak kaydedersiniz (DATEV hesap planında genellikle SKR 03'te 2732, SKR 04'te 4925) ve içerdiği Umsatzsteuer'i yeniden ödersiniz. İflas idaresi örnekteki alacak için 119 € öderse, bunun 100 €'su gelir, 19 €'su Umsatzsteuer'dir. Bunun sorunsuz işlemesi için kayıttan çıkarılan alacakları müşteri geçmişinizden silmez, kayıttan çıkarılmış olarak işaretlersiniz.
Alacak kayıplarını azaltmak
Kayıttan çıkarma son adımdır. Pek çok alacak kaybı kendini daha önceden belli eder ve birkaç sabit alışkanlık riski belirgin şekilde azaltır:
- Her faturada net ödeme vadeleri, örneğin 14 gün, ve hizmetin hemen ardından düzenlenen bir fatura. Bir faturanın neleri içermesi gerektiğini Fatura düzenleme kılavuzumuzda bulabilirsiniz.
- Yeni müşterilerde ve büyük siparişlerde ara ödemeler veya peşin ödeme.
- Sabit bir ihtar rutini: Vadeden kısa süre sonra hatırlatma, bir ila iki hafta sonra ihtar, ardından ödeme emri (Mahnbescheid) veya tahsilat şirketi.
- Üç müşterinin aylardır borçlu olduğunu ancak yıl sonu kapanışında fark etmek yerine açık kalemleri her hafta kontrol edin.
Alacak kayıplarına bakışımız
Serbest çalışanlarda sürekli aynı örüntüyü görüyoruz: Alacak kaybının kendisi can sıkıcıdır, ancak çoğu zaman asıl pahalı hâle gelmesi muhasebe yüzündendir. Kimse düzeltmeyi başlatmadığı için Umsatzsteuer yıllarca Finanzamt'ta kalır. Ya da mali müşavirle yapılan görüşmede alacak kaybına ilişkin belgeler artık bulunamaz.
Bu nedenle üç şeyi belirleyici buluyoruz. Birincisi: Gecikmiş bir ödemenin unutulmuş bir alacak kaybına dönüşmemesi için açık faturaları her an göz önünde tutmak. İkincisi: İhtar yazısından iflas idaresinin mektubuna kadar tüm belgeleri tek bir yerde, hukuka uygun şekilde arşivlemek. Üçüncüsü: Düzeltmenin doğru aya düşmesi için dolambaçsız, doğrudan ELSTER (elektronik beyanname portalı) üzerinden gönderdiğiniz bir ön beyanname.
Kontovexa'yı tam da bunun için geliştirdik. Faturalar, müşteriler, belgeler ve UStVA tek bir arayüzde bulunur. Süre hatırlatmaları hiçbir tarihin kaçmamasını sağlar; başka bir dilde çalışmayı tercih edenler ise yazılımın dilini kolayca değiştirebilir. Alacak kayıpları her zaman olacaktır. Yalnızca size gerekenden fazlasına mal olmamalıdır.
Paulo
Kontovexa ile alacaklar ve Umsatzsteuer kontrol altında
Kontovexa ile faturalar ve E-Rechnung'lar (e-fatura) düzenler, müşterilerinizi yönetir ve belgeleri fotoğrafla kaydedersiniz. UStVA, yıllık beyanname ve EÜR'ü doğrudan ELSTER üzerinden gönderirsiniz. Böylece açık kalemler, kanıtlar ve bir alacak kaybından sonraki Umsatzsteuer düzeltmesi tek bir sistemde kalır.
Kontovexa'yı kredi kartı olmadan 30 gün ücretsiz deneyebilirsiniz. Ardından Start tarifesi aylık 9,90 € veya yıllık 99 € tutarındadır. Tüm tarifeleri fiyat sayfamızda karşılaştırabilirsiniz.
Sık sorulan sorular
Bir alacağı ne zamandan itibaren kayıttan çıkarabilirim?
Objektif bir değerlendirmeyle parayı öngörülebilir bir süre içinde alamayacağınız kesinleştiği anda. Tipik nedenler masa yetersizliği nedeniyle iflas, sonuçsuz icra veya gerekçeli bir ödeme reddidir. Kanunda sabit bir asgari bekleme süresi yoktur; belirleyici olan koşullar ve kanıtlarınızdır.
İflas sürecinin sonuna kadar beklemem gerekir mi?
Hayır. BFH içtihadına göre bir iflas veya dava sürecinin tamamlanmasını beklemeniz gerekmez. Uygulamada iflas sürecinin açılması bile Umsatzsteuer'i düzeltmenin en yaygın nedenlerinden biridir.
İhtar göndermeye değmediği için küçük bir alacağı doğrudan kayıttan çıkarabilir miyim?
Tahsil edilemez, alacağı tahsil edemeyeceğiniz anlamına gelir; tahsil etmek istemediğiniz anlamına değil. Müşteri ödeyebilecek durumdayken gönüllü olarak vazgeçerseniz, bu daha çok sonradan yapılan bir indirimdir. Bu durumda Umsatzsteuer açısından sonuçlarını en iyisi mali müşavirinizle netleştirin. Dolayısıyla bir alacağı gider yazmadan önce en azından kanıtlanabilir şekilde ihtarda bulunun.
Kleinunternehmer (küçük işletme rejimindeki girişimci) olarak bir Umsatzsteuer düzeltmesine ihtiyacım var mı?
Hayır. Kleinunternehmer olarak faturalarınızda Umsatzsteuer göstermez ve ödemezsiniz; dolayısıyla bir alacak kaybında düzeltilecek bir şey yoktur. EÜR'de ödenmemiş fatura zaten hiçbir zaman gelir olarak sayılmamıştır.
Kaynaklar
- NWB veri tabanı: Alacakların tahsil edilemezliği
- Bundesfinanzhof: Tahsil edilemezliğe ilişkin karar (2019)
- Bundesfinanzhof: Ödeme reddine ilişkin karar (2012)
- Brandenburg eyaleti: Tahsil edilemezlik ve § 17 UStG hakkında idari düzenleme
Öneriler
Bu yazı Almancadan makine çevirisiyle çevrilmiştir. Yalnızca Almanca sürüm esastır.