 Black Deal 50 % de remise sur la première année en paiement annuel – jusqu’au 31 décembre 2026 seulement.

Créances irrécouvrables : identifier, passer en perte, récupérer la TVA
Une créance est irrécouvrable lorsque, à y regarder objectivement, vous ne pouvez plus vous attendre à ce que votre client paie dans un délai prévisible. C'est par exemple le cas lorsque sa demande d'ouverture d'une procédure d'insolvabilité a été rejetée faute d'actifs suffisants, que l'exécution forcée n'a rien donné ou qu'il refuse durablement de payer en avançant des motifs concrets. Vous sortez alors la créance de vos comptes pour son montant brut et comptabilisez le montant net en charge. La Umsatzsteuer (taxe sur la valeur ajoutée, TVA) déjà reversée, vous la récupérez via la déclaration provisoire du mois au cours duquel la perte est établie. Nous vous montrons ici, étape par étape, comment l'identifier, la justifier et la comptabiliser proprement, avec les écritures comptables pour SKR 03 et SKR 04.
En bref
- Irrécouvrable signifie : la créance ne peut pas être recouvrée, juridiquement ou dans les faits, dans un délai prévisible. Vous n'avez pas besoin d'attendre la clôture d'une procédure d'insolvabilité.
- Une créance est douteuse tant que la perte n'est qu'une menace. Si vous établissez un bilan, vous constituez alors une dépréciation individuelle (Einzelwertberichtigung) au lieu de la sortir des comptes.
- Passage en perte : le montant brut est sorti du compte client, le montant net est porté en pertes sur créances (SKR 03 : 2406, SKR 04 : 6936 à 19 %). La TVA est corrigée automatiquement par le compte à TVA automatique.
- Vous corrigez la Umsatzsteuer selon le § 17 UStG au titre de la période de déclaration provisoire au cours de laquelle l'irrécouvrabilité survient, et non rétroactivement.
- Si le client finit par payer, la TVA est à nouveau corrigée et l'encaissement est comptabilisé en produit.
Sommaire
- Ce qui rend une créance irrécouvrable
- Irrécouvrable ou seulement douteuse ?
- Passer en perte des créances irrécouvrables : étape par étape
- Corriger correctement la Umsatzsteuer
- Ce que la perte signifie pour le bénéfice et les comptes annuels
- Quand le client finit par payer
- Réduire les impayés
- Notre regard sur les pertes sur créances
- Maîtriser créances et Umsatzsteuer avec Kontovexa
- Questions fréquentes
- Sources
Ce qui rend une créance irrécouvrable
La loi sur la TVA (UStG) cite certes, au § 17 al. 2 n° 1, l'irrécouvrabilité comme motif de correction de la base d'imposition, mais ne définit pas elle-même la notion. La définition provient de la jurisprudence. Selon la jurisprudence constante du Bundesfinanzhof (Cour fédérale des finances), une créance est irrécouvrable lorsque, d'un point de vue objectif, il faut s'attendre à ce que vous ne puissiez pas recouvrer tout ou partie de votre rémunération, du moins dans un délai prévisible.
Cette formule contient deux éléments. Premièrement, c'est la situation objective qui compte, et non votre intuition. Deuxièmement, « dans un délai prévisible » suffit : la créance n'a pas besoin d'être perdue pour toujours. Le BFH le justifie par le principe de proportionnalité : celui qui est imposé selon les rémunérations convenues ne doit pas avoir à préfinancer la TVA de sa propre poche pendant longtemps, alors que l'argent reste bloqué chez le client.
Signes typiques dans la pratique
Ces événements plaident en général clairement en faveur de l'irrécouvrabilité :
- Demande d'insolvabilité rejetée faute d'actifs : il n'y a même pas assez de patrimoine pour payer la procédure.
- Ouverture de la procédure d'insolvabilité : à partir de ce moment, vous ne pouvez plus que déclarer votre créance auprès de l'administrateur judiciaire.
- Exécution forcée infructueuse : l'huissier de justice n'a rien trouvé de saisissable.
- Déclaration de patrimoine du débiteur (anciennement déclaration sous serment) ne faisant apparaître aucun moyen exploitable.
- Domicile inconnu : le client a déménagé, le courrier revient, une recherche d'adresse reste sans résultat.
- Décès du client avec une succession surendettée ou refusée.
- Prescription : le client invoque l'exception de prescription.
- Refus de paiement motivé : le client conteste le principe ou le montant de la créance avec des arguments concrets et ne paie donc pas.
Une instruction administrative du Land de Brandebourg cite comme indice supplémentaire un retard de paiement de deux à trois fois le délai de paiement, mais d'au moins plus de six mois. Elle date de 2005 et n'est pas une loi applicable dans toute l'Allemagne. Cette valeur reste toutefois un bon repère pour votre documentation.
Même un client solvable peut vous laisser un impayé
Une erreur fréquente : « Le client a de l'argent, donc la créance n'est pas irrécouvrable. » Le BFH voit les choses autrement. Un refus de paiement motivé peut lui aussi entraîner l'irrécouvrabilité, la solvabilité du débiteur n'y fait pas obstacle. Si vous deviez attendre la fin d'une procédure judiciaire ou d'insolvabilité, vous seriez moins bien loti que quelqu'un dont le client n'a tout simplement plus rien. Lorsqu'un client conteste des défauts et refuse pour cette raison de payer, la créance peut donc déjà être considérée comme irrécouvrable au regard de la TVA pendant le litige.
Irrécouvrable ou seulement douteuse ?
Avant de passer une créance en perte, la question la plus importante se pose : la perte est-elle certaine, ou seulement menaçante ? La réponse détermine l'écriture comptable.
| Critère | Créance douteuse | Créance irrécouvrable |
|---|---|---|
| Situation | La perte menace, mais n'est pas certaine | Recouvrement exclu dans un délai prévisible |
| Déclencheur typique | Plusieurs relances sans réponse, difficultés de paiement, paiements échelonnés irréguliers | Insolvabilité faute d'actifs, exécution infructueuse, prescription |
| Écriture (entreprises établissant un bilan) | Reclassement en « créances douteuses », à la date de clôture dépréciation individuelle sur le montant net | Sortie du montant brut, montant net en perte sur créance |
| Umsatzsteuer | Pas encore de correction | Correction selon le § 17 UStG |
| En EÜR | Aucune écriture nécessaire | Seule la TVA est concernée (voir ci-dessous) |
En résumé : les créances douteuses s'évaluent avec prudence, les créances irrécouvrables se sortent des comptes. Une dépréciation individuelle ne porte toujours que sur le montant net, car en cas de perte, le Finanzamt (centre des impôts local) vous rembourse la TVA.
Passer en perte des créances irrécouvrables : étape par étape
1. Vérifier et justifier la perte
Constituez un dossier avant de comptabiliser. Lors d'une correction de TVA, le Finanzamt demande volontiers pourquoi elle intervient précisément ce mois-là. Sont utiles :
- la facture émise et, le cas échéant, le bon de livraison ou la preuve de la prestation,
- le rappel de paiement et les relances datées,
- les courriers du tribunal de l'insolvabilité ou de l'administrateur judiciaire,
- le procès-verbal de l'huissier ou le certificat d'insaisissabilité,
- les retours de courrier, les résultats d'une recherche d'adresse,
- les e-mails ou lettres dans lesquels le client refuse de payer, avec sa justification.
Pour savoir comment rédiger vos relances afin qu'elles puissent servir de preuve plus tard, consultez notre guide sur le rappel de paiement et la mise en demeure.
2. Fixer le montant : totalité ou partie
Toutes les pertes ne sont pas totales. Si l'administrateur judiciaire annonce un dividende ou si le client a payé une partie, seul le reste est irrécouvrable. Vous ne sortez alors que cette partie et corrigez la TVA au prorata.
3. Comptabiliser avec un compte à TVA automatique
Le plus simple est d'utiliser les comptes automatiques de pertes sur créances. Pour une TVA à 19 %, il s'agit dans les plans comptables DATEV courants des comptes 2406 (SKR 03) et 6936 (SKR 04). Le logiciel répartit lui-même le montant brut entre charge et correction de TVA.
Exemple : vous avez facturé à une GmbH une prestation de 1.000 € net plus 190 € de TVA. En mars, sa demande d'insolvabilité est rejetée faute d'actifs.
| SKR 03 | SKR 04 | Montant | |
|---|---|---|---|
| Débit (Soll) | 2406 Pertes sur créances 19 % TVA | 6936 Pertes sur créances 19 % TVA | 1.190,00 € |
| Crédit (Haben) | 10000 Débiteur GmbH (ou 1400) | 10000 Débiteur GmbH (ou 1200) | 1.190,00 € |
Résultat : 1.000 € apparaissent en charge dans votre compte de résultat, 190 € réduisent votre dette de TVA en mars.
4. Comptabiliser sans compte à TVA automatique
Si vous travaillez avec un compte sans automatisme fiscal, vous faites la répartition vous-même :
| Débit (Soll) | Crédit (Haben) | Montant |
|---|---|---|
| 2400 / 6930 Pertes sur créances (montant habituel) | 1400 / 1200 Créances | 1.000,00 € |
| 1776 / 3806 Umsatzsteuer 19 % | 1400 / 1200 Créances | 190,00 € |
Pour les prestations à 7 %, il existe des comptes spécifiques de pertes sur créances, la logique reste la même. Pour les opérations exonérées de TVA, par exemple les livraisons intracommunautaires, il n'y a rien à corriger : le montant total est alors comptabilisé en charge. Si vous avez facturé en autoliquidation de la TVA (Reverse Charge), vous n'avez pas non plus reversé de TVA que vous pourriez récupérer. Vous trouverez le contexte dans notre article sur l'autoliquidation (Reverse-Charge-Verfahren).
5. La créance avait d'abord été reclassée en douteuse ?
Si vous aviez déjà inscrit la créance comme douteuse l'année précédente et constitué une dépréciation, vous la sortez maintenant du compte des créances douteuses et reprenez la dépréciation individuelle. Seule la différence entre la valeur déjà dépréciée et la perte effective a alors encore un effet sur votre bénéfice.
Corriger correctement la Umsatzsteuer
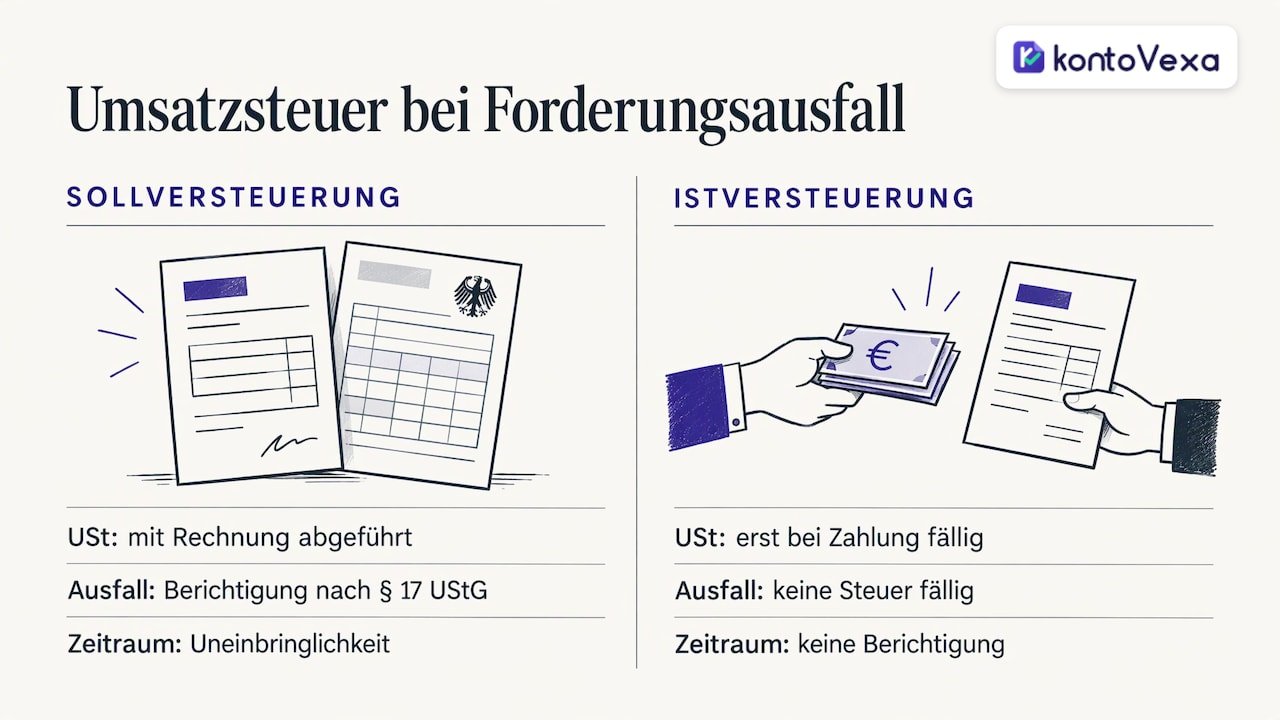
Celui qui est imposé selon les rémunérations convenues (Soll-Versteuerung, régime des débits) a déjà reversé la TVA au Finanzamt dès la facturation, alors que le client n'a jamais payé. C'est précisément cette taxe que vous récupérez grâce au § 17 UStG.
Le moment est fixé : la correction relève de la période d'imposition au cours de laquelle l'irrécouvrabilité est survenue. La déclaration provisoire initiale, dans laquelle vous avez enregistré la facture, n'est pas modifiée rétroactivement. Dans l'exemple ci-dessus, vous corrigez donc dans la UStVA (déclaration provisoire de TVA) de mars, même si la facture date de l'année précédente. La déclaration provisoire et la déclaration annuelle comportent des lignes spécifiques pour la réduction de la base d'imposition. Un bon logiciel les remplit à partir de votre écriture.
Ce que beaucoup oublient : la correction joue dans les deux sens. Lorsque la rémunération est irrécouvrable, ce n'est pas seulement le prestataire qui doit corriger sa taxe, mais aussi le client qui doit corriger sa déduction de la TVA en amont. Vous n'êtes pas tenu d'en informer votre client, c'est l'affaire de son Finanzamt. Dans ce cas, vous n'émettez pas de facture d'annulation : la prestation a bien été fournie, seul l'argent manque. Quand une annulation est au contraire la bonne voie, notre guide sur la facture d'annulation et la facture de correction (Stornorechnung et Rechnungskorrektur) vous l'explique.
Les entreprises soumises à l'Ist-Versteuerung (régime des encaissements) ont la tâche plus facile : celui qui est imposé selon les rémunérations encaissées ne doit la TVA qu'à réception du paiement. Si le client ne paie jamais, aucune taxe n'est jamais devenue exigible et il n'y a rien à corriger.
Si vous avez passé en perte une créance importante à la fin de l'automne, vérifiez avant la déclaration annuelle que la correction figure dans la bonne déclaration provisoire. Vous trouverez les délais correspondants dans l'article sur la déclaration annuelle de TVA (Umsatzsteuererklärung) et le paiement du solde.
Ce que la perte signifie pour le bénéfice et les comptes annuels
Les effets dépendent de la manière dont vous déterminez votre bénéfice.
Entreprises établissant un bilan (HGB) : avec la facture, vous avez déjà comptabilisé le chiffre d'affaires en produit. Le passage en perte compense cela via la charge pour pertes sur créances, votre bénéfice diminue du montant net l'année de la perte. Pour les créances douteuses, le principe de prudence impose une dépréciation à la date de clôture du bilan, afin que le bilan ne contienne pas de créances que vous ne recevrez réalistement plus. Pour le bilan fiscal, des critères propres s'appliquent aux dépréciations. Pour des montants importants, le mieux est de vous concerter avec votre conseillère fiscale ou votre conseiller fiscal (Steuerberater) avant de déprécier en fin d'année.
EÜR (Einnahmenüberschussrechnung, comptabilité de caisse simplifiée) : seul compte ici ce qui est effectivement encaissé ou décaissé. Une facture impayée n'a jamais été une recette d'exploitation, il n'y a donc pas non plus de perte sur créance en tant que dépense d'exploitation. Seule la TVA est pertinente : si, en régime des débits, vous avez reversé la taxe, ce paiement était une dépense d'exploitation, et le remboursement après correction est une recette d'exploitation. Au final, votre bénéfice reste le même, mais les 190 € de l'exemple sont de retour sur votre compte. Pour savoir comment fonctionne l'Anlage EÜR (annexe EÜR officielle) dans son ensemble, consultez notre page sur le logiciel EÜR.
Quand le client finit par payer
Cela arrive plus souvent qu'on ne le pense : un administrateur judiciaire distribue un dividende des années plus tard, ou un client parti sans laisser d'adresse se manifeste et effectue un virement. La loi prévoit exactement ce cas. Si des paiements sont reçus ultérieurement sur une créance traitée comme irrécouvrable, le montant de la taxe et la déduction de la TVA en amont sont à nouveau corrigés, et ce de nouveau au titre de la période de l'encaissement.
En pratique, vous comptabilisez l'encaissement en produit sur créances amorties (dans le plan comptable DATEV, généralement 2732 en SKR 03 et 4925 en SKR 04) et reversez la TVA qu'il contient. Si l'administrateur judiciaire verse 119 € sur la créance de l'exemple, cela représente 100 € de produit et 19 € de TVA. Pour que cela fonctionne, ne supprimez pas les créances passées en perte de l'historique de vos clients, mais marquez-les comme sorties des comptes.
Réduire les impayés
Le passage en perte est la dernière étape. Beaucoup d'impayés s'annoncent plus tôt, et quelques habitudes bien établies réduisent sensiblement le risque :
- Des délais de paiement clairs sur chaque facture, par exemple 14 jours, et une facture émise dès la fin de la prestation. Ce qu'une facture doit contenir figure dans notre guide Rédiger une facture.
- Acomptes ou paiement anticipé pour les nouveaux clients et les commandes importantes.
- Une routine de relance fixe : rappel peu après l'échéance, mise en demeure une à deux semaines plus tard, puis injonction de payer ou recouvrement.
- Vérifier les postes ouverts chaque semaine, plutôt que de découvrir lors de la clôture annuelle que trois clients vous doivent de l'argent depuis des mois.
Notre regard sur les pertes sur créances
Chez les indépendants, nous observons toujours le même schéma : la perte en elle-même est agaçante, mais c'est souvent la comptabilité qui la rend coûteuse. La TVA reste des années au Finanzamt parce que personne n'a lancé la correction. Ou bien les justificatifs de la perte sont introuvables au moment du rendez-vous avec le conseiller fiscal.
C'est pourquoi trois points nous paraissent essentiels. Premièrement : garder à tout moment un œil sur les factures impayées, pour qu'un retard de paiement ne se transforme pas en perte oubliée. Deuxièmement : toutes les pièces justificatives au même endroit, archivées de manière juridiquement sûre, de la lettre de relance au courrier de l'administrateur judiciaire. Troisièmement : une déclaration provisoire que vous transmettez directement, sans détour, via ELSTER (portail officiel de télédéclaration), pour que la correction atterrisse dans le bon mois.
C'est précisément pour cela que nous avons conçu Kontovexa. Factures, clients, pièces justificatives et Umsatzsteuer-Voranmeldung se trouvent dans une seule interface. Des rappels d'échéances veillent à ce qu'aucune date ne vous échappe, et si vous préférez travailler dans une autre langue, il suffit de changer la langue du logiciel. Les pertes sur créances existeront toujours. Elles ne devraient simplement pas vous coûter plus que nécessaire.
Paulo
Maîtriser créances et Umsatzsteuer avec Kontovexa
Avec Kontovexa, vous rédigez des factures et des E-Rechnungen (factures électroniques structurées), gérez vos clients et saisissez vos pièces justificatives par photo. Vous transmettez la Umsatzsteuer-Voranmeldung, la déclaration annuelle et l'EÜR directement via ELSTER. Ainsi, postes ouverts, justificatifs et correction de TVA après une perte restent dans un seul système.
Vous pouvez tester Kontovexa gratuitement pendant 30 jours, sans carte de crédit. Ensuite, la formule Start coûte 9,90 € par mois ou 99 € par an. Vous pouvez comparer toutes les formules sur notre page des tarifs.
Questions fréquentes
À partir de quand puis-je passer une créance en perte ?
Dès qu'il est établi, d'un point de vue objectif, que vous ne recevrez pas l'argent dans un délai prévisible. Les cas typiques sont une insolvabilité faute d'actifs, une exécution infructueuse ou un refus de paiement motivé. La loi ne prévoit pas de délai d'attente minimal fixe : ce sont les circonstances et vos justificatifs qui sont déterminants.
Dois-je attendre la fin de la procédure d'insolvabilité ?
Non. Selon la jurisprudence du BFH, vous n'avez pas à attendre la clôture d'une procédure d'insolvabilité ou judiciaire. Dans la pratique, l'ouverture de la procédure d'insolvabilité est déjà l'un des motifs les plus fréquents de correction de la TVA.
Puis-je simplement passer en perte une petite créance parce que les relances n'en valent pas la peine ?
Irrécouvrable signifie que vous ne pouvez pas recouvrer la créance, et non que vous ne le voulez pas. Si vous y renoncez volontairement alors que le client pourrait payer, il s'agit plutôt d'une remise accordée a posteriori. Le mieux est alors de clarifier les conséquences en matière de TVA avec votre conseiller fiscal. Relancez donc au moins de manière documentée avant d'amortir une créance.
En tant que Kleinunternehmer, ai-je besoin d'une correction de TVA ?
Non. En tant que Kleinunternehmer (bénéficiaire de la franchise en base de TVA), vous ne facturez pas de TVA et n'en reversez pas, il n'y a donc rien à corriger en cas de perte. Dans l'EÜR, la facture impayée n'a de toute façon jamais été comptée comme recette.
Sources
- Base de données NWB : irrécouvrabilité des créances
- Bundesfinanzhof : décision sur l'irrécouvrabilité (2019)
- Bundesfinanzhof : décision sur le refus de paiement (2012)
- Land de Brandebourg : instruction administrative sur l'irrécouvrabilité et le § 17 UStG
Recommandations
Cet article a été traduit automatiquement de l’allemand. Seule la version allemande fait foi.