 Black Deal 50 % rabatu na pierwszy rok przy płatności rocznej – tylko do 31 grudnia 2026.

Nieściągalne należności: rozpoznać, odpisać, odzyskać Umsatzsteuer
Należność jest nieściągalna, jeśli przy trzeźwej ocenie nie mogą Państwo już liczyć na to, że klient zapłaci w dającym się przewidzieć czasie. Tak jest na przykład wtedy, gdy jego wniosek o ogłoszenie upadłości został oddalony z powodu braku majątku (mangels Masse), egzekucja komornicza okazała się bezskuteczna lub klient trwale odmawia zapłaty, podając konkretne powody. Wówczas odpisują Państwo należność w kwocie brutto, a kwotę netto księgują jako koszt. Odprowadzony już Umsatzsteuer (podatek VAT) odzyskują Państwo w UStVA (wstępnej deklaracji VAT) za miesiąc, w którym strata stała się pewna. W tym artykule pokazujemy krok po kroku, jak to prawidłowo rozpoznać, udokumentować i zaksięgować – wraz z zapisami księgowymi dla SKR 03 i SKR 04.
W skrócie
- Nieściągalna oznacza: należności nie da się prawnie ani faktycznie dochodzić w dającym się przewidzieć czasie. Nie trzeba w tym celu czekać na zakończenie postępowania upadłościowego.
- Wątpliwa jest należność, dopóki strata jedynie grozi. Kto sporządza Bilanz (bilans), tworzy wtedy indywidualny odpis aktualizujący (Einzelwertberichtigung) zamiast odpisywać należność.
- Odpisanie: kwota brutto schodzi z konta klienta, kwota netto trafia na straty na należnościach (SKR 03: 2406, SKR 04: 6936 przy 19 %). Umsatzsteuer koryguje konto automatyczne.
- Umsatzsteuer korygują Państwo zgodnie z § 17 UStG w okresie UStVA, w którym następuje nieściągalność, a nie wstecz.
- Jeśli klient jednak zapłaci, Umsatzsteuer jest ponownie korygowany, a wpływ księguje się jako przychód.
Spis treści
- Co sprawia, że należność jest nieściągalna
- Nieściągalna czy tylko wątpliwa?
- Odpisywanie nieściągalnych należności: krok po kroku
- Prawidłowa korekta Umsatzsteuer
- Co strata oznacza dla zysku i zamknięcia roku
- Gdy klient jednak zapłaci
- Jak rzadziej tracić należności
- Nasze spojrzenie na straty na należnościach
- Należności i Umsatzsteuer pod kontrolą z KontoVexa
- Najczęstsze pytania
- Źródła
Co sprawia, że należność jest nieściągalna
Ustawa o VAT (UStG) wymienia wprawdzie nieściągalność w § 17 Abs. 2 Nr. 1 jako podstawę do korekty podstawy opodatkowania, ale sama nie definiuje tego pojęcia. Definicja pochodzi z orzecznictwa. Zgodnie z utrwalonym orzecznictwem Federalnego Trybunału Finansowego (Bundesfinanzhof, BFH) należność jest nieściągalna, jeśli przy obiektywnej ocenie należy się liczyć z tym, że nie będą Państwo mogli dochodzić swojego wynagrodzenia w całości lub w części, przynajmniej w dającym się przewidzieć czasie.
W tej formule kryją się dwie rzeczy. Po pierwsze, liczy się sytuacja obiektywna, a nie Państwa przeczucie. Po drugie, wystarczy „w dającym się przewidzieć czasie”: należność nie musi być stracona na zawsze. BFH uzasadnia to zasadą proporcjonalności: kto rozlicza VAT memoriałowo, nie powinien przez długi czas finansować Umsatzsteuer z własnej kieszeni, podczas gdy pieniądze utknęły u klienta.
Typowe sygnały w praktyce
Następujące zdarzenia z reguły jednoznacznie przemawiają za nieściągalnością:
- Oddalenie wniosku o ogłoszenie upadłości z powodu braku majątku: nie ma nawet wystarczającego majątku, aby pokryć koszty postępowania.
- Otwarcie postępowania upadłościowego: od tego momentu mogą Państwo jedynie zgłosić swoją wierzytelność syndykowi.
- Bezskuteczna egzekucja: komornik nie znalazł niczego, co podlegałoby zajęciu.
- Wykaz majątku dłużnika (Vermögensauskunft, dawniej oświadczenie złożone pod przysięgą), który nie wykazuje żadnych środków nadających się do spieniężenia.
- Nieznane miejsce pobytu: klient się wyprowadził, poczta wraca, ustalenie adresu nie przynosi rezultatu.
- Śmierć klienta przy zadłużonym spadku lub spadku, który został odrzucony.
- Przedawnienie: klient podnosi zarzut przedawnienia.
- Uzasadniona odmowa zapłaty: klient kwestionuje podstawę lub wysokość należności, podając konkretne argumenty, i dlatego nie płaci.
Jako dodatkową wskazówkę przepis administracyjny kraju związkowego Brandenburgia podaje zwłokę w płatności wynoszącą dwu- do trzykrotności terminu płatności, ale co najmniej ponad sześć miesięcy. Pochodzi on z 2005 roku i nie jest ustawą obowiązującą w całych Niemczech. Mimo to wartość ta dobrze sprawdza się jako punkt odniesienia dla Państwa dokumentacji.
Także wypłacalny klient może narazić Państwa na stratę
Częsty błąd: „Przecież klient ma pieniądze, więc należność nie jest nieściągalna”. BFH widzi to inaczej. Również uzasadniona odmowa zapłaty może prowadzić do nieściągalności, a wypłacalność dłużnika nie stoi temu na przeszkodzie. Gdyby musieli Państwo czekać na zakończenie procesu sądowego lub postępowania upadłościowego, byliby Państwo w gorszej sytuacji niż ktoś, kogo klient po prostu nic już nie ma. Jeśli więc klient spiera się o wady i z tego powodu odmawia zapłaty, należność może być uznana za nieściągalną dla celów Umsatzsteuer już w trakcie sporu.
Nieściągalna czy tylko wątpliwa?
Zanim odpiszą Państwo należność, trzeba odpowiedzieć na najważniejsze pytanie: czy strata jest pewna, czy tylko grozi? Odpowiedź przesądza o sposobie księgowania.
| Cecha | Należność wątpliwa | Należność nieściągalna |
|---|---|---|
| Sytuacja | Strata grozi, ale nie jest pewna | Dochodzenie wykluczone w dającym się przewidzieć czasie |
| Typowy powód | Kilka wezwań do zapłaty bez reakcji, trudności płatnicze, opóźnione spłaty rat | Upadłość z powodu braku majątku, bezskuteczna egzekucja, przedawnienie |
| Księgowanie (podmioty sporządzające bilans) | Przeksięgowanie na „należności wątpliwe”, na dzień bilansowy indywidualny odpis aktualizujący od kwoty netto | Odpisanie kwoty brutto, kwota netto jako strata na należnościach |
| Umsatzsteuer | Jeszcze bez korekty | Korekta zgodnie z § 17 UStG |
| Przy EÜR | Księgowanie nie jest potrzebne | Znaczenie ma tylko Umsatzsteuer (patrz niżej) |
W skrócie: należności wątpliwe wyceniają Państwo ostrożnie, nieściągalne – odpisują. Indywidualny odpis aktualizujący dotyczy zawsze wyłącznie kwoty netto, ponieważ Umsatzsteuer w przypadku straty odzyskują Państwo od Finanzamt (urzędu skarbowego).
Odpisywanie nieściągalnych należności: krok po kroku
1. Sprawdzić i udokumentować stratę
Zanim Państwo zaksięgują, warto założyć teczkę. Przy korekcie Umsatzsteuer Finanzamt chętnie dopytuje, dlaczego następuje ona właśnie w tym miesiącu. Pomocne są:
- faktura sprzedaży oraz, jeśli istnieje, dowód dostawy lub potwierdzenie wykonania usługi,
- przypomnienie o płatności i wezwania do zapłaty z datą,
- pisma sądu upadłościowego lub syndyka,
- protokół komornika lub zaświadczenie o bezskuteczności egzekucji,
- zwroty pocztowe, wyniki ustalania adresu,
- e-maile lub listy, w których klient odmawia zapłaty, wraz z jego uzasadnieniem.
Jak formułować wezwania do zapłaty, aby później mogły służyć jako dowód, pokazuje nasz poradnik na temat przypomnienia o płatności i wezwania do zapłaty.
2. Ustalić wysokość: w całości czy częściowo
Nie każda strata jest całkowita. Jeśli syndyk zapowiada określony procent zaspokojenia lub klient zapłacił część kwoty, nieściągalna jest tylko pozostała część. Wtedy odpisują Państwo tylko tę część i proporcjonalnie korygują Umsatzsteuer.
3. Księgowanie z kontem automatycznym
Najprościej jest skorzystać z kont automatycznych dla strat na należnościach. Przy 19 % Umsatzsteuer w popularnych planach kont DATEV są to 2406 (SKR 03) i 6936 (SKR 04). Oprogramowanie samo dzieli kwotę brutto na koszt i korektę Umsatzsteuer.
Przykład: Zafakturowali Państwo spółce GmbH usługę na 1.000 € netto plus 190 € Umsatzsteuer. W marcu jej wniosek o ogłoszenie upadłości zostaje oddalony z powodu braku majątku.
| SKR 03 | SKR 04 | Kwota | |
|---|---|---|---|
| Winien | 2406 Straty na należnościach 19 % USt | 6936 Straty na należnościach 19 % USt | 1.190,00 € |
| Ma | 10000 Dłużnik GmbH (lub 1400) | 10000 Dłużnik GmbH (lub 1200) | 1.190,00 € |
Wynik: 1.000 € trafia jako koszt do Państwa rachunku zysków i strat, a 190 € zmniejsza Państwa zobowiązanie z tytułu Umsatzsteuer w marcu.
4. Księgowanie bez konta automatycznego
Jeśli pracują Państwo z kontem bez automatyki podatkowej, podziału dokonują Państwo samodzielnie:
| Winien | Ma | Kwota |
|---|---|---|
| 2400 / 6930 Straty na należnościach (zwykła wysokość) | 1400 / 1200 Należności | 1.000,00 € |
| 1776 / 3806 Umsatzsteuer 19 % | 1400 / 1200 Należności | 190,00 € |
Dla usług opodatkowanych stawką 7 % istnieją osobne konta strat na należnościach, logika pozostaje taka sama. Przy transakcjach zwolnionych z VAT, na przykład wewnątrzwspólnotowych dostawach towarów (innergemeinschaftliche Lieferungen), nie ma czego korygować – wtedy pełna kwota trafia do kosztów. Jeśli rozliczyli Państwo transakcję w procedurze odwrotnego obciążenia (Reverse Charge), również nie odprowadzili Państwo Umsatzsteuer, który można by odzyskać. Szczegóły znajdą Państwo w naszym artykule o procedurze Reverse Charge.
5. Należność wątpliwa przeksięgowana wcześniej?
Jeśli w poprzednim roku prowadzili Państwo już tę należność jako wątpliwą i dokonali odpisu aktualizującego, teraz odpisują ją Państwo z konta należności wątpliwych i rozwiązują indywidualny odpis aktualizujący. Na Państwa zysk wpływa wtedy już tylko różnica między wartością po korekcie a rzeczywistą stratą.
Prawidłowa korekta Umsatzsteuer
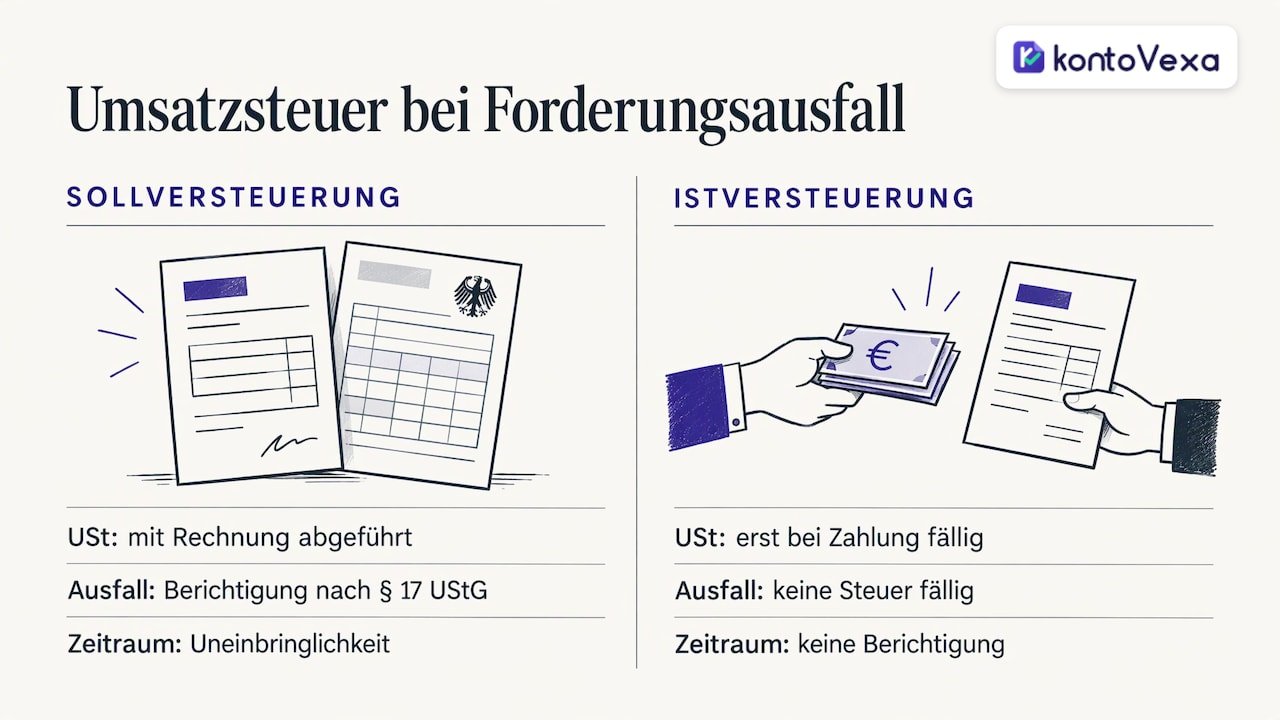
Kto rozlicza swoje obroty według umówionego wynagrodzenia (Soll-Versteuerung, opodatkowanie memoriałowe), odprowadził Umsatzsteuer do Finanzamt już wraz z fakturą, choć klient nigdy nie zapłacił. Właśnie ten podatek odzyskują Państwo na podstawie § 17 UStG.
Moment korekty jest przy tym ściśle określony: korekta należy do okresu rozliczeniowego, w którym nieściągalność nastąpiła. Pierwotna UStVA, w której ujęli Państwo fakturę, nie jest zmieniana wstecz. W powyższym przykładzie korygują Państwo zatem w UStVA za marzec, nawet jeśli faktura pochodzi z poprzedniego roku. UStVA i USt-Jahreserklärung (roczna deklaracja VAT) mają do tego osobne wiersze na zmniejszenie podstawy opodatkowania. Dobre oprogramowanie wypełnia je na podstawie Państwa księgowania.
O czym wielu zapomina: korekta działa w obie strony. Jeśli wynagrodzenie jest nieściągalne, swój podatek musi skorygować nie tylko usługodawca, ale także klient – swój Vorsteuerabzug (odliczenie podatku naliczonego). Nie muszą Państwo informować o tym klienta – to sprawa jego Finanzamt. W tym przypadku nie wystawiają Państwo Stornorechnung (faktury anulującej): usługa została przecież wykonana, brakuje tylko pieniędzy. Kiedy natomiast anulowanie jest właściwą drogą, wyjaśnia nasz poradnik na temat Stornorechnung i Rechnungskorrektur (faktury korygującej).
Podatnicy rozliczający się kasowo (Ist-Versteuerung) mają łatwiej: kto rozlicza VAT według otrzymanego wynagrodzenia, jest winien Umsatzsteuer dopiero w momencie wpływu płatności. Jeśli klient nigdy nie zapłaci, podatek nigdy nie stał się należny i nie ma czego korygować.
Jeśli odpisali Państwo większą należność późną jesienią, przed złożeniem rocznej deklaracji warto sprawdzić, czy korekta znajduje się we właściwej UStVA. Terminy znajdą Państwo w artykule o Umsatzsteuererklärung i dopłacie końcowej.
Co strata oznacza dla zysku i zamknięcia roku
Skutki zależą od tego, w jaki sposób ustalają Państwo swój zysk.
Podmioty sporządzające bilans (HGB): wraz z fakturą zaksięgowali Państwo obrót już jako przychód. Odpisanie należności równoważy to poprzez koszt strat na należnościach, a Państwa zysk spada w roku straty o kwotę netto. W przypadku należności wątpliwych zasada ostrożności wymaga odpisu aktualizującego na dzień bilansowy, aby w bilansie nie figurowały należności, których realnie już Państwo nie otrzymają. Dla bilansu podatkowego przy odpisach aktualizujących obowiązują własne kryteria. Przy większych kwotach najlepiej uzgodnić to z doradczynią podatkową lub doradcą podatkowym (Steuerberater), zanim dokonają Państwo odpisu na koniec roku.
EÜR (Einnahmenüberschussrechnung, uproszczone rozliczenie dochodu kasowego): tutaj liczy się tylko to, co faktycznie wpływa i wypływa. Niezapłacona faktura nigdy nie była Betriebseinnahme (przychodem operacyjnym), więc nie ma też straty na należnościach jako Betriebsausgabe (kosztu uzyskania przychodu). Znaczenie ma wyłącznie Umsatzsteuer: jeśli jako podatnik rozliczający się memoriałowo odprowadzili Państwo podatek, ta płatność była Betriebsausgabe, a zwrot po korekcie jest Betriebseinnahme. Per saldo Państwa zysk pozostaje taki sam, ale 190 € z przykładu wraca na Państwa konto. Jak działa Anlage EÜR (formularz EÜR) jako całość, pokazuje nasza strona o oprogramowaniu do EÜR.
Gdy klient jednak zapłaci
Zdarza się to częściej, niż mogłoby się wydawać: syndyk po latach wypłaca część należności albo klient, który się wyprowadził, odzywa się i robi przelew. Ustawa przewiduje właśnie taką sytuację. Jeśli na należność potraktowaną jako nieściągalna wpłyną później płatności, kwota podatku i Vorsteuerabzug są ponownie korygowane, i to znowu w okresie wpływu płatności.
W praktyce księgują Państwo wpływ jako przychód z odpisanych należności (w planie kont DATEV SKR 03 zwykle 2732, SKR 04 4925) i ponownie odprowadzają zawarty w nim Umsatzsteuer. Jeśli syndyk wypłaci 119 € na należność z przykładu, to jest to 100 € przychodu i 19 € Umsatzsteuer. Aby to zadziałało, nie usuwają Państwo odpisanych należności z historii klienta, lecz oznaczają je jako odpisane.
Jak rzadziej tracić należności
Odpisanie to ostatni krok. Wiele strat daje o sobie znać wcześniej, a kilka stałych nawyków wyraźnie zmniejsza ryzyko:
- Jasne terminy płatności na każdej fakturze, na przykład 14 dni, oraz wystawienie faktury bezpośrednio po wykonaniu usługi. Co musi zawierać faktura, wyjaśnia nasz przewodnik Jak wystawić fakturę.
- Zaliczki lub przedpłata w przypadku nowych klientów i dużych zleceń.
- Stała procedura monitowania: przypomnienie krótko po terminie płatności, wezwanie do zapłaty po kolejnych jednym–dwóch tygodniach, następnie Mahnbescheid (sądowy nakaz zapłaty) lub windykacja.
- Cotygodniowa kontrola Offene Posten (otwartych pozycji), zamiast dopiero przy zamknięciu roku zauważyć, że trzech klientów od miesięcy zalega z płatnościami.
Nasze spojrzenie na straty na należnościach
U osób samozatrudnionych wciąż widzimy ten sam schemat: sama strata jest irytująca, ale kosztowna staje się często dopiero przez księgowość. Umsatzsteuer latami leży w Finanzamt, bo nikt nie zainicjował korekty. Albo dokumentów potwierdzających stratę nie da się już znaleźć podczas spotkania z doradcą podatkowym.
Dlatego uważamy, że kluczowe są trzy rzeczy. Po pierwsze: otwarte faktury zawsze pod kontrolą, aby opóźniona płatność nie zamieniła się w zapomnianą stratę. Po drugie: wszystkie dokumenty w jednym miejscu, archiwizowane zgodnie z przepisami – od wezwania do zapłaty po pismo syndyka. Po trzecie: UStVA, którą przesyłają Państwo bez pośredników bezpośrednio przez ELSTER (system elektronicznych deklaracji podatkowych), aby korekta trafiła do właściwego miesiąca.
Właśnie po to stworzyliśmy KontoVexa. Faktury, klienci, dokumenty i Umsatzsteuer-Voranmeldung znajdują się w jednym interfejsie. Przypomnienia o terminach sprawiają, że żaden termin nie umknie, a kto woli pracować w innym języku, po prostu przełącza oprogramowanie. Straty na należnościach zawsze będą się zdarzać. Nie powinny jednak kosztować Państwa więcej, niż to konieczne.
Paulo
Należności i Umsatzsteuer pod kontrolą z KontoVexa
Z KontoVexa wystawiają Państwo faktury i E-Rechnungen (ustrukturyzowane e-faktury), zarządzają klientami i rejestrują dokumenty za pomocą zdjęcia. Umsatzsteuer-Voranmeldung, roczną deklarację i EÜR przesyłają Państwo bezpośrednio przez ELSTER. Dzięki temu otwarte pozycje, dowody i korekta Umsatzsteuer po stracie pozostają w jednym systemie.
KontoVexa mogą Państwo testować bezpłatnie przez 30 dni, bez karty kredytowej. Następnie taryfa Start kosztuje 9,90 € miesięcznie lub 99 € rocznie. Wszystkie taryfy porównają Państwo na naszej stronie z cennikiem.
Najczęstsze pytania
Od kiedy mogę odpisać należność?
Gdy tylko przy obiektywnej ocenie jest pewne, że nie otrzymają Państwo pieniędzy w dającym się przewidzieć czasie. Typowe sytuacje to upadłość z powodu braku majątku, bezskuteczna egzekucja lub uzasadniona odmowa zapłaty. Ustawa nie przewiduje stałego minimalnego okresu oczekiwania – decydujące są okoliczności i Państwa dowody.
Czy muszę czekać do zakończenia postępowania upadłościowego?
Nie. Zgodnie z orzecznictwem BFH nie muszą Państwo czekać na zakończenie postępowania upadłościowego ani procesu sądowego. W praktyce już samo otwarcie postępowania upadłościowego jest jednym z najczęstszych powodów korekty Umsatzsteuer.
Czy mogę po prostu odpisać niewielką należność, bo monitowanie się nie opłaca?
Nieściągalna oznacza, że nie mogą Państwo dochodzić należności, a nie że nie chcą tego robić. Jeśli dobrowolnie z niej rezygnują, mimo że klient mógłby zapłacić, jest to raczej rabat udzielony po fakcie. Skutki dla Umsatzsteuer najlepiej wyjaśnić wtedy z doradcą podatkowym. Przed odpisaniem należności warto zatem przynajmniej wysłać wezwanie do zapłaty w sposób możliwy do udokumentowania.
Czy jako Kleinunternehmer (mały przedsiębiorca) potrzebuję korekty Umsatzsteuer?
Nie. Jako Kleinunternehmer nie wykazują Państwo Umsatzsteuer na fakturach i go nie odprowadzają, więc w przypadku straty nie ma czego korygować. W EÜR niezapłacona faktura i tak nigdy nie była liczona jako przychód.
Źródła
- Baza danych NWB: nieściągalność należności
- Bundesfinanzhof: orzeczenie w sprawie nieściągalności (2019)
- Bundesfinanzhof: orzeczenie w sprawie odmowy zapłaty (2012)
- Kraj związkowy Brandenburgia: przepis administracyjny dotyczący nieściągalności i § 17 UStG
Polecane
Ten artykuł został przetłumaczony maszynowo z języka niemieckiego. Wiążąca jest tylko wersja niemiecka.