 Black Deal 50 % rabatu na pierwszy rok przy płatności rocznej – tylko do 31 grudnia 2026.

Księgowanie różnic kursowych: kurs, konta i zapisy księgowe
Jeśli kurs walutowy zmieni się między wystawieniem faktury a płatnością, różnicę księgują Państwo jako zysk lub stratę z różnic kursowych na osobnym koncie wynikowym. Pierwotną kwotę faktury w euro, Umsatzsteuer (podatek od wartości dodanej, VAT) i Vorsteuer (podatek naliczony) pozostawiają Państwo przy tym bez zmian. Kto sporządza bilans, dodatkowo wycenia na koniec roku otwarte należności i zobowiązania w walucie obcej według średniego kursu kasowego (Devisenkassamittelkurs) z dnia bilansowego. Poniżej pokazujemy, który kurs obowiązuje w danym momencie, jakich zapisów księgowych Państwo potrzebują i jakie dokumenty źródłowe warto przechowywać.
W skrócie
- Ujęcie: Fakturę w walucie obcej przeliczają Państwo na euro według kursu z dnia zdarzenia gospodarczego i księgują ją w tej kwocie w euro.
- Płatność: Jeśli zapłacona lub otrzymana kwota w euro jest inna, różnicę księgują Państwo jako zysk z różnic kursowych (pozostałe przychody operacyjne) lub stratę z różnic kursowych (pozostałe koszty operacyjne).
- Umsatzsteuer: Różnica kursowa wynikająca z płatności nie zmienia Umsatzsteuer ani Vorsteuer z pierwotnej faktury.
- Zamknięcie roku: Otwarte pozycje w walucie obcej wyceniają Państwo zgodnie z § 256a HGB według średniego kursu kasowego (Devisenkassamittelkurs) z dnia bilansowego. Przy pozostałym okresie do terminu zapłaty do jednego roku dotyczy to także niezrealizowanych zysków.
- Dowód: Do każdego przeliczonego dokumentu źródłowego należy dołączyć zastosowany kurs, jego datę i źródło.
Spis treści
- Skąd biorą się różnice kursowe
- Który kurs obowiązuje i kiedy
- Ujęcie faktury w walucie obcej krok po kroku
- Księgowanie różnicy kursowej przy płatności: dwa przykłady
- Na jakich kontach księgować różnice kursowe
- Różnice kursowe w sprawozdaniu rocznym
- Co różnica kursowa ma wspólnego z Umsatzsteuer
- Konta walutowe, karta kredytowa i usługi płatnicze
- Jakie dokumenty warto przechowywać
- Typowe błędy przy księgowaniu różnic kursowych
- Nasze spojrzenie na różnice kursowe
- Księgowość z Kontovexa
- Najczęstsze pytania
- Źródła
Skąd biorą się różnice kursowe
Księgowość niemieckiej firmy prowadzona jest w euro. Gdy tylko wystawiają Państwo lub otrzymują fakturę w dolarach amerykańskich, frankach szwajcarskich lub funtach brytyjskich, przeliczają Państwo kwotę na euro. Kursy walut zmieniają się jednak codziennie. Między dniem zaksięgowania faktury a dniem przepływu pieniędzy kurs prawie zawsze nieco się przesuwa. Ta luka nazywa się różnicą walutową lub różnicą kursową.
Literatura fachowa wyróżnia w tym kontekście trzy decydujące momenty:
- Powstanie zdarzenia gospodarczego: Ujmują Państwo fakturę i po raz pierwszy ją przeliczają.
- Dzień bilansowy: Jeśli pozycja na koniec roku jest nadal otwarta, wyceniają ją Państwo ponownie.
- Rozliczenie: Płatność wpływa lub zostaje wysłana, a rzeczywista kwota w euro jest znana.
Z tego podziału wynikają dwa rodzaje różnic kursowych. Różnica zrealizowana powstaje przy płatności, ponieważ kwota w euro na koncie odbiega od kwoty zaksięgowanej. Różnica niezrealizowana powstaje w dniu bilansowym, gdy wyceniają Państwo otwartą pozycję według nowego kursu, choć pieniądze jeszcze nie przepłynęły. Obie księguje się inaczej, dlatego warto je rozróżniać.
Który kurs obowiązuje i kiedy
Najczęstsza niepewność w praktyce dotyczy pytania o właściwy kurs. Odpowiedź zależy od momentu i celu.
| Moment | Decydujący kurs | Podstawa |
|---|---|---|
| Pierwsze ujęcie faktury | Kurs kasowy waluty w dniu transakcji (kurs kupna lub sprzedaży – Geldkurs/Briefkurs) | DRS 25 |
| Wycena otwartych pozycji na koniec roku | Średni kurs kasowy (Devisenkassamittelkurs) w dniu bilansowym | § 256a HGB |
| Umsatzsteuer od faktury | Miesięczny kurs przeliczeniowy Federalnego Ministerstwa Finansów (BMF) za miesiąc wykonania usługi, na wniosek kurs dzienny | § 16 Abs. 6 UStG |
| Płatność | Rzeczywiście uznana lub obciążona kwota w euro według wyciągu bankowego | Dokument bankowy |
Niemiecki Standard Rachunkowości DRS 25 reguluje wprawdzie przeliczanie walut w sprawozdaniu skonsolidowanym, ale zaleca stosowanie swoich zasad dotyczących transakcji w walutach obcych także w jednostkowym sprawozdaniu handlowym. Zgodnie z nim przy pierwszym zaksięgowaniu obowiązuje kurs kasowy z dnia transakcji. Ściśle rzecz biorąc, przy zobowiązaniu stosuje się kurs sprzedaży (Briefkurs), a przy należności kurs kupna (Geldkurs). Małe firmy w praktyce często jednolicie korzystają z kursu referencyjnego euro EBC, publikowanego przez Deutsche Bundesbank. Ważne jest, aby stosowali Państwo swoją metodę konsekwentnie i ją dokumentowali.
Proszę zwrócić uwagę na kierunek notowania kursu. Kurs referencyjny euro podawany jest jako waluta obca za 1 euro, np. 1,10 dolara amerykańskiego za 1 euro. Kwotę w dolarach dzielą Państwo wtedy przez kurs, aby otrzymać kwotę w euro. Kto zamiast tego mnoży, księguje wyraźnie błędną kwotę.
Ujęcie faktury w walucie obcej krok po kroku
Zanim może powstać różnica kursowa, faktura musi zostać prawidłowo ujęta. Oto jak postępować:
- Sprawdzenie dokumentu: Proszę zanotować datę faktury, datę wykonania usługi, walutę, kwotę w walucie obcej i ewentualnie wykazany podatek.
- Ustalenie kursu: Proszę przyjąć kurs z dnia zdarzenia gospodarczego z oficjalnego źródła i go zapisać.
- Przeliczenie: Proszę podzielić kwotę w walucie obcej przez kurs i zaokrąglić do dwóch miejsc po przecinku.
- Wyjaśnienie Umsatzsteuer: Przy usługach z zagranicy, np. abonamencie oprogramowania od amerykańskiego dostawcy, często ma zastosowanie odwrotne obciążenie (Reverse Charge) zgodnie z § 13b UStG. Wtedy to Państwo są dłużnikiem Umsatzsteuer i z reguły odliczają ją z powrotem jako Vorsteuer.
- Księgowanie: Proszę zaksięgować koszt lub przychód oraz zobowiązanie lub należność w przeliczonej kwocie w euro. Kwotę w walucie obcej i kurs warto zanotować w opisie księgowania.
Z tą kwotą w euro pozycja widnieje teraz w Państwa księgach. Wszystko, co dzieje się potem wskutek zmian kursu, jest różnicą kursową.
Księgowanie różnicy kursowej przy płatności: dwa przykłady
Logika księgowania przy należnościach i zobowiązaniach jest lustrzana. Dwa przykłady liczbowe pokazują przebieg.
Przykład 1: faktura zakupowa w dolarach amerykańskich
Zlecają Państwo pracę agencji w Nowym Jorku, kwota faktury 10 000 USD. W dniu wystawienia faktury kurs wynosi 1,10 USD za euro.
- Ujęcie: 10 000 USD ÷ 1,10 = 9 090,91 € zobowiązania
- Płatność sześć tygodni później po kursie 1,15 USD za euro: 10 000 USD ÷ 1,15 = 8 695,65 € obciążenia
- Różnica: 9 090,91 € − 8 695,65 € = 395,26 € zysku z różnic kursowych
Dolar osłabł, płacą Państwo mniej euro, niż zaksięgowano. Zapis księgowy brzmi:
Wn Zobowiązanie 9 090,91 € / Ma Bank 8 695,65 € i Ma Zysk z różnic kursowych 395,26 €
Gdyby dolar się umocnił, zapłaciliby Państwo więcej euro. Wtedy księguje się: Wn Zobowiązanie i Strata z różnic kursowych / Ma Bank.
Przykład 2: faktura sprzedażowa w dolarach amerykańskich
Wystawiają Państwo klientowi w Kalifornii fakturę na te same 10 000 USD, przy tych samych kursach.
- Ujęcie: 9 090,91 € należności
- Wpływ płatności: 8 695,65 € uznania na rachunku bankowym
- Różnica: 395,26 € straty z różnic kursowych
Tutaj słabszy dolar działa na Państwa niekorzyść, ponieważ otrzymują Państwo mniej euro, niż zaksięgowano. Zapis księgowy:
Wn Bank 8 695,65 € i Wn Strata z różnic kursowych 395,26 € / Ma Należność 9 090,91 €
Jeśli natomiast dolar zyskuje, księguje się: Wn Bank / Ma Należność i Zysk z różnic kursowych.
W obu przykładach konto należności lub zobowiązań zostaje w pełni rozliczone. Właśnie to jest celem księgowania: otwarta pozycja znika, a zmiana kursu trafia jako osobna kwota do rachunku zysków i strat. Kto zamiast tego po prostu zostawia różnicę na koncie odbiorcy lub dostawcy, na koniec roku ma na liście otwartych pozycji drobne kwoty, których nikt już nie potrafi przyporządkować.
Na jakich kontach księgować różnice kursowe
Zyski i straty z różnic kursowych należą do rachunku zysków i strat, a mianowicie jako pozostałe przychody lub koszty operacyjne. Standardowe plany kont (Kontenrahmen) przewidują do tego osobne konta. Zwykle stosuje się następujący podział:
| Operacja | SKR 03 | SKR 04 |
|---|---|---|
| Koszty z różnic kursowych / przeliczenia walut | 2150 | 6880 |
| Koszty z przeliczenia walut (nie § 256a HGB) | 2151 | 6881 |
| Przychody z różnic kursowych / przeliczenia walut | 2660 | 4840 |
| Przychody z przeliczenia walut (nie § 256a HGB) | 2661 | 4841 |
Nazwy kont różnią się nieznacznie w zależności od wersji planu kont. Dlatego przed utworzeniem pierwszego zapisu proszę sprawdzić opis kont we własnym planie kont. Subkonta z dopiskiem „nie § 256a HGB” oddzielają wyniki przeliczeń, które nie pochodzą z wyceny na dzień bilansowy zgodnie z § 256a HGB. Pomaga to przy sporządzaniu informacji dodatkowej oraz przy uzgadnianiu bilansu handlowego i podatkowego. Jeśli nie są Państwo pewni, które konto pasuje do Państwa przypadku, proszę ustalić to raz z doradcą podatkowym (Steuerberater), a następnie księgować zawsze w ten sam sposób.
Dla EÜR: Kto ustala zysk za pomocą EÜR (Einnahmenüberschussrechnung, uproszczone rozliczenie dochodu kasowego), z reguły nie prowadzi kont należności i zobowiązań. Decydujące jest tam to, co faktycznie wpływa lub wypływa, czyli kwota w euro na wyciągu bankowym. Osobne księgowanie różnicy kursowej, jak w powyższych przykładach, zwykle wtedy nie występuje. Dla Umsatzsteuer także tutaj obowiązuje jednak kurs z momentu wykonania usługi. Czy Państwa sytuacja wymaga szczególnych zapisów, najlepiej wyjaśnić z doradcą podatkowym.
Różnice kursowe w sprawozdaniu rocznym
Kto sporządza bilans, musi na koniec roku zająć się pozycjami w walucie obcej, które są nadal otwarte. Zgodnie z § 256a HGB składniki majątku i zobowiązania wyrażone w walucie obcej przelicza się w dniu bilansowym według średniego kursu kasowego (Devisenkassamittelkurs). Dotyczy to przede wszystkim pozycji pieniężnych, czyli środków pieniężnych, należności i zobowiązań. Pozycje niepieniężne, takie jak maszyny czy zapasy, pozostają wycenione według historycznego kosztu nabycia (Anschaffungskosten).
Decydujący jest pozostały okres do terminu zapłaty:
- Pozostały okres do jednego roku: Zasada kosztu nabycia i zasada realizacji nie mają tu zastosowania. Straty kursowe, a także niezrealizowane zyski kursowe ujmują Państwo w wyniku finansowym.
- Pozostały okres powyżej jednego roku: Tutaj obowiązuje zasada ostrożności. Straty kursowe Państwo księgują, natomiast niezrealizowanych zysków kursowych ponad pierwotny koszt nabycia – nie.
Przykład: otwarta należność na 31 grudnia
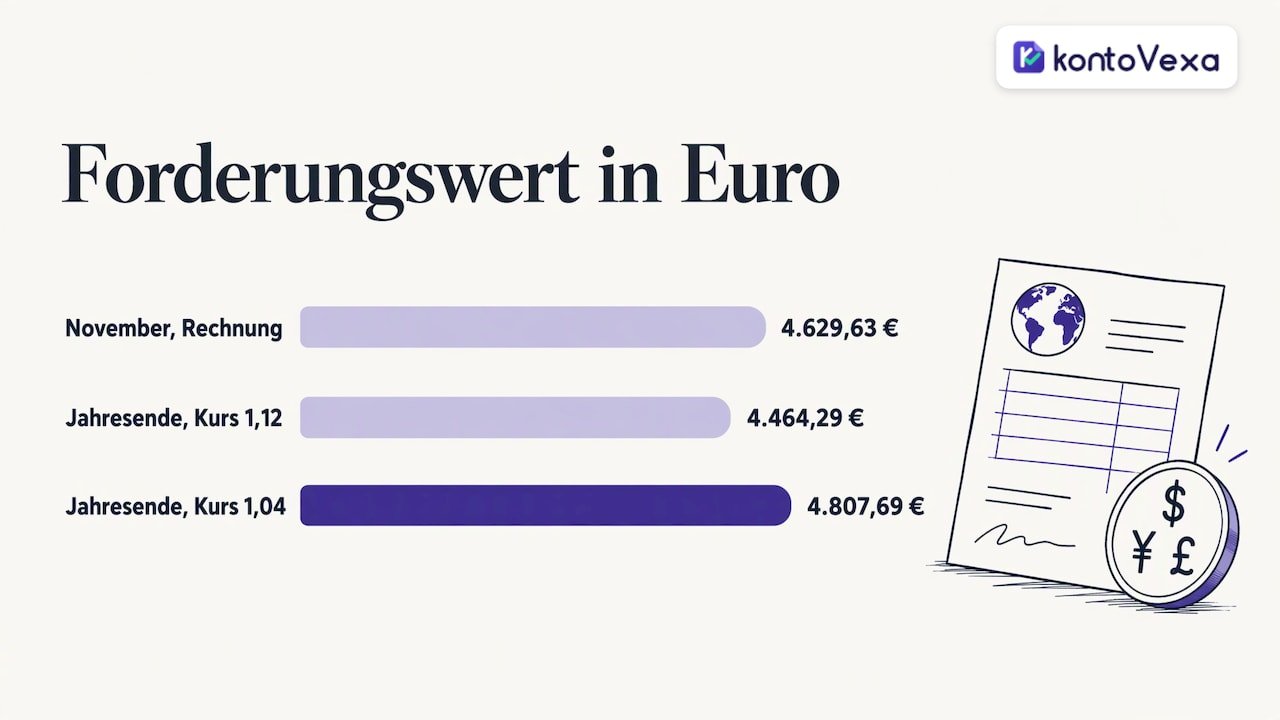
W listopadzie wystawili Państwo fakturę na 5 000 USD, przeliczoną po kursie 1,08 USD za euro, czyli 4 629,63 €. Klient płaci dopiero w lutym.
- Jeśli średni kurs kasowy na 31 grudnia wynosi 1,12, należność jest warta już tylko 4 464,29 €. Księgują Państwo koszt w wysokości 165,34 €: Wn Strata z różnic kursowych / Ma Należność.
- Jeśli wynosi 1,04, należność jest warta 4 807,69 €. Ponieważ pozostały okres jest krótszy niż rok, księgują Państwo przychód w wysokości 178,06 €: Wn Należność / Ma Zysk z różnic kursowych.
Gdy klient zapłaci w lutym, porównują Państwo wpływ płatności z nową wartością księgową z 31 grudnia, a nie już z pierwotną kwotą faktury. Różnicę w nowym roku księgują Państwo ponownie jako zysk lub stratę z różnic kursowych.
Bilans podatkowy przy wycenie ponad koszt nabycia rządzi się własnymi zasadami. Zwłaszcza przy niezrealizowanych zyskach i trwałych stratach kursowych bilans handlowy i podatkowy mogą się rozjechać. Proszę omówić to przed zamknięciem roku z doradcą podatkowym. Niezależnie od tego samo sprawozdanie pozostaje w euro: § 244 HGB wymaga sporządzenia sprawozdania rocznego w języku niemieckim i w euro, nawet jeśli prowadzą Państwo bieżące rachunki w walucie obcej.
Grupy kapitałowe z zagranicznymi spółkami zależnymi mają dodatkowy poziom: przeliczają całe sprawozdania. Obowiązuje wtedy § 308a HGB z kursem z dnia bilansowego dla bilansu, kursem historycznym dla kapitału własnego i kursem średnim dla rachunku zysków i strat (GuV). Różnica jest wykazywana w kapitale własnym jako „różnica kapitału własnego z przeliczenia walut” (Eigenkapitaldifferenz aus Währungsumrechnung). Dla samozatrudnionych i małych firm z reguły nie ma to znaczenia.
Co różnica kursowa ma wspólnego z Umsatzsteuer
Krótko mówiąc: nic. Umsatzsteuer ustala się według kursu z momentu wykonania usługi, co do zasady według miesięcznego kursu przeliczeniowego publikowanego przez Federalne Ministerstwo Finansów (BMF). Na wniosek Finanzamt (urząd skarbowy) może zezwolić na stosowanie kursu dziennego. Jeśli kurs zmieni się do momentu płatności, Umsatzsteuer na Państwa fakturze sprzedażowej i Vorsteuer z faktury zakupowej pozostają bez zmian. Zyski i straty z różnic kursowych nie są zmianą wynagrodzenia, trafiają na konta walutowe bez klucza podatkowego.
Wynika z tego praktyczna konsekwencja: dla UStVA (Umsatzsteuer-Voranmeldung, wstępna deklaracja VAT) liczy się pierwotnie przeliczona kwota, a nie późniejsza kwota płatności. Kto pracuje z klientami za granicą, powinien znać podstawowe zasady dotyczące Umsatzsteuer dla samozatrudnionych, ponieważ przy transakcjach zagranicznych często w grę wchodzą zwolnienia podatkowe lub odwrotne obciążenie (Reverse Charge).
Konta walutowe, karta kredytowa i usługi płatnicze
Różnice kursowe powstają nie tylko przy fakturach. Także te przypadki często zdarzają się na co dzień:
- Płatność kartą kredytową za granicą: Rozliczenie karty zwykle pokazuje już kwotę w euro wraz z kursem. Proszę zaksięgować kwotę w euro z rozliczenia i przechowywać dokument razem z rozliczeniem. Opłaty banku za transakcje zagraniczne są kosztami obrotu pieniężnego, a nie różnicą kursową.
- Konto walutowe, np. konto w dolarach: Saldo jest pozycją pieniężną. Podmioty sporządzające bilans wyceniają je ponownie w dniu bilansowym zgodnie z § 256a HGB. Jeśli saldo w euro w Państwa księgach odbiega od przeliczonego salda w walucie obcej, różnicę przeksięgowują Państwo ręcznie na konto walutowe.
- Usługi płatnicze z wymianą walut: Wiele usług wymienia waluty automatycznie i pobiera przy tym opłatę. Proszę oddzielić opłatę za wymianę od właściwego efektu kursowego, jeśli rozliczenie wykazuje oba elementy.
Jakie dokumenty warto przechowywać
Różnica kursowa jest tylko tak dobra jak jej udokumentowanie. Do każdej operacji w walucie obcej proszę zachować:
- oryginalny dokument źródłowy (Beleg) z kwotą w walucie obcej, walutą, datą i opisem usługi
- wykazaną lub samodzielnie obliczoną Umsatzsteuer
- zastosowany kurs z datą, źródłem i kierunkiem notowania (waluta obca za euro lub euro za walutę obcą)
- wyciąg bankowy lub rozliczenie karty z faktycznie zaksięgowaną kwotą w euro
Na potrzeby sprawozdania rocznego literatura fachowa zaleca dołączenie do dokumentacji zamknięcia wyciągu kursu referencyjnego EBC z Bundesbanku na dzień bilansowy. Dzięki temu wycenę każdej otwartej pozycji można odtworzyć nawet po latach, np. podczas kontroli podatkowej (Betriebsprüfung).
Typowe błędy przy księgowaniu różnic kursowych
- Późniejsza korekta Umsatzsteuer: Podatek pozostaje według pierwotnego kursu. Korekta poprzez różnicę kursową zniekształca wstępną deklarację.
- Pozostawienie różnicy na koncie odbiorcy: Otwarta pozycja musi zostać w pełni rozliczona, w przeciwnym razie lista otwartych pozycji rozrasta się o drobne kwoty.
- Pomylenie kierunku kursu: Dzielenie zamiast mnożenia lub odwrotnie, w zależności od notowania kursu. Krótka kontrola wiarygodności na zaokrąglonych liczbach temu zapobiega.
- Księgowanie opłat bankowych jako straty kursowej: Opłaty należą na konto kosztów obrotu pieniężnego.
- Zapomnienie o wycenie na dzień bilansowy: Otwarte pozycje w walucie obcej na 31 grudnia powinny znaleźć się na liście kontrolnej zamknięcia roku.
- Zmienne źródła kursów: Kto raz bierze kurs bankowy, a raz kurs EBC, z trudem wyjaśni swoje liczby. Proszę ustalić jedno źródło.
Nasze spojrzenie na różnice kursowe
Różnice kursowe na pierwszy rzut oka wydają się tematem specjalistycznym dla koncernów. W praktyce dotyczą coraz większej liczby samozatrudnionych: projektantki z klientami w Szwajcarii, programisty ze zleceniodawcami w USA, małej firmy, która opłaca abonament oprogramowania w dolarach.
Z naszego doświadczenia wynika, że nakład pracy rzadko tkwi w samym księgowaniu. Zapis księgowy dla zysku kursowego powstaje szybko. Czas pochłania szukanie, jaki kurs zastosowano wtedy, który dokument do tego należy i czy Umsatzsteuer została prawidłowo zgłoszona.
Dlatego w Kontovexa stawiamy na porządek od samego początku: ujmowanie dokumentów za pomocą zdjęcia, archiwizacja zgodna z przepisami, staranne zarządzanie dostawcami i klientami oraz przesyłanie UStVA bezpośrednio przez ELSTER (system elektronicznych deklaracji podatkowych). Osoby pracujące międzynarodowo dodatkowo korzystają z tego, że Kontovexa można obsługiwać w kilku językach. Dzięki temu księgowość pozostaje zrozumiała, nawet gdy zespół nie mówi wyłącznie po niemiecku.
Paulo
Księgowość z Kontovexa
Kto regularnie współpracuje z zagranicznymi klientami lub dostawcami, potrzebuje księgowości, w której dokument, zapis i deklaracja podatkowa do siebie pasują. Kontovexa łączy w jednym interfejsie wystawianie faktur, zarządzanie wydatkami, ujmowanie dokumentów przez przesłanie zdjęcia, E-Rechnung (e-faktury ustrukturyzowane) w formatach ZUGFeRD i XRechnung, EÜR oraz UStVA i USt-Jahreserklärung (roczną deklarację VAT). Przypomnienia o terminach dbają o to, by żadne zgłoszenie nie umknęło, a przesyłanie przez ELSTER odbywa się bezpośrednio z programu.
Mogą Państwo testować Kontovexa przez 30 dni bezpłatnie i bez karty kredytowej. Następnie wybierają Państwo taryfę: Start za 9,90 € miesięcznie lub 99 € rocznie, Business za 22,90 € miesięcznie lub 199 € rocznie, Pro za 32,90 € miesięcznie lub 299 € rocznie. Wszystkie szczegóły znajdą Państwo w naszym cenniku.
Najczęstsze pytania
Gdzie księgować różnice kursowe?
Zyski z różnic kursowych księgują Państwo jako pozostałe przychody operacyjne, a straty jako pozostałe koszty operacyjne. W standardowych planach kont istnieją do tego osobne konta przychodów i kosztów z różnic kursowych. Zapis przeciwstawny następuje na koncie należności, zobowiązań lub banku.
Jak księgować różnice kursowe w SKR 03?
Zwykle stosuje się konto 2150 dla kosztów i 2660 dla przychodów z różnic kursowych, a do tego subkonta 2151 i 2661 dla wyników przeliczeń poza § 256a HGB. Proszę sprawdzić dokładną nazwę konta w swoim planie kont. W SKR 04 odpowiadają im z reguły konta 6880 i 4840.
Czy muszę księgować różnice kursowe w sprawozdaniu rocznym?
Kto sporządza bilans, musi wycenić otwarte należności i zobowiązania w walucie obcej w dniu bilansowym według średniego kursu kasowego (Devisenkassamittelkurs). Przy pozostałym okresie do jednego roku księgują Państwo przy tym także niezrealizowane zyski. Kto sporządza EÜR, z reguły nie księguje wyceny na dzień bilansowy, ponieważ liczą się tam wpływy i wypływy.
Jaki kurs przyjąć dla faktury w walucie obcej?
Do księgowania przyjmują Państwo kurs kasowy z dnia zdarzenia gospodarczego, a dla Umsatzsteuer co do zasady miesięczny kurs przeliczeniowy Federalnego Ministerstwa Finansów. Na koniec roku dla otwartych pozycji obowiązuje średni kurs kasowy z dnia bilansowego. Proszę dokumentować kurs, datę i źródło przy każdym dokumencie.
Czy różnica kursowa zmienia Umsatzsteuer?
Nie. Umsatzsteuer i Vorsteuer pozostają według pierwotnie przeliczonej kwoty. Różnicę kursową księgują Państwo bez klucza podatkowego na konto walutowe.
Źródła
- DRS 25 Przeliczanie walut w sprawozdaniu skonsolidowanym (DRSC)
- Przeliczanie walut w sprawozdaniu rocznym (Kleeberg)
- Przeliczanie walut w bilansie handlowym i podatkowym (NWB)
Polecane artykuły
Ten artykuł został przetłumaczony maszynowo z języka niemieckiego. Wiążąca jest tylko wersja niemiecka.