 Black Deal خصم 50 % على السنة الأولى عند الدفع السنوي – حتى 31 ديسمبر 2026 فقط.

قيد Währungsdifferenzen (فروق العملة): السعر والحسابات والقيود
عندما يتغير سعر الصرف بين تاريخ الفاتورة وتاريخ الدفع، تقيّدون الفرق كربح صرف أو خسارة صرف في حساب نتائج مستقل. ويبقى مبلغ الفاتورة الأصلي باليورو وUmsatzsteuer (ضريبة القيمة المضافة) وVorsteuer (ضريبة المدخلات) دون تغيير. ومن يُعدّ Bilanz (الميزانية العمومية) يعيد إضافةً إلى ذلك في نهاية السنة تقييم الذمم المدينة والدائنة المفتوحة بالعملات الأجنبية، وفق متوسط سعر الصرف الفوري (Devisenkassamittelkurs) في تاريخ إقفال الحسابات. ستجدون هنا أي سعر صرف يُطبَّق ومتى، وأي قيود محاسبية تحتاجونها، وأي مستندات ينبغي لكم الاحتفاظ بها.
باختصار
- التسجيل: تحوّلون فاتورة العملة الأجنبية إلى اليورو بسعر الصرف في يوم العملية التجارية، وتقيّدونها بهذا المبلغ باليورو.
- الدفع: إذا اختلف المبلغ المدفوع أو المستلم باليورو، تقيّدون الفرق كربح صرف (إيراد تشغيلي آخر) أو خسارة صرف (مصروف تشغيلي آخر).
- ضريبة القيمة المضافة: فرق سعر الصرف الناتج عن الدفع لا يغيّر ضريبة القيمة المضافة أو ضريبة المدخلات في الفاتورة الأصلية.
- الإقفال السنوي: تقيّمون البنود المفتوحة بالعملات الأجنبية وفق § 256a HGB بمتوسط سعر الصرف الفوري في تاريخ الإقفال. وإذا كانت المدة المتبقية حتى سنة واحدة، فإن ذلك يسري أيضًا على الأرباح غير المحققة.
- الإثبات: احفظوا مع كل مستند محوَّل سعر الصرف المستخدم وتاريخه ومصدره.
جدول المحتويات
- من أين تنشأ فروق العملة
- أي سعر صرف يُطبَّق ومتى
- تسجيل فاتورة بعملة أجنبية: خطوة بخطوة
- قيد فرق سعر الصرف عند الدفع: مثالان
- في أي حسابات تقيّدون فروق العملة
- فروق العملة في الإقفال السنوي
- ما علاقة فرق سعر الصرف بضريبة القيمة المضافة
- حسابات العملات الأجنبية وبطاقات الائتمان وخدمات الدفع
- أي مستندات ينبغي الاحتفاظ بها
- أخطاء شائعة عند قيد فروق سعر الصرف
- رأينا في فروق العملة
- المحاسبة مع Kontovexa
- أسئلة شائعة
- المصادر
من أين تنشأ فروق العملة
تُمسك دفاتر المنشأة الألمانية باليورو. فبمجرد أن تُصدروا أو تستلموا فاتورة بالدولار الأمريكي أو الفرنك السويسري أو الجنيه الإسترليني، تحوّلون المبلغ إلى اليورو. لكن أسعار الصرف تتغير يوميًا. وبين اليوم الذي تقيّدون فيه الفاتورة واليوم الذي يتدفق فيه المال، يتحرك سعر الصرف قليلًا في أغلب الأحيان. وتُسمّى هذه الفجوة فرق العملة (Währungsdifferenz) أو فرق سعر الصرف (Kursdifferenz).
وتميّز الأدبيات المتخصصة في هذا الشأن ثلاثة توقيتات حاسمة:
- نشوء العملية التجارية: تسجّلون الفاتورة وتحوّلونها لأول مرة.
- تاريخ الميزانية: إذا كان البند لا يزال مفتوحًا في نهاية السنة، تعيدون تقييمه.
- التسوية: يصل المبلغ أو يُدفع، ويتحدد المبلغ الفعلي باليورو.
ومن هذا التقسيم ينتج نوعان من فروق العملة. الفرق المحقَّق ينشأ عند الدفع، لأن المبلغ باليورو في الحساب البنكي يختلف عن المبلغ المقيَّد. أما الفرق غير المحقَّق فينشأ في تاريخ الميزانية، عندما تقيّمون بندًا مفتوحًا بسعر الصرف الجديد رغم أن المال لم يتدفق بعد. ويُقيَّد كل منهما بطريقة مختلفة، لذا يستحق الأمر التمييز بينهما.
أي سعر صرف يُطبَّق ومتى
أكثر ما يثير الحيرة في الممارسة العملية هو السؤال عن سعر الصرف الصحيح. والإجابة تتوقف على التوقيت والغرض.
| التوقيت | سعر الصرف المعتمد | الأساس |
|---|---|---|
| التسجيل الأول للفاتورة | سعر الصرف الفوري في يوم المعاملة (سعر الشراء أو سعر البيع) | DRS 25 |
| تقييم البنود المفتوحة في نهاية السنة | متوسط سعر الصرف الفوري (Devisenkassamittelkurs) في تاريخ الإقفال | § 256a HGB |
| ضريبة القيمة المضافة على الفاتورة | سعر التحويل الشهري الصادر عن وزارة المالية الاتحادية لشهر تقديم الخدمة، وبناءً على طلب سعر اليوم | § 16 Abs. 6 UStG |
| الدفع | المبلغ باليورو المُضاف أو المخصوم فعليًا وفق كشف الحساب | المستند البنكي |
ينظّم معيار المحاسبة الألماني DRS 25 تحويل العملات في القوائم المالية الموحدة، لكنه يوصي بتطبيق قواعده الخاصة بمعاملات العملات الأجنبية على القوائم المالية الفردية وفق القانون التجاري أيضًا. ووفقًا له يُطبَّق عند القيد الأول سعر الصرف الفوري في يوم المعاملة. وبدقة، تستخدمون سعر البيع للذمم الدائنة وسعر الشراء للذمم المدينة. وفي الممارسة العملية، كثيرًا ما تعتمد المنشآت الصغيرة بشكل موحد على السعر المرجعي لليورو الصادر عن البنك المركزي الأوروبي (EZB)، الذي ينشره البنك المركزي الألماني (Deutsche Bundesbank). المهم أن تطبّقوا طريقتكم بشكل موحد وأن توثّقوها.
انتبهوا إلى اتجاه تسعير الصرف. فالسعر المرجعي لليورو يُعطى كعدد وحدات العملة الأجنبية مقابل يورو واحد، مثل 1,10 دولار أمريكي مقابل 1 يورو. وحينها تقسمون المبلغ بالدولار على السعر للحصول على المبلغ باليورو. ومن يضرب بدلًا من ذلك، يقيّد مبلغًا خاطئًا بشكل ملحوظ.
تسجيل فاتورة بعملة أجنبية: خطوة بخطوة
قبل أن ينشأ أي فرق في سعر الصرف، يجب أن تكون الفاتورة مسجَّلة بشكل سليم. إليكم الطريقة:
- فحص المستند: دوّنوا تاريخ الفاتورة وتاريخ تقديم الخدمة والعملة والمبلغ بالعملة الأجنبية وأي ضريبة مذكورة.
- تحديد سعر الصرف: خذوا سعر الصرف في يوم العملية التجارية من مصدر رسمي ودوّنوه.
- التحويل: اقسموا المبلغ بالعملة الأجنبية على سعر الصرف وقرّبوا الناتج إلى خانتين عشريتين.
- توضيح ضريبة القيمة المضافة: في الخدمات المقدَّمة من الخارج، مثل اشتراك برمجي لدى مزوّد أمريكي، كثيرًا ما تُطبَّق آلية عكس الالتزام الضريبي (Reverse-Charge-Verfahren) وفق § 13b UStG. وفي هذه الحالة تكونون أنتم المدينين بضريبة القيمة المضافة، وتخصمونها عادةً مرة أخرى كضريبة مدخلات.
- القيد: قيّدوا المصروف أو الإيراد والذمة الدائنة أو المدينة بالمبلغ المحوَّل باليورو. واذكروا المبلغ بالعملة الأجنبية وسعر الصرف في نص القيد.
وبهذا المبلغ باليورو يصبح البند مسجَّلًا الآن في دفاتركم. وكل ما يحدث بعد ذلك بسبب تحركات سعر الصرف هو فرق عملة.
قيد فرق سعر الصرف عند الدفع: مثالان
منطق القيد في الذمم المدينة والذمم الدائنة متناظر كصورة في المرآة. ويوضح مثالان حسابيان سير العملية.
المثال 1: فاتورة واردة بالدولار الأمريكي
تكلّفون وكالة في نيويورك بعمل، ومبلغ الفاتورة 10.000 USD. وفي يوم الفاتورة يبلغ سعر الصرف 1,10 USD لكل يورو.
- التسجيل: 10.000 USD ÷ 1,10 = 9.090,91 € ذمة دائنة
- الدفع بعد ستة أسابيع بسعر صرف 1,15 USD لكل يورو: 10.000 USD ÷ 1,15 = 8.695,65 € مبلغ مخصوم
- الفرق: 9.090,91 € − 8.695,65 € = 395,26 € ربح صرف
لقد ضعف الدولار، فدفعتم يوروهات أقل مما قيّدتم. ويكون القيد المحاسبي:
من ح/ الذمم الدائنة 9.090,91 € إلى ح/ البنك 8.695,65 € وح/ أرباح فروق العملة 395,26 €
ولو أن الدولار قوي، لدفعتم يوروهات أكثر. وعندها يكون القيد: من ح/ الذمم الدائنة وح/ خسائر فروق العملة إلى ح/ البنك.
المثال 2: فاتورة صادرة بالدولار الأمريكي
تُصدرون لعميل في كاليفورنيا فاتورة بالمبلغ نفسه 10.000 USD، وبأسعار الصرف نفسها.
- التسجيل: 9.090,91 € ذمة مدينة
- استلام الدفعة: 8.695,65 € مبلغ مُضاف إلى الحساب البنكي
- الفرق: 395,26 € خسارة صرف
هنا يعمل ضعف الدولار ضدكم، لأنكم تستلمون يوروهات أقل مما قيّدتم. والقيد المحاسبي:
من ح/ البنك 8.695,65 € وح/ خسائر فروق العملة 395,26 € إلى ح/ الذمم المدينة 9.090,91 €
أما إذا ارتفع الدولار، فيكون القيد: من ح/ البنك إلى ح/ الذمم المدينة وح/ أرباح فروق العملة.
في كلا المثالين يُسوّى حساب الذمم المدينة أو الدائنة بالكامل. وهذا تحديدًا هو الغرض من القيد: يختفي البند المفتوح، وتظهر حركة سعر الصرف كمبلغ مستقل في قائمة الأرباح والخسائر. أما من يترك الفرق ببساطة في حساب العميل أو المورّد، فسيجد في نهاية السنة مبالغ صغيرة في قائمة البنود المفتوحة لا يستطيع أحد نسبتها إلى شيء.
في أي حسابات تقيّدون فروق العملة
تنتمي أرباح وخسائر فروق الصرف إلى قائمة الأرباح والخسائر، وتحديدًا بوصفها إيرادات أو مصروفات تشغيلية أخرى. وتخصص مخططات الحسابات القياسية (Kontenrahmen) لذلك حسابات مستقلة. والتقسيم المعتاد كالتالي:
| العملية | SKR 03 | SKR 04 |
|---|---|---|
| مصروفات فروق الصرف / تحويل العملات | 2150 | 6880 |
| مصروفات تحويل العملات (ليست وفق § 256a HGB) | 2151 | 6881 |
| إيرادات فروق الصرف / تحويل العملات | 2660 | 4840 |
| إيرادات تحويل العملات (ليست وفق § 256a HGB) | 2661 | 4841 |
تختلف تسميات الحسابات قليلًا حسب إصدار مخطط الحسابات. لذلك تحققوا من تسمية الحساب في مخطط حساباتكم الخاص قبل تسجيل القيد الأول. وتفصل الحسابات الفرعية التي تحمل عبارة «nicht § 256a HGB» (ليست وفق § 256a HGB) نتائج التحويل التي لا تنتج عن التقييم في تاريخ الإقفال وفق § 256a HGB. وهذا يساعد عند إعداد الإيضاحات المتممة وعند المطابقة بين الميزانية التجارية والميزانية الضريبية. وإذا لم تكونوا متأكدين من الحساب المناسب لحالتكم، فحدّدوه مرة واحدة مع Steuerberater (المستشار الضريبي) ثم قيّدوا دائمًا بالطريقة نفسها.
بالنسبة إلى EÜR (حساب فائض الإيرادات): من يحدد ربحه عبر حساب فائض الإيرادات لا يمسك عادةً حسابات للذمم المدينة والدائنة. فالمعيار هناك هو ما يتدفق فعليًا إلى الداخل أو الخارج، أي المبلغ باليورو في كشف الحساب. وفي هذه الحالة لا ينشأ في الغالب قيد مستقل لفرق سعر الصرف كما في الأمثلة أعلاه. لكن بالنسبة إلى ضريبة القيمة المضافة، يُطبَّق هنا أيضًا سعر الصرف في وقت تقديم الخدمة. ومن الأفضل أن توضّحوا مع مستشاركم الضريبي ما إذا كانت حالتكم تتطلب قيودًا خاصة.
فروق العملة في الإقفال السنوي
من يُعدّ ميزانية عمومية، عليه في نهاية السنة أن يهتم ببنود العملات الأجنبية التي لا تزال مفتوحة. فوفقًا لـ § 256a HGB تحوّلون الأصول والالتزامات المقوَّمة بعملة أجنبية في تاريخ الإقفال بمتوسط سعر الصرف الفوري. ويتعلق ذلك أساسًا بالبنود النقدية، أي النقدية والذمم المدينة والذمم الدائنة. أما البنود غير النقدية مثل الآلات أو المخزون فتبقى بتكلفة اقتنائها التاريخية.
والعامل الحاسم هو المدة المتبقية:
- مدة متبقية حتى سنة واحدة: لا يُطبَّق هنا مبدأ تكلفة الاقتناء ولا مبدأ التحقق. فتسجّلون خسائر الصرف وكذلك أرباح الصرف غير المحققة في قائمة الأرباح والخسائر.
- مدة متبقية أكثر من سنة: هنا يُطبَّق مبدأ الحيطة والحذر. فتقيّدون خسائر الصرف، أما أرباح الصرف غير المحققة التي تتجاوز تكلفة الاقتناء الأصلية فلا تقيّدونها.
مثال: ذمة مدينة مفتوحة في 31 ديسمبر
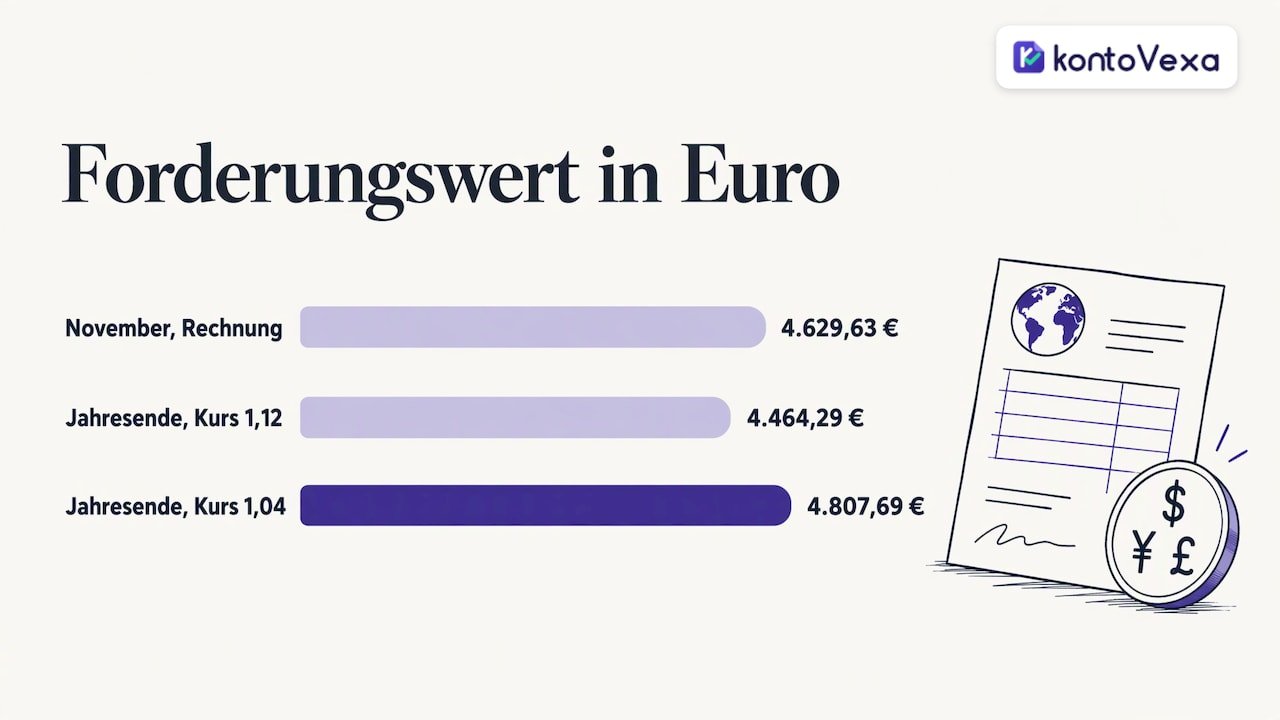
أصدرتم في نوفمبر فاتورة بمبلغ 5.000 USD، محوَّلة بسعر 1,08 USD لكل يورو، أي 4.629,63 €. ولن يدفع العميل إلا في فبراير.
- إذا بلغ متوسط سعر الصرف الفوري في 31 ديسمبر 1,12، فإن قيمة الذمة المدينة تصبح 4.464,29 € فقط. فتقيّدون مصروفًا بقيمة 165,34 €: من ح/ خسائر فروق العملة إلى ح/ الذمم المدينة.
- وإذا بلغ 1,04، فإن قيمة الذمة المدينة تصبح 4.807,69 €. ولأن المدة المتبقية أقل من سنة، تقيّدون الإيراد بقيمة 178,06 €: من ح/ الذمم المدينة إلى ح/ أرباح فروق العملة.
وعندما يدفع العميل في فبراير، تقارنون المبلغ المستلم بالقيمة الدفترية الجديدة في 31 ديسمبر، وليس بمبلغ الفاتورة الأصلي. ثم تقيّدون الفرق في السنة الجديدة مرة أخرى كربح صرف أو خسارة صرف.
تتبع الميزانية الضريبية قواعد خاصة بها في التقييم الذي يتجاوز تكلفة الاقتناء. ولا سيما في الأرباح غير المحققة وخسائر الصرف الدائمة، قد تفترق الميزانية التجارية عن الميزانية الضريبية. ناقشوا ذلك مع مستشاركم الضريبي قبل الإقفال. وبمعزل عن ذلك، يبقى الإقفال نفسه باليورو: إذ يشترط § 244 HGB إعداد القوائم المالية السنوية باللغة الألمانية وباليورو، حتى لو كنتم تمسكون حسابات جارية بعملة أجنبية.
أما المجموعات التي لديها شركات تابعة أجنبية فتواجه مستوى إضافيًا: فهي تحوّل قوائم مالية كاملة. ويُطبَّق لذلك § 308a HGB، بسعر الصرف في تاريخ الإقفال للميزانية، والسعر التاريخي لحقوق الملكية، ومتوسط السعر لقائمة الأرباح والخسائر. ويظهر الفرق هناك ضمن حقوق الملكية تحت بند «Eigenkapitaldifferenz aus Währungsumrechnung» (فرق حقوق الملكية الناتج عن تحويل العملات). أما بالنسبة إلى العاملين لحسابهم الخاص والمنشآت الصغيرة فلا يؤدي ذلك عادةً أي دور.
ما علاقة فرق سعر الصرف بضريبة القيمة المضافة
باختصار: لا علاقة له بها. تُحتسب ضريبة القيمة المضافة وفق سعر الصرف في وقت تقديم الخدمة، ومن حيث المبدأ وفق سعر التحويل الشهري الذي تنشره وزارة المالية الاتحادية. وبناءً على طلب، يمكن لـ Finanzamt (مكتب الضرائب المحلي) السماح باستخدام سعر اليوم. وإذا تغيّر سعر الصرف حتى موعد الدفع، تبقى ضريبة القيمة المضافة في فاتورتكم الصادرة وضريبة المدخلات من فاتورتكم الواردة دون تغيير. فأرباح وخسائر فروق الصرف ليست تعديلًا في المقابل، وتُقيَّد دون رمز ضريبي في حسابات فروق العملة.
ويترتب على ذلك أثر عملي: في Umsatzsteuer-Voranmeldung (UStVA – الإقرار الضريبي المسبق الدوري لضريبة القيمة المضافة) يُعتدّ بالمبلغ المحوَّل في الأصل، وليس بمبلغ الدفع اللاحق. ومن يعمل مع عملاء في الخارج، ينبغي أن يعرف القواعد الأساسية لـ ضريبة القيمة المضافة للعاملين لحسابهم الخاص، لأن المعاملات الخارجية كثيرًا ما تنطوي على إعفاءات ضريبية أو آلية عكس الالتزام الضريبي (Reverse Charge).
حسابات العملات الأجنبية وبطاقات الائتمان وخدمات الدفع
لا تنشأ فروق العملة في الفواتير فقط. فالحالات التالية أيضًا شائعة في الحياة اليومية:
- الدفع ببطاقة الائتمان في الخارج: يُظهر كشف البطاقة في الغالب المبلغ باليورو مع سعر الصرف. قيّدوا المبلغ باليورو من الكشف، واحتفظوا بالمستند والكشف معًا. أما رسوم الاستخدام الخارجي التي يفرضها البنك فهي تكاليف جانبية للمعاملات المالية، وليست فرق سعر صرف.
- حساب بعملة أجنبية، مثل حساب بالدولار: الرصيد بند نقدي. ومن يُعدّ ميزانية عمومية يعيد تقييمه في تاريخ الإقفال وفق § 256a HGB. وإذا اختلف الرصيد باليورو في دفاتركم عن الرصيد المحوَّل بالعملة الأجنبية، تحوّلون الفرق يدويًا إلى حساب فروق العملة.
- خدمات الدفع التي تتضمن تحويل العملات: تحوّل خدمات كثيرة العملة تلقائيًا وتقتطع رسومًا مقابل ذلك. افصلوا رسوم التحويل عن أثر سعر الصرف الفعلي إذا كان الكشف يُظهر الاثنين.
أي مستندات ينبغي الاحتفاظ بها
فرق سعر الصرف لا يكون أفضل من إثباته. دوّنوا لكل عملية بعملة أجنبية:
- المستند الأصلي مع المبلغ بالعملة الأجنبية والعملة والتاريخ ووصف الخدمة
- ضريبة القيمة المضافة المذكورة أو التي احتسبتموها بأنفسكم
- سعر الصرف المستخدم مع التاريخ والمصدر واتجاه التسعير (عملة أجنبية لكل يورو أو يورو لكل عملة أجنبية)
- كشف الحساب أو كشف البطاقة مع المبلغ باليورو المقيَّد فعليًا
وللإقفال السنوي توصي الأدبيات المتخصصة بإرفاق مستخرج للسعر المرجعي للبنك المركزي الأوروبي من البنك المركزي الألماني في تاريخ الإقفال بملف الإقفال. وبذلك يمكن تتبّع تقييم كل بند مفتوح حتى بعد سنوات، مثلًا عند Betriebsprüfung (التدقيق الضريبي).
أخطاء شائعة عند قيد فروق سعر الصرف
- تصحيح ضريبة القيمة المضافة لاحقًا: تبقى الضريبة بسعر الصرف الأصلي. والتصحيح عبر فرق سعر الصرف يشوّه الإقرار المسبق.
- ترك الفرق في حساب العميل: يجب تسوية البند المفتوح بالكامل، وإلا ستتضخم قائمة البنود المفتوحة بمبالغ ضئيلة.
- الخلط في اتجاه التسعير: القسمة بدلًا من الضرب، أو العكس، حسب طريقة تسعير الصرف. والتحقق السريع من المعقولية بأرقام مقرَّبة يمنع ذلك.
- قيد الرسوم البنكية كخسارة صرف: تنتمي الرسوم إلى حساب التكاليف الجانبية للمعاملات المالية.
- نسيان التقييم في تاريخ الإقفال: البنود المفتوحة بالعملات الأجنبية في 31 ديسمبر يجب أن تكون على قائمة مراجعة الإقفال السنوي.
- تغيير مصادر سعر الصرف: من يأخذ تارة سعر البنك وتارة سعر البنك المركزي الأوروبي، يصعب عليه تفسير أرقامه. حدّدوا مصدرًا واحدًا.
رأينا في فروق العملة
تبدو فروق العملة للوهلة الأولى موضوعًا متخصصًا يخص المجموعات الكبرى. لكنها في الممارسة العملية تمسّ عددًا متزايدًا من العاملين لحسابهم الخاص: المصممة التي لديها عملاء في سويسرا، والمطوّر الذي يعمل لعملاء في الولايات المتحدة، والمنشأة الصغيرة التي تشترك في برمجيات بالدولار.
ونلاحظ أن الجهد نادرًا ما يكمن في القيد نفسه. فكتابة قيد لربح صرف تتم بسرعة. أما ما يستهلك الوقت فهو البحث عن سعر الصرف الذي استُخدم آنذاك، والمستند المرتبط به، وما إذا كانت ضريبة القيمة المضافة قد أُقرّ بها بشكل صحيح.
لذلك نراهن في Kontovexa على التنظيم منذ البداية: تسجيل المستندات بالتصوير، وأرشفتها بشكل آمن قانونيًا، وإدارة الموردين والعملاء بشكل منظم، وإرسال الإقرار المسبق لضريبة القيمة المضافة مباشرة عبر ELSTER (البوابة الرسمية للإقرار الضريبي الإلكتروني). ومن يعمل دوليًا يستفيد إضافةً إلى ذلك من إمكانية استخدام Kontovexa بعدة لغات. وهكذا تبقى المحاسبة مفهومة حتى لو لم يكن الفريق يتحدث الألمانية فقط.
Paulo
المحاسبة مع Kontovexa
من يعمل بانتظام مع عملاء أو موردين أجانب، يحتاج إلى محاسبة يتوافق فيها المستند والقيد والإقرار الضريبي. يجمع Kontovexa إصدار الفواتير وإدارة المصاريف وتسجيل المستندات برفع الصور وE-Rechnungen (الفواتير الإلكترونية المهيكلة) بصيغتي ZUGFeRD وXRechnung وEÜR إلى جانب الإقرار المسبق لضريبة القيمة المضافة والإقرار السنوي في واجهة واحدة. وتضمن تذكيرات المواعيد ألا يفوتكم أي موعد تقديم، كما يجري الإرسال عبر ELSTER مباشرة من البرنامج.
يمكنكم تجربة Kontovexa مجانًا لمدة 30 يومًا ودون بطاقة ائتمان. بعد ذلك تختارون باقة: Start بسعر 9,90 € شهريًا أو 99 € سنويًا، وBusiness بسعر 22,90 € شهريًا أو 199 € سنويًا، وPro بسعر 32,90 € شهريًا أو 299 € سنويًا. ستجدون جميع التفاصيل في صفحة الأسعار.
أسئلة شائعة
أين أقيّد فروق العملة؟
تقيّدون أرباح الصرف كإيراد تشغيلي آخر، وخسائر الصرف كمصروف تشغيلي آخر. وتتضمن مخططات الحسابات القياسية حسابات مستقلة لإيرادات ومصروفات فروق الصرف. ويكون الطرف المقابل في حساب الذمم المدينة أو الذمم الدائنة أو البنك.
كيف أقيّد فروق العملة في SKR 03؟
المعتاد هو الحساب 2150 للمصروفات و2660 للإيرادات من فروق الصرف، إضافةً إلى الحسابين الفرعيين 2151 و2661 لنتائج التحويل خارج نطاق § 256a HGB. تحققوا من التسمية الدقيقة للحساب في مخطط حساباتكم. ويقابلها في SKR 04 عادةً الحسابان 6880 و4840.
هل يجب أن أقيّد فروق العملة في الإقفال السنوي؟
من يُعدّ ميزانية عمومية، عليه تقييم الذمم المدينة والدائنة المفتوحة بالعملات الأجنبية في تاريخ الإقفال بمتوسط سعر الصرف الفوري. وإذا كانت المدة المتبقية حتى سنة واحدة، تقيّدون أيضًا الأرباح غير المحققة. أما من يُعدّ EÜR فلا يقيّد عادةً تقييمًا في تاريخ الإقفال، لأن المعتبر هناك هو التدفقات الداخلة والخارجة.
أي سعر صرف أستخدم لفاتورة بعملة أجنبية؟
للقيد تستخدمون سعر الصرف الفوري في يوم العملية التجارية، ولضريبة القيمة المضافة من حيث المبدأ سعر التحويل الشهري الصادر عن وزارة المالية الاتحادية. وفي نهاية السنة يُطبَّق على البنود المفتوحة متوسط سعر الصرف الفوري في تاريخ الإقفال. وثّقوا سعر الصرف والتاريخ والمصدر لكل مستند.
هل يغيّر فرق سعر الصرف ضريبة القيمة المضافة؟
لا. تبقى ضريبة القيمة المضافة وضريبة المدخلات على المبلغ المحوَّل في الأصل. وتقيّدون فرق سعر الصرف دون رمز ضريبي في حساب فروق العملة.
المصادر
- DRS 25 تحويل العملات في القوائم المالية الموحدة (DRSC)
- تحويل العملات في الإقفال السنوي (Kleeberg)
- تحويل العملات في الميزانية التجارية والضريبية (NWB)
توصيات
تُرجم هذا المقال آليًا من الألمانية. النسخة الألمانية وحدها هي المرجع.