 Black Deal 50 % de descuento el primer año con pago anual, solo hasta el 31 de diciembre de 2026.

Contabilizar diferencias de cambio: tipo, cuentas y asientos
Si el tipo de cambio varía entre la factura y el pago, contabilice la diferencia como beneficio o pérdida por tipo de cambio en una cuenta de resultados propia. El importe original de la factura en euros, la Umsatzsteuer (impuesto sobre el valor añadido, IVA) y la Vorsteuer (IVA soportado) se mantienen sin cambios. Quien elabora balance debe además revaluar al cierre del ejercicio los créditos y las deudas en moneda extranjera aún pendientes, al tipo de cambio medio al contado (Devisenkassamittelkurs) en la fecha de cierre. Aquí verá qué tipo se aplica en cada momento, qué asientos contables necesita y qué justificantes debería conservar.
En resumen
- Registro: Una factura en moneda extranjera se convierte a euros al tipo del día de la operación y se contabiliza con ese importe en euros.
- Pago: Si el importe en euros pagado o cobrado es distinto, contabilice la diferencia como beneficio por tipo de cambio (otros ingresos de explotación) o pérdida por tipo de cambio (otros gastos de explotación).
- Umsatzsteuer: La diferencia de cambio surgida en el pago no modifica el IVA devengado ni el IVA soportado de la factura original.
- Cierre del ejercicio: Las partidas pendientes en moneda extranjera se valoran según el § 256a HGB al tipo de cambio medio al contado en la fecha de cierre. Con vencimientos residuales de hasta un año, esto se aplica también a los beneficios no realizados.
- Prueba: Archive junto a cada justificante convertido el tipo utilizado, su fecha y su fuente.
Índice
- De dónde surgen las diferencias de cambio
- Qué tipo se aplica en cada momento
- Registrar una factura en moneda extranjera: paso a paso
- Contabilizar la diferencia de cambio en el pago: dos ejemplos
- En qué cuentas se contabilizan las diferencias de cambio
- Diferencias de cambio en las cuentas anuales
- Qué relación tiene la diferencia de cambio con la Umsatzsteuer
- Cuentas en moneda extranjera, tarjeta de crédito y servicios de pago
- Qué justificantes debería conservar
- Errores típicos al contabilizar diferencias de cambio
- Nuestra visión sobre las diferencias de cambio
- Contabilidad con Kontovexa
- Preguntas frecuentes
- Fuentes
De dónde surgen las diferencias de cambio
La contabilidad de una empresa alemana se lleva en euros. En cuanto emite o recibe una factura en dólares estadounidenses, francos suizos o libras esterlinas, debe convertir el importe a euros. Sin embargo, los tipos de cambio varían a diario. Entre el día en que contabiliza la factura y el día en que se mueve el dinero, el tipo casi siempre se desplaza un poco. Esta diferencia se llama diferencia de cambio o diferencia de cotización.
La literatura especializada distingue para ello tres momentos determinantes:
- Nacimiento de la operación: Registra la factura y la convierte por primera vez.
- Fecha de cierre del balance: Si la partida sigue pendiente al cierre del ejercicio, la vuelve a valorar.
- Liquidación: El pago entra o sale y el importe real en euros queda fijado.
De esta clasificación se derivan dos tipos de diferencias de cambio. La diferencia realizada surge en el pago, porque el importe en euros en la cuenta difiere del importe contabilizado. La diferencia no realizada surge en la fecha de cierre del balance, cuando valora una partida pendiente al nuevo tipo aunque todavía no se haya movido dinero. Ambas se contabilizan de forma distinta, por eso conviene diferenciarlas.
Qué tipo se aplica en cada momento
La duda más frecuente en la práctica es cuál es el tipo correcto. La respuesta depende del momento y de la finalidad.
| Momento | Tipo determinante | Base |
|---|---|---|
| Primer registro de la factura | Tipo de cambio al contado del día de la transacción (tipo comprador o vendedor) | DRS 25 |
| Valoración de partidas pendientes al cierre del ejercicio | Tipo de cambio medio al contado en la fecha de cierre | § 256a HGB |
| Umsatzsteuer de la factura | Tipo de cambio mensual del Ministerio Federal de Finanzas para el mes de la prestación; previa solicitud, el tipo del día | § 16 Abs. 6 UStG |
| Pago | Importe en euros realmente abonado o cargado según el extracto bancario | Justificante bancario |
La norma alemana de información contable DRS 25 regula la conversión de moneda en las cuentas consolidadas, pero recomienda aplicar sus reglas sobre operaciones en moneda extranjera también a las cuentas anuales individuales mercantiles. Según ella, en el primer registro se aplica el tipo al contado del día de la operación. En sentido estricto, para una deuda se usa el tipo vendedor y para un crédito el tipo comprador. En la práctica, las pequeñas empresas suelen trabajar de forma uniforme con el tipo de referencia del euro del BCE, que publica el Deutsche Bundesbank. Lo importante es que aplique su método de forma coherente y lo documente.
Fíjese en la dirección de la cotización. El tipo de referencia del euro se expresa como moneda extranjera por euro, por ejemplo 1,10 dólares estadounidenses por 1 euro. En ese caso, divida el importe en dólares entre el tipo para obtener el importe en euros. Quien multiplica en su lugar contabiliza un importe notablemente erróneo.
Registrar una factura en moneda extranjera: paso a paso
Antes de que pueda surgir una diferencia de cambio, la factura debe estar correctamente registrada. Proceda así:
- Revisar el justificante: Anote la fecha de la factura, la fecha de la prestación, la moneda, el importe en moneda extranjera y el impuesto que figure, en su caso.
- Determinar el tipo: Tome el tipo del día de la operación de una fuente oficial y regístrelo.
- Convertir: Divida el importe en moneda extranjera entre el tipo y redondee a dos decimales.
- Aclarar la Umsatzsteuer: En servicios procedentes del extranjero, por ejemplo una suscripción de software de un proveedor estadounidense, suele aplicarse la inversión del sujeto pasivo (Reverse Charge) según el § 13b UStG. En ese caso, usted mismo debe el IVA y, por regla general, lo deduce de nuevo como IVA soportado.
- Contabilizar: Contabilice el gasto o el ingreso y la deuda o el crédito con el importe convertido en euros. Indique el importe en moneda extranjera y el tipo en el texto del asiento.
Con este importe en euros, la partida ya figura en sus libros. Todo lo que ocurra después a causa de movimientos del tipo de cambio es una diferencia de cambio.
Contabilizar la diferencia de cambio en el pago: dos ejemplos
La lógica contable es simétrica para créditos y deudas. Dos ejemplos de cálculo muestran el proceso.
Ejemplo 1: factura recibida en dólares estadounidenses
Encarga un trabajo a una agencia de Nueva York; importe de la factura: 10.000 USD. El día de la factura, el tipo es de 1,10 USD por euro.
- Registro: 10.000 USD ÷ 1,10 = 9.090,91 € de deuda
- Pago seis semanas después al tipo de 1,15 USD por euro: 10.000 USD ÷ 1,15 = 8.695,65 € de cargo
- Diferencia: 9.090,91 € − 8.695,65 € = 395,26 € de beneficio por tipo de cambio
El dólar se ha debilitado y usted paga menos euros de los contabilizados. El asiento es:
Deuda 9.090,91 € a Banco 8.695,65 € y Beneficio por tipo de cambio 395,26 €
Si el dólar se hubiera fortalecido, habría pagado más euros. Entonces se contabiliza: Deuda y Pérdida por tipo de cambio a Banco.
Ejemplo 2: factura emitida en dólares estadounidenses
Factura a un cliente en California los mismos 10.000 USD, a los mismos tipos.
- Registro: 9.090,91 € de crédito
- Cobro: 8.695,65 € abonados en la cuenta bancaria
- Diferencia: 395,26 € de pérdida por tipo de cambio
Aquí el dólar más débil le perjudica, porque recibe menos euros de los contabilizados. El asiento:
Banco 8.695,65 € y Pérdida por tipo de cambio 395,26 € a Crédito 9.090,91 €
Si, por el contrario, el dólar sube, se contabiliza: Banco a Crédito y Beneficio por tipo de cambio.
En ambos ejemplos, la cuenta de créditos o de deudas queda completamente saldada. Esa es precisamente la finalidad del asiento: la partida pendiente desaparece y el movimiento del tipo de cambio se refleja como importe propio en la cuenta de pérdidas y ganancias. Quien deja simplemente la diferencia en la cuenta del cliente o del proveedor tendrá al cierre del ejercicio pequeños importes en la lista de partidas pendientes que nadie podrá asignar.
En qué cuentas se contabilizan las diferencias de cambio
Los beneficios y las pérdidas por tipo de cambio pertenecen a la cuenta de pérdidas y ganancias, concretamente como otros ingresos o gastos de explotación. Los planes de cuentas marco estándar prevén cuentas propias para ello. La distribución habitual es la siguiente:
| Operación | SKR 03 | SKR 04 |
|---|---|---|
| Gastos por diferencias de cambio / conversión de moneda | 2150 | 6880 |
| Gastos por conversión de moneda (no § 256a HGB) | 2151 | 6881 |
| Ingresos por diferencias de cambio / conversión de moneda | 2660 | 4840 |
| Ingresos por conversión de moneda (no § 256a HGB) | 2661 | 4841 |
Las denominaciones de las cuentas varían ligeramente según la versión del plan de cuentas marco. Por eso, compruebe la denominación de las cuentas en su propio plan de cuentas antes de crear el primer asiento. Las subcuentas con la indicación «no § 256a HGB» separan los resultados de conversión que no proceden de la valoración a fecha de cierre según el § 256a HGB. Esto ayuda a elaborar la memoria y a conciliar el balance mercantil y el fiscal. Si no está seguro de qué cuenta corresponde a su caso, defínala una vez con su asesor fiscal (Steuerberater) y contabilice después siempre de la misma forma.
Para la EÜR (cálculo simplificado del beneficio): Quien determina el beneficio mediante la Einnahmenüberschussrechnung no suele llevar cuentas de créditos y deudas. Allí lo determinante es lo que realmente se cobra o se paga, es decir, el importe en euros del extracto bancario. En ese caso, normalmente no se produce un asiento separado por diferencia de cambio como en los ejemplos anteriores. Sin embargo, también aquí rige para la Umsatzsteuer el tipo del momento de la prestación. Si su situación requiere asientos especiales, lo mejor es aclararlo con su asesor fiscal.
Diferencias de cambio en las cuentas anuales
Quien elabora balance debe ocuparse al cierre del ejercicio de las partidas en moneda extranjera que siguen pendientes. Según el § 256a HGB, los activos y las deudas expresados en moneda extranjera se convierten en la fecha de cierre al tipo de cambio medio al contado. Esto afecta sobre todo a las partidas monetarias, es decir, a medios de pago, créditos y deudas. Las partidas no monetarias, como máquinas o existencias, se mantienen a su coste de adquisición histórico.
Lo decisivo es el vencimiento residual:
- Vencimiento residual de hasta un año: Aquí no se aplican el principio del coste de adquisición ni el principio de realización. Registra con efecto en resultados las pérdidas por tipo de cambio y también los beneficios por tipo de cambio no realizados.
- Vencimiento residual superior a un año: Aquí rige el principio de prudencia. Contabiliza las pérdidas por tipo de cambio, pero no los beneficios no realizados que superen el coste de adquisición original.
Ejemplo: crédito pendiente a 31 de diciembre
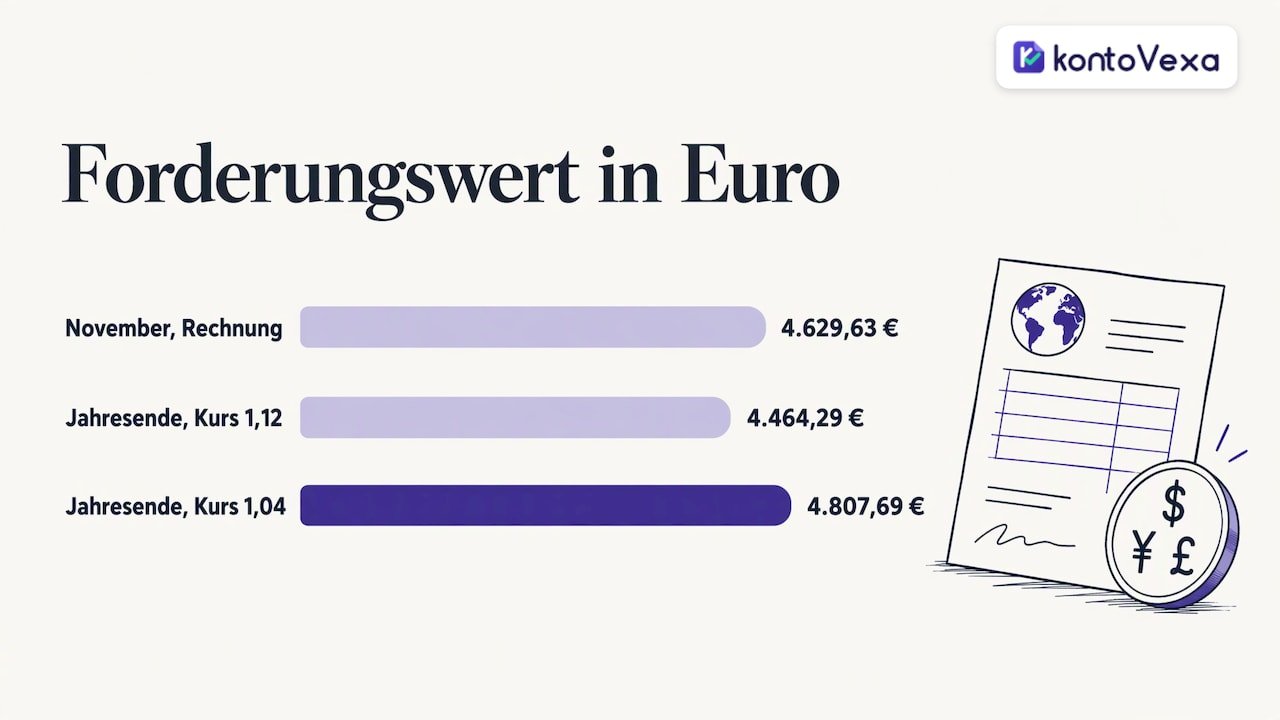
En noviembre emitió una factura de 5.000 USD, convertida a 1,08 USD por euro, es decir, 4.629,63 €. El cliente no paga hasta febrero.
- Si el tipo de cambio medio al contado a 31 de diciembre es de 1,12, el crédito solo vale 4.464,29 €. Contabiliza un gasto de 165,34 €: Pérdida por tipo de cambio a Crédito.
- Si es de 1,04, el crédito vale 4.807,69 €. Como el vencimiento residual es inferior a un año, contabiliza el ingreso de 178,06 €: Crédito a Beneficio por tipo de cambio.
Cuando el cliente pague en febrero, compare el cobro con el nuevo valor contable a 31 de diciembre y ya no con el importe original de la factura. La diferencia del nuevo ejercicio vuelve a contabilizarse como beneficio o pérdida por tipo de cambio.
El balance fiscal sigue sus propias reglas en la valoración por encima del coste de adquisición. Precisamente en los beneficios no realizados y en las pérdidas por tipo de cambio duraderas, el balance mercantil y el fiscal pueden divergir. Coméntelo con su asesor fiscal antes del cierre. Con independencia de ello, las cuentas anuales se presentan en euros: el § 244 HGB exige que las cuentas anuales se elaboren en alemán y en euros, aunque lleve cuentas corrientes en moneda extranjera.
Los grupos con filiales en el extranjero tienen un nivel adicional: convierten cuentas anuales completas. Para ello rige el § 308a HGB, con el tipo de cierre para el balance, el tipo histórico para el patrimonio neto y el tipo medio para la cuenta de pérdidas y ganancias. La diferencia figura allí en el patrimonio neto como «diferencia de patrimonio neto por conversión de moneda». Para autónomos y pequeñas empresas, esto no suele tener relevancia.
Qué relación tiene la diferencia de cambio con la Umsatzsteuer
En resumen: ninguna. La Umsatzsteuer se calcula según el tipo del momento de la prestación, en principio según el tipo de cambio mensual que publica el Ministerio Federal de Finanzas (BMF). Previa solicitud, el Finanzamt (agencia tributaria local) puede permitir el tipo del día. Si el tipo varía hasta el pago, el IVA de su factura emitida y el IVA soportado de su factura recibida no cambian. Los beneficios y las pérdidas por tipo de cambio no son una modificación de la contraprestación; se contabilizan sin clave de impuesto en las cuentas de diferencias de cambio.
De ello se deriva una consecuencia práctica: para la UStVA (declaración anticipada de IVA) cuenta el importe convertido originalmente, no el importe pagado posteriormente. Quien trabaja con clientes en el extranjero debería conocer las reglas básicas de la Umsatzsteuer para autónomos, porque en las operaciones con el extranjero suelen entrar en juego exenciones o la inversión del sujeto pasivo.
Cuentas en moneda extranjera, tarjeta de crédito y servicios de pago
Las diferencias de cambio no surgen solo con las facturas. Estos casos también son frecuentes en el día a día:
- Pago con tarjeta de crédito en el extranjero: El extracto de la tarjeta suele mostrar ya el importe en euros junto con el tipo. Contabilice el importe en euros del extracto y conserve juntos el justificante y el extracto. Las comisiones del banco por uso en el extranjero son gastos accesorios de las operaciones de pago, no una diferencia de cambio.
- Cuenta en moneda extranjera, por ejemplo una cuenta en dólares: El saldo es una partida monetaria. Quienes elaboran balance la revalúan en la fecha de cierre según el § 256a HGB. Si el saldo en euros de su contabilidad difiere del saldo en moneda extranjera convertido, traspase manualmente la diferencia a la cuenta de diferencias de cambio.
- Servicios de pago con cambio de divisas: Muchos servicios cambian automáticamente y retienen una comisión. Separe la comisión de cambio del efecto propiamente dicho del tipo de cambio cuando el extracto muestre ambos.
Qué justificantes debería conservar
Una diferencia de cambio vale tanto como su prueba. Registre para cada operación en moneda extranjera:
- el justificante original con el importe en moneda extranjera, la moneda, la fecha y la descripción de la prestación
- el IVA indicado o calculado por usted mismo
- el tipo utilizado con fecha, fuente y dirección de la cotización (moneda extranjera por euro o euros por moneda extranjera)
- el extracto bancario o el extracto de la tarjeta con el importe en euros realmente contabilizado
Para las cuentas anuales, la literatura especializada recomienda incluir en el expediente de cierre un extracto del tipo de referencia del BCE del Bundesbank a la fecha de cierre. Así, la valoración de cada partida pendiente puede comprobarse incluso años después, por ejemplo en una inspección fiscal (Betriebsprüfung).
Errores típicos al contabilizar diferencias de cambio
- Corregir la Umsatzsteuer a posteriori: El impuesto se mantiene al tipo original. Una corrección a través de la diferencia de cambio falsea la declaración anticipada.
- Dejar la diferencia en la cuenta del cliente: La partida pendiente debe saldarse por completo; de lo contrario, la lista de partidas pendientes crece con importes ínfimos.
- Confundir la dirección de la cotización: Dividir en lugar de multiplicar, o al revés, según cómo se exprese el tipo. Una breve comprobación de verosimilitud con cifras redondeadas lo evita.
- Contabilizar comisiones bancarias como pérdida por tipo de cambio: Las comisiones van a la cuenta de gastos accesorios de las operaciones de pago.
- Olvidar la valoración a fecha de cierre: Las partidas pendientes en moneda extranjera a 31 de diciembre deben figurar en la lista de control del cierre del ejercicio.
- Cambiar de fuente de tipos: Quien unas veces usa el tipo del banco y otras el del BCE difícilmente puede explicar sus cifras. Defina una única fuente.
Nuestra visión sobre las diferencias de cambio
A primera vista, las diferencias de cambio parecen un tema especializado para grandes grupos. En la práctica afectan cada vez a más autónomos: la diseñadora con clientes en Suiza, el desarrollador con clientes en EE. UU., la pequeña empresa que se suscribe a software en dólares.
Vemos que el esfuerzo rara vez está en el asiento en sí. Un asiento por un beneficio por tipo de cambio se escribe rápido. Lo que cuesta tiempo es averiguar qué tipo se utilizó en su momento, qué justificante corresponde y si el IVA se declaró correctamente.
Por eso, en Kontovexa apostamos por el orden desde el principio: registrar justificantes con una foto, archivarlos con seguridad jurídica, gestionar correctamente proveedores y clientes y enviar la UStVA directamente a través de ELSTER (portal de declaración electrónica). Quien trabaja a nivel internacional se beneficia además de que Kontovexa puede utilizarse en varios idiomas. Así la contabilidad sigue siendo comprensible aunque el equipo no hable solo alemán.
Paulo
Contabilidad con Kontovexa
Quien trabaja con regularidad con clientes o proveedores extranjeros necesita una contabilidad en la que el justificante, el asiento y la declaración fiscal encajen. Kontovexa reúne en una sola interfaz la facturación, la gestión de gastos, el registro de justificantes con subida de fotos, las facturas electrónicas (E-Rechnung) en ZUGFeRD y XRechnung, la EÜR, así como la UStVA y la declaración anual. Los recordatorios de plazos evitan que se pase ninguna presentación, y el envío por ELSTER se realiza directamente desde el software.
Puede probar Kontovexa gratis durante 30 días y sin tarjeta de crédito. Después elige una tarifa: Start por 9,90 € al mes o 99 € al año, Business por 22,90 € al mes o 199 € al año, Pro por 32,90 € al mes o 299 € al año. Encontrará todos los detalles en nuestra página de precios.
Preguntas frecuentes
¿Dónde contabilizo las diferencias de cambio?
Los beneficios por tipo de cambio se contabilizan como otros ingresos de explotación y las pérdidas por tipo de cambio como otros gastos de explotación. En los planes de cuentas marco estándar existen cuentas propias para ingresos y gastos por diferencias de cambio. La contrapartida se registra en la cuenta de créditos, de deudas o de banco.
¿Cómo contabilizo las diferencias de cambio en el SKR 03?
Lo habitual son la cuenta 2150 para gastos y la 2660 para ingresos por diferencias de cambio, además de las subcuentas 2151 y 2661 para resultados de conversión fuera del § 256a HGB. Compruebe la denominación exacta de las cuentas en su plan de cuentas. En el SKR 04 corresponden, por regla general, a las cuentas 6880 y 4840.
¿Tengo que contabilizar diferencias de cambio en las cuentas anuales?
Quien elabora balance debe valorar los créditos y las deudas pendientes en moneda extranjera en la fecha de cierre al tipo de cambio medio al contado. Con un vencimiento residual de hasta un año, también contabiliza los beneficios no realizados. Quien elabora una EÜR no suele contabilizar una valoración a fecha de cierre, porque allí cuentan los cobros y los pagos.
¿Qué tipo utilizo para una factura en moneda extranjera?
Para el asiento utilice el tipo al contado del día de la operación; para la Umsatzsteuer, en principio, el tipo de cambio mensual del Ministerio Federal de Finanzas. Al cierre del ejercicio, para las partidas pendientes rige el tipo de cambio medio al contado en la fecha de cierre. Documente el tipo, la fecha y la fuente de cada justificante.
¿Una diferencia de cambio modifica la Umsatzsteuer?
No. El IVA devengado y el IVA soportado se mantienen en el importe convertido originalmente. La diferencia de cambio se contabiliza sin clave de impuesto en la cuenta de diferencias de cambio.
Fuentes
- DRS 25 Conversión de moneda en las cuentas consolidadas (DRSC)
- Conversión de moneda en las cuentas anuales (Kleeberg)
- Conversión de moneda en el balance mercantil y fiscal (NWB)
Recomendaciones
Este artículo se ha traducido automáticamente del alemán. Solo la versión alemana es la de referencia.