 Black Deal 50 % de descuento el primer año con pago anual, solo hasta el 31 de diciembre de 2026.

Créditos incobrables: detectarlos, darlos de baja y recuperar el IVA
Un crédito es incobrable cuando, analizándolo con objetividad, ya no puede contar con que su cliente pague en un plazo previsible. Es el caso, por ejemplo, cuando su solicitud de concurso de acreedores se ha rechazado por falta de masa, la ejecución forzosa no ha dado resultado o el cliente se niega de forma permanente a pagar alegando motivos concretos. En ese caso, usted da de baja el crédito por su importe bruto y contabiliza el importe neto como gasto. La Umsatzsteuer (impuesto sobre el valor añadido, IVA) ya ingresada la recupera a través de la UStVA (declaración anticipada de IVA) del mes en que se constata el impago. Aquí le mostramos paso a paso cómo detectarlo, documentarlo y contabilizarlo correctamente, con asientos contables para SKR 03 y SKR 04 (planes de cuentas DATEV).
En resumen
- Incobrable significa: el crédito no puede hacerse valer, jurídicamente o de hecho, en un plazo previsible. Para ello no tiene que esperar a que concluya un procedimiento concursal.
- Dudoso es un crédito mientras el impago solo sea una amenaza. Quien elabora balance practica entonces una corrección valorativa individual en lugar de darlo de baja.
- Baja: el importe bruto sale de la cuenta del cliente y el importe neto pasa a pérdidas por créditos incobrables (SKR 03: 2406, SKR 04: 6936 al 19 %). El IVA lo corrige la cuenta automática.
- El IVA se rectifica conforme al § 17 UStG en el periodo de la declaración anticipada en que se produce la incobrabilidad, no con carácter retroactivo.
- Si el cliente acaba pagando, el IVA se rectifica de nuevo y el cobro se contabiliza como ingreso.
Índice
- Qué hace que un crédito sea incobrable
- ¿Incobrable o solo dudoso?
- Dar de baja créditos incobrables: paso a paso
- Rectificar correctamente el IVA
- Qué supone el impago para el beneficio y las cuentas anuales
- Si el cliente acaba pagando
- Reducir los impagos
- Nuestra visión sobre los impagos
- Créditos e IVA bajo control con Kontovexa
- Preguntas frecuentes
- Fuentes
Qué hace que un crédito sea incobrable
La ley del IVA (UStG) menciona la incobrabilidad en el § 17 apdo. 2 n.º 1 como motivo para rectificar la base imponible, pero no define el concepto. La definición procede de la jurisprudencia. Según la jurisprudencia reiterada del Bundesfinanzhof (Tribunal Federal de Hacienda, BFH), un crédito es incobrable cuando, desde un punto de vista objetivo, cabe esperar que usted no podrá hacer valer su contraprestación, total o parcialmente, al menos en un plazo previsible.
Esta fórmula contiene dos elementos. En primer lugar, cuenta la situación objetiva, no su intuición. En segundo lugar, basta con «en un plazo previsible»: el crédito no tiene que estar perdido para siempre. El BFH lo fundamenta en el principio de proporcionalidad: quien tributa por devengo (según las contraprestaciones pactadas) no debe tener que prefinanciar el IVA de su propio bolsillo durante mucho tiempo mientras el dinero sigue bloqueado en manos del cliente.
Indicios típicos en la práctica
Por regla general, estos hechos indican claramente la incobrabilidad:
- Solicitud de concurso rechazada por falta de masa: ni siquiera hay patrimonio suficiente para pagar el procedimiento.
- Apertura del procedimiento concursal: a partir de ese momento solo puede comunicar su crédito al administrador concursal.
- Ejecución forzosa infructuosa: el agente judicial no ha encontrado nada embargable.
- Declaración de patrimonio del deudor (antes, declaración jurada) que no muestra medios aprovechables.
- Paradero desconocido: el cliente se ha mudado, el correo se devuelve y la búsqueda de su dirección no da resultado.
- Fallecimiento del cliente con una herencia sobreendeudada o repudiada.
- Prescripción: el cliente invoca la excepción de prescripción.
- Negativa de pago fundamentada: el cliente impugna el fundamento o el importe del crédito con argumentos concretos y, por ello, no paga.
Una disposición administrativa del estado federado de Brandeburgo menciona como indicio adicional un retraso en el pago de dos a tres veces el plazo de pago, pero en todo caso de más de seis meses. Data de 2005 y no es una ley de ámbito federal. Aun así, el valor sirve como orientación para su documentación.
También un cliente solvente puede dejarle sin cobrar
Un error frecuente: «El cliente tiene dinero, así que el crédito no es incobrable». El BFH lo ve de otra manera. También una negativa de pago fundamentada puede dar lugar a la incobrabilidad; la solvencia del deudor no lo impide. Si tuviera que esperar primero al final de un procedimiento judicial o concursal, estaría en peor situación que alguien cuyo cliente simplemente ya no tiene nada. Por tanto, si un cliente discute defectos y por ese motivo se niega a pagar, el crédito puede considerarse incobrable a efectos del IVA ya durante la disputa.
¿Incobrable o solo dudoso?
Antes de dar de baja el crédito, llega la pregunta más importante: ¿el impago es seguro o solo una amenaza? La respuesta determina el asiento contable.
| Característica | Crédito dudoso | Crédito incobrable |
|---|---|---|
| Situación | El impago amenaza, pero no es seguro | Cobro excluido en un plazo previsible |
| Desencadenante típico | Varios requerimientos sin respuesta, dificultades de pago, pagos a plazos con retrasos | Concurso por falta de masa, ejecución infructuosa, prescripción |
| Asiento (quien elabora balance) | Traspaso a «créditos dudosos» y, a la fecha de cierre, corrección valorativa individual sobre el importe neto | Baja del importe bruto, importe neto como pérdida por crédito incobrable |
| IVA | Todavía no hay rectificación | Rectificación según el § 17 UStG |
| En la EÜR (cálculo simplificado del beneficio) | No es necesario ningún asiento | Solo es relevante el IVA (véase más abajo) |
En resumen: los créditos dudosos se valoran con prudencia; los incobrables se dan de baja. Una corrección valorativa individual afecta siempre solo al importe neto, porque en caso de impago el Finanzamt (agencia tributaria local) le devuelve el IVA.
Dar de baja créditos incobrables: paso a paso
1. Comprobar y documentar el impago
Prepare un expediente antes de contabilizar. Cuando se rectifica el IVA, el Finanzamt suele preguntar por qué se hace precisamente en ese mes. Resultan útiles:
- la factura emitida y, si existe, el albarán o el justificante de la prestación,
- el recordatorio de pago y los requerimientos de pago con fecha,
- los escritos del juzgado concursal o del administrador concursal,
- el acta del agente judicial o el certificado de inembargabilidad,
- los envíos devueltos por correo y los resultados de la búsqueda de la dirección,
- los correos electrónicos o cartas en los que el cliente se niega a pagar, junto con su justificación.
Cómo redactar los requerimientos de pago para que más adelante sirvan como prueba se explica en nuestra guía sobre recordatorio de pago y requerimiento de pago.
2. Determinar el importe: total o parcial
No todo impago es total. Si el administrador concursal anuncia una cuota de reparto o el cliente ha pagado una parte, solo el resto es incobrable. En ese caso, da de baja solo esa parte y rectifica el IVA de forma proporcional.
3. Contabilizar con cuenta automática
Lo más sencillo es utilizar las cuentas automáticas para pérdidas por créditos incobrables. Con un IVA del 19 %, en los planes de cuentas DATEV habituales son la 2406 (SKR 03) y la 6936 (SKR 04). El software divide por sí mismo el importe bruto en gasto y corrección del IVA.
Ejemplo: ha facturado a una GmbH un servicio de 1.000 € netos más 190 € de IVA. En marzo, su solicitud de concurso se rechaza por falta de masa.
| SKR 03 | SKR 04 | Importe | |
|---|---|---|---|
| Debe | 2406 Pérdidas por créditos incobrables 19 % IVA | 6936 Pérdidas por créditos incobrables 19 % IVA | 1.190,00 € |
| Haber | 10000 Deudor GmbH (o 1400) | 10000 Deudor GmbH (o 1200) | 1.190,00 € |
Resultado: 1.000 € figuran como gasto en su cuenta de pérdidas y ganancias y 190 € reducen su deuda de IVA de marzo.
4. Contabilizar sin cuenta automática
Si trabaja con una cuenta sin automatismo fiscal, hace usted mismo el desglose:
| Debe | Haber | Importe |
|---|---|---|
| 2400 / 6930 Pérdidas por créditos incobrables (importe habitual) | 1400 / 1200 Créditos | 1.000,00 € |
| 1776 / 3806 IVA 19 % | 1400 / 1200 Créditos | 190,00 € |
Para prestaciones al 7 % existen cuentas propias de pérdidas por créditos incobrables; la lógica es la misma. En las operaciones exentas de IVA, como las entregas intracomunitarias, no hay nada que rectificar, y el importe íntegro pasa a gasto. Si ha facturado con inversión del sujeto pasivo, tampoco ha ingresado IVA que pudiera recuperar. Encontrará los detalles en nuestro artículo sobre la inversión del sujeto pasivo (Reverse Charge).
5. ¿Se había traspasado antes a crédito dudoso?
Si en el ejercicio anterior ya registró el crédito como dudoso y le aplicó una corrección valorativa, ahora lo da de baja de la cuenta de créditos dudosos y revierte la corrección valorativa individual. En su beneficio solo influye entonces la diferencia entre el valor ya corregido y el impago real.
Rectificar correctamente el IVA
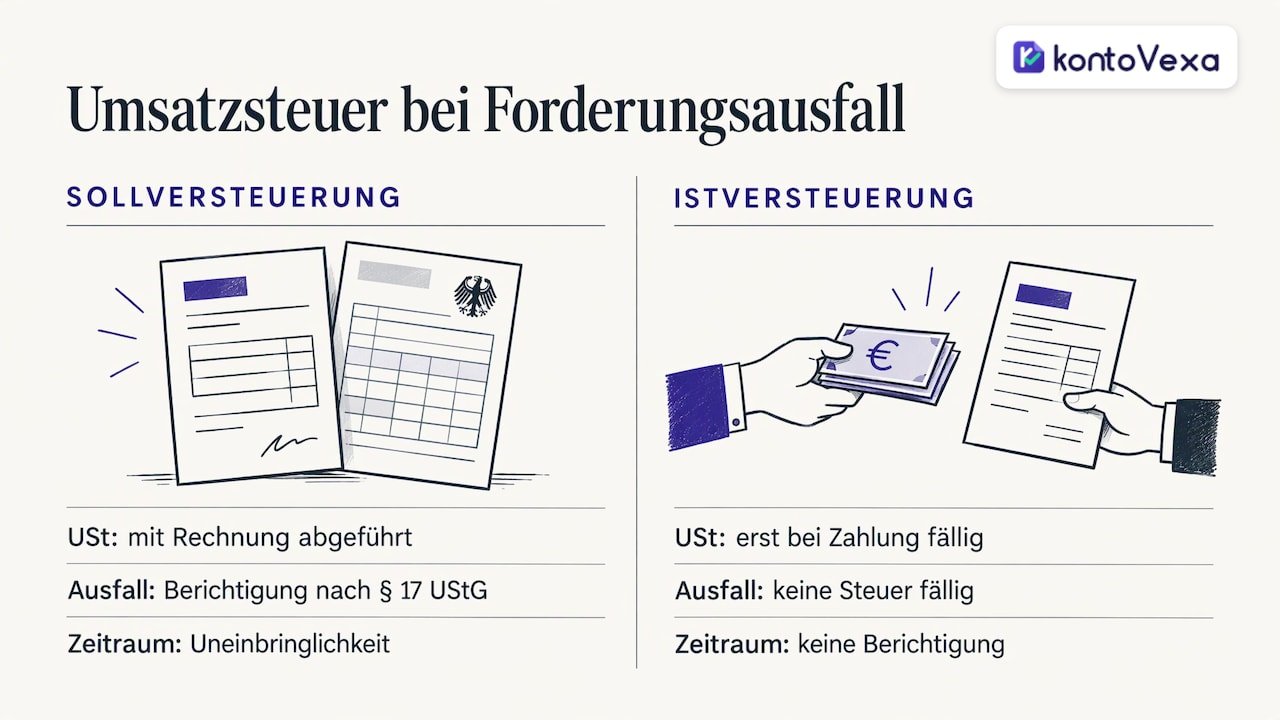
Quien tributa por sus operaciones según las contraprestaciones pactadas (tributación por devengo, Soll-Versteuerung) ya ingresó el IVA en el Finanzamt al emitir la factura, aunque el cliente nunca haya pagado. Es precisamente ese impuesto el que recupera a través del § 17 UStG.
El momento está fijado: la rectificación corresponde al periodo impositivo en el que se ha producido la incobrabilidad. La declaración anticipada original en la que registró la factura no se modifica con carácter retroactivo. En el ejemplo anterior, por tanto, la corrección se hace en la UStVA de marzo, aunque la factura sea del año anterior. Tanto la declaración anticipada como la declaración anual tienen casillas propias para la reducción de la base imponible. Un buen software las cumplimenta a partir de su asiento.
Algo que muchos pasan por alto: la rectificación funciona en ambos sentidos. Si la contraprestación es incobrable, no solo quien presta el servicio debe corregir su impuesto, sino también el cliente su deducción del IVA soportado. Usted no tiene que informar a su cliente; eso es asunto de su Finanzamt. En este caso no emite ninguna factura de anulación (Stornorechnung): la prestación se ha realizado, solo falta el dinero. Cuándo, en cambio, la anulación es la vía correcta lo explica nuestra guía sobre factura de anulación y factura rectificativa.
Quienes tributan por caja (Ist-Versteuerung) lo tienen más fácil: quien tributa según las contraprestaciones cobradas solo adeuda el IVA cuando recibe el pago. Si el cliente no paga nunca, el impuesto nunca llegó a devengarse y no hay nada que rectificar.
Si dio de baja un crédito importante a finales de otoño, compruebe antes de la declaración anual que la corrección figura en la declaración anticipada correcta. Encontrará los plazos en el artículo sobre la declaración anual de IVA y el pago final.
Qué supone el impago para el beneficio y las cuentas anuales
Los efectos dependen de cómo determine usted su beneficio.
Quien elabora balance (HGB, Código de Comercio alemán): con la factura ya contabilizó la venta como ingreso. La baja lo compensa mediante el gasto por pérdidas por créditos incobrables, y su beneficio disminuye en el importe neto en el año del impago. Para los créditos dudosos, el principio de prudencia exige una corrección valorativa a la fecha de cierre del balance, para que en él no figuren créditos que, siendo realistas, ya no va a cobrar. En el balance fiscal rigen criterios propios para las correcciones valorativas. Si se trata de importes elevados, lo mejor es consultarlo con su asesora o asesor fiscal antes de practicar la corrección valorativa al cierre del ejercicio.
Einnahmenüberschussrechnung (EÜR): aquí solo cuenta lo que realmente se cobra o se paga. Una factura impagada nunca fue un ingreso de explotación, por lo que tampoco hay pérdida por crédito incobrable como gasto de explotación. Lo único relevante es el IVA: si, tributando por devengo, ingresó el impuesto, ese pago fue un gasto de explotación, y la devolución tras la rectificación es un ingreso de explotación. En definitiva, su beneficio no cambia, pero los 190 € del ejemplo vuelven a estar en su cuenta. Cómo funciona en conjunto el Anlage EÜR (anexo EÜR) lo muestra nuestra página sobre el software para la EÜR.
Si el cliente acaba pagando
Ocurre con más frecuencia de lo que se piensa: un administrador concursal reparte una cuota años después, o un cliente que se había mudado da señales de vida y transfiere el dinero. La ley cuenta exactamente con ello. Si se reciben pagos posteriores sobre un crédito tratado como incobrable, la cuota del impuesto y la deducción del IVA soportado se rectifican de nuevo, y de nuevo en el periodo en que se recibe el pago.
En la práctica, contabiliza el cobro como ingreso por créditos amortizados (en el plan de cuentas DATEV, normalmente la 2732 en SKR 03 y la 4925 en SKR 04) y vuelve a ingresar el IVA incluido. Si el administrador concursal paga 119 € sobre el crédito del ejemplo, son 100 € de ingreso y 19 € de IVA. Para que esto funcione, no elimine los créditos dados de baja del historial de sus clientes: márquelos como dados de baja.
Reducir los impagos
Dar de baja un crédito es el último paso. Muchos impagos se anuncian antes, y unos pocos hábitos fijos reducen el riesgo de forma notable:
- Plazos de pago claros en cada factura, por ejemplo 14 días, y emitir la factura justo después de la prestación. Qué debe contener una factura lo explica nuestra guía Cómo redactar una factura.
- Pagos a cuenta o pago por adelantado con clientes nuevos y en encargos grandes.
- Una rutina fija de reclamación: recordatorio poco después del vencimiento, requerimiento de pago tras una o dos semanas más y, después, requerimiento judicial de pago (Mahnbescheid) o agencia de cobros.
- Revisar las partidas pendientes cada semana, en lugar de descubrir al cierre del ejercicio que tres clientes le deben dinero desde hace meses.
Nuestra visión sobre los impagos
Entre los autónomos vemos una y otra vez el mismo patrón: el impago en sí es molesto, pero a menudo lo que lo encarece es la contabilidad. El IVA se queda durante años en el Finanzamt porque nadie ha iniciado la rectificación. O los justificantes del impago ya no aparecen cuando llega la cita con la asesoría fiscal.
Por eso consideramos decisivas tres cosas. Primero: tener las facturas pendientes siempre a la vista, para que un pago con retraso no se convierta en un impago olvidado. Segundo: todos los justificantes en un mismo lugar, archivados con seguridad jurídica, desde la carta de requerimiento hasta el escrito del administrador concursal. Tercero: una declaración anticipada que pueda enviar directamente a través de ELSTER (portal de declaración electrónica), sin rodeos, para que la corrección quede en el mes correcto.
Precisamente para eso creamos Kontovexa. Facturas, clientes, justificantes y la UStVA están en una única interfaz. Los recordatorios de plazos garantizan que no se le pase ninguna fecha, y quien prefiera trabajar en otro idioma solo tiene que cambiar el idioma del software. Siempre habrá impagos. Lo importante es que no le cuesten más dinero del necesario.
Paulo
Créditos e IVA bajo control con Kontovexa
Con Kontovexa emite facturas y E-Rechnungen (facturas electrónicas), gestiona sus clientes y registra justificantes con una foto. La UStVA, la declaración anual y la EÜR las envía directamente a través de ELSTER. Así, las partidas pendientes, las pruebas y la corrección del IVA tras un impago quedan en un único sistema.
Puede probar Kontovexa gratis durante 30 días, sin tarjeta de crédito. Después, la tarifa Start cuesta 9,90 € al mes o 99 € al año. Puede comparar todas las tarifas en nuestra página de precios.
Preguntas frecuentes
¿A partir de cuándo puedo dar de baja un crédito?
En cuanto, desde un punto de vista objetivo, esté claro que no recibirá el dinero en un plazo previsible. Motivos típicos son un concurso rechazado por falta de masa, una ejecución infructuosa o una negativa de pago fundamentada. La ley no establece un tiempo mínimo de espera; lo decisivo son las circunstancias y sus pruebas.
¿Tengo que esperar hasta el final del procedimiento concursal?
No. Según la jurisprudencia del BFH, no tiene que esperar a que concluya un procedimiento concursal o judicial. En la práctica, la propia apertura del procedimiento concursal es uno de los motivos más frecuentes para rectificar el IVA.
¿Puedo dar de baja sin más un crédito pequeño porque no compensa reclamarlo?
Incobrable significa que no puede hacer valer el crédito, no que no quiera hacerlo. Si renuncia voluntariamente aunque el cliente podría pagar, se trata más bien de un descuento posterior. En ese caso, lo mejor es aclarar las consecuencias para el IVA con su asesoría fiscal. Por tanto, reclame al menos de forma demostrable antes de amortizar un crédito.
Como Kleinunternehmer (pequeño empresario), ¿necesito una corrección del IVA?
No. Como Kleinunternehmer no repercute IVA ni lo ingresa, por lo que en caso de impago no hay nada que rectificar. En la EÜR, la factura impagada nunca contó como ingreso de todos modos.
Fuentes
- Base de datos NWB: incobrabilidad de créditos
- Bundesfinanzhof: resolución sobre la incobrabilidad (2019)
- Bundesfinanzhof: resolución sobre la negativa de pago (2012)
- Estado federado de Brandeburgo: disposición administrativa sobre la incobrabilidad y el § 17 UStG
Recomendaciones
Este artículo se ha traducido automáticamente del alemán. Solo la versión alemana es la de referencia.