 Black Deal خصم 50 % على السنة الأولى عند الدفع السنوي – حتى 31 ديسمبر 2026 فقط.

Uneinbringliche Forderungen: التعرف عليها وشطبها واسترداد Umsatzsteuer
تكون الذمة المدينة (Forderung) غير قابلة للتحصيل (uneinbringlich) عندما لا يعود بإمكانكم، بنظرة موضوعية متجردة، توقّع أن يدفع عميلكم في المستقبل المنظور. ويحدث ذلك مثلًا عندما يُرفض طلب إشهار إفلاسه لعدم كفاية أصوله، أو عندما لا يُسفر التنفيذ الجبري عن شيء، أو عندما يرفض الدفع بشكل دائم مستندًا إلى أسباب محددة. عندها تشطبون الذمة المدينة بقيمتها الإجمالية وتسجلون القيمة الصافية كمصروف. أما ضريبة القيمة المضافة (Umsatzsteuer) التي سبق أن سددتموها فتستردونها عبر الإقرار المسبق UStVA (الإقرار الضريبي المسبق الدوري لضريبة القيمة المضافة) عن الشهر الذي يثبت فيه التعثر. نوضح لكم هنا خطوة بخطوة كيف تتعرفون على ذلك وتوثقونه وتقيدونه بشكل سليم، مع القيود المحاسبية وفق SKR 03 وSKR 04.
باختصار
- غير قابلة للتحصيل تعني: لا يمكن إنفاذ الذمة المدينة قانونيًا أو فعليًا في المستقبل المنظور. ولا يلزمكم لذلك انتظار انتهاء إجراءات الإفلاس.
- مشكوك فيها تكون الذمة المدينة ما دام التعثر مجرد احتمال. ومن يُعدّ ميزانية عمومية (Bilanz) يُجري حينها تعديلًا فرديًا للقيمة (Einzelwertberichtigung) بدلًا من الشطب.
- الشطب: يُخصم المبلغ الإجمالي من حساب العميل، ويُسجَّل المبلغ الصافي في حساب خسائر الذمم المدينة (SKR 03: 2406، SKR 04: 6936 بنسبة 19 %). أما ضريبة القيمة المضافة فيصححها الحساب الآلي.
- ضريبة القيمة المضافة تصححونها وفق § 17 UStG في فترة الإقرار المسبق التي يتحقق فيها عدم قابلية التحصيل، وليس بأثر رجعي.
- إذا دفع العميل في النهاية، تُصحَّح ضريبة القيمة المضافة مرة أخرى ويُسجَّل المبلغ المستلم كإيراد.
المحتويات
- ما الذي يجعل الذمة المدينة غير قابلة للتحصيل
- غير قابلة للتحصيل أم مشكوك فيها فقط؟
- شطب الذمم المدينة غير القابلة للتحصيل: خطوة بخطوة
- تصحيح ضريبة القيمة المضافة بشكل صحيح
- ماذا يعني التعثر بالنسبة للربح والإقفال السنوي
- إذا دفع العميل في النهاية
- الحدّ من حالات التعثر
- رؤيتنا لتعثر تحصيل الذمم المدينة
- الذمم المدينة وضريبة القيمة المضافة تحت السيطرة مع KontoVexa
- أسئلة شائعة
- المصادر
ما الذي يجعل الذمة المدينة غير قابلة للتحصيل
صحيح أن قانون ضريبة القيمة المضافة (UStG) يذكر عدم قابلية التحصيل في § 17 Abs. 2 Nr. 1 سببًا لتصحيح الأساس الضريبي، لكنه لا يعرّف المصطلح بنفسه. فالتعريف يأتي من أحكام القضاء. ووفقًا للاجتهاد المستقر للمحكمة المالية الاتحادية (Bundesfinanzhof، BFH)، تكون الذمة المدينة غير قابلة للتحصيل إذا كان من المتوقع بنظرة موضوعية ألا تتمكنوا من تحصيل مقابلكم كليًا أو جزئيًا، على الأقل في المستقبل المنظور.
تتضمن هذه الصيغة أمرين. أولًا: العبرة بالوضع الموضوعي لا بحدسكم. ثانيًا: يكفي «في المستقبل المنظور»، فلا يشترط أن تكون الذمة المدينة ضائعة إلى الأبد. ويعلل BFH ذلك بمبدأ التناسب: فمن يخضع للضريبة على أساس المقابل المتفق عليه لا ينبغي أن يُضطر إلى تمويل ضريبة القيمة المضافة مسبقًا من جيبه الخاص لفترة طويلة، بينما يبقى المال عالقًا لدى العميل.
مؤشرات نموذجية في الواقع العملي
تدل هذه الأحداث عادةً بوضوح على عدم قابلية التحصيل:
- رفض طلب الإفلاس لعدم كفاية الأصول: لا توجد حتى أصول كافية لتغطية تكاليف الإجراءات.
- افتتاح إجراءات الإفلاس: من هذه اللحظة لا يمكنكم سوى تسجيل ذمتكم المدينة لدى مدير التفليسة.
- تنفيذ جبري دون جدوى: لم يجد مأمور التنفيذ شيئًا قابلًا للحجز.
- إفصاح المدين عن أصوله (Vermögensauskunft، المعروف سابقًا بالإقرار تحت القسم)، ولا يُظهر أي موارد قابلة للاستيفاء.
- مكان إقامة مجهول: انتقل العميل، وتعود الرسائل البريدية، ولم يُسفر البحث عن العنوان عن نتيجة.
- وفاة العميل مع تركة مثقلة بالديون أو مرفوضة من الورثة.
- التقادم: يحتج العميل بالدفع بالتقادم.
- رفض الدفع المسبَّب: ينازع العميل في أصل الذمة المدينة أو مقدارها بحجج محددة، ولذلك لا يدفع.
وتذكر لائحة إدارية لولاية براندنبورغ مؤشرًا إضافيًا هو التأخر في السداد بمقدار ضعفين إلى ثلاثة أضعاف مهلة الدفع، على ألا يقل عن أكثر من ستة أشهر. وهي صادرة عام 2005 وليست قانونًا اتحاديًا. ومع ذلك تصلح هذه القيمة مرجعًا لتوثيقكم.
حتى العميل القادر على الدفع قد يتسبب في تعثر التحصيل
خطأ شائع: «العميل لديه مال، إذن الذمة المدينة ليست غير قابلة للتحصيل». لكن BFH يرى الأمر بشكل مختلف. فرفض الدفع المسبَّب قد يؤدي أيضًا إلى عدم قابلية التحصيل، وقدرة المدين على الدفع لا تحول دون ذلك. فلو اضطررتم إلى انتظار انتهاء دعوى قضائية أو إجراءات إفلاس، لكان وضعكم أسوأ من وضع من لم يعد لدى عميله أي شيء. وإذا نازع عميل في وجود عيوب ورفض الدفع لهذا السبب، فقد تُعتبر الذمة المدينة من منظور ضريبة القيمة المضافة غير قابلة للتحصيل حتى أثناء النزاع.
غير قابلة للتحصيل أم مشكوك فيها فقط؟
قبل الشطب يأتي السؤال الأهم: هل التعثر ثابت، أم أنه مجرد احتمال؟ فالإجابة تحدد القيد المحاسبي.
| المعيار | ذمة مدينة مشكوك فيها | ذمة مدينة غير قابلة للتحصيل |
|---|---|---|
| الوضع | التعثر محتمل لكنه غير مؤكد | الإنفاذ مستبعد في المستقبل المنظور |
| السبب النموذجي | عدة إنذارات دون استجابة، صعوبات في السداد، تأخر في دفع الأقساط | إفلاس لعدم كفاية الأصول، تنفيذ دون جدوى، تقادم |
| القيد (لمن يُعدّ ميزانية عمومية) | تحويل إلى «ذمم مدينة مشكوك فيها»، وفي تاريخ الميزانية تعديل فردي للقيمة على المبلغ الصافي | شطب المبلغ الإجمالي، والمبلغ الصافي كخسارة ذمة مدينة |
| ضريبة القيمة المضافة | لا تصحيح بعد | تصحيح وفق § 17 UStG |
| في EÜR (حساب فائض الإيرادات) | لا حاجة لقيد | تصبح ضريبة القيمة المضافة وحدها ذات صلة (انظر أدناه) |
باختصار: الذمم المدينة المشكوك فيها تقيّمونها بحذر، والذمم غير القابلة للتحصيل تشطبونها. ويخص التعديل الفردي للقيمة المبلغ الصافي دائمًا، لأنكم تستردون ضريبة القيمة المضافة من مكتب الضرائب المحلي (Finanzamt) عند التعثر.
شطب الذمم المدينة غير القابلة للتحصيل: خطوة بخطوة
1. التحقق من التعثر وتوثيقه
أنشئوا ملفًا قبل تسجيل القيد. فعند تصحيح ضريبة القيمة المضافة كثيرًا ما يسأل Finanzamt عن سبب إجرائه في هذا الشهر بالذات. ومن المفيد الاحتفاظ بما يلي:
- الفاتورة الصادرة، وإن وُجد، مذكرة التسليم أو إثبات تقديم الخدمة،
- تذكير الدفع والإنذارات مع تواريخها،
- مراسلات محكمة الإفلاس أو مدير التفليسة،
- محضر مأمور التنفيذ أو شهادة عدم وجود ما يُحجز عليه،
- الرسائل البريدية المرتجعة ونتائج البحث عن العنوان،
- رسائل البريد الإلكتروني أو الخطابات التي يرفض فيها العميل الدفع، مع تبريره.
كيف تصيغون الإنذارات بحيث تصلح لاحقًا دليلًا، يوضحه دليلنا حول تذكير الدفع والإنذار.
2. تحديد المبلغ: كليًا أو جزئيًا
ليس كل تعثر كاملًا. فإذا أعلن مدير التفليسة عن نسبة توزيع أو دفع العميل جزءًا من المبلغ، يكون الباقي فقط غير قابل للتحصيل. وعندها تشطبون هذا الجزء فقط وتصححون ضريبة القيمة المضافة بشكل نسبي.
3. القيد باستخدام حساب آلي
أسهل طريقة هي استخدام الحسابات الآلية لخسائر الذمم المدينة. ففي ضريبة القيمة المضافة بنسبة 19 % تكون هذه الحسابات في مخططات حسابات DATEV (مخطط الحسابات القياسي) الشائعة هي 2406 (SKR 03) و6936 (SKR 04). ويقسم البرنامج المبلغ الإجمالي تلقائيًا إلى مصروف وتصحيح لضريبة القيمة المضافة.
مثال: أصدرتم لشركة GmbH فاتورة عن خدمة بقيمة 1.000 € صافي إضافة إلى 190 € ضريبة قيمة مضافة. وفي مارس رُفض طلب إفلاسها لعدم كفاية الأصول.
| SKR 03 | SKR 04 | المبلغ | |
|---|---|---|---|
| مدين | 2406 خسائر الذمم المدينة 19 % USt | 6936 خسائر الذمم المدينة 19 % USt | 1.190,00 € |
| دائن | 10000 حساب العميل GmbH (أو 1400) | 10000 حساب العميل GmbH (أو 1200) | 1.190,00 € |
النتيجة: تظهر 1.000 € كمصروف في حساب الأرباح والخسائر لديكم، وتُخفّض 190 € من ضريبة القيمة المضافة المستحقة عليكم في مارس.
4. القيد دون حساب آلي
إذا كنتم تعملون بحساب دون احتساب آلي للضريبة، فتقومون بالتقسيم بأنفسكم:
| مدين | دائن | المبلغ |
|---|---|---|
| 2400 / 6930 خسائر الذمم المدينة (بالحجم المعتاد) | 1400 / 1200 الذمم المدينة | 1.000,00 € |
| 1776 / 3806 ضريبة القيمة المضافة 19 % | 1400 / 1200 الذمم المدينة | 190,00 € |
للخدمات الخاضعة لنسبة 7 % توجد حسابات خاصة لخسائر الذمم المدينة، والمنطق نفسه يبقى. أما في العمليات المعفاة من الضريبة، مثل التوريد داخل الاتحاد الأوروبي (innergemeinschaftliche Lieferung)، فلا يوجد ما يُصحَّح، ويُسجَّل المبلغ كاملًا كمصروف. وإذا أصدرتم الفاتورة وفق آلية عكس الالتزام الضريبي (Reverse Charge)، فإنكم كذلك لم تسددوا أي ضريبة قيمة مضافة يمكن استردادها. وتجدون الخلفيات في مقالنا حول آلية عكس الالتزام الضريبي (Reverse-Charge-Verfahren).
5. هل حُوّلت الذمة المدينة أولًا إلى مشكوك فيها؟
إذا كنتم قد صنّفتم الذمة المدينة في السنة السابقة على أنها مشكوك فيها وأجريتم تعديلًا لقيمتها، فإنكم تشطبونها الآن من حساب الذمم المدينة المشكوك فيها وتُلغون التعديل الفردي للقيمة. وعندها لا يؤثر على ربحكم سوى الفرق بين القيمة المعدّلة سابقًا والتعثر الفعلي.
تصحيح ضريبة القيمة المضافة بشكل صحيح
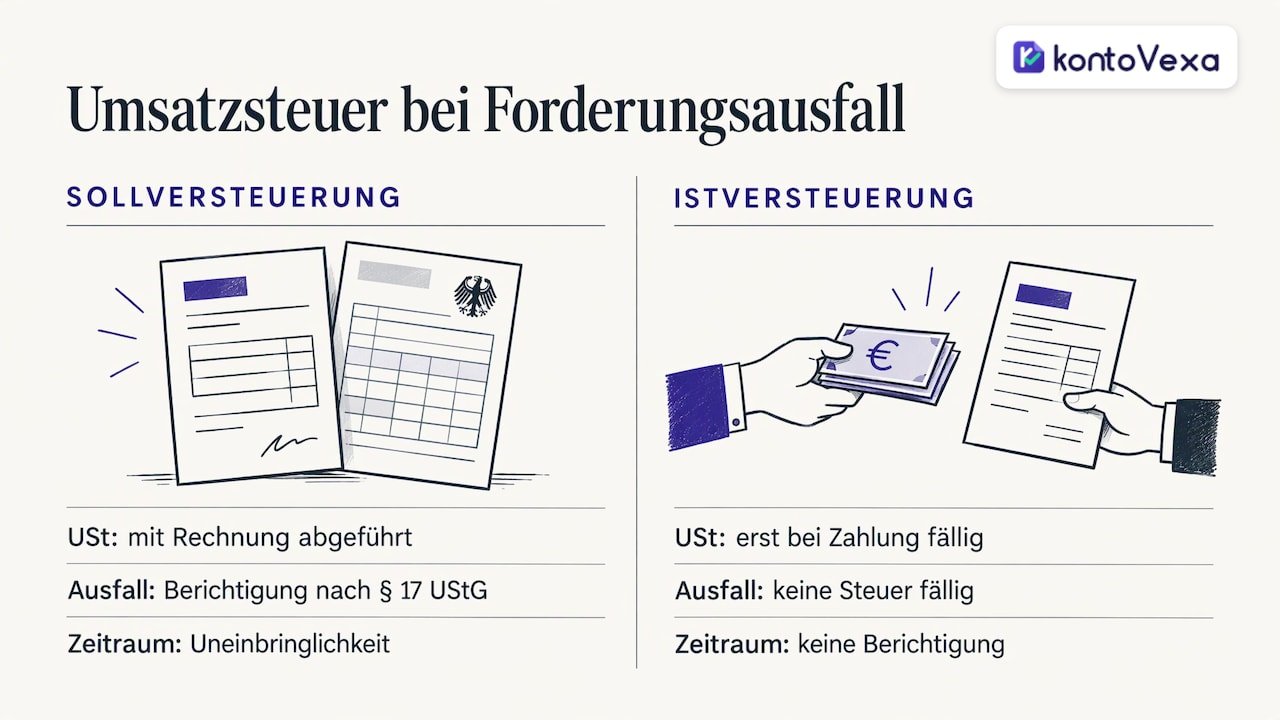
من يخضع للضريبة على إيراداته وفق المقابل المتفق عليه (Sollversteuerung، نظام الاستحقاق) يكون قد سدّد ضريبة القيمة المضافة لمكتب الضرائب مع إصدار الفاتورة، رغم أن العميل لم يدفع قط. وهذه الضريبة بالذات تستردونها عبر § 17 UStG.
والتوقيت هنا محدد: ينتمي التصحيح إلى الفترة الضريبية التي تحقق فيها عدم قابلية التحصيل. ولا يُعدَّل الإقرار المسبق الأصلي الذي سجلتم فيه الفاتورة بأثر رجعي. ففي المثال أعلاه تُجرون التصحيح في UStVA لشهر مارس، حتى لو كانت الفاتورة من السنة السابقة. وللإقرار المسبق والإقرار السنوي (USt-Jahreserklärung، الإقرار السنوي لضريبة القيمة المضافة) سطور خاصة بتخفيض الأساس الضريبي. والبرنامج الجيد يملؤها انطلاقًا من قيدكم المحاسبي.
ما يغفل عنه كثيرون: التصحيح يسري في الاتجاهين. فإذا كان المقابل غير قابل للتحصيل، لا يتعين على مقدّم الخدمة وحده تصحيح ضريبته، بل على العميل أيضًا تصحيح خصم ضريبة المدخلات (Vorsteuerabzug) لديه. ولا يلزمكم إبلاغ عميلكم بذلك، فهذا من شأن مكتب الضرائب التابع له. ولا تُصدرون في هذه الحالة فاتورة إلغاء: فالخدمة قد قُدّمت، وإنما المال هو الناقص. أما متى يكون الإلغاء هو الطريق الصحيح، فيشرحه دليلنا حول فاتورة الإلغاء أو التصحيح (Stornorechnung / Rechnungskorrektur).
من يخضع لنظام الأساس النقدي (Istversteuerung) وضعه أسهل: فمن يخضع للضريبة وفق المقابل المحصَّل لا تستحق عليه ضريبة القيمة المضافة إلا عند استلام الدفعة. وإذا لم يدفع العميل أبدًا، فلم تستحق أي ضريبة أصلًا، ولا يوجد ما يُصحَّح.
إذا شطبتم ذمة مدينة كبيرة في أواخر الخريف، فتحققوا قبل الإقرار السنوي من أن التصحيح مسجَّل في الإقرار المسبق الصحيح. وتجدون المواعيد النهائية في المقال حول الإقرار السنوي لضريبة القيمة المضافة والدفعة الختامية.
ماذا يعني التعثر بالنسبة للربح والإقفال السنوي
تتوقف الآثار على الطريقة التي تحتسبون بها ربحكم.
من يُعدّ ميزانية عمومية (وفق HGB، القانون التجاري الألماني): مع إصدار الفاتورة تكونون قد سجلتم الإيراد بالفعل. ويعوّض الشطب ذلك عبر مصروف خسائر الذمم المدينة، فينخفض ربحكم في سنة التعثر بمقدار المبلغ الصافي. وبالنسبة للذمم المدينة المشكوك فيها، يقتضي مبدأ الحيطة والحذر إجراء تعديل للقيمة في تاريخ الميزانية، كي لا تظهر في الميزانية ذمم مدينة لن تحصّلوها واقعيًا. وتسري على تعديلات القيمة في الميزانية الضريبية (Steuerbilanz) معايير خاصة. وفي المبالغ الكبيرة، يُفضَّل أن تنسقوا مع مستشاركم الضريبي (Steuerberater) أو مستشارتكم الضريبية قبل إجراء تعديل القيمة في نهاية السنة.
حساب فائض الإيرادات (EÜR): هنا لا يُحتسب إلا ما يتدفق فعليًا. فالفاتورة غير المدفوعة لم تكن يومًا إيرادًا تشغيليًا (Betriebseinnahme)، وبالتالي لا توجد خسارة ذمة مدينة كمصروف تشغيلي (Betriebsausgabe). والمهم هنا ضريبة القيمة المضافة وحدها: فإذا كنتم قد سددتم الضريبة وفق نظام الاستحقاق، فإن هذا السداد كان مصروفًا تشغيليًا، والاسترداد بعد التصحيح إيراد تشغيلي. وفي المحصلة يبقى ربحكم كما هو، لكن الـ 190 € من المثال عادت إلى حسابكم. وكيف يعمل Anlage EÜR (ملحق حساب فائض الإيرادات) إجمالًا، تعرضه صفحتنا حول برنامج EÜR.
إذا دفع العميل في النهاية
يحدث هذا أكثر مما يُظن: يوزّع مدير التفليسة نسبة بعد سنوات، أو يتواصل عميل انتقل من عنوانه ويحوّل المبلغ. والقانون يأخذ ذلك في الحسبان تمامًا. فإذا وردت لاحقًا دفعات على ذمة مدينة عوملت على أنها غير قابلة للتحصيل، يُصحَّح مبلغ الضريبة وخصم ضريبة المدخلات مرة أخرى، وذلك أيضًا في فترة استلام الدفعة.
عمليًا، تسجلون المبلغ المستلم كإيراد من ذمم مدينة مشطوبة (في مخطط حسابات DATEV عادةً 2732 في SKR 03 و4925 في SKR 04) وتسددون ضريبة القيمة المضافة المتضمنة فيه مجددًا. فإذا دفع مدير التفليسة 119 € على الذمة المدينة في المثال، فهذا يعني 100 € إيرادًا و19 € ضريبة قيمة مضافة. ولكي ينجح ذلك، لا تحذفوا الذمم المدينة المشطوبة من سجل العميل، بل ضعوا عليها علامة «مشطوبة».
الحدّ من حالات التعثر
الشطب هو الخطوة الأخيرة. فكثير من حالات التعثر تظهر مؤشراتها مبكرًا، وبعض العادات الثابتة تقلل المخاطر بشكل ملموس:
- مهل دفع واضحة على كل فاتورة، مثل 14 يومًا، وإصدار الفاتورة فور تقديم الخدمة. وما يجب أن تتضمنه الفاتورة تجدونه في دليلنا كتابة الفاتورة.
- دفعات مقدمة أو دفع مسبق مع العملاء الجدد والطلبيات الكبيرة.
- روتين ثابت للإنذارات: تذكير بعد وقت قصير من تاريخ الاستحقاق، ثم إنذار بعد أسبوع إلى أسبوعين آخرين، ثم أمر أداء قضائي (Mahnbescheid) أو شركة تحصيل.
- مراجعة البنود المفتوحة (Offene Posten) أسبوعيًا، بدلًا من اكتشاف أن ثلاثة عملاء مدينون منذ أشهر عند الإقفال السنوي فقط.
رؤيتنا لتعثر تحصيل الذمم المدينة
نرى لدى أصحاب الأعمال الحرة النمط نفسه مرارًا: التعثر بحد ذاته مزعج، لكنه غالبًا لا يصبح مكلفًا إلا بسبب المحاسبة. فتبقى ضريبة القيمة المضافة لدى مكتب الضرائب سنوات لأن أحدًا لم يبادر بالتصحيح. أو لا يُعثر على مستندات التعثر عند الموعد مع المستشار الضريبي.
لذلك نرى أن ثلاثة أمور حاسمة. أولًا: متابعة الفواتير المفتوحة في كل وقت، كي لا يتحول تأخر في الدفع إلى تعثر منسي. ثانيًا: جميع المستندات في مكان واحد، مؤرشفة بشكل آمن قانونيًا، من خطاب الإنذار حتى رسالة مدير التفليسة. ثالثًا: إقرار مسبق ترسلونه مباشرة دون وسيط عبر ELSTER (البوابة الرسمية للإقرار الضريبي الإلكتروني)، كي يقع التصحيح في الشهر الصحيح.
ولهذا الغرض بالذات بنينا KontoVexa. فالفواتير والعملاء والمستندات وUStVA في واجهة واحدة. وتضمن تذكيرات المواعيد ألا يفوتكم أي موعد، ومن يفضّل العمل بلغة أخرى يغيّر لغة البرنامج بكل سهولة. ستبقى حالات تعثر التحصيل موجودة دائمًا. لكن ينبغي ألا تكلفكم أكثر من اللازم.
Paulo
الذمم المدينة وضريبة القيمة المضافة تحت السيطرة مع KontoVexa
مع KontoVexa تُصدرون الفواتير والفواتير الإلكترونية (E-Rechnung، الفاتورة الإلكترونية المهيكلة)، وتديرون عملاءكم، وتسجلون المستندات بالتصوير. وترسلون UStVA والإقرار السنوي وEÜR مباشرة عبر ELSTER. وهكذا تبقى البنود المفتوحة والإثباتات وتصحيح ضريبة القيمة المضافة بعد التعثر في نظام واحد.
يمكنكم تجربة KontoVexa مجانًا لمدة 30 يومًا دون بطاقة ائتمان. وبعد ذلك تبلغ تكلفة باقة Start 9,90 € شهريًا أو 99 € سنويًا. ويمكنكم مقارنة جميع الباقات على صفحة الأسعار.
أسئلة شائعة
متى يجوز لي شطب ذمة مدينة؟
بمجرد أن يثبت بنظرة موضوعية أنكم لن تحصلوا على المال في المستقبل المنظور. ومن المناسبات النموذجية الإفلاس لعدم كفاية الأصول، أو التنفيذ الجبري دون جدوى، أو رفض الدفع المسبَّب. ولا يحدد القانون مدة انتظار دنيا ثابتة، فالعبرة بالظروف وبالإثباتات المتوفرة لديكم.
هل يجب أن أنتظر حتى انتهاء إجراءات الإفلاس؟
لا. وفقًا لاجتهاد BFH لا يلزمكم انتظار انتهاء إجراءات الإفلاس أو الدعوى القضائية. وفي الواقع العملي يُعدّ افتتاح إجراءات الإفلاس بحد ذاته من أكثر المناسبات شيوعًا لتصحيح ضريبة القيمة المضافة.
هل يمكنني ببساطة شطب ذمة مدينة صغيرة لأن الإنذار لا يستحق العناء؟
عدم قابلية التحصيل يعني أنكم لا تستطيعون إنفاذ الذمة المدينة، لا أنكم لا تريدون ذلك. فإذا تنازلتم طوعًا رغم أن العميل قادر على الدفع، فهذا أقرب إلى خصم لاحق. ومن الأفضل حينها توضيح العواقب بالنسبة لضريبة القيمة المضافة مع مستشاركم الضريبي. لذا أرسلوا على الأقل إنذارًا قابلًا للإثبات قبل شطب أي ذمة مدينة.
هل أحتاج إلى تصحيح ضريبة القيمة المضافة بصفتي Kleinunternehmer (صاحب مشروع صغير)؟
لا. بصفتكم Kleinunternehmer لا تُدرجون ضريبة القيمة المضافة في فواتيركم ولا تسددونها، وبالتالي لا يوجد ما يُصحَّح عند التعثر. وفي EÜR لم تُحتسب الفاتورة غير المدفوعة كإيراد أصلًا.
المصادر
- قاعدة بيانات NWB: عدم قابلية تحصيل الذمم المدينة
- Bundesfinanzhof: حكم بشأن عدم قابلية التحصيل (2019)
- Bundesfinanzhof: حكم بشأن رفض الدفع (2012)
- ولاية براندنبورغ: لائحة إدارية بشأن عدم قابلية التحصيل و§ 17 UStG
توصيات
تُرجم هذا المقال آليًا من الألمانية. النسخة الألمانية وحدها هي المرجع.