 Black Deal −50 % auf das erste Jahr bei jährlicher Zahlung – nur bis 31. Dezember 2026.

Währungsdifferenzen buchen: Kurs, Konten und Buchungssätze
Wenn sich der Wechselkurs zwischen Rechnung und Zahlung ändert, buchen Sie die Differenz als Kursgewinn oder Kursverlust auf ein eigenes Erfolgskonto. Den ursprünglichen Rechnungsbetrag in Euro, die Umsatzsteuer und die Vorsteuer lassen Sie dabei unverändert. Wer bilanziert, bewertet offene Fremdwährungsforderungen und -verbindlichkeiten am Jahresende zusätzlich neu, zum Devisenkassamittelkurs am Abschlussstichtag. Hier sehen Sie, welcher Kurs wann gilt, welche Buchungssätze Sie brauchen und welche Belege Sie aufbewahren sollten.
Kurz gesagt
- Erfassung: Eine Fremdwährungsrechnung rechnen Sie zum Kurs am Tag des Geschäftsvorfalls in Euro um und buchen sie mit diesem Eurobetrag.
- Zahlung: Weicht der gezahlte oder erhaltene Eurobetrag ab, buchen Sie die Differenz als Währungsgewinn (sonstiger betrieblicher Ertrag) oder Währungsverlust (sonstiger betrieblicher Aufwand).
- Umsatzsteuer: Die Kursdifferenz aus der Zahlung ändert die Umsatzsteuer oder Vorsteuer der ursprünglichen Rechnung nicht.
- Jahresabschluss: Offene Fremdwährungsposten bewerten Sie nach § 256a HGB zum Devisenkassamittelkurs am Stichtag. Bei Restlaufzeiten bis zu einem Jahr gilt das auch für unrealisierte Gewinne.
- Nachweis: Legen Sie zu jedem umgerechneten Beleg den verwendeten Kurs, sein Datum und seine Quelle ab.
Inhaltsverzeichnis
- Woher Währungsdifferenzen kommen
- Welcher Kurs wann gilt
- Fremdwährungsrechnung erfassen: Schritt für Schritt
- Kursdifferenz bei der Zahlung buchen: zwei Beispiele
- Auf welche Konten Sie Währungsdifferenzen buchen
- Währungsdifferenzen im Jahresabschluss
- Was die Kursdifferenz mit der Umsatzsteuer zu tun hat
- Fremdwährungskonten, Kreditkarte und Zahlungsdienste
- Welche Belege Sie aufbewahren sollten
- Typische Fehler beim Buchen von Kursdifferenzen
- Unsere Sicht auf Währungsdifferenzen
- Buchhaltung mit Kontovexa
- Häufige Fragen
- Quellen
Woher Währungsdifferenzen kommen
Die Buchführung eines deutschen Unternehmens läuft in Euro. Sobald Sie eine Rechnung in US-Dollar, Schweizer Franken oder britischen Pfund schreiben oder bekommen, rechnen Sie den Betrag in Euro um. Wechselkurse ändern sich aber täglich. Zwischen dem Tag, an dem Sie die Rechnung buchen, und dem Tag, an dem das Geld fließt, verschiebt sich der Kurs fast immer ein wenig. Diese Lücke heißt Währungsdifferenz oder Kursdifferenz.
Die Fachliteratur unterscheidet dafür drei maßgebliche Zeitpunkte:
- Entstehung des Geschäftsvorfalls: Sie erfassen die Rechnung und rechnen sie erstmals um.
- Bilanzstichtag: Ist der Posten am Jahresende noch offen, bewerten Sie ihn neu.
- Begleichung: Die Zahlung geht ein oder raus, und der tatsächliche Eurobetrag steht fest.
Aus dieser Einteilung folgen zwei Arten von Währungsdifferenzen. Die realisierte Differenz entsteht bei der Zahlung, weil der Eurobetrag auf dem Konto vom gebuchten Betrag abweicht. Die unrealisierte Differenz entsteht am Bilanzstichtag, wenn Sie einen offenen Posten zum neuen Kurs bewerten, obwohl noch kein Geld geflossen ist. Beide buchen Sie unterschiedlich, deshalb lohnt es sich, sie auseinanderzuhalten.
Welcher Kurs wann gilt
Die häufigste Unsicherheit in der Praxis ist die Frage nach dem richtigen Kurs. Die Antwort hängt vom Zeitpunkt und vom Zweck ab.
| Zeitpunkt | Maßgeblicher Kurs | Grundlage |
|---|---|---|
| Erstmalige Erfassung der Rechnung | Devisenkassakurs am Transaktionstag (Geld- oder Briefkurs) | DRS 25 |
| Bewertung offener Posten am Jahresende | Devisenkassamittelkurs am Abschlussstichtag | § 256a HGB |
| Umsatzsteuer auf die Rechnung | Monatlicher Umrechnungskurs des Bundesfinanzministeriums für den Monat der Leistung, auf Antrag der Tageskurs | § 16 Abs. 6 UStG |
| Zahlung | Tatsächlich gutgeschriebener oder belasteter Eurobetrag laut Kontoauszug | Bankbeleg |
Der Deutsche Rechnungslegungs Standard DRS 25 regelt die Währungsumrechnung zwar im Konzernabschluss, empfiehlt seine Regeln zu Fremdwährungsgeschäften aber auch für den handelsrechtlichen Einzelabschluss. Danach gilt bei der Erstverbuchung der Kassakurs am Tag des Geschäfts. Streng genommen nutzen Sie bei einer Verbindlichkeit den Briefkurs und bei einer Forderung den Geldkurs. Kleine Unternehmen arbeiten in der Praxis oft einheitlich mit dem Euro-Referenzkurs der EZB, den die Deutsche Bundesbank veröffentlicht. Wichtig ist, dass Sie Ihre Methode einheitlich anwenden und dokumentieren.
Achten Sie auf die Richtung der Kursangabe. Der Euro-Referenzkurs wird als Fremdwährung je Euro angegeben, etwa 1,10 US-Dollar für 1 Euro. Den Dollarbetrag teilen Sie dann durch den Kurs, um den Eurobetrag zu erhalten. Wer stattdessen multipliziert, bucht einen spürbar falschen Betrag.
Fremdwährungsrechnung erfassen: Schritt für Schritt
Bevor eine Kursdifferenz entstehen kann, muss die Rechnung sauber erfasst sein. So gehen Sie vor:
- Beleg prüfen: Notieren Sie Rechnungsdatum, Leistungsdatum, Währung, Betrag in Fremdwährung und eventuell ausgewiesene Steuer.
- Kurs bestimmen: Nehmen Sie den Kurs vom Tag des Geschäftsvorfalls aus einer offiziellen Quelle und halten Sie ihn fest.
- Umrechnen: Teilen Sie den Fremdwährungsbetrag durch den Kurs und runden Sie auf zwei Nachkommastellen.
- Umsatzsteuer klären: Bei Leistungen aus dem Ausland, etwa einem Software-Abo eines US-Anbieters, greift oft das Reverse-Charge-Verfahren nach § 13b UStG. Dann schulden Sie die Umsatzsteuer selbst und ziehen sie in der Regel als Vorsteuer wieder ab.
- Buchen: Buchen Sie Aufwand oder Erlös und die Verbindlichkeit oder Forderung mit dem umgerechneten Eurobetrag. Vermerken Sie Fremdwährungsbetrag und Kurs im Buchungstext.
Mit diesem Eurobetrag steht der Posten jetzt in Ihren Büchern. Alles, was danach durch Kursbewegungen passiert, ist eine Währungsdifferenz.
Kursdifferenz bei der Zahlung buchen: zwei Beispiele
Die Buchungslogik ist bei Forderungen und Verbindlichkeiten spiegelbildlich. Zwei Rechenbeispiele zeigen den Ablauf.
Beispiel 1: Eingangsrechnung in US-Dollar
Sie beauftragen eine Agentur in New York, Rechnungsbetrag 10.000 USD. Am Rechnungstag steht der Kurs bei 1,10 USD je Euro.
- Erfassung: 10.000 USD ÷ 1,10 = 9.090,91 € Verbindlichkeit
- Zahlung sechs Wochen später zum Kurs von 1,15 USD je Euro: 10.000 USD ÷ 1,15 = 8.695,65 € Abbuchung
- Differenz: 9.090,91 € − 8.695,65 € = 395,26 € Kursgewinn
Der Dollar ist schwächer geworden, Sie zahlen weniger Euro als gebucht. Der Buchungssatz lautet:
Verbindlichkeit 9.090,91 € an Bank 8.695,65 € und Währungsgewinn 395,26 €
Wäre der Dollar stärker geworden, hätten Sie mehr Euro gezahlt. Dann bucht man: Verbindlichkeit und Währungsverlust an Bank.
Beispiel 2: Ausgangsrechnung in US-Dollar
Sie stellen einem Kunden in Kalifornien dieselben 10.000 USD in Rechnung, zu denselben Kursen.
- Erfassung: 9.090,91 € Forderung
- Zahlungseingang: 8.695,65 € Gutschrift auf dem Bankkonto
- Differenz: 395,26 € Kursverlust
Hier wirkt der schwächere Dollar gegen Sie, weil Sie weniger Euro erhalten als gebucht. Der Buchungssatz:
Bank 8.695,65 € und Währungsverlust 395,26 € an Forderung 9.090,91 €
Steigt der Dollar dagegen, bucht man: Bank an Forderung und Währungsgewinn.
In beiden Beispielen wird das Forderungs- oder Verbindlichkeitskonto vollständig ausgeglichen. Genau das ist der Zweck der Buchung: Der offene Posten verschwindet, und die Kursbewegung landet als eigener Betrag in der Gewinn- und Verlustrechnung. Wer die Differenz stattdessen einfach auf dem Debitoren- oder Kreditorenkonto stehen lässt, hat am Jahresende Kleinbeträge in der Offene-Posten-Liste, die niemand mehr zuordnen kann.
Auf welche Konten Sie Währungsdifferenzen buchen
Kursgewinne und Kursverluste gehören in die Gewinn- und Verlustrechnung, und zwar als sonstige betriebliche Erträge oder Aufwendungen. Die Standardkontenrahmen sehen dafür eigene Konten vor. Üblich ist folgende Aufteilung:
| Vorgang | SKR 03 | SKR 04 |
|---|---|---|
| Aufwendungen aus Kursdifferenzen / Währungsumrechnung | 2150 | 6880 |
| Aufwendungen aus Währungsumrechnung (nicht § 256a HGB) | 2151 | 6881 |
| Erträge aus Kursdifferenzen / Währungsumrechnung | 2660 | 4840 |
| Erträge aus Währungsumrechnung (nicht § 256a HGB) | 2661 | 4841 |
Die Bezeichnungen der Konten unterscheiden sich je nach Version des Kontenrahmens leicht. Prüfen Sie deshalb die Kontenbeschriftung in Ihrem eigenen Kontenplan, bevor Sie die erste Buchung anlegen. Die Unterkonten mit dem Zusatz „nicht § 256a HGB“ trennen Umrechnungsergebnisse, die nicht aus der Stichtagsbewertung nach § 256a HGB stammen. Das hilft bei der Aufstellung des Anhangs und bei der Abstimmung zwischen Handels- und Steuerbilanz. Wenn Sie unsicher sind, welches Konto für Ihren Fall passt, legen Sie das einmal mit Ihrem Steuerberater fest und buchen danach immer gleich.
Für die EÜR: Wer den Gewinn per Einnahmenüberschussrechnung ermittelt, führt in der Regel keine Forderungs- und Verbindlichkeitskonten. Maßgeblich ist dort, was tatsächlich zu- oder abfließt, also der Eurobetrag auf dem Kontoauszug. Eine gesonderte Kursdifferenzbuchung wie in den Beispielen oben fällt dann meist nicht an. Für die Umsatzsteuer gilt aber auch hier der Kurs zum Zeitpunkt der Leistung. Ob Ihre Konstellation besondere Buchungen erfordert, klären Sie am besten mit Ihrem Steuerberater.
Währungsdifferenzen im Jahresabschluss
Wer bilanziert, muss sich am Jahresende um Fremdwährungsposten kümmern, die noch offen sind. Nach § 256a HGB rechnen Sie auf fremde Währung lautende Vermögensgegenstände und Verbindlichkeiten am Abschlussstichtag zum Devisenkassamittelkurs um. Das betrifft vor allem monetäre Posten, also Zahlungsmittel, Forderungen und Verbindlichkeiten. Nichtmonetäre Posten wie Maschinen oder Vorräte bleiben bei ihren historischen Anschaffungskosten.
Entscheidend ist die Restlaufzeit:
- Restlaufzeit bis zu einem Jahr: Das Anschaffungskostenprinzip und das Realisationsprinzip gelten hier nicht. Sie erfassen Kursverluste und auch unrealisierte Kursgewinne erfolgswirksam.
- Restlaufzeit über einem Jahr: Hier greift das Vorsichtsprinzip. Kursverluste buchen Sie, unrealisierte Kursgewinne über die ursprünglichen Anschaffungskosten hinaus dagegen nicht.
Beispiel: offene Forderung am 31. Dezember
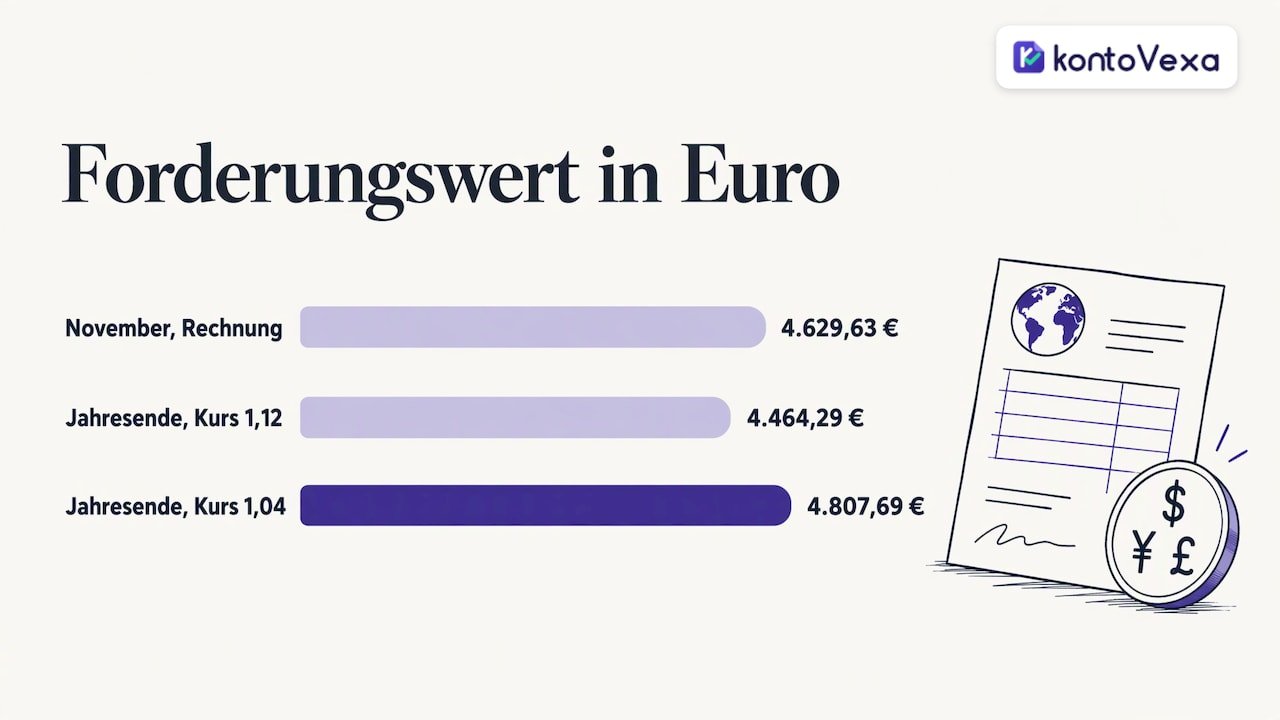
Sie haben im November eine Rechnung über 5.000 USD geschrieben, umgerechnet zu 1,08 USD je Euro, also 4.629,63 €. Der Kunde zahlt erst im Februar.
- Liegt der Devisenkassamittelkurs am 31. Dezember bei 1,12, ist die Forderung nur noch 4.464,29 € wert. Sie buchen einen Aufwand von 165,34 €: Währungsverlust an Forderung.
- Liegt er bei 1,04, ist die Forderung 4.807,69 € wert. Weil die Restlaufzeit unter einem Jahr liegt, buchen Sie den Ertrag von 178,06 €: Forderung an Währungsgewinn.
Zahlt der Kunde im Februar, vergleichen Sie den Zahlungseingang mit dem neuen Buchwert vom 31. Dezember und nicht mehr mit dem ursprünglichen Rechnungsbetrag. Die Differenz im neuen Jahr buchen Sie wieder als Kursgewinn oder Kursverlust.
Die Steuerbilanz folgt bei der Bewertung über die Anschaffungskosten hinaus eigenen Regeln. Gerade bei unrealisierten Gewinnen und bei dauerhaften Kursverlusten können Handels- und Steuerbilanz auseinanderlaufen. Besprechen Sie das vor dem Abschluss mit Ihrem Steuerberater. Unabhängig davon bleibt der Abschluss selbst in Euro: § 244 HGB verlangt den Jahresabschluss in deutscher Sprache und in Euro, auch wenn Sie laufende Konten in Fremdwährung führen.
Konzerne mit ausländischen Tochtergesellschaften haben eine weitere Ebene: Sie rechnen ganze Abschlüsse um. Dafür gilt § 308a HGB mit Stichtagskurs für die Bilanz, historischem Kurs für das Eigenkapital und Durchschnittskurs für die GuV. Die Differenz steht dort im Eigenkapital als „Eigenkapitaldifferenz aus Währungsumrechnung“. Für Selbstständige und kleine Unternehmen spielt das in der Regel keine Rolle.
Was die Kursdifferenz mit der Umsatzsteuer zu tun hat
Kurz gesagt: nichts. Die Umsatzsteuer bemisst sich nach dem Kurs zum Zeitpunkt der Leistung, grundsätzlich nach dem monatlichen Umrechnungskurs, den das Bundesfinanzministerium veröffentlicht. Auf Antrag kann das Finanzamt den Tageskurs erlauben. Ändert sich der Kurs bis zur Zahlung, bleiben die Umsatzsteuer in Ihrer Ausgangsrechnung und die Vorsteuer aus Ihrer Eingangsrechnung unverändert. Kursgewinne und Kursverluste sind keine Entgeltänderung, sie laufen ohne Steuerschlüssel auf die Währungskonten.
Daraus ergibt sich eine praktische Folge: Für die Umsatzsteuer-Voranmeldung zählt der ursprünglich umgerechnete Betrag, nicht der spätere Zahlungsbetrag. Wer mit Kunden im Ausland arbeitet, sollte die Grundregeln zur Umsatzsteuer für Selbstständige kennen, denn bei Auslandsgeschäften kommen oft Steuerbefreiungen oder Reverse Charge ins Spiel.
Fremdwährungskonten, Kreditkarte und Zahlungsdienste
Währungsdifferenzen entstehen nicht nur bei Rechnungen. Auch diese Fälle kommen im Alltag häufig vor:
- Kreditkartenzahlung im Ausland: Die Kartenabrechnung zeigt meist schon den Eurobetrag samt Kurs. Buchen Sie den Eurobetrag aus der Abrechnung und heben Sie Beleg und Abrechnung zusammen auf. Auslandseinsatzentgelte der Bank sind Nebenkosten des Geldverkehrs, keine Kursdifferenz.
- Fremdwährungskonto, etwa ein Dollarkonto: Das Guthaben ist ein monetärer Posten. Bilanzierende bewerten es am Stichtag nach § 256a HGB neu. Weicht der Eurosaldo in Ihrer Buchhaltung vom umgerechneten Fremdwährungssaldo ab, buchen Sie die Differenz manuell auf das Währungskonto um.
- Zahlungsdienste mit Währungsumtausch: Viele Dienste tauschen automatisch und behalten dabei eine Gebühr ein. Trennen Sie die Umtauschgebühr vom eigentlichen Kurseffekt, wenn die Abrechnung beides ausweist.
Welche Belege Sie aufbewahren sollten
Eine Kursdifferenz ist nur so gut wie ihr Nachweis. Halten Sie zu jedem Fremdwährungsvorgang fest:
- den Originalbeleg mit Betrag in Fremdwährung, Währung, Datum und Leistungsbeschreibung
- die ausgewiesene oder selbst berechnete Umsatzsteuer
- den verwendeten Kurs mit Datum, Quelle und Kursrichtung (Fremdwährung je Euro oder Euro je Fremdwährung)
- den Kontoauszug oder die Kartenabrechnung mit dem tatsächlich gebuchten Eurobetrag
Für den Jahresabschluss empfiehlt die Fachliteratur, einen Auszug des EZB-Referenzkurses von der Bundesbank zum Stichtag in die Abschlussakte zu legen. Damit lässt sich die Bewertung jedes offenen Postens auch Jahre später nachvollziehen, etwa bei einer Betriebsprüfung.
Typische Fehler beim Buchen von Kursdifferenzen
- Umsatzsteuer nachträglich korrigieren: Die Steuer bleibt beim ursprünglichen Kurs. Eine Korrektur über die Kursdifferenz verfälscht die Voranmeldung.
- Differenz auf dem Debitor stehen lassen: Der offene Posten muss vollständig ausgeglichen werden, sonst wächst die OP-Liste mit Kleinstbeträgen.
- Kursrichtung verwechseln: Dividieren statt multiplizieren, oder umgekehrt, je nach Kursangabe. Ein kurzer Plausibilitätscheck mit gerundeten Zahlen verhindert das.
- Bankgebühren als Kursverlust buchen: Gebühren gehören auf das Konto für Nebenkosten des Geldverkehrs.
- Stichtagsbewertung vergessen: Offene Fremdwährungsposten am 31. Dezember gehören auf die Checkliste für den Jahresabschluss.
- Wechselnde Kursquellen: Wer mal den Bankkurs, mal den EZB-Kurs nimmt, kann seine Zahlen kaum erklären. Legen Sie eine Quelle fest.
Unsere Sicht auf Währungsdifferenzen
Währungsdifferenzen wirken auf den ersten Blick wie ein Spezialthema für Konzerne. In der Praxis betreffen sie immer mehr Selbstständige: die Designerin mit Kunden in der Schweiz, den Entwickler mit Auftraggebern in den USA, das kleine Unternehmen, das Software in Dollar abonniert.
Wir erleben, dass der Aufwand selten in der Buchung selbst steckt. Ein Buchungssatz für einen Kursgewinn ist schnell geschrieben. Zeit kostet die Suche danach, welcher Kurs damals verwendet wurde, welcher Beleg dazugehört und ob die Umsatzsteuer richtig gemeldet ist.
Deshalb setzen wir bei Kontovexa auf Ordnung von Anfang an: Belege per Foto erfassen, rechtssicher archivieren, Lieferanten und Kunden sauber verwalten und die Umsatzsteuer-Voranmeldung direkt über ELSTER übermitteln. Wer international arbeitet, profitiert zusätzlich davon, dass sich Kontovexa in mehreren Sprachen bedienen lässt. So bleibt die Buchhaltung auch dann verständlich, wenn das Team nicht nur Deutsch spricht.
Paulo
Buchhaltung mit Kontovexa
Wer regelmäßig mit ausländischen Kunden oder Lieferanten arbeitet, braucht eine Buchhaltung, in der Beleg, Buchung und Steuermeldung zusammenpassen. Kontovexa bündelt Rechnungsstellung, Ausgabenverwaltung, Belegerfassung mit Foto-Upload, E-Rechnungen nach ZUGFeRD und XRechnung, die EÜR sowie die Umsatzsteuer-Voranmeldung und Jahreserklärung in einer Oberfläche. Fristerinnerungen sorgen dafür, dass keine Abgabe durchrutscht, und die ELSTER-Übermittlung läuft direkt aus der Software.
Sie können Kontovexa 30 Tage kostenlos und ohne Kreditkarte testen. Danach wählen Sie einen Tarif: Start für 9,90 € im Monat oder 99 € im Jahr, Business für 22,90 € im Monat oder 199 € im Jahr, Pro für 32,90 € im Monat oder 299 € im Jahr. Alle Details finden Sie auf unserer Preisübersicht.
Häufige Fragen
Wohin buche ich Währungsdifferenzen?
Kursgewinne buchen Sie als sonstigen betrieblichen Ertrag, Kursverluste als sonstigen betrieblichen Aufwand. In den Standardkontenrahmen gibt es dafür eigene Konten für Erträge und Aufwendungen aus Kursdifferenzen. Die Gegenbuchung erfolgt auf dem Forderungs-, Verbindlichkeits- oder Bankkonto.
Wie buche ich Währungsdifferenzen im SKR 03?
Üblich sind Konto 2150 für Aufwendungen und 2660 für Erträge aus Kursdifferenzen, dazu die Unterkonten 2151 und 2661 für Umrechnungsergebnisse außerhalb von § 256a HGB. Prüfen Sie die genaue Kontenbezeichnung in Ihrem Kontenplan. Im SKR 04 entsprechen dem in der Regel 6880 und 4840.
Muss ich Währungsdifferenzen im Jahresabschluss buchen?
Wer bilanziert, muss offene Fremdwährungsforderungen und -verbindlichkeiten am Stichtag zum Devisenkassamittelkurs bewerten. Bei einer Restlaufzeit bis zu einem Jahr buchen Sie dabei auch unrealisierte Gewinne. Wer eine EÜR erstellt, bucht in der Regel keine Stichtagsbewertung, weil dort Zu- und Abflüsse zählen.
Welchen Kurs nehme ich für eine Rechnung in Fremdwährung?
Für die Buchung nehmen Sie den Kassakurs am Tag des Geschäftsvorfalls, für die Umsatzsteuer grundsätzlich den monatlichen Umrechnungskurs des Bundesfinanzministeriums. Am Jahresende gilt für offene Posten der Devisenkassamittelkurs am Stichtag. Dokumentieren Sie Kurs, Datum und Quelle zu jedem Beleg.
Ändert eine Kursdifferenz die Umsatzsteuer?
Nein. Die Umsatzsteuer und die Vorsteuer bleiben beim ursprünglich umgerechneten Betrag. Die Kursdifferenz buchen Sie ohne Steuerschlüssel auf das Währungskonto.
Quellen
- DRS 25 Währungsumrechnung im Konzernabschluss (DRSC)
- Währungsumrechnung im Jahresabschluss (Kleeberg)
- Währungsumrechnung in der Handels- und Steuerbilanz (NWB)