 Black Deal 50 % de desconto no primeiro ano com pagamento anual – só até 31 de dezembro de 2026.

Lançar diferenças cambiais: taxa, contas e lançamentos contábeis
Quando a taxa de câmbio muda entre a fatura e o pagamento, você lança a diferença como ganho cambial ou perda cambial em uma conta de resultado própria. O valor original da fatura em euros, a Umsatzsteuer (imposto sobre valor agregado, IVA) e a Vorsteuer (crédito de IVA, IVA pago nas compras) permanecem inalterados. Quem elabora balanço patrimonial (Bilanz) também reavalia, no fim do ano, os créditos e as obrigações em moeda estrangeira ainda em aberto, à taxa média à vista (Devisenkassamittelkurs) na data de encerramento. Aqui você vê qual taxa vale em cada momento, quais lançamentos contábeis você precisa e quais comprovantes deve guardar.
Em resumo
- Registro: Você converte uma fatura em moeda estrangeira para euros à taxa do dia da operação e a lança com esse valor em euros.
- Pagamento: Se o valor em euros pago ou recebido for diferente, você lança a diferença como ganho cambial (outra receita operacional) ou perda cambial (outra despesa operacional).
- Umsatzsteuer: A diferença cambial resultante do pagamento não altera a Umsatzsteuer nem a Vorsteuer da fatura original.
- Fechamento anual: Itens em aberto em moeda estrangeira são avaliados conforme o § 256a HGB à taxa média à vista na data de encerramento. Para prazos remanescentes de até um ano, isso vale também para ganhos não realizados.
- Comprovação: Arquive, junto a cada comprovante convertido, a taxa utilizada, a data e a fonte dessa taxa.
Índice
- De onde vêm as diferenças cambiais
- Qual taxa vale em cada momento
- Registrar uma fatura em moeda estrangeira: passo a passo
- Lançar a diferença cambial no pagamento: dois exemplos
- Em quais contas lançar diferenças cambiais
- Diferenças cambiais no fechamento anual
- O que a diferença cambial tem a ver com a Umsatzsteuer
- Contas em moeda estrangeira, cartão de crédito e serviços de pagamento
- Quais comprovantes você deve guardar
- Erros comuns ao lançar diferenças cambiais
- Nossa visão sobre diferenças cambiais
- Contabilidade com o Kontovexa
- Perguntas frequentes
- Fontes
De onde vêm as diferenças cambiais
A contabilidade de uma empresa alemã é feita em euros. Assim que você emite ou recebe uma fatura em dólares americanos, francos suíços ou libras esterlinas, converte o valor para euros. Mas as taxas de câmbio mudam diariamente. Entre o dia em que você lança a fatura e o dia em que o dinheiro é movimentado, a taxa quase sempre se altera um pouco. Essa diferença se chama diferença cambial ou diferença de câmbio.
A literatura especializada distingue para isso três momentos determinantes:
- Ocorrência da operação: Você registra a fatura e a converte pela primeira vez.
- Data do balanço: Se o item ainda estiver em aberto no fim do ano, você o reavalia.
- Liquidação: O pagamento entra ou sai, e o valor efetivo em euros fica definido.
Dessa divisão resultam dois tipos de diferenças cambiais. A diferença realizada surge no pagamento, porque o valor em euros na conta bancária difere do valor lançado. A diferença não realizada surge na data do balanço, quando você avalia um item em aberto à nova taxa, embora ainda não tenha havido movimentação de dinheiro. As duas são lançadas de forma diferente, por isso vale a pena distingui-las.
Qual taxa vale em cada momento
A dúvida mais comum na prática é qual é a taxa correta. A resposta depende do momento e da finalidade.
| Momento | Taxa determinante | Base |
|---|---|---|
| Primeiro registro da fatura | Taxa à vista no dia da transação (taxa de compra ou de venda) | DRS 25 |
| Avaliação de itens em aberto no fim do ano | Taxa média à vista (Devisenkassamittelkurs) na data de encerramento | § 256a HGB |
| Umsatzsteuer sobre a fatura | Taxa de conversão mensal do Ministério Federal das Finanças (BMF) para o mês da prestação; mediante solicitação, a taxa do dia | § 16 Abs. 6 UStG |
| Pagamento | Valor em euros efetivamente creditado ou debitado conforme o extrato bancário | Comprovante bancário |
A norma alemã de contabilidade DRS 25 regula a conversão de moedas nas demonstrações consolidadas, mas também recomenda suas regras sobre operações em moeda estrangeira para as demonstrações individuais segundo o direito comercial. De acordo com ela, no primeiro lançamento vale a taxa à vista do dia da operação. A rigor, você usa a taxa de venda para uma obrigação e a taxa de compra para um crédito. Na prática, pequenas empresas costumam trabalhar de forma uniforme com a taxa de referência do euro do BCE, publicada pelo Deutsche Bundesbank. O importante é aplicar e documentar seu método de forma consistente.
Preste atenção à direção da cotação. A taxa de referência do euro é informada como moeda estrangeira por euro, por exemplo 1,10 dólar americano por 1 euro. Você então divide o valor em dólares pela taxa para obter o valor em euros. Quem multiplica em vez de dividir lança um valor sensivelmente errado.
Registrar uma fatura em moeda estrangeira: passo a passo
Antes que uma diferença cambial possa surgir, a fatura precisa estar registrada corretamente. Proceda assim:
- Verificar o comprovante: Anote a data da fatura, a data da prestação, a moeda, o valor em moeda estrangeira e eventuais impostos destacados.
- Determinar a taxa: Use a taxa do dia da operação, de uma fonte oficial, e registre-a.
- Converter: Divida o valor em moeda estrangeira pela taxa e arredonde para duas casas decimais.
- Esclarecer a Umsatzsteuer: Em serviços prestados do exterior, como a assinatura de um software de um fornecedor americano, frequentemente se aplica a inversão do sujeito passivo (reverse charge) conforme o § 13b UStG. Nesse caso, você mesmo deve a Umsatzsteuer e, em regra, a deduz novamente como Vorsteuer.
- Lançar: Lance a despesa ou receita e a obrigação ou o crédito com o valor convertido em euros. Anote o valor em moeda estrangeira e a taxa no histórico do lançamento.
Com esse valor em euros, o item passa a constar nos seus livros. Tudo o que acontecer depois por causa de variações cambiais é uma diferença cambial.
Lançar a diferença cambial no pagamento: dois exemplos
A lógica de lançamento para créditos e obrigações é espelhada. Dois exemplos de cálculo mostram o processo.
Exemplo 1: fatura recebida em dólares americanos
Você contrata uma agência em Nova York, com valor da fatura de 10.000 USD. Na data da fatura, a taxa está em 1,10 USD por euro.
- Registro: 10.000 USD ÷ 1,10 = 9.090,91 € de obrigação
- Pagamento seis semanas depois à taxa de 1,15 USD por euro: 10.000 USD ÷ 1,15 = 8.695,65 € debitados
- Diferença: 9.090,91 € − 8.695,65 € = 395,26 € de ganho cambial
O dólar se desvalorizou, e você paga menos euros do que o lançado. O lançamento contábil é:
Débito Obrigação 9.090,91 € / Crédito Banco 8.695,65 € e Ganho cambial 395,26 €
Se o dólar tivesse se valorizado, você teria pago mais euros. Nesse caso, lança-se: Débito Obrigação e Perda cambial / Crédito Banco.
Exemplo 2: fatura emitida em dólares americanos
Você fatura os mesmos 10.000 USD a um cliente na Califórnia, às mesmas taxas.
- Registro: 9.090,91 € de crédito a receber
- Recebimento: 8.695,65 € creditados na conta bancária
- Diferença: 395,26 € de perda cambial
Aqui o dólar mais fraco joga contra você, porque você recebe menos euros do que o lançado. O lançamento contábil:
Débito Banco 8.695,65 € e Perda cambial 395,26 € / Crédito Crédito a receber 9.090,91 €
Se, ao contrário, o dólar subir, lança-se: Débito Banco / Crédito Crédito a receber e Ganho cambial.
Nos dois exemplos, a conta de crédito a receber ou de obrigação é totalmente quitada. Esse é exatamente o objetivo do lançamento: o item em aberto desaparece, e a variação cambial vai como valor próprio para a demonstração do resultado. Quem simplesmente deixa a diferença na conta do cliente ou do fornecedor terá, no fim do ano, pequenos valores na lista de itens em aberto (Offene Posten) que ninguém mais consegue atribuir.
Em quais contas lançar diferenças cambiais
Ganhos e perdas cambiais pertencem à demonstração do resultado, mais precisamente como outras receitas ou despesas operacionais. Os planos de contas padrão preveem contas próprias para isso. A divisão usual é a seguinte:
| Operação | SKR 03 | SKR 04 |
|---|---|---|
| Despesas com diferenças cambiais / conversão de moeda | 2150 | 6880 |
| Despesas com conversão de moeda (não § 256a HGB) | 2151 | 6881 |
| Receitas de diferenças cambiais / conversão de moeda | 2660 | 4840 |
| Receitas de conversão de moeda (não § 256a HGB) | 2661 | 4841 |
Os nomes das contas variam ligeiramente conforme a versão do plano de contas (Kontenrahmen). Por isso, verifique a denominação das contas no seu próprio plano antes de criar o primeiro lançamento. As subcontas com o acréscimo “não § 256a HGB” separam resultados de conversão que não decorrem da avaliação na data de encerramento conforme o § 256a HGB. Isso ajuda na elaboração das notas explicativas e na conciliação entre o balanço comercial e o balanço fiscal. Se não tiver certeza de qual conta se aplica ao seu caso, defina isso uma vez com seu consultor tributário (Steuerberater) e depois lance sempre da mesma forma.
Para a EÜR: Quem apura o lucro pela EÜR (Einnahmenüberschussrechnung, apuração simplificada do lucro) em regra não mantém contas de créditos a receber e de obrigações. Lá o que conta é o que efetivamente entra ou sai, ou seja, o valor em euros no extrato bancário. Um lançamento separado de diferença cambial, como nos exemplos acima, então geralmente não é necessário. Para a Umsatzsteuer, porém, também aqui vale a taxa do momento da prestação. Se a sua situação exige lançamentos especiais, o melhor é esclarecer com seu Steuerberater.
Diferenças cambiais no fechamento anual
Quem elabora balanço precisa, no fim do ano, cuidar dos itens em moeda estrangeira ainda em aberto. Conforme o § 256a HGB, você converte ativos e obrigações expressos em moeda estrangeira na data de encerramento à taxa média à vista (Devisenkassamittelkurs). Isso afeta sobretudo itens monetários, ou seja, disponibilidades, créditos a receber e obrigações. Itens não monetários, como máquinas ou estoques, permanecem pelo seu custo de aquisição histórico.
O decisivo é o prazo remanescente:
- Prazo remanescente de até um ano: O princípio do custo de aquisição e o princípio da realização não se aplicam aqui. Você reconhece no resultado as perdas cambiais e também os ganhos cambiais não realizados.
- Prazo remanescente superior a um ano: Aqui se aplica o princípio da prudência. Você lança as perdas cambiais, mas não os ganhos cambiais não realizados que ultrapassem o custo de aquisição original.
Exemplo: crédito a receber em aberto em 31 de dezembro
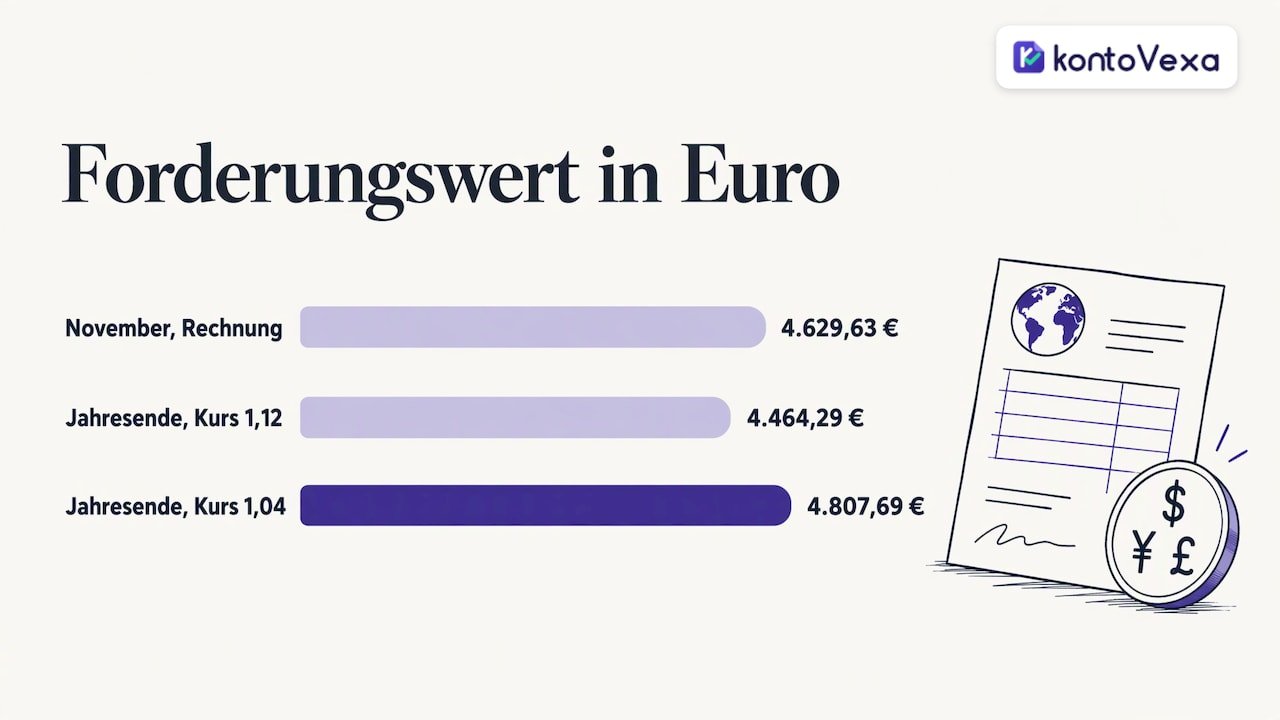
Em novembro, você emitiu uma fatura de 5.000 USD, convertida a 1,08 USD por euro, ou seja, 4.629,63 €. O cliente só paga em fevereiro.
- Se a taxa média à vista em 31 de dezembro for 1,12, o crédito passa a valer apenas 4.464,29 €. Você lança uma despesa de 165,34 €: Débito Perda cambial / Crédito Crédito a receber.
- Se ela for 1,04, o crédito vale 4.807,69 €. Como o prazo remanescente é inferior a um ano, você lança a receita de 178,06 €: Débito Crédito a receber / Crédito Ganho cambial.
Quando o cliente pagar em fevereiro, você compara o valor recebido com o novo valor contábil de 31 de dezembro, e não mais com o valor original da fatura. A diferença no novo ano é novamente lançada como ganho ou perda cambial.
O balanço fiscal segue regras próprias para a avaliação acima do custo de aquisição. Especialmente em ganhos não realizados e em perdas cambiais permanentes, o balanço comercial e o fiscal podem divergir. Converse sobre isso com seu Steuerberater antes do fechamento. Independentemente disso, as demonstrações em si continuam em euros: o § 244 HGB exige as demonstrações anuais em língua alemã e em euros, mesmo que você mantenha contas correntes em moeda estrangeira.
Grupos empresariais com subsidiárias no exterior têm um nível adicional: convertem demonstrações inteiras. Para isso vale o § 308a HGB, com taxa da data de encerramento para o balanço, taxa histórica para o patrimônio líquido e taxa média para a demonstração do resultado. A diferença aparece no patrimônio líquido como “diferença de patrimônio líquido decorrente de conversão de moeda”. Para autônomos e pequenas empresas, isso em regra não tem relevância.
O que a diferença cambial tem a ver com a Umsatzsteuer
Em resumo: nada. A Umsatzsteuer é calculada pela taxa do momento da prestação, em princípio pela taxa de conversão mensal publicada pelo Ministério Federal das Finanças. Mediante solicitação, o Finanzamt (Repartição de Finanças) pode permitir a taxa do dia. Se a taxa mudar até o pagamento, a Umsatzsteuer da sua fatura emitida e a Vorsteuer da sua fatura recebida permanecem inalteradas. Ganhos e perdas cambiais não são alteração da contraprestação; vão para as contas cambiais sem código de imposto.
Disso resulta uma consequência prática: para a Umsatzsteuer-Voranmeldung (UStVA, declaração antecipada de IVA), conta o valor convertido originalmente, e não o valor pago posteriormente. Quem trabalha com clientes no exterior deve conhecer as regras básicas sobre a Umsatzsteuer para autônomos, pois em operações internacionais frequentemente entram em jogo isenções ou o reverse charge.
Contas em moeda estrangeira, cartão de crédito e serviços de pagamento
Diferenças cambiais não surgem apenas em faturas. Os casos a seguir também são comuns no dia a dia:
- Pagamento com cartão de crédito no exterior: A fatura do cartão geralmente já mostra o valor em euros com a taxa. Lance o valor em euros da fatura do cartão e guarde o comprovante e a fatura juntos. Tarifas bancárias por uso no exterior são custos acessórios de movimentação financeira, e não diferença cambial.
- Conta em moeda estrangeira, por exemplo uma conta em dólares: O saldo é um item monetário. Quem elabora balanço o reavalia na data de encerramento conforme o § 256a HGB. Se o saldo em euros na sua contabilidade diferir do saldo convertido em moeda estrangeira, lance a diferença manualmente na conta cambial.
- Serviços de pagamento com conversão de moeda: Muitos serviços convertem automaticamente e retêm uma tarifa nesse processo. Separe a tarifa de conversão do efeito cambial propriamente dito, quando o extrato informar os dois.
Quais comprovantes você deve guardar
Uma diferença cambial vale tanto quanto a sua comprovação. Para cada operação em moeda estrangeira, registre:
- o comprovante original com valor em moeda estrangeira, moeda, data e descrição da prestação
- a Umsatzsteuer destacada ou calculada por você
- a taxa utilizada, com data, fonte e direção da cotação (moeda estrangeira por euro ou euro por moeda estrangeira)
- o extrato bancário ou a fatura do cartão com o valor em euros efetivamente lançado
Para o fechamento anual, a literatura especializada recomenda arquivar no dossiê de encerramento um extrato da taxa de referência do BCE publicado pelo Bundesbank referente à data de encerramento. Assim, a avaliação de cada item em aberto pode ser reconstituída mesmo anos depois, por exemplo em uma auditoria fiscal (Betriebsprüfung).
Erros comuns ao lançar diferenças cambiais
- Corrigir a Umsatzsteuer posteriormente: O imposto permanece na taxa original. Uma correção via diferença cambial distorce a declaração antecipada.
- Deixar a diferença na conta do cliente: O item em aberto precisa ser totalmente quitado; caso contrário, a lista de itens em aberto cresce com valores mínimos.
- Confundir a direção da cotação: Dividir em vez de multiplicar, ou o contrário, dependendo de como a taxa é informada. Uma rápida verificação de plausibilidade com números arredondados evita isso.
- Lançar tarifas bancárias como perda cambial: Tarifas pertencem à conta de custos acessórios de movimentação financeira.
- Esquecer a avaliação na data de encerramento: Itens em aberto em moeda estrangeira em 31 de dezembro devem constar na lista de verificação do fechamento anual.
- Alternar fontes de câmbio: Quem usa ora a taxa do banco, ora a taxa do BCE, dificilmente consegue explicar seus números. Defina uma única fonte.
Nossa visão sobre diferenças cambiais
À primeira vista, diferenças cambiais parecem um tema especializado para grandes grupos. Na prática, afetam cada vez mais autônomos: a designer com clientes na Suíça, o desenvolvedor com contratantes nos EUA, a pequena empresa que assina software em dólares.
Percebemos que o trabalho raramente está no lançamento em si. Um lançamento para um ganho cambial se escreve rapidamente. O que toma tempo é descobrir qual taxa foi usada na época, qual comprovante pertence a ela e se a Umsatzsteuer foi declarada corretamente.
Por isso, no Kontovexa apostamos na organização desde o início: registrar comprovantes por foto, arquivá-los com segurança jurídica, gerenciar fornecedores e clientes de forma organizada e enviar a Umsatzsteuer-Voranmeldung diretamente pelo ELSTER (portal de declaração eletrônica). Quem trabalha internacionalmente se beneficia ainda do fato de o Kontovexa poder ser usado em vários idiomas. Assim, a contabilidade continua compreensível mesmo quando a equipe não fala apenas alemão.
Paulo
Contabilidade com o Kontovexa
Quem trabalha regularmente com clientes ou fornecedores estrangeiros precisa de uma contabilidade em que comprovante, lançamento e declaração fiscal se encaixem. O Kontovexa reúne em uma única interface a emissão de faturas, a gestão de despesas, o registro de comprovantes com upload de fotos, E-Rechnungen (faturas eletrônicas) nos formatos ZUGFeRD e XRechnung, a EÜR, bem como a Umsatzsteuer-Voranmeldung e a declaração anual. Lembretes de prazo garantem que nenhuma entrega seja esquecida, e o envio pelo ELSTER é feito diretamente pelo software.
Você pode testar o Kontovexa gratuitamente por 30 dias, sem cartão de crédito. Depois, escolha um plano: Start por 9,90 € por mês ou 99 € por ano, Business por 22,90 € por mês ou 199 € por ano, Pro por 32,90 € por mês ou 299 € por ano. Todos os detalhes estão na nossa tabela de preços.
Perguntas frequentes
Onde lanço diferenças cambiais?
Ganhos cambiais são lançados como outra receita operacional, perdas cambiais como outra despesa operacional. Nos planos de contas padrão há contas próprias para receitas e despesas de diferenças cambiais. A contrapartida é lançada na conta de crédito a receber, de obrigação ou na conta bancária.
Como lanço diferenças cambiais no SKR 03?
O usual são a conta 2150 para despesas e a 2660 para receitas de diferenças cambiais, além das subcontas 2151 e 2661 para resultados de conversão fora do § 256a HGB. Verifique a denominação exata das contas no seu plano de contas. No SKR 04, correspondem em regra a 6880 e 4840.
Preciso lançar diferenças cambiais no fechamento anual?
Quem elabora balanço precisa avaliar créditos e obrigações em moeda estrangeira em aberto na data de encerramento à taxa média à vista. Com prazo remanescente de até um ano, você lança também ganhos não realizados. Quem elabora uma EÜR em regra não faz avaliação na data de encerramento, porque lá contam as entradas e saídas.
Qual taxa uso para uma fatura em moeda estrangeira?
Para o lançamento, use a taxa à vista do dia da operação; para a Umsatzsteuer, em princípio a taxa de conversão mensal do Ministério Federal das Finanças. No fim do ano, para itens em aberto, vale a taxa média à vista na data de encerramento. Documente a taxa, a data e a fonte em cada comprovante.
Uma diferença cambial altera a Umsatzsteuer?
Não. A Umsatzsteuer e a Vorsteuer permanecem no valor convertido originalmente. A diferença cambial é lançada na conta cambial sem código de imposto.
Fontes
- DRS 25 Conversão de moeda nas demonstrações consolidadas (DRSC)
- Conversão de moeda nas demonstrações anuais (Kleeberg)
- Conversão de moeda no balanço comercial e fiscal (NWB)
Recomendações
Este artigo foi traduzido automaticamente do alemão. Só a versão alemã é a de referência.