 Black Deal 50 % de remise sur la première année en paiement annuel – jusqu’au 31 décembre 2026 seulement.

Comptabiliser les écarts de change : cours, comptes et écritures
Lorsque le taux de change évolue entre la facture et le paiement, vous comptabilisez l'écart comme gain de change ou perte de change sur un compte de résultat dédié. Le montant initial de la facture en euros, l'Umsatzsteuer (TVA) et la Vorsteuer (TVA déductible) restent alors inchangés. Si vous établissez un bilan, vous réévaluez en outre à la clôture de l'exercice les créances et dettes en devises encore ouvertes, au cours moyen au comptant (Devisenkassamittelkurs) à la date de clôture. Vous découvrirez ici quel cours s'applique à quel moment, de quelles écritures vous avez besoin et quelles pièces justificatives vous devez conserver.
En bref
- Saisie : vous convertissez une facture en devises en euros au cours du jour de l'opération et la comptabilisez avec ce montant en euros.
- Paiement : si le montant en euros payé ou reçu diffère, vous comptabilisez l'écart comme gain de change (autre produit d'exploitation) ou perte de change (autre charge d'exploitation).
- TVA : l'écart de change issu du paiement ne modifie ni la TVA collectée ni la Vorsteuer de la facture d'origine.
- Clôture des comptes : vous évaluez les postes en devises encore ouverts selon le § 256a HGB (code de commerce allemand) au cours moyen au comptant à la date de clôture. Pour une durée résiduelle allant jusqu'à un an, cela vaut aussi pour les gains latents.
- Justificatif : conservez pour chaque pièce convertie le cours utilisé, sa date et sa source.
Sommaire
- D'où viennent les écarts de change
- Quel cours s'applique à quel moment
- Saisir une facture en devises : étape par étape
- Comptabiliser l'écart de change au paiement : deux exemples
- Sur quels comptes comptabiliser les écarts de change
- Les écarts de change dans les comptes annuels
- Quel rapport entre l'écart de change et la TVA
- Comptes en devises, carte de crédit et services de paiement
- Quelles pièces justificatives conserver
- Erreurs fréquentes lors de la comptabilisation des écarts de change
- Notre regard sur les écarts de change
- La comptabilité avec Kontovexa
- Questions fréquentes
- Sources
D'où viennent les écarts de change
La comptabilité d'une entreprise allemande est tenue en euros. Dès que vous émettez ou recevez une facture en dollars américains, en francs suisses ou en livres sterling, vous convertissez le montant en euros. Or les taux de change évoluent chaque jour. Entre le jour où vous comptabilisez la facture et celui où l'argent circule, le cours varie presque toujours un peu. Cet écart s'appelle écart de change (Währungsdifferenz ou Kursdifferenz).
La littérature spécialisée distingue à cet égard trois moments déterminants :
- Naissance de l'opération : vous saisissez la facture et la convertissez pour la première fois.
- Date de clôture du bilan : si le poste est encore ouvert à la fin de l'exercice, vous le réévaluez.
- Règlement : le paiement est reçu ou effectué, et le montant réel en euros est connu.
De cette distinction découlent deux types d'écarts de change. L'écart réalisé naît lors du paiement, parce que le montant en euros sur le compte diffère du montant comptabilisé. L'écart latent naît à la date de clôture, lorsque vous évaluez un poste ouvert au nouveau cours alors qu'aucun argent n'a encore circulé. Les deux se comptabilisent différemment, il vaut donc la peine de bien les distinguer.
Quel cours s'applique à quel moment
L'incertitude la plus fréquente dans la pratique concerne le bon cours à retenir. La réponse dépend du moment et de l'objectif.
| Moment | Cours déterminant | Fondement |
|---|---|---|
| Première saisie de la facture | Cours au comptant le jour de la transaction (cours acheteur ou cours vendeur) | DRS 25 |
| Évaluation des postes ouverts à la fin de l'exercice | Cours moyen au comptant à la date de clôture | § 256a HGB |
| TVA sur la facture | Taux de change mensuel du BMF (ministère fédéral des Finances) pour le mois de la prestation, sur demande le cours du jour | § 16 Abs. 6 UStG |
| Paiement | Montant en euros effectivement crédité ou débité selon le relevé bancaire | Justificatif bancaire |
La norme comptable allemande DRS 25 régit certes la conversion des devises dans les comptes consolidés, mais elle recommande d'appliquer ses règles relatives aux opérations en devises également aux comptes individuels établis selon le droit commercial. Selon celle-ci, la première comptabilisation se fait au cours au comptant du jour de l'opération. À strictement parler, vous utilisez le cours vendeur pour une dette et le cours acheteur pour une créance. Dans la pratique, les petites entreprises utilisent souvent de manière uniforme le cours de référence de l'euro de la BCE, publié par la Deutsche Bundesbank. L'essentiel est d'appliquer votre méthode de manière constante et de la documenter.
Faites attention au sens de la cotation. Le cours de référence de l'euro est exprimé en devise étrangère par euro, par exemple 1,10 dollar américain pour 1 euro. Vous divisez alors le montant en dollars par le cours pour obtenir le montant en euros. Si vous multipliez au lieu de diviser, vous comptabilisez un montant nettement erroné.
Saisir une facture en devises : étape par étape
Avant qu'un écart de change puisse apparaître, la facture doit être correctement saisie. Voici comment procéder :
- Vérifier la pièce justificative : notez la date de la facture, la date de la prestation, la devise, le montant en devise et l'éventuelle taxe indiquée.
- Déterminer le cours : prenez le cours du jour de l'opération auprès d'une source officielle et consignez-le.
- Convertir : divisez le montant en devise par le cours et arrondissez à deux décimales.
- Clarifier la TVA : pour les prestations venant de l'étranger, par exemple un abonnement logiciel d'un fournisseur américain, c'est souvent l'autoliquidation de la TVA (Reverse Charge) selon le § 13b UStG qui s'applique. Vous êtes alors vous-même redevable de la TVA et la déduisez en règle générale comme Vorsteuer.
- Comptabiliser : comptabilisez la charge ou le produit ainsi que la dette ou la créance avec le montant converti en euros. Mentionnez le montant en devise et le cours dans le libellé de l'écriture.
Le poste figure désormais dans vos livres avec ce montant en euros. Tout ce qui se produit ensuite du fait des variations de cours constitue un écart de change.
Comptabiliser l'écart de change au paiement : deux exemples
La logique de comptabilisation est symétrique pour les créances et les dettes. Deux exemples chiffrés illustrent le déroulement.
Exemple 1 : facture fournisseur en dollars américains
Vous mandatez une agence à New York, montant de la facture 10 000 USD. Le jour de la facture, le cours est de 1,10 USD pour un euro.
- Saisie : 10 000 USD ÷ 1,10 = 9 090,91 € de dette
- Paiement six semaines plus tard au cours de 1,15 USD pour un euro : 10 000 USD ÷ 1,15 = 8 695,65 € débités
- Écart : 9 090,91 € − 8 695,65 € = 395,26 € de gain de change
Le dollar s'est affaibli, vous payez moins d'euros que le montant comptabilisé. L'écriture est la suivante :
Débit Dette 9 090,91 € / Crédit Banque 8 695,65 € et Gain de change 395,26 €
Si le dollar s'était renforcé, vous auriez payé davantage d'euros. On comptabilise alors : Débit Dette et Perte de change / Crédit Banque.
Exemple 2 : facture client en dollars américains
Vous facturez les mêmes 10 000 USD à un client en Californie, aux mêmes cours.
- Saisie : 9 090,91 € de créance
- Encaissement : 8 695,65 € crédités sur le compte bancaire
- Écart : 395,26 € de perte de change
Ici, l'affaiblissement du dollar joue contre vous, car vous recevez moins d'euros que le montant comptabilisé. L'écriture :
Débit Banque 8 695,65 € et Perte de change 395,26 € / Crédit Créance 9 090,91 €
Si le dollar monte en revanche, on comptabilise : Débit Banque / Crédit Créance et Gain de change.
Dans les deux exemples, le compte de créance ou de dette est entièrement soldé. C'est précisément le but de l'écriture : le poste ouvert disparaît et la variation de cours apparaît comme montant distinct dans le compte de résultat. Si vous laissez simplement l'écart sur le compte client ou fournisseur, vous vous retrouvez à la fin de l'exercice avec de petits montants dans la liste des postes ouverts que plus personne ne peut attribuer.
Sur quels comptes comptabiliser les écarts de change
Les gains et pertes de change relèvent du compte de résultat, en tant qu'autres produits ou charges d'exploitation. Les plans comptables standard prévoient des comptes dédiés à cet effet. La répartition habituelle est la suivante :
| Opération | SKR 03 | SKR 04 |
|---|---|---|
| Charges liées aux écarts de change / à la conversion des devises | 2150 | 6880 |
| Charges liées à la conversion des devises (hors § 256a HGB) | 2151 | 6881 |
| Produits liés aux écarts de change / à la conversion des devises | 2660 | 4840 |
| Produits liés à la conversion des devises (hors § 256a HGB) | 2661 | 4841 |
Les intitulés des comptes varient légèrement selon la version du plan comptable. Vérifiez donc l'intitulé dans votre propre plan de comptes avant de saisir la première écriture. Les sous-comptes portant la mention « hors § 256a HGB » isolent les résultats de conversion qui ne proviennent pas de l'évaluation à la date de clôture selon le § 256a HGB. Cela facilite l'établissement de l'annexe et le rapprochement entre le bilan commercial et le bilan fiscal. Si vous ne savez pas quel compte convient à votre situation, déterminez-le une fois pour toutes avec votre Steuerberater (conseiller fiscal / expert-comptable agréé), puis comptabilisez toujours de la même manière.
Pour l'EÜR : si vous déterminez votre bénéfice au moyen de l'EÜR (comptabilité de caisse simplifiée), vous ne tenez en règle générale pas de comptes de créances et de dettes. Ce qui compte, c'est ce qui est effectivement encaissé ou décaissé, c'est-à-dire le montant en euros figurant sur le relevé bancaire. Une écriture distincte d'écart de change comme dans les exemples ci-dessus n'est alors généralement pas nécessaire. Pour la TVA, c'est toutefois là aussi le cours au moment de la prestation qui s'applique. Le mieux est de vérifier avec votre conseiller fiscal si votre situation nécessite des écritures particulières.
Les écarts de change dans les comptes annuels
Si vous établissez un bilan, vous devez vous occuper à la fin de l'exercice des postes en devises encore ouverts. Selon le § 256a HGB, vous convertissez à la date de clôture les actifs et dettes libellés en devises étrangères au cours moyen au comptant. Cela concerne surtout les postes monétaires, c'est-à-dire les liquidités, les créances et les dettes. Les postes non monétaires comme les machines ou les stocks restent à leur coût d'acquisition historique.
La durée résiduelle est déterminante :
- Durée résiduelle jusqu'à un an : le principe du coût d'acquisition et le principe de réalisation ne s'appliquent pas. Vous comptabilisez en résultat les pertes de change et aussi les gains de change latents.
- Durée résiduelle supérieure à un an : c'est le principe de prudence qui s'applique. Vous comptabilisez les pertes de change, mais pas les gains de change latents allant au-delà du coût d'acquisition initial.
Exemple : créance ouverte au 31 décembre
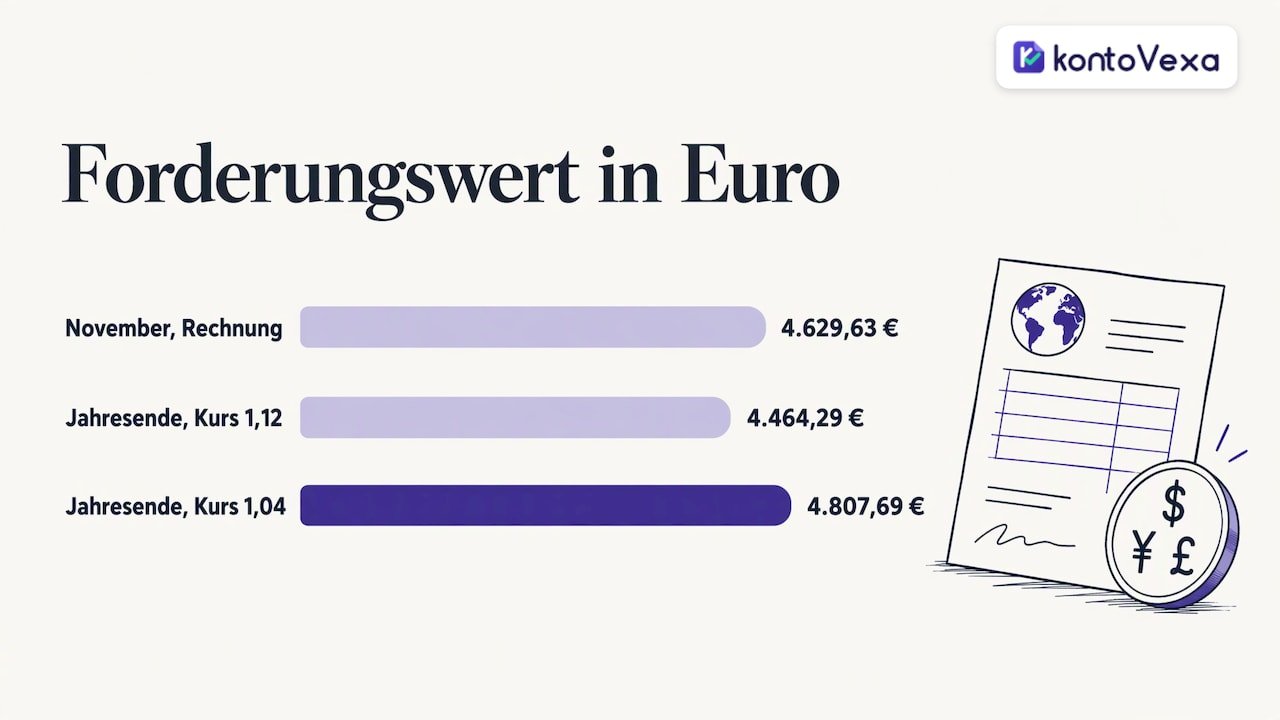
En novembre, vous avez émis une facture de 5 000 USD, convertie à 1,08 USD pour un euro, soit 4 629,63 €. Le client ne paie qu'en février.
- Si le cours moyen au comptant au 31 décembre est de 1,12, la créance ne vaut plus que 4 464,29 €. Vous comptabilisez une charge de 165,34 € : Débit Perte de change / Crédit Créance.
- S'il est de 1,04, la créance vaut 4 807,69 €. Comme la durée résiduelle est inférieure à un an, vous comptabilisez le produit de 178,06 € : Débit Créance / Crédit Gain de change.
Lorsque le client paie en février, vous comparez l'encaissement avec la nouvelle valeur comptable au 31 décembre, et non plus avec le montant initial de la facture. L'écart de la nouvelle année est de nouveau comptabilisé comme gain ou perte de change.
Le bilan fiscal suit ses propres règles pour l'évaluation au-delà du coût d'acquisition. Notamment pour les gains latents et les pertes de change durables, le bilan commercial et le bilan fiscal peuvent diverger. Discutez-en avec votre conseiller fiscal avant la clôture. Indépendamment de cela, les comptes annuels eux-mêmes restent en euros : le § 244 HGB exige que les comptes annuels soient établis en langue allemande et en euros, même si vous tenez des comptes courants en devises.
Les groupes disposant de filiales étrangères ont un niveau supplémentaire : ils convertissent des comptes entiers. C'est le § 308a HGB qui s'applique, avec le cours de clôture pour le bilan, le cours historique pour les capitaux propres et le cours moyen pour le compte de résultat. L'écart figure alors dans les capitaux propres sous la rubrique « écart de conversion sur capitaux propres » (Eigenkapitaldifferenz aus Währungsumrechnung). Pour les indépendants et les petites entreprises, cela ne joue en général aucun rôle.
Quel rapport entre l'écart de change et la TVA
En bref : aucun. La TVA se calcule d'après le cours au moment de la prestation, en principe d'après le taux de change mensuel publié par le ministère fédéral des Finances. Sur demande, le Finanzamt (centre des impôts local) peut autoriser le cours du jour. Si le cours évolue jusqu'au paiement, la TVA figurant sur votre facture client et la Vorsteuer de votre facture fournisseur restent inchangées. Les gains et pertes de change ne constituent pas une modification de la contrepartie ; ils sont comptabilisés sans code TVA sur les comptes de change.
Il en découle une conséquence pratique : pour l'UStVA (déclaration provisoire de TVA), c'est le montant converti initialement qui compte, et non le montant payé ultérieurement. Si vous travaillez avec des clients à l'étranger, vous devriez connaître les règles de base de la TVA pour les indépendants, car les opérations avec l'étranger font souvent intervenir des exonérations ou l'autoliquidation.
Comptes en devises, carte de crédit et services de paiement
Les écarts de change ne naissent pas uniquement avec les factures. Les cas suivants sont également fréquents au quotidien :
- Paiement par carte de crédit à l'étranger : le relevé de carte indique généralement déjà le montant en euros ainsi que le cours. Comptabilisez le montant en euros figurant sur le relevé et conservez ensemble la pièce justificative et le relevé. Les frais bancaires pour utilisation à l'étranger sont des frais accessoires de transactions financières, et non un écart de change.
- Compte en devises, par exemple un compte en dollars : l'avoir est un poste monétaire. Les entreprises tenant un bilan le réévaluent à la date de clôture selon le § 256a HGB. Si le solde en euros de votre comptabilité diffère du solde en devises converti, vous reclassez manuellement l'écart sur le compte de change.
- Services de paiement avec conversion de devises : de nombreux services convertissent automatiquement et prélèvent des frais au passage. Séparez les frais de conversion de l'effet de change proprement dit lorsque le relevé indique les deux.
Quelles pièces justificatives conserver
Un écart de change ne vaut que par son justificatif. Consignez pour chaque opération en devises :
- la pièce justificative originale avec le montant en devise, la devise, la date et la description de la prestation
- la TVA indiquée ou calculée par vous-même
- le cours utilisé avec sa date, sa source et le sens de la cotation (devise par euro ou euro par devise)
- le relevé bancaire ou le relevé de carte avec le montant en euros effectivement comptabilisé
Pour les comptes annuels, la littérature spécialisée recommande de joindre au dossier de clôture un extrait du cours de référence de la BCE publié par la Bundesbank à la date de clôture. Ainsi, l'évaluation de chaque poste ouvert reste vérifiable même des années plus tard, par exemple lors d'une Betriebsprüfung (contrôle fiscal).
Erreurs fréquentes lors de la comptabilisation des écarts de change
- Corriger la TVA a posteriori : la taxe reste calculée au cours initial. Une correction via l'écart de change fausse la déclaration provisoire.
- Laisser l'écart sur le compte client : le poste ouvert doit être entièrement soldé, sinon la liste des postes ouverts se remplit de montants minimes.
- Confondre le sens de la cotation : diviser au lieu de multiplier, ou l'inverse, selon la cotation. Un rapide contrôle de plausibilité avec des chiffres arrondis permet de l'éviter.
- Comptabiliser les frais bancaires comme perte de change : les frais relèvent du compte des frais accessoires de transactions financières.
- Oublier l'évaluation à la date de clôture : les postes en devises ouverts au 31 décembre doivent figurer sur la liste de contrôle de la clôture annuelle.
- Changer de source de cours : si vous utilisez tantôt le cours de la banque, tantôt celui de la BCE, vous aurez du mal à expliquer vos chiffres. Choisissez une seule source.
Notre regard sur les écarts de change
À première vue, les écarts de change semblent être un sujet réservé aux grands groupes. Dans la pratique, ils concernent de plus en plus d'indépendants : la designer qui a des clients en Suisse, le développeur qui travaille pour des donneurs d'ordre aux États-Unis, la petite entreprise qui souscrit un abonnement logiciel en dollars.
Nous constatons que l'effort réside rarement dans l'écriture elle-même. Une écriture de gain de change est vite rédigée. Ce qui prend du temps, c'est de retrouver quel cours a été utilisé à l'époque, quelle pièce justificative s'y rapporte et si la TVA a été correctement déclarée.
C'est pourquoi, chez Kontovexa, nous misons sur l'ordre dès le départ : saisir les pièces justificatives par photo, les archiver en toute conformité, gérer proprement fournisseurs et clients et transmettre l'UStVA directement via ELSTER (portail officiel de télédéclaration). Si vous travaillez à l'international, vous profitez en outre du fait que Kontovexa peut être utilisé en plusieurs langues. Ainsi, la comptabilité reste compréhensible même lorsque l'équipe ne parle pas uniquement allemand.
Paulo
La comptabilité avec Kontovexa
Si vous travaillez régulièrement avec des clients ou des fournisseurs étrangers, vous avez besoin d'une comptabilité dans laquelle pièce justificative, écriture et déclaration fiscale concordent. Kontovexa réunit dans une seule interface la facturation, la gestion des dépenses, la saisie des pièces par téléversement de photos, les E-Rechnungen (factures électroniques structurées) aux formats ZUGFeRD et XRechnung, l'EÜR ainsi que l'UStVA et la déclaration annuelle. Des rappels d'échéances veillent à ce qu'aucune déclaration ne passe à la trappe, et la transmission via ELSTER s'effectue directement depuis le logiciel.
Vous pouvez tester Kontovexa gratuitement pendant 30 jours, sans carte de crédit. Vous choisissez ensuite une formule : Start pour 9,90 € par mois ou 99 € par an, Business pour 22,90 € par mois ou 199 € par an, Pro pour 32,90 € par mois ou 299 € par an. Vous trouverez tous les détails sur notre page des tarifs.
Questions fréquentes
Où comptabiliser les écarts de change ?
Vous comptabilisez les gains de change comme autres produits d'exploitation et les pertes de change comme autres charges d'exploitation. Les plans comptables standard prévoient à cet effet des comptes dédiés aux produits et charges liés aux écarts de change. La contrepartie est passée sur le compte de créance, de dette ou de banque.
Comment comptabiliser les écarts de change en SKR 03 ?
On utilise habituellement le compte 2150 pour les charges et le compte 2660 pour les produits liés aux écarts de change, complétés par les sous-comptes 2151 et 2661 pour les résultats de conversion hors § 256a HGB. Vérifiez l'intitulé exact des comptes dans votre plan de comptes. En SKR 04, cela correspond en règle générale aux comptes 6880 et 4840.
Dois-je comptabiliser les écarts de change dans les comptes annuels ?
Si vous établissez un bilan, vous devez évaluer à la date de clôture les créances et dettes en devises encore ouvertes au cours moyen au comptant. Pour une durée résiduelle allant jusqu'à un an, vous comptabilisez également les gains latents. Si vous établissez une EÜR, vous ne comptabilisez en règle générale pas d'évaluation à la date de clôture, car ce sont les encaissements et décaissements qui comptent.
Quel cours utiliser pour une facture en devises ?
Pour la comptabilisation, vous utilisez le cours au comptant du jour de l'opération ; pour la TVA, en principe le taux de change mensuel du ministère fédéral des Finances. À la fin de l'exercice, c'est le cours moyen au comptant à la date de clôture qui s'applique aux postes ouverts. Documentez le cours, la date et la source pour chaque pièce justificative.
Un écart de change modifie-t-il la TVA ?
Non. La TVA collectée et la Vorsteuer restent calculées sur le montant converti initialement. Vous comptabilisez l'écart de change sans code TVA sur le compte de change.
Sources
- DRS 25 Conversion des devises dans les comptes consolidés (DRSC)
- Conversion des devises dans les comptes annuels (Kleeberg)
- Conversion des devises dans le bilan commercial et le bilan fiscal (NWB)
Recommandations
Cet article a été traduit automatiquement de l’allemand. Seule la version allemande fait foi.